
【コラム】軽減税率対象品目について①
2019.10.08
リードブレーン株式会社
テーマ:
【コラム】軽減税率対象品目について①
軽減税率対象品目について①
軽減税率の対象
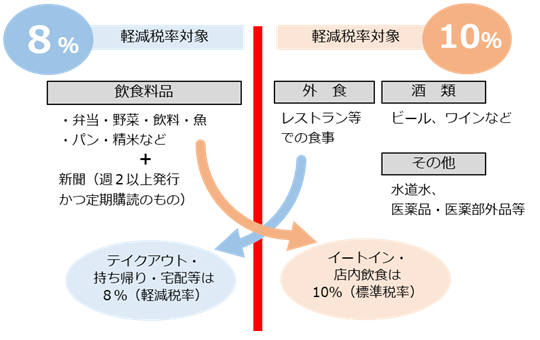
軽減税率の対象となるのは、「酒税・外食を除く飲食料品」と「週2回以上発行で定期購読される新聞」です。
「飲食料品」の定義
軽減税率の対象となる「飲食料品」とは、食品表示法に規定する「食品」のことを指します。
⇒酒税法に規定する酒類は軽減税率の対象になりません。また、医薬品・医薬部外品、水道水などは食品表示法に規定する「食品」にあたらず、軽減税率の対象外です。さらに、「外食」や「ケータリング」も軽減税率の対象からは除外されています。
軽減税率の対象品目のまぎらわしい例
軽減税率(8%)対象か標準税率(10%)対象かは、多くの商品を取り扱う小売店にとって、まぎらわしいものも存在します。
〇飲食用として販売するか否かで、税率が異なるもの
・氷⇒飲食用として販売する場合は8%、保冷用として販売する場合は10%
〇類似品のあるもの
・特定保健用品、エナジードリンク等清涼飲料水⇒8%
・市販の薬、ドリンク剤等⇒10%
<参考>軽減税率の対象とならない「医薬品・医薬部外品等」の定義は、「医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律」に規定する「医薬品」、「医薬部外品」及び「再生医療等製品」をいいます。したがって、これらに該当する栄養ドリンクの販売の軽減税率の対象外です。
なお、医薬品・医薬部外品等に該当しない特定保健用食品(いわゆる「トクホ」)等は、食品表示法に規定される「食品」に該当し、その販売は軽減税率の適用対象となります。
1つの商品でも用途によって税率が変わるのは何ともややこしいですね。
取扱いには十分気をつけましょう。
おすすめの関連記事



ピックアップ
- CATEGORY
- リードブレーングループ
- 【誰でもわかる!助成金情報】
- 今月の代表あいさつ
- リードブレーンBPO株式会社
- リードブレーン株式会社
- リードブレーン社会保険労務士法人
- リードブレーン行政書士法人
- お知らせ
- ピックアップ
テーマ
- 取引
- 取引形態
- 取引先
- 賃上げ
- キャリアアップ助成金
- 収益向上
- 関連法規制
- 法規制
- 業務改善助成金
- 正社員化コース
- 法規
- 美容院
- 新規開拓
- 補助金
- 外国人
- 融資
- 特色
- エステ
- インボイス
- 施策
- 焼肉店
- 主要地域分布
- 供給
- #社労士
- 労務手続き
- 居酒屋
- 定義
- 展望
- エステティックサロン
- 働き方改革推進支援助成金
- スポット
- 特徴
- 需要
- 平均
- 健全化
- 労務
- スポロム
- 市場規模
- 海外展開
- 経営形態
- 苦情
- 労働時間短縮・年休促進支援コース
- 労務顧問
- 分布
- 将来性
- 決算
- 制度改正
- 資金調達
- リスク
- 動向
- 財務諸表
- 経営者
- 取組み
- BPO
- 変化
- 財務
- 取引推進
- 今後
- 給与計算
- 課題
- 安全性
- 投資制度
- 業務
- 対策
- 特性
- 大衆食堂
- 関連法規
- メニュー
- 外注
- 審査
- 価格
- 理容店
- 財務状況
- AI
- 資金
- 業務内容
- 主要地域
- 会計
- 職場
- キャッシュフロー
- 用語
- 料金
- 助成金
- 就業規則