
令和2年分年末調整の変更ポイント ③所得金額調整控除の創設 ④ひとり親控除の新設及び寡婦(寡夫)控除の見直し
2020.10.05
リードブレーン株式会社
テーマ:
令和2年分年末調整の変更ポイント ③所得金額調整控除の創設 ④ひとり親控除の新設及び寡婦(寡夫)控除の見直し
3、所得金額調整控除の創設
平成30年度の税制改正で、年収850万円を超えると所得税が増税となることを受け、介護や子育て世代の負担が増えないよう、新しく「所得金額調整控除」という控除が創設されることになりました。
給与収入850万円超で以下のいずれかに該当する従業員は、年末調整で給与所得から調整控除されます。
(イ)本人が特別障害者である場合
(ロ)23歳未満の扶養親族がいる場合
(ハ)特別障害者である同一生計配偶者または扶養親族がいる場合
控除額の算出には、以下の計算式を用います。ただし、年収1,000万円を超える場合は、「給与等の収入
| 控除額 = {給与等の収入金額(年収)- 850万 } × 10% |
(年収)」は一律1,000万円で計算します。
年末調整でこの適用を受ける場合、別途、「所得税額調整控除申告書」の提出が必要になります。
4、ひとり親控除の新設及び寡婦(寡夫)控除の見直し
これまで(夫)控除は、離婚や死別によって配偶者がいなくなった人に適用されており、未婚の場合は適用されていませんでした。
今回の改正により、婚姻歴、性別によらず、すべてのひとり親に対してひとり親控除が適用されます。
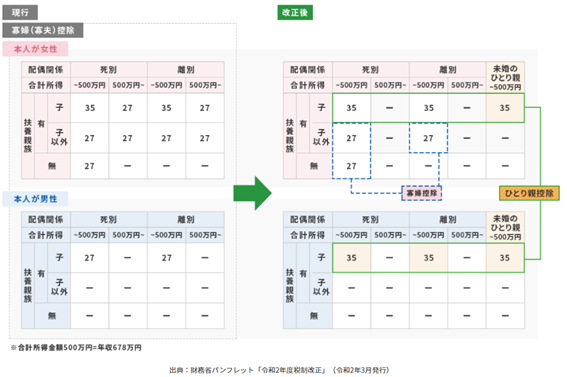
以下のすべてに該当するひとり親について、ひとり親控除を適用します。この際、婚姻歴や性別に関わらず控除額は同額となります。
・生計を一にする子を有すること(総所得金額等が48万円以下)
・所得が500万円(給与収入678万円)以下であること
・住民票の続柄に「未届の夫」「未届の妻」など事実婚の記載がないこと
ひとり親控除の適用を受けられる人
| 受けられる人 |
令和元年(2019年)分までの控除額 |
令和2年(2020年)分までの控除額 |
備考 |
| 未婚のひとり親 | 0円 | 35万円 | 新設 |
| 寡夫控除を受けていた人 | 27万円 | 35万円 | 増額 |
| 特別の寡婦控除を受けていた人 | 35万円 | 35万円 | 変わらず |
また、ひとり親控除の対象とならない、配偶者と離婚・死別して扶養親族がいない/子以外の扶養親族がいる単身女性には「寡婦控除」が適用されます。
今回の改正により、寡婦控除にも所得金額や事実婚に関する条件が設けられました。適用条件は以下になります。
・所得が500万円(給与収入678万円)以下であること
・住民票の続柄に「未届の夫」「未届の妻」など事実婚の記載がないこと
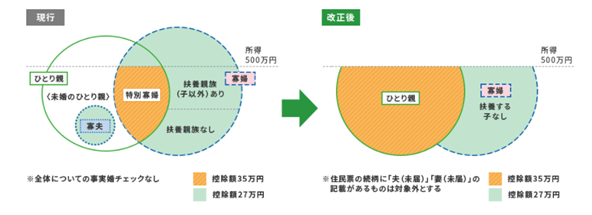
出典:財務省パンフレット「令和2年度税制改正」(令和2年3月発行)
 |
|
おすすめの関連記事


ピックアップ
- CATEGORY
- リードブレーングループ
- 【誰でもわかる!助成金情報】
- 今月の代表あいさつ
- リードブレーンBPO株式会社
- リードブレーン株式会社
- リードブレーン社会保険労務士法人
- リードブレーン行政書士法人
- お知らせ
- ピックアップ
テーマ
- 分布
- 将来性
- 決算
- 制度改正
- 資金調達
- リスク
- 動向
- 財務諸表
- 経営者
- 取組み
- BPO
- 変化
- 財務
- 取引推進
- 今後
- 給与計算
- 課題
- 安全性
- 投資制度
- 業務
- 対策
- 特性
- 大衆食堂
- 関連法規
- メニュー
- 外注
- 審査
- 価格
- 理容店
- 財務状況
- AI
- 資金
- 業務内容
- 主要地域
- 会計
- 職場
- キャッシュフロー
- 用語
- 料金
- 助成金
- 就業規則
- 取引
- 取引形態
- 取引先
- 賃上げ
- キャリアアップ助成金
- 収益向上
- 関連法規制
- 法規制
- 業務改善助成金
- 正社員化コース
- 法規
- 美容院
- 新規開拓
- 補助金
- 外国人
- 融資
- 特色
- エステ
- インボイス
- 施策
- 焼肉店
- 主要地域分布
- 供給
- #社労士
- 労務手続き
- 居酒屋
- 定義
- 展望
- エステティックサロン
- 働き方改革推進支援助成金
- スポット
- 特徴
- 需要
- 平均
- 健全化
- 労務
- スポロム
- 市場規模
- 海外展開
- 経営形態
- 苦情
- 労働時間短縮・年休促進支援コース
- 労務顧問