
【コラム】会社成立を前提に業務上必要な財産を購入するには?
2019.09.23
リードブレーン株式会社
テーマ:
【コラム】会社成立を前提に業務上必要な財産を購入するには?
会社成立を前提に業務上必要な財産を購入するには?
事例
部品を製造販売する株式会社を設立しますが、製造工場の敷地と建屋を2,000万円で、また部品の製造に必要な特許権を400万円で、それぞれ会社成立後に譲り受ける契約を成立前に締結しておくことはできるのでしょうか。あるいは、会社成立前に譲り受けてしまうこともできるのでしょうか。
ポイント
実務解説
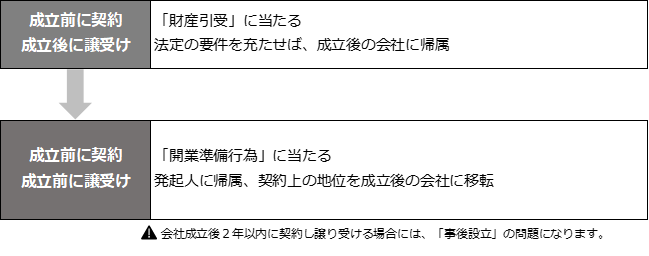
会社の事業に必要な財産を譲り受ける契約を会社成立前に締結し、成立後に譲り受ける場合は「財産引受」に当たり、成立前に譲り受ける場合は「開業準備行為」に当たります。
財産引受
現物出資では、定款への記載、検査役による調査、設立時取締役の調査という手続を踏む必要があります。
(1)定款への記載
株式会社の成立後に譲り受けることを約した財産とその価額、譲渡人の氏名・名称を定款に記載しなければなりません(会社28二)。
その趣旨は、譲り受ける財産が過大評価されて他の株主や債権者が害されること、現物出資の規制が潜脱されることを防ぐことにあります。
(2)検査役の調査
財産引受について定款に記載したときは、発起人は、公証人による定款の認証後遅滞なく、裁判所に検査役の選任を申し立てなければなりません(会社33①)。
裁判所が選任した公正中立な立場の検査役は、必要な調査を行い、結果を裁判所に報告します(会社33④)。
裁判所は、財産引受の定款記載事項を不当と認めたときは、これを変更する決定をします(会社33⑦)。この決定により定款は強制的に変更されます。
(3)検査役の調査が免除される場合
①財産引受する財産の定款に定めた価額の総額が500万円を超えない場合、②財産引受する財産が市場価格のある有価証券であって、定款に定めた価額が市場価格を超えない場合、③財産引受する財産の定款に定めた価額が相当であることにつき弁護士・公認会計士・税理士の証明(不動産の場合には不動産鑑定士の鑑定評価)を受けた場合には、検査役の検査は不要になります(会社33⑩)。
本事例では、財産引受の総額が2,400万円なので上記①は適用されません。製造工場と特許権のいずれについても、上記③の弁護士等の証明を受けるか、検査役の調査を受けることになります。
開業準備行為
発起人が行った開業準備行為の効果は、発起人に帰属しますが、発起人から成立後の会社への契約上の地位移転を契約相手が合意した場合に限り、成立後の会社に帰属すると解されます。
したがって、開業準備行為の効果は当然に成立後の会社に帰属するものと誤解しないよう、発起人も契約相手も注意が必要です。
現物出資は出資でありできる者が発起人に限られますが、財産引受けは通常の売買契約と同様のため、発起人以外でも可能です。
おすすめの関連記事


ピックアップ
- CATEGORY
- リードブレーングループ
- 【誰でもわかる!助成金情報】
- 今月の代表あいさつ
- リードブレーンBPO株式会社
- リードブレーン株式会社
- リードブレーン社会保険労務士法人
- リードブレーン行政書士法人
- お知らせ
- ピックアップ
テーマ
- 取引
- 取引形態
- 取引先
- 賃上げ
- キャリアアップ助成金
- 収益向上
- 関連法規制
- 法規制
- 業務改善助成金
- 正社員化コース
- 法規
- 美容院
- 新規開拓
- 補助金
- 外国人
- 融資
- 特色
- エステ
- インボイス
- 施策
- 焼肉店
- 主要地域分布
- 供給
- #社労士
- 労務手続き
- 居酒屋
- 定義
- 展望
- エステティックサロン
- 働き方改革推進支援助成金
- スポット
- 特徴
- 需要
- 平均
- 健全化
- 労務
- スポロム
- 市場規模
- 海外展開
- 経営形態
- 苦情
- 労働時間短縮・年休促進支援コース
- 労務顧問
- 分布
- 将来性
- 決算
- 制度改正
- 資金調達
- リスク
- 動向
- 財務諸表
- 経営者
- 取組み
- BPO
- 変化
- 財務
- 取引推進
- 今後
- 給与計算
- 課題
- 安全性
- 投資制度
- 業務
- 対策
- 特性
- 大衆食堂
- 関連法規
- メニュー
- 外注
- 審査
- 価格
- 理容店
- 財務状況
- AI
- 資金
- 業務内容
- 主要地域
- 会計
- 職場
- キャッシュフロー
- 用語
- 料金
- 助成金
- 就業規則