コラム

COLUMN

UPSIDER(法人カード)のメリット・デメリットを評判をもとに調査【2026年11月最新】還元率や審査内容も解説

UPSIDERカードは、独自の与信モデルを採用しており、通常のポイント還元率が1.0%〜1.5%(※)と比較的高い点が特徴の法人カードです。

(※2026年11月時点 公式サイトに記載)

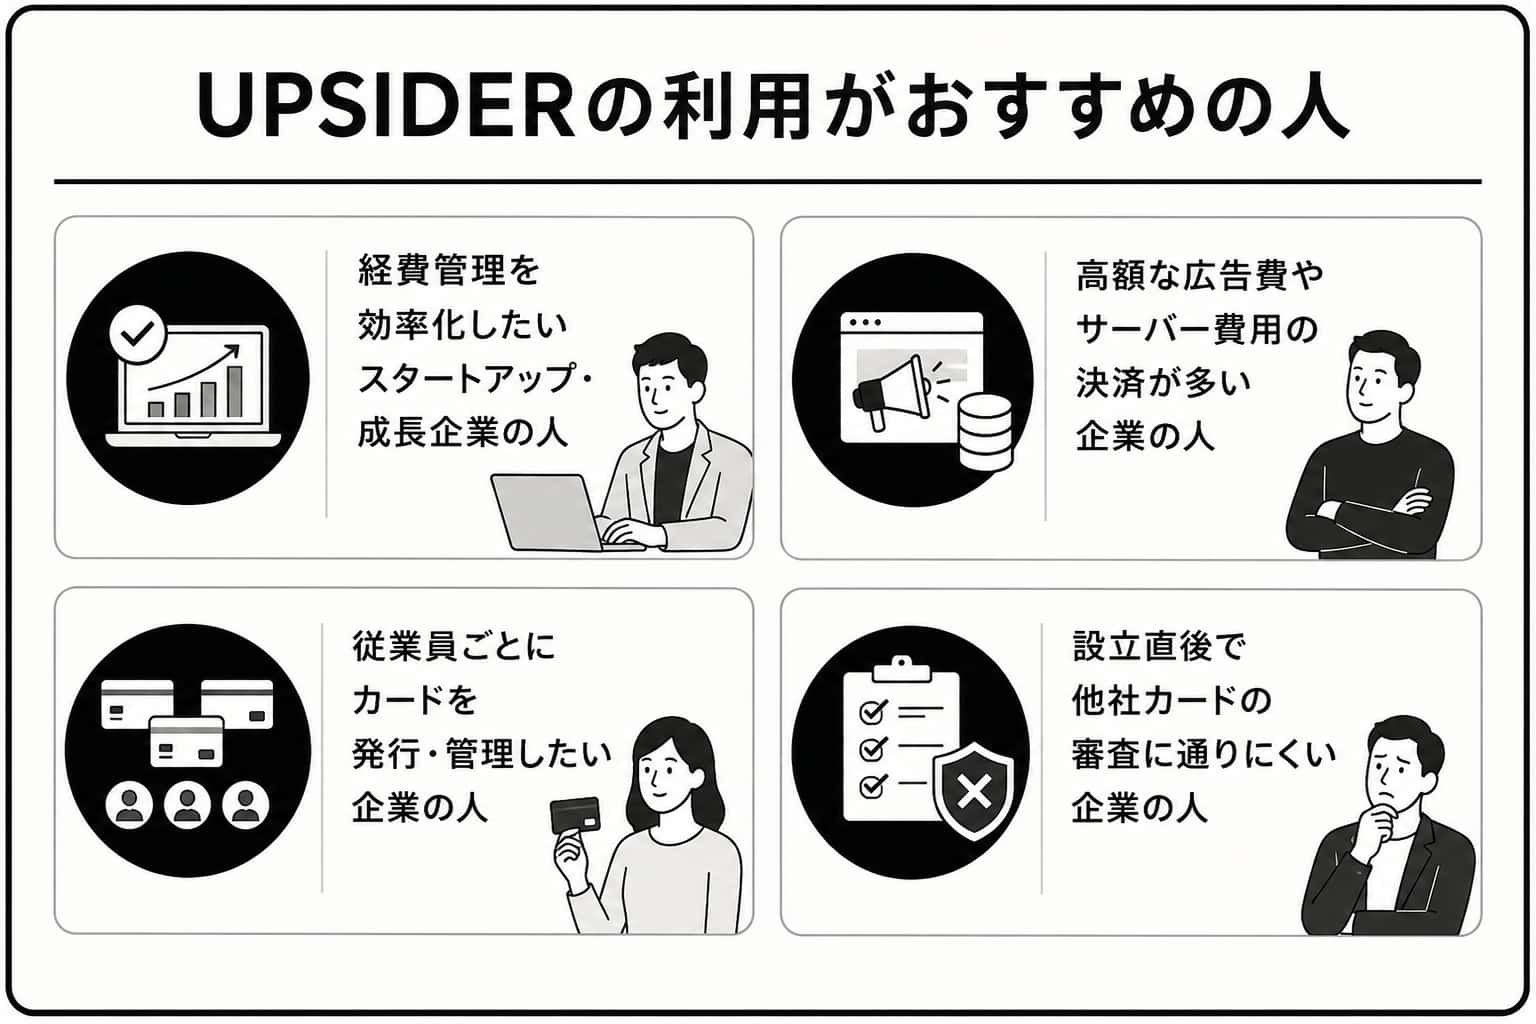
上記の利点から、UPSIDERは以下のような法人におすすめです。

UPSIDERがおすすめできる法人

  • 経費管理を効率化したいスタートアップ・成長企業
  • 高額な広告費やサーバー費用の決済が多い企業
  • 従業員ごとにカードを発行・管理したい企業

上記のような声がある一方で、以下のようなデメリット・悪い口コミも一部あります。

上記のデメリットを踏まえると、以下のような法人にはおすすめしにくいです。

UPSIDERがおすすめできない法人

  • 旅行保険などの付帯サービスを重視する企業
  • Visa以外の国際ブランドを利用したい企業
  • 個人事業主やフリーランス

上記に当てはまる方には、UPSIDERよりも以下の法人カードの検討がおすすめと言えます。

サービス名 おすすめポイント
三井住友カード ビジネスオーナーズ ・年会費永年無料でETCカードを発行できる(※)
・海外旅行傷害保険が最高2,000万円(※2)まで利用付帯
・個人事業主も発行可能
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード ・海外旅行傷害保険が最高1億円(※3)、国内旅行傷害保険が最高5,000万円(※4)まで利用付帯
・年会費469米ドル相当(※5)のプライオリティ・パスが無料付帯し、セゾンプラチナコンシェルジュも利用可能

(※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込))
(※1~5 2026年11月時点 公式サイトに記載)

UPSIDERカード(アップサイダー)とは?概要(還元率・年会費)を解説

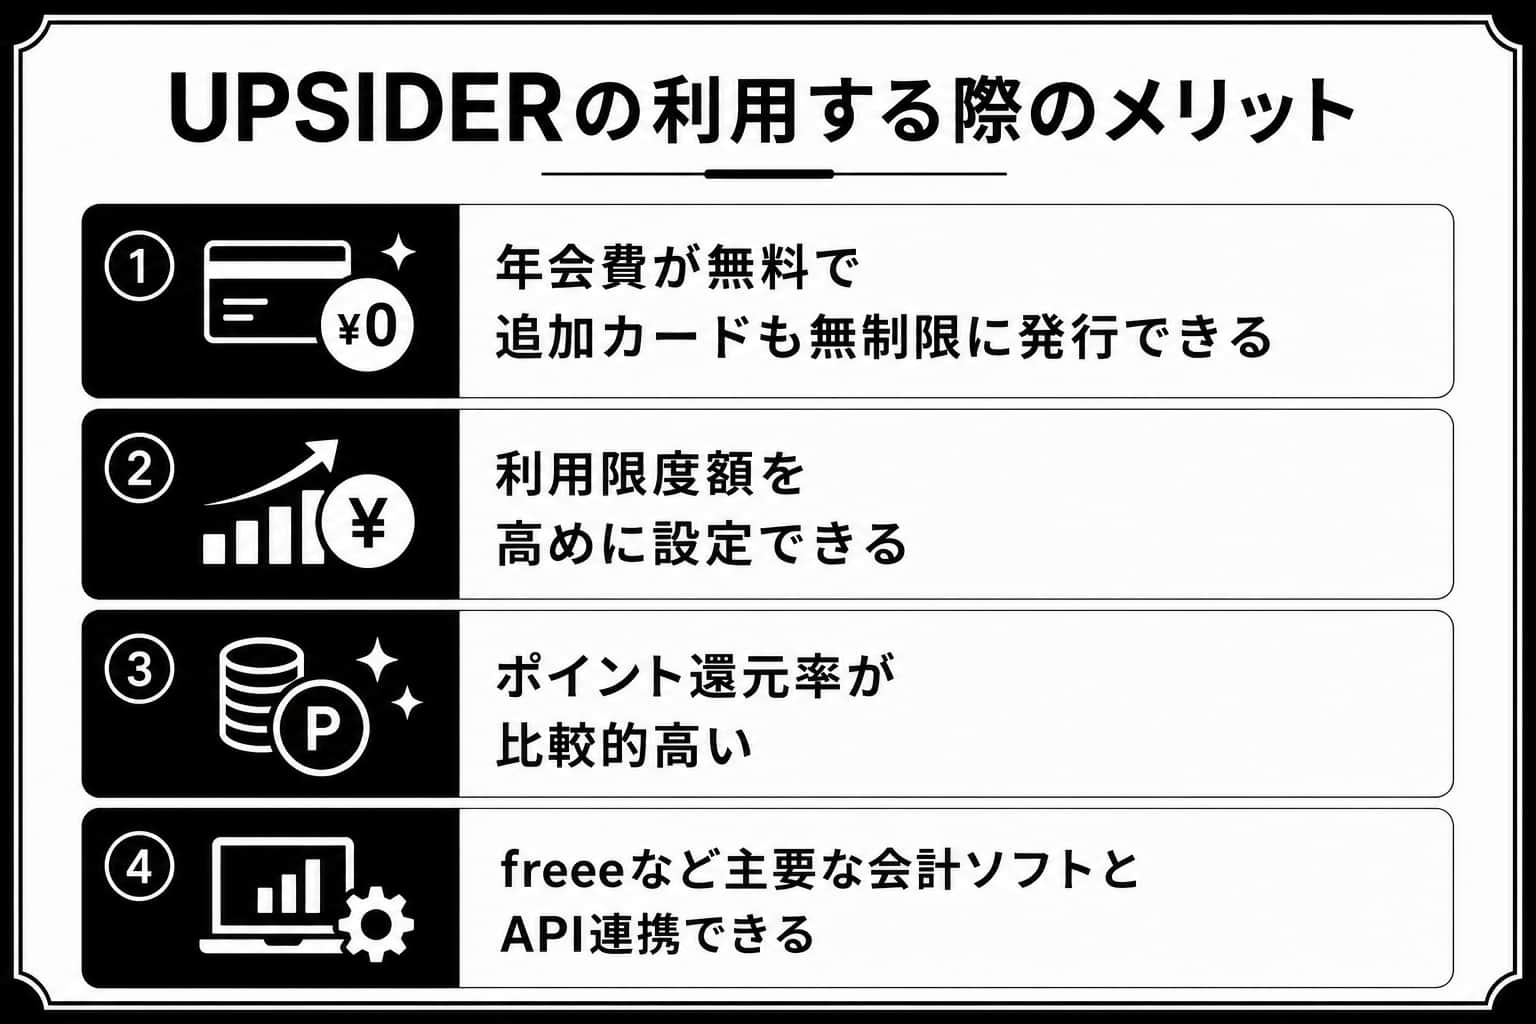
UPSIDERを利用する際のメリット

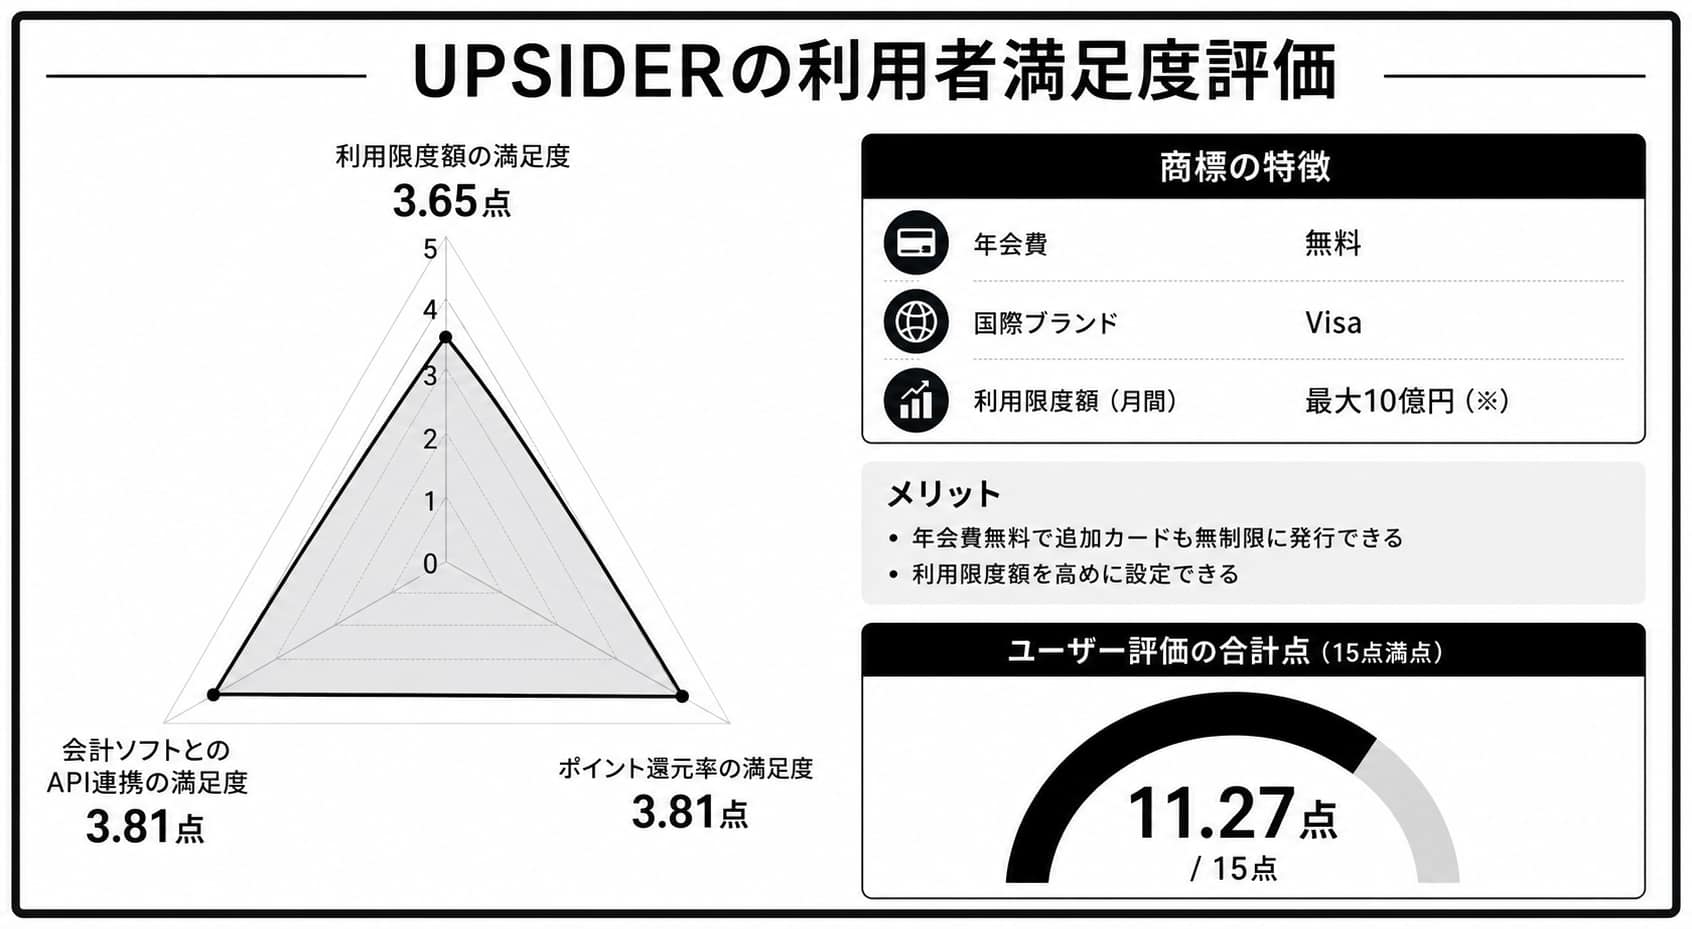
UPSIDERに関するレーダーチャート※レーダーチャートの詳細はこちら

UPSIDERの利用がおすすめの人

UPSIDERカードは、2018年に創業した株式会社UPSIDERが手がける法人専用のクレジットカードです。

UPSIDERカードの特徴として、独自の与信モデルを活用しており、月間の利用枠を最大10億円(※)まで設定できる点が挙げられます。

高額で利用できる可能性があるため、広告費や仕入れなど高額な経費決済にも柔軟に対応可能です。

また、UPSIDERカードは年会費・発行手数料が一切不要です。

バーチャルカードやリアルカードを枚数の制限なく追加で作成できるため、組織全体の経費管理を一元化しやすいサービスです。

(※2026年5月時点 公式サイトに記載)

運営会社 株式会社UPSIDER
設立年 2018年5月
年会費(※1) 無料
発行手数料(※2) リアルカード・バーチャルカードともに無料
国際ブランド Visa(Visaタッチ決済対応)
ポイント還元率(※3) 基本1.0%〜1.5%(一部利用先を除く)
利用限度額(月間)(※4) 最大10億円
追加カード発行枚数(※5) 無制限(※当社都合により制限される場合あり)
カードの種類 リアルカード・バーチャルカード・オンデマンドカード
支払いサイクル 月末締め・翌月20日払い(※銀行振込の場合は翌月15日払い)
申込対象 独自ドメインのメールアドレスを持つ法人(※個人事業主は利用不可)
会計ソフト連携 freee会計・マネーフォワードクラウド会計・マネーフォワードクラウド会計プラス・勘定奉行クラウド・弥生会計クラウド・PCAクラウド
不正利用時の補償(※6) 最大2,000万円
ETCカード 無料 ※発行手数料は (550円(税込)/枚)かかります。

(※1~6 2026年5月時点 公式サイトに記載)

株式会社UPSIDERの会社概要

株式会社UPSIDERは、2018年5月に設立された法人間決済サービスの企画・運営を手がける企業です。

代表者は宮城 徹氏で、本社を東京都港区六本木に構えています。

資本金はグループ連結で約142億円(※)にのぼり、主要株主は株式会社UPSIDERホールディングスです。

「挑戦者を支える世界的な金融プラットフォームを創る」ことをモットーに、複数の金融サービスを提供しています。

また、前払式支払手段(第三者型)発行者として関東財務局に登録されています。

PCI DSS v4.0.1認定やISMS認証も取得済みのため、セキュリティ面での信頼性も確保されていると言えるでしょう。

(※2026年5月時点 公式サイトに記載)

カード限度額が最大10億円!(※)

(※公式サイトに記載)

UPSIDERカードの基本情報とプラン

UPSIDERカードは年会費・発行手数料がかからず、追加カードも何枚でもタダで作成できる法人専用のクレジットカードです。

国際ブランドはVisaに対応しており、Visaタッチ決済や3Dセキュア認証にも対応しているため、国内外のVisa加盟店で幅広く使えます。

支払いは月末締め・翌月20日払いの口座振替が基本であり、銀行振込の場合は翌月15日が支払期日となっています。

利用可能なプランは「後払い(クレジット)」と「保証金プラン(前払い)」の2種類があります。

後払いプランは与信審査を経て利用する方式、保証金プランは事前入金した分のみ利用できる審査不要の方式です。

ポイント還元率は1.0%〜1.5%(※)で、決済確定分のポイントが毎月1日に付与され、請求額から引かれる仕組みとなっています。

(※2026年5月時点 公式サイトに記載)

カードの種類(リアル・バーチャル・オンデマンド)

UPSIDERカードには、リアルカード・バーチャルカード・オンデマンドカードの3種類があります。

それぞれの特徴は以下のとおりです。

リアルカード ・物理的なプラスチックカードで実店舗でも利用可能
・審査完了後に発行リクエストを行い、最短3営業日(※)で届く
バーチャルカード ・管理画面から即時発行できるオンライン専用のバーチャルカード
・物理カードが不要なため紛失リスクがなく、主にネット決済で活用される
オンデマンドカード ・利用先や金額、有効期限を指定して発行する使い切り型のバーチャルカード
・業務委託先への一時的なカード発行など、限定的な用途に適している

(※2026年5月時点 公式サイトに記載)

用途や利用シーンに応じてこれらを使い分けることで、経費管理の柔軟性とセキュリティの両立が図れるでしょう。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

UPSIDERカードの良い口コミ・評判・メリット

年会費が無料で追加カードを無制限に発行できる

UPSIDERカードは年会費・発行手数料がともにかからないため、導入時のコスト負担を気にする必要がありません。

さらに、UPSIDERカードはリアルカード・バーチャルカードを問わず作成枚数に制限が設けられておらず、部署や従業員ごとにカードを分けて運用できます。

従業員の人数が増えた段階でもカード追加にかかる費用が発生しないため、これから成長を見込める企業でも経費管理を一元化しやすくなるでしょう。

自社調査による口コミでも、社員数の増減にかかわらず維持費がかからない点を評価する声が見受けられます。

なお、公式サイトには「当社都合により制限させていただく場合がある」との記載があるため、大量発行を検討する場合は事前に確認しておくと安心感があるでしょう。

  • UPSIDERカード利用者の声(自社調査)

    年会費が永年無料で、従業員向けの追加カードもコストを気にせず発行できるのが非常にありがたいです。事業拡大に合わせて枚数を増やしても維持費が一切かからないため、スタートアップにとって心強い味方です。

  • UPSIDERカード利用者の声(自社調査)

    年会費が無料または低コストで、追加カードも発行しやすい点が魅力。人数が増えてもコストを抑えられ、スタートアップでも導入しやすいと感じました。

利用限度額を高めに設定できる

UPSIDERカードはオリジナルの与信システムを導入しており、月間の利用枠を最大10億円(※)まで引き上げられるのが大きな強みです。

銀行口座の残高や入出金データをもとに審査が行われるため、設立から間もない企業でも比較的大きな利用枠を確保できる可能性があります。

広告出稿や大口の仕入れなど、まとまった経費の支出が必要な場面で決済エラーを気にせず取引を進められるのは、事業のスピードを落とさないために重要なポイントと言えるでしょう。

利用者からも、従来のカードでは得られなかった高い限度額が資金繰りの安定につながったという声が届いています。

設定された枠で不足する場合は前払いとの併用も可能なため、柔軟な資金運用を実現しやすい仕組みです。

(※2026年5月時点 公式サイトに記載)

  • UPSIDERカード利用者の声(自社調査)

    広告費や機材購入で高額な支払いが必要な際も、十分な限度額が確保されているため支払いが滞る心配がありません。銀行残高に連動した枠の設定など、柔軟な仕組みのおかげで円滑な資金運用ができて助かっています。

  • UPSIDERカード利用者の声(自社調査)

    利用限度額が高く設定できるため、大きな仕入れや広告費の支払いにも対応できるのが便利。資金繰りに余裕が生まれる点が大きなメリットです。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

freeeなど主要な会計ソフトとAPI連携できる

UPSIDERカードは「freee会計」や「マネーフォワードクラウド会計」など、主要な会計ソフト6種類(※)とのAPI連携に対応しています。

連携後は決済データがリアルタイムで会計ソフト側に反映されるため、手入力による転記作業や入力ミスを減らすことが期待できます。

月次決算のスピードアップにつながるのみでなく、常に最新の収支状況を把握できる点は経営判断にもプラスに働くでしょう。

利用者の声でも、仕訳の自動提案により経理初心者でも正確に処理できるようになったとの評価が見られます。

CSVでの明細出力にも対応しているため、連携対象外のソフトを利用している場合でもデータ取り込みができます。

(※2026年5月時点 公式サイトに記載)

  • UPSIDERカード利用者の声(自社調査)

    API連携により明細が自動で会計ソフトに反映されるため手入力のミスがなくなり、記帳業務が劇的に楽になりました。リアルタイムで収支を把握できるので、月末の決算作業もスムーズに完了し、大変重宝しています。

  • UPSIDERカード利用者の声(自社調査)

    会計ソフトと自動連携できるため、明細入力の手間がほぼ不要になり作業効率が大幅に向上。リアルタイムで経費管理できる点も便利でした。

ポイント還元率が比較的高い

UPSIDERカードの基本還元率は1.0%〜1.5%(※)となっており、他社の法人カードと比較して高めになっています。

具体的には、多くのビジネスカードでは還元率が0.5%前後にとどまるケースが多いなか、その約2倍の還元を受けられるのは経費削減の面で大きなアドバンテージです。

そのため、毎月の広告費やクラウドサービス利用料など支出額が大きい企業ほど、キャッシュバックの恩恵を実感しやすくなるでしょう。

口コミでは、経費をカードに集約することで想定以上にポイントが貯まったという実感の声も見られました。

なお、獲得したポイントは翌月の請求額から引かれるキャッシュバック方式のため、交換手続きなどの手間がかかりません。

(※2026年5月時点 公式サイトに記載)

  • UPSIDERカード利用者の声(自社調査)

    経費をこのカードに集約するだけで想像以上にポイントが貯まり、備品購入の足しにできるのが嬉しいです。還元率が高いため、現金振込よりも圧倒的にお得感があり、経費削減ができる点に非常に満足しています。

  • UPSIDERカード利用者の声(自社調査)

    利用金額に応じてポイントが貯まるため、日常の経費支払いでも無駄にならず、実質的なコスト削減につながりました。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

設立直後の企業でも独自の与信審査で発行できる

UPSIDERカードは決算書や登記簿謄本の提出が不要で、銀行口座の入出金情報をベースとした独自の審査が行われる仕組みです。

創業間もない段階では財務実績が十分に蓄積されていないケースが多いものの、この独自の審査基準によりスタートアップでもカードを取得できる可能性があります。

事業の立ち上げ期から法人カードを導入することで、個人クレジットカードでの立て替えや現金管理の負担を早期に解消できるのは大きな利点です。

実際に、決算書なしで迅速に審査を通過できたことに驚いたという口コミもあります。

なお、後払いプランに加えて前払い(保証金)プランも用意されており、与信審査に不安があるケースでもカードを使い始めることができます。

  • UPSIDERカード利用者の声(自社調査)

    会社設立直後で実績が乏しい時期でも、決算書不要で迅速に審査を通過できたことに驚きました。創業期の資金繰りや決済手段の確保に苦労していた中、すぐにビジネス用カードを持てたことは大きな支えとなりました。

  • UPSIDERカード利用者の声(自社調査)

    設立間もない状態でもスムーズに審査が進み、カード発行までが早かったため、事業初期の資金管理に役立ちました。

証憑のアップロードがスマホやSlackで簡単にできる

UPSIDERカードでは、iOSやAndroidのアプリに加えてSlackやWeb管理画面からもエビデンスを送付できるため、利用シーンを選ばず処理が可能です。

レシートや請求書をスマートフォンのカメラで撮影するのみで決済情報と紐づけられるため、手書きの記録や紙書類の保管が不要になります。

経費を使ったその場で証憑提出が完了するため、あとからまとめて処理する煩わしさがなくなり、記録漏れや紛失のリスクも抑えられるでしょう。

口コミでも、外出先の隙間時間に処理が終わりレシートを溜め込むストレスがなくなったとの感想が寄せられています。

さらに、未提出の決済を一覧化してワンクリックでリマインドを送れる機能も備わっており、経理担当者の確認作業の効率化にも寄与します。

  • UPSIDERカード利用者の声(自社調査)

    スマホアプリから領収書を撮影してアップロードするだけで、決済履歴と紐付けられるのが非常に便利です。外出先でも隙間時間で処理が完了するため、レシートを溜め込むストレスから解放され紛失リスクも減りました。

  • UPSIDERカード利用者の声(自社調査)

    領収書をスマートフォンで撮影してすぐアップロードできるため、後からまとめる手間が減り管理がしやすくなりました。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

各種制度・法制度に対応している

UPSIDERカードは「電子帳簿保存法」と「インボイス制度」の両方が可能となっています。

アップロードされたエビデンスが、各制度の条件と合致しているかをシステムが自動でチェックしてくれます。

さらに、適格請求書であるかどうかの確認も自動化されているため、手作業で一件ずつチェックする負担を軽減できるのが特長です。

法改正への対応に不安を抱える経理担当者にとって、制度準拠の確認作業がカード側で完結する点は心強い要素になるでしょう。

口コミでも、専門的な知識がなくても適切に運用できているという声が上がっています。

加えて、判定結果に応じて税区分が自動で選択される仕組みも整っており、仕訳作業の省力化が見込めます。

  • UPSIDERカード利用者の声(自社調査)

    複雑なインボイス制度や電子帳簿保存法への対応がシステム上で完結するため、法改正への不安が解消されました。適格請求書の判定や保管が自動化されており、専門知識がなくても適切に運用できる点が大きな利点です。

  • UPSIDERカード利用者の声(自社調査)

    制度に対応した形でデータ管理ができるため、法改正への不安が減り、安心して経理処理を進めることができました。

不正利用時に補償がある

UPSIDERカードにはカードの紛失・盗難・不正利用に対して最大2,000万円(※1)までの補償制度が設けられており、万が一のリスクに備えることができます。

また、UPSIDERカードでは不審な決済を検知した際に迅速に対応できるサポート体制が整っているため、オンラインでの取引が中心の企業でも安心感を持って利用を続けられるでしょう。

加えて、カードごとに利用先を260以上(※2)のサービスから絞り込める機能も備わっているため、そもそも不正が発生しにくい環境を構築できるのもUPSIDERカードの強みです。

口コミにおいても、補償制度があることで従業員へカードを配布する際の心理的なハードルが下がったという評価が見られました。

さらに、公認会計士によるサポート体制も用意されており、経理やセキュリティ面での不安を相談できる点も心強いポイントです。

(※1~2 2026年5月時点 公式サイトに記載)

  • UPSIDERカード利用者の声(自社調査)

    万が一の盗難や不正検知時のサポート体制が手厚く、不審な決済は即座に通知・ブロックされるため安心です。不正利用分もしっかり補償対象となるため、従業員にカードを渡す際の心理的なハードルが下がりました。

  • UPSIDERカード利用者の声(自社調査)

    不正利用に対する補償が用意されていることで、万が一の際にも安心してカードを利用できる点が良かったです。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

UPSIDERカードの悪い口コミ・評判・デメリット

個人事業主は申し込み・発行できない

UPSIDERカードは法人格を持つ企業のみが申込対象であり、個人事業主やフリーランスは使えない点がデメリットとして挙げられます。

独自ドメインのメールアドレスを保有する法人代表者であることが申込要件のため、法人化前の段階では事業用とプライベートの支払いをカードで分けたくても選択肢に入りません。

もっとも、個人事業主向けに年会費無料で利用できるビジネスカードは他社から複数提供されているため、法人化するまでの代替手段は確保しやすい状況です。

口コミでも、法人化前の重要な時期にこそ使いたかったという声が一部見られました。

まだ法人設立の予定がなく、当面は個人事業で活動を続ける予定の方にはUPSIDERカードは適していないでしょう。

  • UPSIDERカード利用者の声(自社調査)

    事業を始めたばかりの個人事業主として申し込みたかったのですが、対象外と知り落胆しました。
    法人化する前の重要な時期にこそ活用したかったサービスなので、門前払いされるような仕組みには疎外感を感じます。

  • UPSIDERカード利用者の声(自社調査)

    法人限定のため、個人事業主の段階では申し込みできず、事業形態によっては利用したくても使えない点が残念でした。。

国際ブランドはVisaのみの対応

UPSIDERカードで選択できる国際ブランドはVisaのみであり、MastercardやJCBなど他ブランドを指定することはできません。

Visa対応店舗は世界的に見ても多いものの、一部の海外サービスや国内の特定店舗ではVisa非対応のケースも存在します。そのため、決済手段が制限される場面がゼロとは言い切れないでしょう。

一方で、Visaは世界中の加盟店数が多いブランドであるため、通常のビジネス利用で困る場面は少ないと考えられます。

自社調査でも、出先でVisa非対応の店舗に遭遇し困ったという意見が一部見られました。

特定のサービスや取引先がMastercardやJCBのみに対応している企業の場合、UPSIDERカードのみでは対応しきれない場面が生じる可能性があります。

  • UPSIDERカード利用者の声(自社調査)

    Masterも使えるならいいのですが、VISAのみだとやはり不便さを感じます。出先で困ることが多いです。

  • UPSIDERカード利用者の声(自社調査)

    Visaのみの対応のため、店舗によっては使えない場面があり、他ブランドも選べるとより柔軟に使えると感じました。

優待特典や旅行保険などの付帯サービスが少ないという声が一部ある

UPSIDERカードには旅行傷害保険や空港ラウンジの利用権、ショッピング保険などの他法人カードに多く見られる付帯特典が備わっていません。

出張の多い企業では別途旅行保険へ入ることが求められるため、その分の労力やコストが追加で発生してしまう点はデメリットといえるでしょう。

ただし、年会費が完全無料である点を踏まえると、コストをかけずに経費管理の効率化に特化したカードとして割り切って活用する方法も考えられます。

口コミにおいても、年会費無料である以上は付帯サービスの薄さは仕方ないという意見が見られました。

出張時の保険や空港サービスなどカードの付加価値を重視して選びたい企業には、UPSIDERカードは物足りなさを感じる可能性があります。

  • UPSIDERカード利用者の声(自社調査)

    やはり年会費無料だけにサービスの充実がないのも仕方ないかな?とも思います。特典なにか一つでもつけてほしいです。

  • UPSIDERカード利用者の声(自社調査)

    優待特典や旅行保険などの付帯サービスが少なく、カードの付加価値がやや物足りない印象。ビジネス用途でもメリットが限定的に感じました。

ポイントの使い道が限られる

UPSIDERカードのポイントは翌月の請求額から自動で差し引かれるキャッシュバック方式に絞られており、マイルや他サービスのポイントへの変換には対応していません。

他社カードでは貯まったポイントを商品券や航空マイルなど多彩な交換先から選べるケースもあるため、選択肢の少なさに不満を感じる利用者も一定数いると言えます。

一方で、自動キャッシュバックはポイント交換の申請手続きが一切不要という利点があり、管理の手間を省きたい企業にとってはメリットとなり得る側面もあります。

自社調査の口コミにおいても、せっかく高還元率で貯まっても使い道が限定的なのは残念だという声が一部寄せられていました。

ポイントをマイルや景品に交換して幅広く活用したいと考えている企業には、UPSIDERカードの還元の仕組みは適さないケースがあります。

  • UPSIDERカード利用者の声(自社調査)

    貯まったポイントの交換先が限定的で、他社のようにマイルや共通ポイントへ移行できないのが残念です。
    経費削減のために還元率を期待して利用しているのに、出口の選択肢が少ないことでお得感が半減しています。

  • UPSIDERカード利用者の声(自社調査)

    ポイントの使い道が限られており、自由度が低いと感じる場面がある。現金同様に使えない点や選択肢の少なさがやや不便に感じました。

UPSIDERカードの利用がおすすめの法人

経費管理を効率化したいスタートアップ・成長企業

経費処理の手間を減らしたいスタートアップや成長フェーズの企業には、UPSIDERカードの導入が適しています。

UPSIDERカードはfreee会計やマネーフォワードなど会計サービスとAPI連携しており、決済データが随時反映されるため、手入力による転記作業を省略できます。

加えて、証憑のアップロードがスマホやSlackから可能なため、従業員が経費を使った直後に証拠書類を提出できる仕組みが整っています。

こうした機能により、月次決算を早期化したい企業や経理担当者の負担を軽減したい企業にとって、業務効率の向上を実感しやすいカードと言えるでしょう。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

高額な広告費やサーバー費用の決済が多い企業

広告運用やクラウドインフラの費用など、毎月まとまった金額の決済が発生する企業にはUPSIDERカードが向いています。

月間の利用枠が最大10億円(※1)に設定可能なため、高額な広告費の出稿時に決済が通らないリスクを抑えられます。

通常の法人カードでは、スタートアップが使える金額は数十万円程度となってしまうケースもたびたびあります。

一方、UPSIDERカードは銀行口座の情報をもとに柔軟に金額を設定する仕組みのため、事業成長のスピードに合わせた資金運用ができます。

さらに、基本還元率が1.0%(※2)〜と高めに設定されており、高額決済ほどキャッシュバックの恩恵が大きくなる点もメリットです。

(※1~2 2026年5月時点 公式サイトに記載)

従業員ごとにカードを発行・管理したい企業

部署や従業員単位でカードを配布し、支出の可視化を図りたい企業にはUPSIDERカードが適しています。

バーチャルカード・リアルカードともに発行枚数の制限がなく、年会費・発行手数料もかからないため、人数が増えてもコストを気にせず作成できます。

さらに、カードごとに利用先を260以上(※)のサービスから絞り込めます。

日次・月次・取引ごとの上限金額や通貨の設定も可能なため、意図しない高額決済や不正利用のリスクを抑えた運用が実現します。

利用状況はリアルタイムで管理画面に反映されるため、経理担当者が個々のカードの使途を即座に把握できるのも大きな利点でしょう。

(※2026年5月時点 公式サイトに記載)

カード限度額が最大10億円!(※)

(※公式サイトに記載)

設立直後で他社カードの審査に通りにくい企業

創業間もなく、他社の法人カード審査で断られた経験のある企業にもUPSIDERカードは検討する価値があります。

従来の法人カード審査では決算書や数年分の業績が求められるケースが多い傾向にあります。

一方、UPSIDERカードでは銀行口座の入出金情報をベースにした独自の審査を採用しているため、設立直後でも通過できる可能性がある仕組みです。

さらに、与信審査が不要な前払い(保証金)プランも用意されているため、後払いプランの審査結果にかかわらずカード利用を開始できます。

創業初期から法人カードを持つことで個人の立て替え精算が不要になり、経費管理の基盤を早い段階で整えられるのは事業推進において大きなアドバンテージです。

UPSIDERカードの利用がおすすめできない法人

旅行保険などの付帯サービスを重視する企業

旅行傷害保険などの付帯特典を重視する企業には、UPSIDERカードは適していない可能性があります。

UPSIDERカードには空港ラウンジの利用権、旅行保険といった通常の法人カードに見られる特典が備わっていません。

そのため、営業や出張で車移動・飛行機移動が頻繁に発生する企業ではカバーしきれない領域が出てきます。

付帯サービスの充実度をカード選びの最優先基準に据えている場合は、これらの特典が標準装備されている他社の法人カードと比較したうえで判断するのがよいでしょう。

経費管理の効率化が主目的であれば、付帯特典のある他社カードとの二枚持ちで補完するという活用方法も選択肢に入ります。

少額決済が中心で高い限度額を必要としない企業

月々の経費が少額で、高い利用限度額をそれほど必要としない企業にとっては、UPSIDERカードの主要な強みを活かしきれない場合があります。

UPSIDERカードは最大10億円(※)の利用枠や独自の与信モデルといった大規模決済を想定した機能を強みとしています。

そのため、少額の文房具購入や飲食費程度の利用がメインの企業ではそのメリットを十分に享受しにくいでしょう。

そうした企業の場合、旅行保険やショッピング補償など付帯サービスが充実しており日常利用に適した他社カードのほうが、総合的な満足度は高くなる可能性があります。

今後事業拡大に伴い決済額が増えるタイミングで、改めてUPSIDERカードの利用を検討するのも一つの方法です。

(※2026年5月時点 公式サイトに記載)

Visa以外の国際ブランドを利用したい企業

MastercardやJCBなど、Visaを含まないその他の国際ブランドでの決済を必要としている企業にはUPSIDERカードは不向きです。

UPSIDERカードで選択できるブランドはVisaのみであるため、取引先や使いたいサービスがMastercard・JCBにしか未対応のケースには別のカードを用意する必要があります。

Visa加盟店は世界的に広く普及しているため、多くの決済シーンでは問題になりにくいものの、特定の海外サービスや一部の国内店舗ではVisa非対応のケースも存在するため注意が必要です。

ブランドの選択肢を広く確保しておきたい企業は、複数ブランドに対応した他社カードを軸に検討するほうが安心感があるでしょう。

個人事業主やフリーランス

個人事業主やフリーランスの方は、UPSIDERカードに申し込むことができません。

UPSIDERカードは法人格を持つ企業専用のカードであり、申込時には独自ドメインのメールアドレスが必要なため、個人で事業を営んでいる段階では対象外となります。

なお、個人事業主向けに年会費無料で発行でき、還元率やサービス内容が充実したビジネスカードは他社から複数提供されているため、自身の事業形態に合った選択肢を検討するのがよいでしょう。

将来的に法人化を予定している場合は、設立後にUPSIDERカードの導入を改めて検討すると良いでしょう。

UPSIDER以外のおすすめ法人カード

三井住友カード ビジネスオーナーズ
三井住友ビジネスオーナーズ出典:三井住友カード ビジネスオーナーズ

三井住友カード ビジネスオーナーズとは

三井住友カード ビジネスオーナーズは、三井住友カード株式会社が提供する年会費永年無料の法人カードで、2021年から発行が開始されたビジネス向けのサービスです。

年会費(※1) 永年無料
国際ブランド Visa・Mastercard
ポイント還元率(※2) 0.5%(対象の個人カードとの2枚持ちで最大1.5%)
利用可能枠(※3) ~500万円
※所定の審査がございます。
※本会員がお持ちの個人カードと合算
追加カード(※4) 最大18枚(年会費無料)
ETCカード(※5) 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
旅行傷害保険(※6) 海外旅行傷害保険 最高2,000万円(利用付帯)
申込対象 満18歳以上の法人代表者・個人事業主(副業・フリーランスを含む)

(※1~6 2026年5月時点 公式サイトに記載)

三井住友カード ビジネスオーナーズで法人カードを利用するメリット

三井住友カード ビジネスオーナーズで法人カードを利用するメリット

  • ETCカードを年会費無料で発行できる(※1)
  • 海外旅行傷害保険が最高2,000万円(※2)まで利用付帯

(※1 入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込))
(※2 2026年5月時点 公式サイトに記載)

三井住友カード ビジネスオーナーズではETCカードを追加で発行でき、ETC利用履歴があれば翌年度以降の年会費も無料で維持可能です。

UPSIDERカードではETCカードに対応していないため、車移動の多い企業にとっては高速料金の経費を一枚で管理できる利点があるでしょう。

また、利用付帯ではあるものの海外旅行傷害保険が最大で2,000万円(※1)まで補償される点も特徴です。

出張の際にカードで旅費を決済しておけば自動的に保険が適用されるため、別途保険に加入する手間やコストを抑えながら不安なく海外渡航に臨めるでしょう。

さらに、Visaに加えてMastercardも選べるため、国際ブランドの選択肢をUPSIDERカードよりも広く持てます。

これらの点から、三井住友カード ビジネスオーナーズは「年会費が不要かつ総合的にバランスの取れた法人カードを利用したい法人」におすすめです。

(※1 2026年5月時点 公式サイトに記載)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード

セゾンプラチナビジネスアメリカンエキスプレスカード
出典:セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードとは

クレディセゾンが発行する個人事業主・中小企業経営者向けのビジネスカードで、決算書や登記簿謄本の提出が不要な個人与信型のプラチナカードです。

年会費(※1) 初年度無料、次年度以降33,000円(税込)
国際ブランド American Express
ポイント還元率(※2) ・通常0.5%(1,000円=1ポイント、1ポイント最大5円相当)
・海外ショッピングは2倍
利用限度額 最大9,900万円(個別の審査によって異なる)
追加カード(※3) 最大9枚まで発行可能、年会費3,300円(税込)
ETCカード(※4) 最大5枚まで発行可能、年会費無料(※6)
旅行傷害保険(※5) ・海外旅行傷害保険 最高1億円
・国内旅行傷害保険 最高5,000万円
申込対象 個人事業主・経営者をはじめ、一定の収入があり社会的信用を有する連絡可能な方
(学生・未成年以外)

(※1~5 2026年4月時点 公式サイトに記載)
(※6 クレジットカードご入会月から翌年ご入会月の前月末日までにETCカードのご利用がない場合、ETCカードサービス手数料2,200円(税込)かかります)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット

  • セゾンプラチナコンシェルジュでビジネス業務を効率化
  • 法人カード利用者向けにプライオリティ・パスが付帯

本カードの主要なメリットは、セゾンプラチナコンシェルジュによる業務効率化とプライオリティ・パスによる出張時の利便性が向上しやすい点です。

本カードには会員専用のコンシェルジュ・サービスが付帯しており、出張時の航空券やホテル、会食店の手配などを電話一本で専用スタッフに依頼できます。

これにより、経営者がコア業務に専念できる環境を整備しやすいと言え、経費支払いや周辺業務まで含めて効率化を図れるビジネスカードです。

さらに、同カードの活用により、多忙な経営者でも雑務に追われにくく、本業の判断・営業活動に時間を振り向けやすくなります。

また、本カードには年会費469米ドル相当(※)のプライオリティ・パスがデジタル会員証で無料付帯します。

これにより、世界の空港ラウンジを利用できるため、同カードは海外出張の多い経営者にとって、搭乗前の商談準備やリフレッシュができる環境を確保できます。

以上を踏まえると、セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは「出張頻度が高く、経営者として上質なサービスを求める法人」におすすめです。

(※2026年4月時点 公式サイトに記載)

UPSIDERカードと他の法人カードの比較

以下では、UPSIDERと条件の近しい法人カードを表で比較しています。

商標名 UPSIDER 三井住友カード ビジネスオーナーズ バクラクビジネスカード
年会費(※1) 無料 永年無料 無料
国際ブランド Visa(Visaタッチ決済対応) Visa・Mastercard Visa
ポイント還元率(※2) 基本1.0%〜1.5%(一部利用先を除く) 0.5%(対象の個人カードとの2枚持ちで最大1.5%)(※7) 1.0%(キャッシュバック)
利用限度額(※3) 最大10億円 〜500万円
※所定の審査がございます。
※本会員がお持ちの個人カードと合算
最大749,999USD
追加カード(※4) 無制限(※当社都合により制限される場合あり) 最大18枚・年会費無料 公式サイトに記載なし
ETCカード(※5) 無料 ※発行手数料は (550円(税込)/枚)かかります。 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
発行手数料550円/枚(税込)
旅行傷害保険(※6) なし 海外旅行傷害保険 最高2,000万円(利用付帯) 海外旅行傷害保険 最高3,000万円(リアルカードのみ)
申込対象 独自ドメインのメールアドレスを持つ法人(※個人事業主は利用不可) 満18歳以上の法人代表者・個人事業主(副業・フリーランスを含む) 法人(※個人事業主は利用不可)

(※1~6 2026年5月時点 各公式サイトに記載)

UPSIDERカードの利用開始までの流れ

UPSIDERカードは、すべての手続きをWeb上で完結でき、最短当日(※1)から利用を開始できます。

申し込みからカードを利用を始めるまでの主な流れは、以下のとおりです。

・Web上で申し込み情報を入力し、支払い口座の登録と本人確認を行う

・アカウント発行後、利用可能枠の審査のために銀行口座情報を連携する(最短10分(※2)で登録可能)

・審査完了後、バーチャルカードは即時発行・リアルカードは最短3営業日(※3)で届き利用を開始できる

申し込み時に必要なものは、顔写真付きの身分証、独自ドメインのメールアドレス、法人口座のネットバンキングの3点です。

代表者以外が手続きを進める場合は、委任状の用意も別途求められます。

(※1~3 2026年5月時点 公式サイトに記載)

UPSIDERカードの審査に落ちた場合の対処法

UPSIDERカードの後払いプランに申し込んで審査に通過しなかったケースでも、いくつかの対処法が考えられます。

まず、UPSIDERカードには与信審査が不要な保証金プラン(前払い方式)が用意されているため、予め入金した金額を上限としてカードを使うことが可能です。

保証金プランであっても、「証憑アップロード」や「会計ソフト連携」といった機能はそのまま利用できます。

まずは前払い方式で導入し、事業の実績が積み上がった段階で後払いプランへの切り替えを検討するのも一つの方法です。

また、銀行口座の残高や入出金状況などが審査の判断材料となるため、口座の入出金データを整えたうえで再審査を依頼する方法もあるでしょう。

それでも難しい場合は、個人事業主にも対応した三井住友カード ビジネスオーナーズなど、別の法人カードを検討してみるのも選択肢の一つです。

UPSIDERカードの支払い方法と決済の仕組み

支払日と引き落としのスケジュール

UPSIDERカードの支払いサイクルは、月末締め・翌月20日払いが基本です。

口座振替の設定が完了するまでの間は銀行振込での支払いとなり、その場合の支払期日は翌月15日に設定されています。

決済データはリアルタイムで管理画面に反映され、翌月1日にはすべての明細が確定するため、月次決算の早期化に役立ちます。

ポイントについても毎月1日に前月分がまとめて付与され、自動で請求額から差し引かれる仕組みとなっているため、交換手続きなどの手間がかかりません。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

口座振替の設定方法と対応金融機関

UPSIDERカードの支払い方法は、口座振替の設定が完了した後に自動引き落としへ切り替わります。

口座振替の手続きは管理画面上で進めることができ、ネットバンキングの連携を通じて設定を行う流れです。

対応金融機関の詳細については公式サイト上で明記されていないため、具体的な銀行名を確認したい場合は管理画面の口座連携ページまたはサポート窓口に問い合わせるのがよいでしょう。

口座振替が適用されるまでの期間は銀行振込での対応となるため、支払期日が翌月15日に前倒しとなる点にはあらかじめ注意が必要です。

後払いと前払い(プリペイド)の違いと選び方

UPSIDERカードには後払いプランと保証金プラン(前払い)の2種類が用意されており、企業の状況に応じて選択できます。

後払いプランは一般的なクレジットカードと同じく、使った金額を翌月に一緒に払う方法で、与信審査を通過する必要があります。

一方の保証金プランは、予め入金した金額の範囲内で使うプリペイド型のため、与信審査不要で発行ができます。

創業直後で与信審査への通過に不安がある場合はまず保証金プランで導入し、事業実績が蓄積された時点で後払いプランへ移行するのが一般的な活用法といえるでしょう。

なお、どちらのプランを選んでも証憑管理や会計ソフト連携といった主要機能は同様に利用できます。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

決済手数料の有無と費用

UPSIDERカードの国内決済においては、年会費・発行手数料に加えて決済手数料も無料となっており、追加のコスト負担が発生しません。

ただし、外貨建て取引の場合は海外サービス手数料として2.2%(税込)(※)が決済額に上乗せされる点には注意が必要です。

国内のVisa加盟店であれば手数料を気にせず利用でき、海外取引が多い企業は手数料コストをあらかじめ見込んだうえで運用を計画することをおすすめします。

なお、証憑管理・仕訳作成・電子帳簿保存法対応といった機能についても追加で費用を請求される心配を払拭できるでしょう。

(※2026年5月時点 公式サイトに記載)

【2026年最新】UPSIDERカードのGoogle評価まとめ

実際の利用者によるGoogleの評価をもとに、UPSIDERカードの最新評価をまとめました。

サービス名 Google評価(※1) 口コミ件数(※2)
UPSIDER(株式会社 UPSIDER) 2.4 17件

出典:Google Map

※1.2 2026年11月16日時点

UPSIDERカードに関するよくある質問

UPSIDER Memberとは?

UPSIDER Memberとは、UPSIDERカードの管理画面に登録されたユーザー(メンバー)のことを指します。

管理者がメンバーを招待すると、招待されたユーザーはカードの保有者として登録され、自身に割り当てられたカードで決済や証憑のアップロードなどを行えるようになります。

各メンバーには管理者・経理担当者・一般ユーザー・閲覧者の4段階の権限(アカウントロール)を設定でき、業務範囲に応じたアクセス制御が可能です。

このように、組織の規模や体制に合わせて柔軟に権限管理ができるため、不正利用の防止や内部統制の強化にも寄与するでしょう。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

UPSIDERの管理画面へのログイン方法は?

UPSIDERカードの管理画面へは、公式サイトのログインページ(https://up-sider.com/signin/)からアクセスできます。

初回ログイン時は、アカウント開設時に届く「UPSIDERへのご招待」というメールにある仮パスワードを使用し、その後に本パスワードを作成する流れです。

ログイン時にはSMSまたはアプリによる2要素認証が使えるため、セキュリティを強めた状態でアクセス可能となります。

万が一パスワードがわからなくなった際は、ログイン画面からパスワードリセットの手続きを行うことで再度、設定することが可能です。

利用明細のダウンロード方法は?

UPSIDERカードの利用明細は、管理画面からCSV形式でダウンロードすることができます。

管理画面の利用履歴ページから対象期間を選択し、エクスポートすることで各カードの決済データをまとめて取得できます。

ダウンロードしたCSVはExcelやスプレッドシートに取り込んで集計・分析に活用できるほか、連携対象外の会計ソフトへのデータ入力にも役立ちます。

また、API連携済みの会計サービスを活用している場合は明細が自動で反映されるため、CSVダウンロードの手間を省くことも可能です。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

電子マネーには対応している?

UPSIDERカードの公式サイトには、電子マネー(iDやQUICPayなど)への対応に関する、明確な記載は確認できません。

ただし、Visaタッチ決済には対応しているため、対応端末のある店舗ではカードをかざすのみでスムーズに決済可能です。

Apple PayやGoogle Payといったモバイル決済サービスへの対応状況についても公式サイトでは明記されていないため、詳細はサポート窓口で確認するのがよいでしょう。

オンライン決済に関しては、3Dセキュア認証にも対応しているため、安全性を確保した状態でネット上の取引に利用できます。

UPSIDERカードが使えない場合の原因と対処法は?

UPSIDERカードで決済不可能な際は、複数の理由があります。

主な原因としては以下が挙げられます。

・利用限度額の上限に達している

・カードに設定された利用先制限に該当する店舗での決済を試みている

・3Dセキュア認証の未完了やカード情報の入力ミスが発生している

・カードが即時ロックされている状態である

まずは管理画面で利用状況やカードの設定内容を確認し、上限額への到達やロック状態の有無をチェックしましょう。

それでも解決しない場合は、UPSIDERのサポート窓口に問い合わせることで原因の特定と対処が可能です。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

UPSIDERに関するアンケート調査概要

調査概要 UPSIDERの利用者へのアンケート
調査方法 インターネットによるリサーチ
調査対象 UPSIDERを利用したことがある方
調査対象者数 84人

Q1. (UPSIDERにおいて)利用限度額についての満足度を教えてください

項目 人数
非常に満足 11人
満足 39人
普通 28人
不満 6人
非常に不満 0人
平均点 3.65点

Q2. (UPSIDERにおいて)ポイント還元率についての満足度を教えてください

項目 人数
非常に満足 20人
満足 31人
普通 30人
不満 3人
非常に不満 0人
平均点 3.81点

Q3. (UPSIDERにおいて)会計ソフトとのAPI連携についての満足度を教えてください

項目 人数
非常に満足 16人
満足 40人
普通 24人
不満 4人
非常に不満 0人
平均点 3.81点

法人カードで年会費無料のおすすめ11選を比較【2026年11月最新】年会費が安い法人カードは?

本記事のまとめ

  • 法人カード年会費無料を選ぶ際は「年会費無料の条件」「追加カードの発行枚数・年会費の有無」を確認する必要がある
  • 加えて「付帯サービスや特典の充実度」「発行スピード」も押さえておくと失敗を避けやすい
  • これらを踏まえると年会費無料の法人カードでおすすめは「三井住友カード ビジネスオーナーズ」である
  • 三井住友カード ビジネスオーナーズは本カード・パートナーカードともに永年無料で、利用金額の条件なく年会費がかからない
  • パートナーカードは最大18枚(※1)まで無料で発行でき、対象の個人カードとの2枚持ち(※2)でポイント還元率が最大1.5%(※4)になる
  • なお、利用枠は最大500万円(※3)に設定可能で、事業規模の拡大にも対応しやすいため、中小企業にもおすすめの法人カードと言える

(※1〜3 2026年11月時点 公式サイトに記載)

(※2 対象の個人カードとの2枚持ちが条件です)

(※3 所定の審査がございます)

【最新】年会費無料の法人カードおすすめ11選を比較

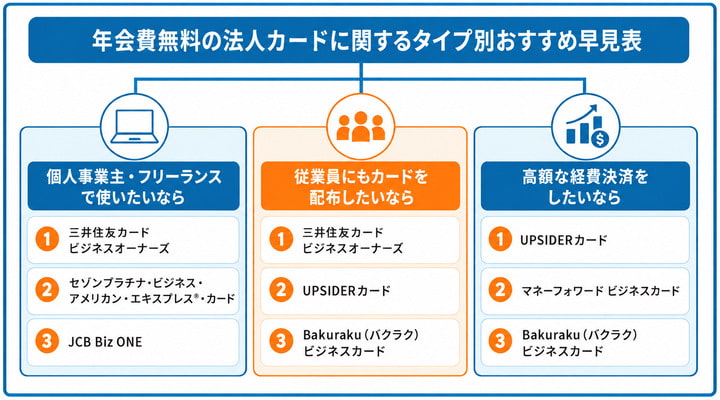
以下は、年会費無料のおすすめ法人カードをタイプ別にまとめた画像になります。
年会費無料の法人カードに関するフローチャート

三井住友カード ビジネスオーナーズ

三井住友ビジネスオーナーズ

出典:三井住友カード ビジネスオーナーズ

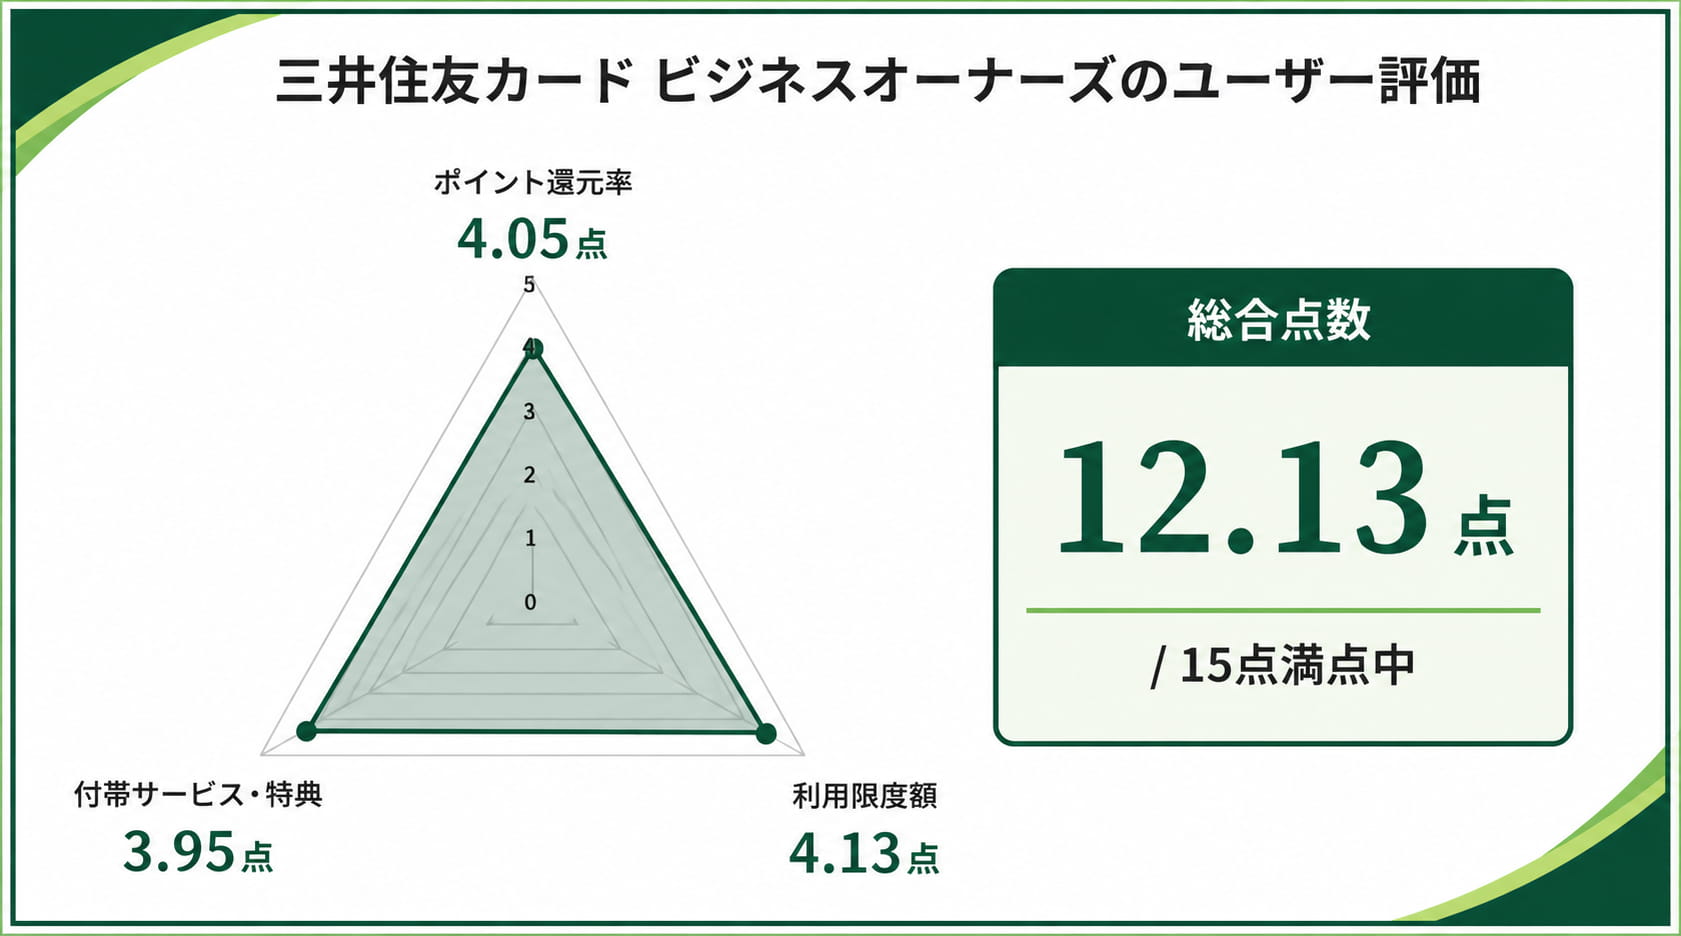
法人カードの年会費無料な三井住友ビジネスカードオーナーズに関するレーダーチャート

※レーダーチャートの詳細はこちら

三井住友カード ビジネスオーナーズとは

三井住友カード ビジネスオーナーズは、三井住友カード株式会社が発行する法人代表者・個人事業主向けのカードです。

申し込み時に登記簿謄本や決算書の提出が不要で、副業やフリーランスの方も対象となっています。

年会費 永年無料(本会員・パートナー会員ともに永年無料)
ポイント還元率(※1) 0.5%〜1.5%
(対象の個人カードとの2枚持ちで特約店利用時に最大1.5%還元)
国際ブランド Visa / Mastercard
追加カード枚数(※2)・年会費 最大18枚まで・年会費無料
ETCカード年会費(※3) 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
利用可能枠(※4) 〜500万円
※所定の審査がございます。
※本会員がお持ちの個人カードと合算
申し込み対象 満18歳以上(高校生除く)の法人代表者・個人事業主
発行スピード(※5) 最短3営業日(金融機関サイトで口座振替設定が完了した場合)
付帯保険(※6) 海外旅行傷害保険 最高2,000万円(利用付帯)
※選べる無料保険に切替可能
会計ソフト連携 freee・マネーフォワード・弥生会計などに対応(Vpassアプリでの明細管理)

(※1〜6 2026年4月時点 公式サイトに記載)

(※5金融機関サイトで口座振替設定が完了しなかった場合、書面によるお手続きが必要です。書面の場合は1ヵ月程度お時間がかかります。)

三井住友カード ビジネスオーナーズのメリット

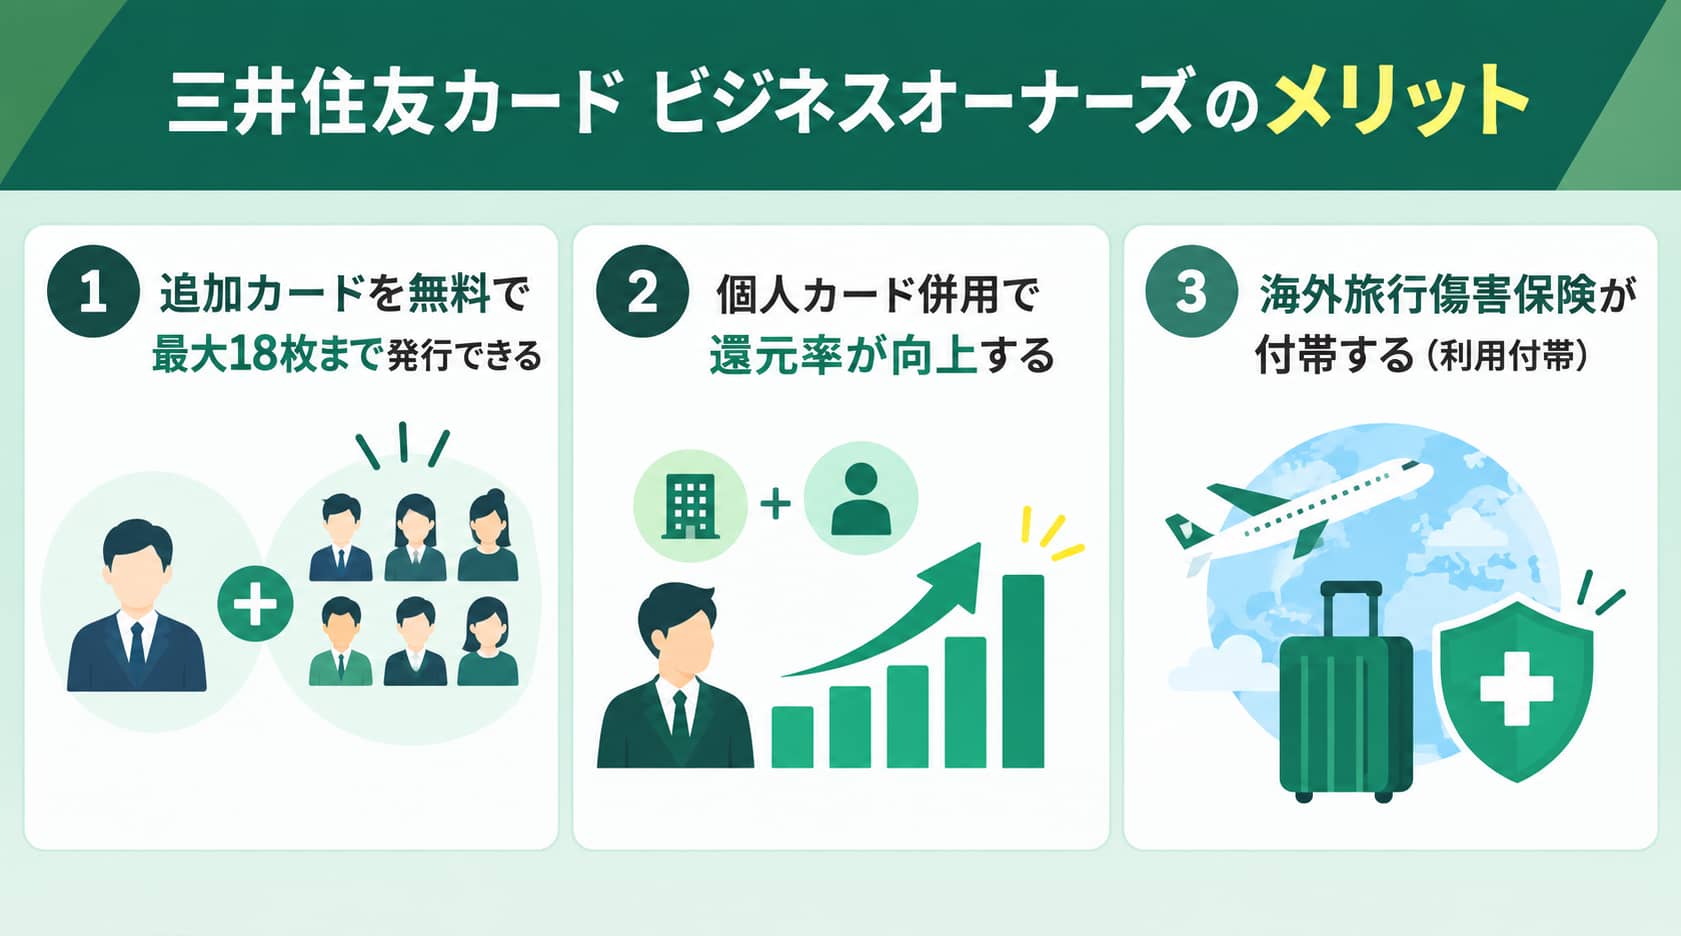
年会費無料法人カードの三井住友カードビジネスオーナーズのメリット

三井住友カード ビジネスオーナーズのメリット

  • 従業員用の追加カードを費用負担なく最大18枚まで発行できる
  • 個人カードとの併用で法人カード年会費無料のまま還元率を高められる
  • Visa/Mastercardブランドで国内外の幅広い加盟店に対応できる

三井住友カード ビジネスオーナーズは本カードの年会費が無料であることに加えて、パートナーカードも最大18枚(※1)まで発行でき、すべて年会費が永年無料となっています。

社員ごとにカードを配布しても維持費が増えることなく、従業員の立替精算をなくし、経理担当者の負担を軽減しながら経費の見える化を進められます。

加えて、三井住友カード(NL)など対象となっている個人カードと併せて持つと、ETC利用時にポイント還元率が最大1.5%(※2)にアップするため、出張費用の削減にも活かせます。

また、カード利用枠は最大500万円(※3)に設定可能で、リボ払いや分割払いにも対応しているため、資金繰りに合わせた柔軟な支払い方法を選択できます。

上記の特徴を踏まえると「本カード以外に、年会費をかけずに従業員へカードを配布し、経費管理を一元化したい」経営者におすすめと言えます。

(※1〜3 2026年4月時点 公式サイトに記載)

(※3 所定の審査がございます)

(※3 本会員がお持ちの個人カードと合算)

三井住友カード ビジネスオーナーズのデメリット

・ショッピング補償が付帯していないため、高額な備品購入時に補償がない

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード出典:セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード

法人カードの年会費無料なセゾンプラチナ・ビジネス・アメリカン・エキスプレスカードに関するレーダーチャート※レーダーチャートの詳細はこちら

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードとは

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、クレディセゾンが発行するプラチナランクのビジネスカードです。

個人事業主・経営者に加え会社員も申し込みできる一枚となっています。

年会費(※1) 初年度無料(次年度以降33,000円(税込))
ポイント還元率(※2) 国内0.5%(1,000円(税込)ごとに永久不滅ポイント1pt)
海外ショッピング利用で2倍
国際ブランド American Express
追加カード枚数(※3)・年会費(※4) 最大9枚まで発行可能・1枚あたり年会費3,300円(税込)
ETCカード年会費・発行枚数(※5) 年会費無料・最大5枚まで発行可能
利用限度額(※6) 最大9,900万円(個人の審査によって異なる)
申し込み対象 個人事業主・経営者、安定した収入のある方
発行スピード(※7) 最短3営業日
付帯保険(※8) 海外旅行傷害保険 最高1億円
国内旅行傷害保険 最高5,000万円
ショッピング安心保険 年間最高300万円
サイバー保険/ゴルファー保険付帯
会計ソフト連携 freee会計と連携可能

(※1〜7 2026年4月時点 公式サイトに記載)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット

法人カードの年会費無料なセゾンプラチナ・ビジネス・アメリカン・エキスプレスカードを利用するメリット

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット

  • 初年度に年会費負担なく法人カードを試せる
  • JALのマイルが貯まりやすい
  • 追加カードを複数発行できる

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、初年度の年会費が無料です。

次年度以降も33,000円(税込)(※1)とプラチナランクのビジネスカードとしては抑えた水準で、初期コストを削減しながら導入を検討できる一枚です。

初年度は費用負担なしで特典を体験でき、2年目以降もコストと効果を見極めやすくなるため、ビジネスカード導入のハードルを引き下げられます。

また、「SAISON MILE CLUB(年会費5,500円/税込)(※2)」に登録すると、1,000円(税込)ごとに10マイル(※3)が自動でJALのマイルへ移行します。

永久不滅ポイントの加算と合算すれば、マイル還元率は最大1.125%(※4)に達するビジネスカードです。

さらに、追加カードは最大9枚(※5)まで1枚3,300円(税込)(※6)で発行でき、ETCカードも最大5枚(※7)まで年会費無料で作成できます。

以上の特徴から、セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、「初年度の年会費無料で、出張や会食などの経費決済が多く、法人カードで特典も重視したい」経営者におすすめです。

(※1〜7 2026年4月時点 公式サイトに記載)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのデメリット

・国際ブランドはアメックスのみに限定される

UPSIDERカード

UPSIDERカード出典:UPSIDERカード

法人カードの年会費無料なUPSIDERに関するレーダーチャート

※レーダーチャートの詳細はこちら

UPSIDERカードとは

UPSIDERカードは株式会社UPSIDERが提供する、上場を目指す成長企業向けの法人カードです。

決算書ではなく銀行口座の入出金履歴から独自の与信モデルを採用しており、スタートアップでも高い利用枠を確保できる可能性があります。

カード限度額が最大10億円!(※)

(※公式サイトに記載)

年会費 永年無料(年会費・発行手数料ともに無料)
ポイント還元率(※1) 1.0%〜1.5%
Google広告・Yahoo広告で月間3,000万円以上利用の場合は1.2%還元
国際ブランド VISA
追加カード枚数・年会費 無制限・年会費無料(バーチャルカード・リアルカードともに発行手数料無料)
ETCカード年会費 無料 ※発行手数料は (550円(税込)/枚)かかります。
利用限度額(※2) 最大10億円(独自の与信モデルで審査・決定)
申し込み対象 法人のみ(株式会社・合同会社・NPO法人等。個人事業主は利用不可)
発行スピード(※3) 最短即日
リアルカードは最短3営業日
付帯保険(※4) 不正利用時の補償 最大2,000万円
会計ソフト連携 freee・マネーフォワード クラウド会計・勘定奉行クラウド・弥生会計クラウド・PCAクラウドに対応

(※1〜4 2026年4月時点 公式サイトに記載)

UPSIDERカードのメリット

UPSIDERカードのメリット

  • 会費無料の法人カードかつ、独自審査で高額な利用枠を設定できる
  • 決済時にSlackへ即時通知され支出を可視化できる

カード限度額が最大10億円!(※)

(※公式サイトに記載)


UPSIDERカードは、本カードを永年年会費無料であることに加えて、追加カードも無制限で年会費無料で発行できます。

また、UPSIDERカードは独自の与信モデルにより、利用限度額を最大10億円(※)まで設定できる実績があります。

年会費無料でありながら、設定の限度額で不足する月は前払いも併用でき、広告費や仕入れなど高額な経費を停止させることなく支払えます。

また、カード決済時にはSlackやメールで利用明細がリアルタイムに通知されるため、誰がいつ何に使ったかを即座に把握でき、不正利用の早期発見や予算管理の精度向上に役立ちます。

以上を総合すると、UPSIDERカードは「追加カードも制限なく年会費無料で発行したい法人」や「広告費や仕入れで毎月高額な決済が発生する成長中の法人」におすすめです。

(※2026年4月時点 公式サイトに記載)

カード限度額が最大10億円!(※)

(※公式サイトに記載)


なお、カードの詳細について知りたい方は「UPSIDERのメリット・デメリット」の記事をご覧ください。

UPSIDERカードのデメリット

・個人事業主やフリーランスは申し込みの対象外となっている

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードとは

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは、クレディセゾンとアメリカン・エキスプレスの提携で発行される年会費無料の個人与信型ビジネスカードです。

登記簿謄本や決算書の提出が不要で、個人事業主やフリーランスにも門戸が開かれています。

年会費 無料(本会員・追加カードともに年会費無料)
ポイント還元率(※1) 国内:1,000円(税込)で1ポイント(0.5%相当)
海外および特定加盟店:2倍〜4倍(最大2%相当還元)
国際ブランド アメリカン・エキスプレス
追加カード枚数(※2)・年会費 最大9枚まで発行可能・年会費無料
ETCカード年会費 無料
利用限度額 審査により個別に設定
申し込み対象 個人事業主またはフリーランス、経営者の方(高校生を除く)
発行スピード(※3) 最短3営業日
付帯保険 付帯保険はなし(オンライン・プロテクションによる不正利用補償あり)
会計ソフト連携(※4) かんたんクラウド(MJS)の月額2ヵ月無料優待あり

(※1〜4 2026年4月時点 公式サイトに記載)

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのメリット

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのメリット

  • 決算書・登記簿謄本なしで申込可能な年会費無料の法人カード
  • 支払いサイクル最長56日(※)でキャッシュフローに余裕

(※2026年4月時点 公式サイトに記載)

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは、本カードと追加カード共に年会費無料で発行できるビジネスカードです。

特徴として、申込時に登記簿謄本や決算書といった事業実績を示す書類の提出が不要です。

書類準備の負担がなくなるため、独立したてのフリーランスや開業1年目の個人事業主も年会費無料の法人カードを手にしやすいです。

また、請求サイクルが毎月10日締めの翌月4日支払いとなっており、1回払いで決済した場合は最長56日(※1)の支払い猶予が発生します。

広告費や仕入れ費用などをカード決済でまとめることで、手元資金を長くキープしながら事業運営に集中できる点も魅力です。

これらの特徴を踏まえ、セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは、「年会無料の法人カードで、開業直後から経費管理の仕組みを整えたい法人」におすすめです。

(※1〜2 2026年4月時点 公式サイトに記載)

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのデメリット

・旅行傷害保険や空港ラウンジサービスが付帯していない

JCB Biz ONE

JCB Biz ONEとは

JCB Biz ONEは、株式会社ジェーシービーが発行する個人事業主・フリーランス向けのビジネスカードです。

年会費 永年無料
ポイント還元率(※1) 1.0%〜10.5%
通常200円(税込)につき2ポイント(J-POINT)
国際ブランド JCB
追加カード枚数・年会費 発行不可(代表者本人のみ利用)
ETCカード年会費(※2) 入会初年度年会費無料(※)
2年目以降はカード利用状況に応じて無料(条件未達成の場合550円(税込))
利用限度額(※3) 500万円
※所定の審査あり
申し込み対象 18歳以上の法人代表者・個人事業主(フリーランスを含む)
発行スピード(※4) 最短5分でカード番号発行(モバ即利用時)
通常は約1週間
付帯保険 なし(一般カードには旅行傷害保険・ショッピング保険の付帯なし)
会計ソフト連携 freee・弥生会計・マネーフォワードに対応

(※1〜4 2026年4月時点 公式サイトに記載)

※プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。

<上記以外の方>

※入会初年度:無料 2年目以降:ご利用状況に応じて無料

<無料となる条件>

※法人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」

※条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。

※無料となるETCスルーカードの年会費は、カード発行会社が負担します。

JCB Biz ONEのメリット

JCB Biz ONEのメリット

  • 年会費永年無料ですべての支払いで常時ポイントが高還元される法人カード
  • モバ即対応で申し込み当日から利用を開始できる

JCB Biz ONEは、本カードを永年年会費無料で発行できるビジネスカードです。

通常の法人カードでは0.5%程度のポイントの付与が一般的ですが、JCB Biz ONEでは200円(税込)につき2ポイント(J-POINT)(※1)が付与されます。

そのため、年会費無料でありながらも利用先を問わず常時高い水準で還元され、通信費や光熱費など日々の経費からも効率よくポイントを蓄積できます。

また、モバ即で申し込めば最短5分(※2)でカード番号が発行され、ネットショッピングなどカード番号があれば決済できるサービスをすぐに利用開始できます。

以上の点から、JCB Biz ONEは「代表者1人の想定で、年会費が永年無料で利用できる法人カードで、ポイントを効率よく貯めたい経営者」におすすめです。

(※1〜2 2026年4月時点 公式サイトに記載)

※2 個人名義口座のみ

※2 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)

JCB Biz ONEのデメリット

・従業員向けの追加カードを発行できないため複数人での利用には不向き

Bakuraku(バクラク)ビジネスカード

Bakuraku(バクラク)ビジネスカードとは

バクラクビジネスカードは、株式会社LayerXが提供する法人専用のクレジットカードです。

同社の経費精算サービス「バクラク」との連携を前提に設計されており、カード決済後の証憑回収や仕訳作成までをクラウド上で一元管理できます。

年会費 永年無料(初期費用・年会費ともに無料)
ポイント還元率(※1) 1.0%(キャッシュバック方式)
決済金額の1%が請求金額から自動で差し引かれる
国際ブランド VISA
追加カード枚数・年会費(※2) 無制限・年会費無料(バーチャルカードは発行手数料無料)
リアルカードは1枚あたり1,540円(税込)の発行手数料
ETCカード年会費(※3) 1枚あたり550円(税込)の発行手数料
利用限度額(※4) 審査により決定(5億円以上の実績あり)
申し込み対象 法人のみ(個人事業主は利用不可)
発行スピード(※5) バーチャルカードは審査完了後に即時発行
リアルカードは最短3日
付帯保険(※6) 会員保障制度 最高2,000万円(カードの盗難・不正利用時等の保障)
海外旅行傷害保険 最高3,000万円(リアルカードのみ)
会計ソフト連携 バクラク経費精算・freee・マネーフォワード・弥生会計・PCA・勘定奉行クラウドに対応

(※1〜6 2026年4月時点 公式サイトに記載)

Bakuraku(バクラク)ビジネスカードのメリット

Bakuraku(バクラク)ビジネスカードのメリット

  • 年会費が永年無料で、AIが明細と証憑を自動で照合し経理工数を削減できる
  • カードごとに決済先や上限額を細かく制御できる

Bakuraku(バクラク)ビジネスカードは、本カードと追加カード双方の年会費が永年無料となっているビジネスカードです。

Bakuraku(バクラク)ビジネスカードはAIがカード利用明細と領収書を自動で紐づけるため、従業員からの証憑回収にかかる催促や確認作業が軽減されます。

加えて、インボイス制度や電子帳簿保存法への対応機能も備わっており、法令に沿った経理処理をスムーズに進められます。

また、発行したカードそれぞれに決済先・利用上限金額・利用期間・通貨といった条件を個別に設定可能で、従業員へカードを配布しても不正利用のリスクを抑えた運用ができます。

これらのメリットから、Bakuraku(バクラク)ビジネスカードは「年会費永年無料の法人カードで、経費精算の自動化とガバナンス強化を両立させたい法人」におすすめです。

Bakuraku(バクラク)ビジネスカードのデメリット

・個人事業主は申し込み対象外のため、法人設立前の利用はできない

マネーフォワード ビジネスカード

マネーフォワード ビジネスカードとは

マネーフォワードビジネスカードは、株式会社マネーフォワードが発行する法人・個人事業主向けのビジネスカードです。

クレジット払いに加えてチャージ用口座への入金によるプリペイド方式でも利用でき、プリペイド型であれば与信審査なしでカードを発行できます。

年会費(※1) 初年度無料
(2年目以降は年1回以上の利用で無料(利用がない場合は1,100円(税込)))
ポイント還元率(※2) 1.0%〜3.0%
通常利用で1%還元
マネーフォワード関連サービスの支払いで3%還元
国際ブランド VISA
追加カード枚数・年会費(※3) 無制限・年会費無料(バーチャルカードは2枚目以降も無料)
リアルカードは2枚目以降990円(税込・送料込)の発行手数料
ETCカード年会費 年会費無料
利用限度額(※4) 最大10億円(独自のロジックによる与信審査)
チャージ用口座への入金で上限なく利用可能
申し込み対象 法人・個人事業主
発行スピード(※5) 最短即日(バーチャルカード)
付帯保険 非公開
会計ソフト連携 マネーフォワード クラウド会計・クラウド会計Plus・クラウド確定申告にリアルタイム連携

(※1〜5 2026年4月時点 公式サイトに記載)

マネーフォワード ビジネスカードのメリット

マネーフォワード ビジネスカードのメリット

  • 継続利用で年会費を無料にできる
  • 自社クラウド会計ソフトと明細がリアルタイムで連携される
  • プリペイド方式なら審査不要でカードを発行できる

マネーフォワード ビジネスカードは、毎年1回以上(※)の利用を前提に年会費無料で利用できる法人カードです。

(※2026年4月時点 公式サイトに記載)

マネーフォワードビジネスカードは、クラウド会計Plus・クラウド確定申告にカード利用明細がリアルタイムで自動連携される年会費無料の法人カードです。

スマホアプリやWebから明細への証憑添付やメモの入力も可能で、月次決算の早期化に貢献します。

加えて、チャージ用口座に入金するプリペイド方式を選べば、決算書が整っていない設立直後の法人でも与信審査なしでカードを利用開始できます。

上記の利点を考慮すると、マネーフォワード ビジネスカードは「マネーフォワード クラウドで経理業務を一元管理しつつ、年会費無料の法人カードを利用したい法人」におすすめです。

なお、カードの詳細について知りたい方は「マネーフォワードビジネスカードのメリット・デメリット」の記事をご覧ください。

マネーフォワード ビジネスカードのデメリット

・連携可能な会計ソフトがマネーフォワード製品に限られる

ライフカードビジネスライトプラス

ライフカードビジネスライトプラスとは

ライフカードビジネスライトプラスは、ライフカード株式会社が発行する年会費無料のビジネスカードです。

申し込みは本人確認書類のみで完結し、最短3営業日(※)でカードが発行されるスピード感が特徴です。

(※2026年4月時点 公式サイトに記載)

年会費(※1) 永年無料
(入会月から翌年の入会月末日までに1度もカード利用がない場合はカードサービス手数料1,650円(税込)が発生)
ポイント還元率(※2) 0.5%
国際ブランド VISA / Mastercard / JCB
追加カード枚数(※3)・年会費 最大3枚まで・年会費無料
ETCカード年会費 永年無料(クレジットカード1枚につきETCカード1枚発行可能)
利用限度額(※4) 〜500万円(審査により決定)
申し込み対象 法人代表者・個人事業主(本人確認書類のみで申し込み可能・登記簿謄本不要)
発行スピード(※5) 最短3営業日
付帯保険 なし(スタンダードカードには旅行傷害保険・ショッピング保険の付帯なし)
会計ソフト連携 freeeに対応(LIFE-WEB Desk登録が必要)

(※1〜5 2026年4月時点 公式サイトに記載)

ライフカードビジネスライトプラスのメリット

ライフカードビジネスライトプラスのメリット

  • 複数の国際ブランドから好みの1枚を選べる
  • 年会費無料でありながら弁護士への初回無料相談サービスが付帯している

ライフカードビジネスライトプラスは、年1度以上(※)の利用で年会費が免除される法人カードです。

(※2026年4月時点 公式サイトに記載)

ライフカードビジネスライトプラスは複数の国際ブランドから選択でき、ブランドごとに異なるビジネス優待サービスを受けられる年会費無料の法人カードです。

加えて、VISAやMastercardを選択するとビジネスサポートサービスが利用でき、海外での利便性も確保されます。

また、ゴールドカードとの共通サービスとして弁護士無料相談サービスが付帯しており、初回を費用負担なしで利用できます。

契約トラブルや法務相談が発生した際にすぐ専門家へ相談できる環境は、社内に法務部門を持たない事業者にとって心強い特典です。

上述のメリットを踏まえると、ライフカードビジネスライトプラスは「弁護士相談サービスが付く年会費無料の法人カードを作りたい法人」におすすめです。

ライフカードビジネスライトプラスのデメリット

・追加カードの発行が最大3枚(※)まで

(※2026年4月時点 公式サイトに記載)

freeeカード Unlimited

freeeカード Unlimitedとは

freeeカード Unlimitedは、freee株式会社が提供する法人専用のクレジットカードです。

freee会計との自社API連携により、カード決済後の明細が最短即日(※)でfreee会計に同期される安定性の高さが特徴です。

(※2026年4月時点 公式サイトに記載)

年会費 永年無料(年会費・追加カード発行手数料ともに無料)
ポイント還元率(※1) 0.3%〜0.5%
月間利用金額50万円未満は0.3%
月間利用金額50万円以上は0.5%
ポイントはfreeeサービスの利用料に1ポイント=1円で充当可能
国際ブランド VISA
追加カード枚数・年会費 無制限・年会費無料
ETCカード年会費 発行不可
利用限度額(※2) 最大5億円(freee会計に同期された銀行口座情報等をもとに独自審査で決定)
申し込み対象 法人のみ(個人事業主は利用不可)
発行スピード(※3) バーチャルカードは最短3時間で発行
リアルカードは審査完了後に発行リクエスト後に郵送
付帯保険(※4) 海外旅行傷害保険 最高100万円(死亡・後遺障害)
会計ソフト連携 freee会計に即時連携(自社API連携のため接続安定性が高い)

(※1〜4 2026年4月時点 公式サイトに記載)

freeeカード Unlimitedのメリット

freeeカード Unlimitedのメリット

  • 本カード、追加カードともに年会費無料の法人カード
  • 自社API連携でfreee会計への明細同期が安定している
  • 外貨建て決済の手数料が発生しない

freeeカード Unlimitedは、本カードと追加カードの年会費が無料の法人カードです。

freeeカード Unlimitedは自社サービス間でのAPI連携を行うため、他社の法人カードと比べて接続安定性が高い点が特徴です。

カード利用から明細がfreee会計に反映されるまでの時間も短縮されています。

同期切れの心配が少なく、利用明細の二重計上といったエラーも回避できるため、経理担当者の確認負担を減らせます。

また、海外のSaaSツールやクラウドサービスを外貨建てで契約している場合でも、外貨決済手数料が無料のため、円建て決済と同じ感覚で利用でき、為替手数料分のコスト負担がありません。

以上の特徴から、freeeカード Unlimitedは「法人カードの年会費を削減しつつ、freee会計を軸に経理業務を効率化したい法人」におすすめです。

freeeカード Unlimitedのデメリット

・ポイントの使い道がfreeeサービスの利用料への充当のみとなっている

十六カード(法人向け)

十六カード(法人向け)とは

十六カードは、十六フィナンシャルグループの十六カード株式会社が発行する、法人向けの年会費無料のクレジットカードです。

グループ銀行との取引がある地元企業に対して、地域密着型のサポートを提供しています。

年会費(※1) 初年度無料
2年目以降は1,375円(税込)
(※年間1回のカード利用で翌年の年会費が無料)
ポイント還元率(※2) 0.5%
・グローバルポイント(エリワン利用でいつでもポイント2倍)
・エリワン利用でいつでもポイント2倍
国際ブランド VISA / Mastercard
追加カード枚数・年会費 非公開
ETCカード年会費(※3) 年会費無料(発行手数料1,100円(税込))
利用限度額(※4) 10万円~30万円
申し込み対象 法人代表者・個人事業主
発行スピード 非公開
付帯保険 海外旅行傷害保険・ショッピング保険がセット
会計ソフト連携 非公開

(※1〜4 2026年4月時点 公式サイトに記載)

十六カード(法人向け)のメリット

十六カード(法人向け)のメリット

  • 地元提携施設エリワンでポイントが常時2倍(※)になる
  • 年会費無料で、海外旅行傷害保険とショッピング保険の両方が付帯している

(※2026年4月時点 公式サイトに記載)

十六カードは、初年度の年会費無料で利用できる法人カードです。2年目以降も年1回以上(※1)の利用で、年会費が発生しない仕組みになっています。

十六カードは十六フィナンシャルグループが運営する提携施設「エリワン」でカードを利用すると、ポイントがいつでも通常の2倍(※2)で付与されます。

東海地方を中心に事業を営む法人であれば、地元での日常的な経費支払いで効率よくポイントを貯められます。

また、年会費が条件付き無料でありながら海外旅行傷害保険とショッピング保険が標準で付帯しており、出張時の万が一の事故や購入品の破損に対する補償を年会費の追加負担なく確保できます。

上記の強みを踏まえると、十六カード(法人向け)は「東海エリアで事業を展開し、地元銀行との取引を重視する法人」におすすめです。

(※1,2 2026年4月時点 公式サイトに記載)

十六カード(法人向け)のデメリット

・対象エリア外では利用できない可能性がある

GMOあおぞらネット銀行 ビジネスデビットカード

GMOあおぞらネット銀行 ビジネスデビットカードとは

GMOあおぞらネット銀行 ビジネスデビットカードは、GMOあおぞらネット銀行が口座開設者向けに発行する法人・個人事業主対応のデビットカードです。

クレジットカードとは異なり決済時に口座から即時引き落とされる仕組みのため、与信審査なしで発行可能です。

年会費 永年無料(新規発行手数料・年会費ともに無料)
ポイント還元率(※1) 1.0%(キャッシュバック方式・現金で自動還元)
Mastercardブランドの海外加盟店利用時は最大1.5%
国際ブランド VISA / Mastercard(発行時に選択)
追加カード枚数・年会費(※2) デビット付キャッシュカード最大20枚
サブカード最大9,998枚(カードレスタイプは無料・カードタイプは1枚1,100円(税込)の発行手数料)
ETCカード年会費 不明
利用限度額(※3) Mastercardは1枚あたり最大1,000万円、Visaは1枚あたり最大500万円(審査により1,000万円以上に増枠可能)
口座残高の範囲内で即時引落し
申し込み対象 GMOあおぞらネット銀行の法人口座・個人事業主口座を開設した方(審査不要)
発行スピード 口座開設完了後にキャッシュカードと一体で発行
付帯保険(※4) 不正利用補償 最大1,000万円
会計ソフト連携 freee・マネーフォワード クラウド会計・弥生会計オンラインに対応

(※1〜4 2026年4月時点 公式サイトに記載)

GMOあおぞらネット銀行 ビジネスデビットカードのメリット

GMOあおぞらネット銀行 ビジネスデビットカードのメリット

  • 利用額の一定割合が現金で口座に自動還元される年会費無料の法人カード
  • サブカードをカードレスタイプで大量に無料発行できる

GMOあおぞらネット銀行 ビジネスデビットカードは、年会費永年無料で利用できるビジネスデビットカードです。

特徴として、カード利用額の1.0%(※1)が毎月自動で現金として口座に振り込まれるキャッシュバック方式を採用しています。

そのため、ポイント交換の手続きや有効期限の管理が不要で、利用するのみでコスト削減を実現できます。

サブカードはカードレスタイプであれば発行手数料無料で最大9,998枚(※2)まで追加でき、部署ごとや用途ごとにカードを分けた細かい経費管理が可能です。

カードごとに1取引あたり・1日あたり・1カ月あたりの利用限度額を設定できるため、意図しない高額決済を未然に防げます。

これらの特徴を総合すると、GMOあおぞらネット銀行 ビジネスデビットカードは「審査不要で法人カードを発行し、即時引落しで使いすぎを防ぎたい法人」におすすめです。

(※1〜2 2026年4月時点 公式サイトに記載)

GMOあおぞらネット銀行 ビジネスデビットカードのデメリット

・デビットカードのため、分割払いやリボ払いができず一括払いのみの対応となる

【目的別】法人カードで年会費無料のカードを紹介

中小企業におすすめの年会費無料法人カード

サービス名 年会費 追加カード枚数(※1)・費用 ポイント還元率(※2) 会計ソフト連携 利用限度額(※3)
三井住友カード ビジネスオーナーズ 永年無料 18枚まで・年会費無料 0.5%〜1.5%(※4) freee・マネーフォワード・弥生対応 〜500万円
Bakuraku(バクラク)ビジネスカード 永年無料 無制限・年会費無料 1.0% バクラク・freee・マネーフォワード・弥生対応 最大1億円以上(審査により決定)
UPSIDERカード 永年無料 無制限・年会費無料 1.0%〜1.5% freee・マネーフォワード・弥生・勘定奉行対応 最大10億円

(※1〜3 2026年4月時点 公式サイトに記載)
(※4 対象の個人カードとの2枚持ちが条件です。)


中小企業におすすめの年会費無料法人カードとしては、三井住友カード ビジネスオーナーズが挙げられます。

追加カードを18枚(※1)まで年会費無料で発行できるため、従業員にリアルカードを配布してもコストが発生しません。

freee・マネーフォワード・弥生といった主要な会計ソフトと連携できるため、既存の経理体制を変えずにカード導入が可能です。

ETCカードも初年度無料(※2)で利用でき、営業車を持つ中小企業の経費一元管理にも対応しています。

(※1 2026年4月時点 公式サイトに記載)
(※2 入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込))

個人事業主におすすめの年会費無料法人カード

サービス名 年会費 審査対象 ポイント還元率(※1) 確定申告ソフト連携 発行スピード(※2)
三井住友カード ビジネスオーナーズ 永年無料 個人与信(登記簿謄本・決算書不要) 0.5%〜1.5% freee・マネーフォワード・弥生対応 最短3営業日
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 永年無料 個人与信(登記簿謄本・決算書不要) 0.5%〜2.0% freee・マネーフォワード・弥生対応 最短3営業日
freeeカード Unlimited 永年無料 法人のみ(個人事業主は利用不可) 0.3%〜0.5% freee会計に即時連携 バーチャルカード最短3時間

(※1〜2 2026年4月時点 公式サイトに記載)


個人事業主で年会費無料法人カードを探している場合、三井住友カード ビジネスオーナーズがおすすめです。

個人与信で審査されるため登記簿謄本や決算書の提出が不要で、開業直後の個人事業主でも申し込みのハードルが低い点が魅力です。

引き落とし口座には個人名義口座(屋号付き含む)を設定できるため、確定申告時に事業用支出の仕訳をスムーズに行えます。

freee・マネーフォワード・弥生といった確定申告ソフトとの連携も可能で、仕訳作業の自動化による業務効率化が期待できます。

年会費永年無料で持てるおすすめ法人カード

サービス名 年会費の条件(※1) 追加カード年会費 ETCカード年会費 ポイント還元率(※2) 国際ブランド
三井住友カード ビジネスオーナーズ 永年無料・条件なし 永年無料 初年度無料・前年利用で翌年無料 0.5%〜1.5% VISA / Mastercard
ライフカードビジネスライトプラス 永年無料(年1回未利用の場合は手数料1,650円(税込)) 永年無料 永年無料 0.5% VISA / Mastercard / JCB
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 永年無料・条件なし 永年無料 永年無料 0.5%〜2.0% American Express

(※1〜2 2026年4月時点 公式サイトに記載)


年会費永年無料で持てる法人カードを探している場合は、三井住友カード ビジネスオーナーズが適しています。

本カード・パートナーカードともに利用額の条件なしで永年無料となっており、年間の利用金額を気にせず維持できます。

ETCカードも前年度に利用履歴があれば翌年度も無料で継続(※)でき、関連費用も抑えられます。

(※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込))

VisaまたはMastercardから選べるため、国内外の加盟店で幅広く利用できる点も心強いポイントです。

ポイント還元率が高い年会費無料の法人カード

サービス名 基本還元率(※1) 最大還元率(※2) ポイントアップ対象(※3) ポイントの使い道 年会費
UPSIDERカード 1.0% 1.5% Google広告・Yahoo広告(月間3,000万円以上利用時) 自動キャッシュバック(翌月の請求金額から差引き) 永年無料
Bakuraku(バクラク)ビジネスカード 1.0% 1.0% 全決済先が対象(ETC・一部利用先を除く) 自動キャッシュバック(請求金額から差引き) 永年無料
三井住友カード ビジネスオーナーズ 0.5% 1.5%(※4) 対象の個人カードとの2枚持ちでETC・航空券等が対象 景品交換・マイル・キャッシュバック等 永年無料

(※1〜3 2026年4月時点 公式サイトに記載)
(※4 対象の個人カードとの2枚持ちが条件です。)

カード限度額が最大10億円!(※)

(※公式サイトに記載)


ポイント還元率が高い年会費無料の法人カードを重視するなら、UPSIDERカードがおすすめです。

基本還元率が1.0%(※1)と法人カードの中でも高水準に設定されており、Yahoo広告やGoogle広告を月間3,000万円以上利用する場合は1.5%(※2)まで引き上がります。

貯まったポイントは1ポイント=1円で自動的に翌月の請求金額から差し引かれるため、ポイント交換の手間や使い忘れの心配がありません。

年会費が永年無料のまま高い還元率を享受でき、広告費などの支出が大きい企業ほど実質的なコスト削減効果を実感しやすいカードです。

(※1〜2 2026年4月時点 公式サイトに記載)

カード限度額が最大10億円!(※)

(※公式サイトに記載)

ETCカードも無料で発行できる法人カード

サービス名 ETCカード年会費 ETCカード発行手数料 ETCカード発行可能枚数(※1) ETC利用分のポイント還元(※2) 法人カード本体の年会費
三井住友カード ビジネスオーナーズ 初年度無料・前年利用で翌年無料(※3) 無料 カード1枚につき1枚 0.5%(2枚持ちで最大1.5%) 永年無料
JCB Biz ONE 初年度無料・条件達成で翌年無料 無料 1枚 1.0% 永年無料
ライフカードビジネスライトプラス 永年無料 無料 カード1枚につき1枚(最大4枚) 0.5% 永年無料

(※1〜2 2026年4月時点 公式サイトに記載)
(※3 入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込))


ETCカードも無料で発行できる法人カードを探している方には、三井住友カード ビジネスオーナーズがおすすめです。

ETCカードは初年度無料で、前年度に1回でもETC利用があれば翌年度も無料(※)で維持できます。

(※ 入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込))

パートナーカードを最大18枚(※1)まで発行でき、それぞれにETCカードを付帯させられるため、営業車両が多い企業でも台数分のETCカードを確保しやすい体制を整えられます。

さらに対象の個人カードと2枚持ちにすればETC利用分のポイント還元率が最大1.5%(※2)にアップするため、高速道路料金の実質的な削減にもつながります。

(※1〜2 2026年4月時点 公式サイトに記載)

VISAブランドの年会費無料法人カード

サービス名 国際ブランド 年会費 ポイント還元率(※1) 追加カード枚数(※2)・費用 利用限度額(※3)
三井住友カード ビジネスオーナーズ Visa / Mastercard 永年無料 0.5%〜1.5%(※4) 18枚まで・年会費無料 〜500万円
UPSIDERカード Visa 永年無料 1.0%〜1.5% 無制限・年会費無料 最大10億円
GMOあおぞらネット銀行 ビジネスデビットカード Visa / Mastercard 永年無料 1.0% サブカード最大9,998枚(カードレスタイプ無料) 1枚あたり最大1,000万円

(※1〜3 2026年4月時点 公式サイトに記載)
(※4 対象の個人カードとの2枚持ちが条件です。)


Visaブランドの年会費無料法人カードを検討している方には三井住友カード ビジネスオーナーズがおすすめです。

パートナーカードは最大18枚(※2)まで発行できることやETCカードも含めて永年無料(※1)で利用でき、Visaの世界中の加盟店で決済が可能です。

対象の個人カードと2枚持ちでポイント還元率が最大1.5%(※3)にアップするため、Visaブランドの利便性とコスト削減効果を両立できます。

(※1 入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込))
(※2〜3 2026年4月時点 公式サイトに記載)

法人カード年会費無料おすすめの比較一覧表

サービス名 年会費(※1) ポイント還元率(※2) 国際ブランド 追加カード枚数(※3)・年会費 ETCカード年会費 利用限度額(※4) 申し込み対象 発行スピード(※5) 付帯保険(※6) 会計ソフト連携
三井住友カード ビジネスオーナーズ 永年無料 0.5%〜1.5%(※7) Visa / Mastercard 最大18枚まで・年会費無料 初年度無料・前年利用で翌年無料 〜500万円(※8) 法人代表者・個人事業主 最短3営業日 海外旅行傷害保険 最高2,000万円 freee・マネーフォワード・弥生
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 初年度無料(次年度以降33,000円(税込)) 0.5%〜 American Express 最大9枚まで・1枚3,300円(税込) 無料(最大5枚) 最大9,900万円(個人の審査によって異なる) 個人事業主・経営者 最短3営業日 海外旅行傷害保険 最高1億円 freee
UPSIDERカード 永年無料 1.0%〜1.5% VISA 無制限・年会費無料 無料 ※発行手数料は (550円(税込)/枚)かかります。 最大10億円 法人のみ 最短即日 不正利用補償 最大2,000万円 freee・マネーフォワード・弥生・勘定奉行
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 永年無料 0.5%〜2.0% American Express 最大9枚まで・年会費無料 無料 審査により個別に設定 個人事業主・フリーランス・経営者 最短3営業日 なし(オンライン・プロテクションあり) かんたんクラウド優待
JCB Biz ONE 永年無料 1.0%〜10.5% JCB 発行不可 初年度無料・条件達成で翌年無料 500万円
※所定の審査あり
法人代表者・個人事業主 最短5分(モバ即) なし freee・弥生・マネーフォワード
Bakuraku(バクラク)ビジネスカード 永年無料 1.0% VISA 無制限・年会費無料 1枚550円(税込) 審査により決定(5億円以上の実績あり) 法人のみ バーチャル即時・リアル最短3日 海外旅行傷害保険 最高3,000万円(リアルカードのみ) バクラク・freee・マネーフォワード・弥生
マネーフォワード ビジネスカード 初年度無料(年1回利用で翌年無料) 1.0%〜3.0% VISA 無制限・年会費無料 無料 最大10億円 法人・個人事業主 最短即日(バーチャル) 非公開 マネーフォワード クラウド会計
ライフカードビジネスライトプラス 永年無料 0.5% VISA / Mastercard / JCB 最大3枚まで・年会費無料 永年無料 〜500万円 法人代表者・個人事業主 最短3営業日 なし freee
freeeカード Unlimited 永年無料 0.3%〜0.5% VISA 無制限・年会費無料 発行不可 最大5億円 法人のみ バーチャル最短3時間 海外旅行傷害保険 最高100万円 freee会計(即時連携)
十六カード(法人向け) 初年度無料(年1回利用で翌年無料) 0.5% VISA / Mastercard 非公開 無料(発行手数料1,100円(税込)) 10万円〜30万円 法人代表者・個人事業主 非公開 海外旅行傷害保険・ショッピング保険 非公開
GMOあおぞらネット銀行 ビジネスデビットカード 永年無料 1.0%〜1.5% VISA / Mastercard サブカード最大9,998枚(カードレス無料) 不明 1枚あたり最大1,000万円 GMOあおぞらネット銀行口座開設者 口座開設後に発行 不正利用補償 最大1,000万円 freee・マネーフォワード・弥生

(※1〜6 2026年4月時点 各公式サイトに記載)

(※7 対象の個人カードとの2枚持ちが条件です。)

(※8 所定の審査がございます)

法人カード年会費無料おすすめランキング

98人にアンケート調査を実施して、6名以上の利用者がいたサービスを対象に5位までランキングをつけました。

サービス名 1位 JCB Biz ONE 2位 三井住友カード ビジネスオーナーズ 3位 セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 4位 UPSIDERカード 4位 セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード
業者情報 詳細を見る 詳細を見る 詳細を見る 詳細を見る 詳細を見る
利用者数 6人 38人 13人 7人 6人
総合点数 9点 8点 7点 4点 4点
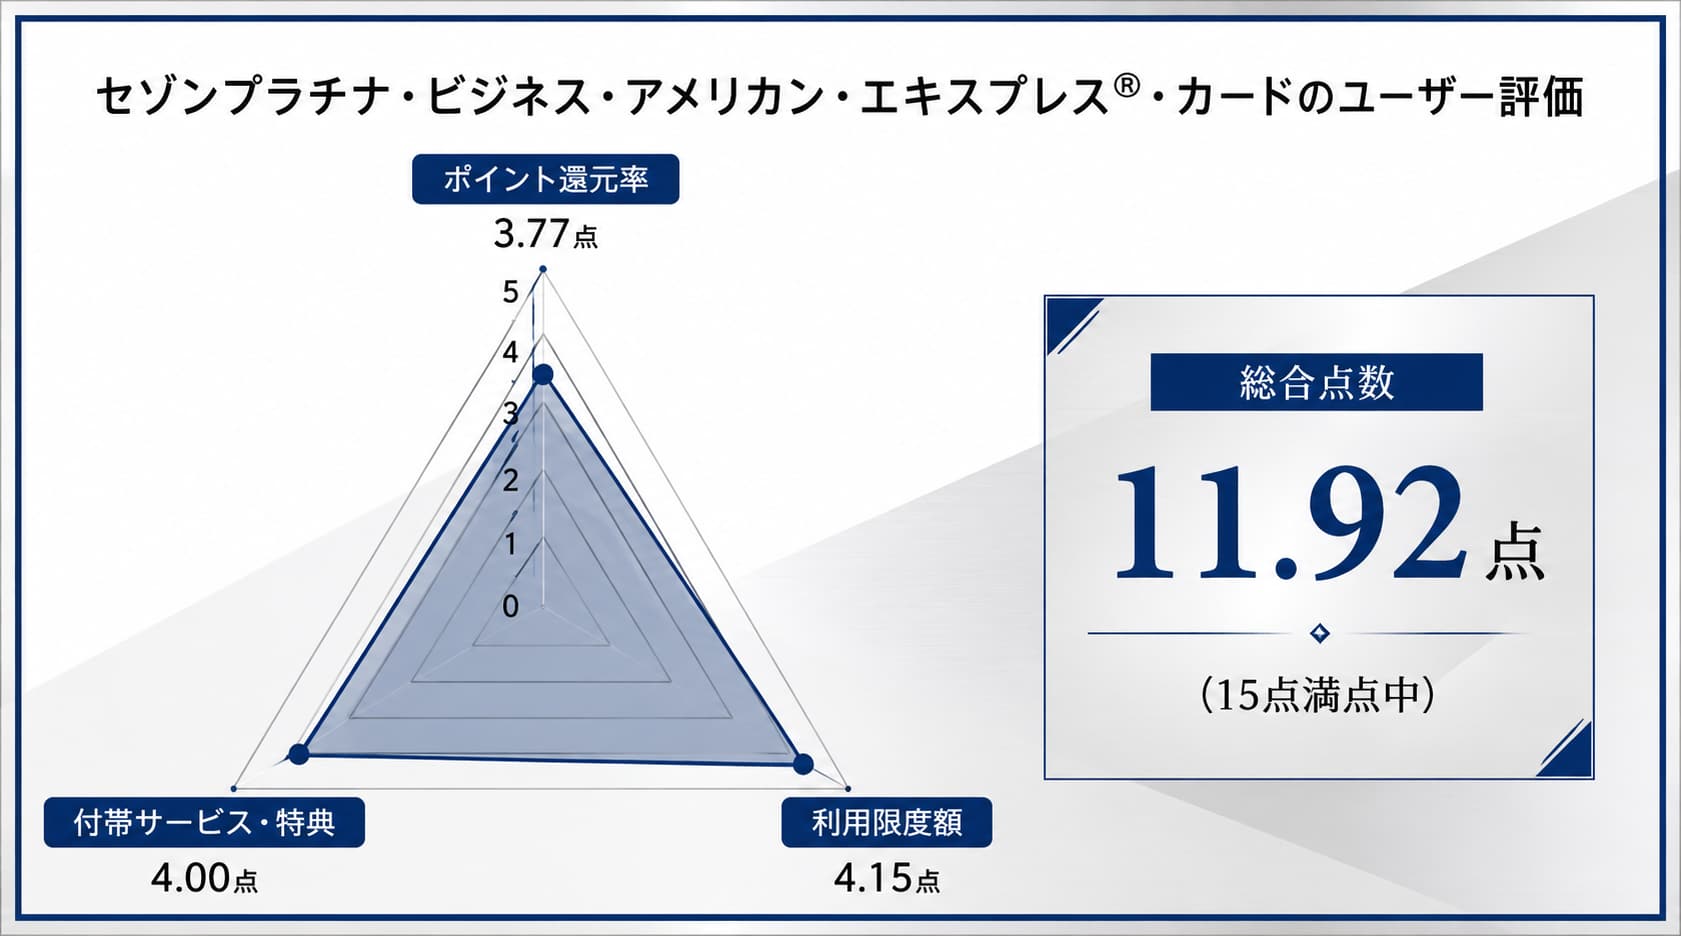
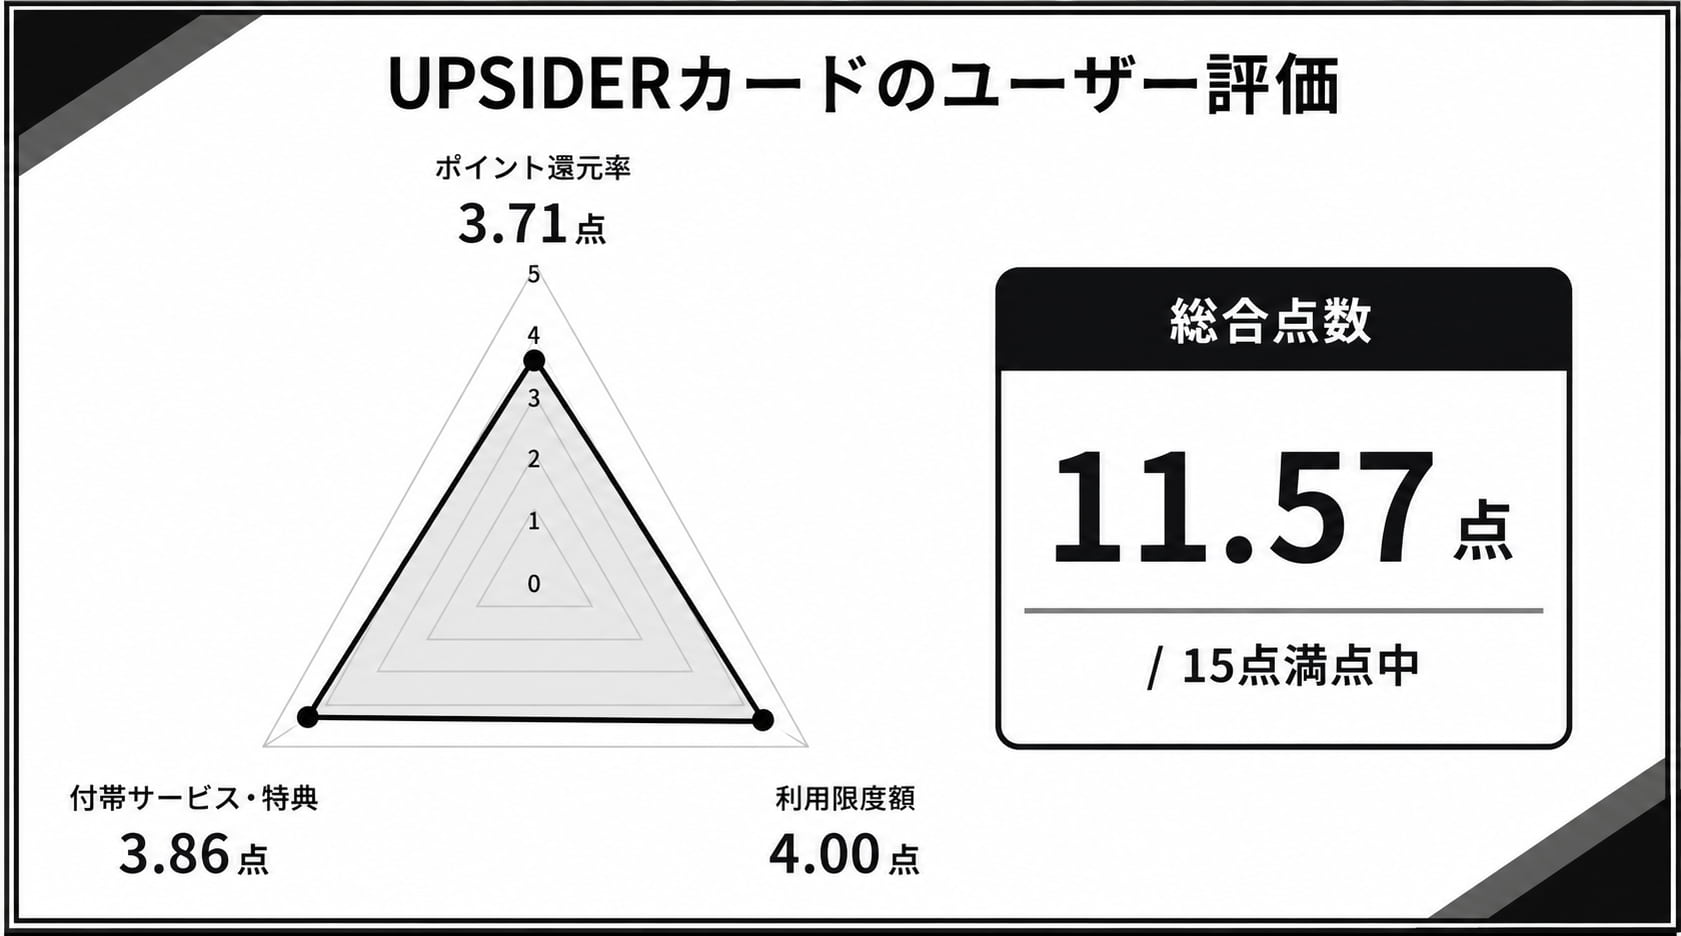
ポイント還元率 4.00点 4.05点 3.77点 3.71点 3.50点
利用限度額 4.17点 4.13点 4.15点 4.00点 3.50点
付帯サービス・特典 4.17点 3.95点 4.00点 3.86点 3.67点
国際ブランド JCB Visa / Mastercard American Express VISA アメリカン・エキスプレス
発行スピード(※) 最短5分でカード番号発行(モバ即利用時)
通常は約1週間でカードをお届け
1週間程度 最短3営業日 最短即日
リアルカードは最短3営業日
最短3営業日

(※2026年5月時点 公式サイトに記載)

※アンケート調査の回答を元にランキングを作成しています

年会費無料の法人カードを選ぶ際のポイント

年会費が無料になる方法が明確な業者を選ぶ

年会費無料の法人カードを選ぶ際は、無料になる条件が明確な業者を選ぶことが重要です。

法人カードの年会費無料には、大きく「永年無料」「条件付き無料」「初年度無料」の3種類があります。

永年無料は利用金額に関係なく費用が発生せず、条件付き無料は一定額以上の利用や特定条件の達成で翌年度が無料になり、初年度無料は初めの1年間のみ費用がかかりません。

条件付き無料の場合、毎年の利用額が基準に届かなければ翌年度から年会費が発生するため、自社の月間経費を踏まえた上で条件を達成できるか見極める必要があります。

長期間にわたって保有コストをゼロに抑えたい場合は、条件なしの永年無料カードを選ぶと安心感があります。

経費削減に直結する「ポイント還元率」で選ぶ

法人カードを経費削減に役立てたいなら、ポイント還元率の高さで選ぶことが効果的です。

法人カードの中には、経費の支払いでポイントが貯まりやすいものがあり、年会費の削減以外にお得にすることも可能です。

毎月の経費をカード決済に集約するのみで、年間を通じてまとまったポイントが蓄積されるため、事業規模が大きいほど差額の恩恵を受けやすくなります。

加えて、特定の加盟店やサービスで還元率が上がる特約店制度を設けているカードもあります。

自社が頻繁に利用する決済先が対象に含まれているかを確認しておくと、より効率よくポイントを貯められます。

利用限度額の大きさで選ぶ

仕入れや広告費など高額な経費をカードで支払う場合は、年会費の有無以外に利用限度額の大きさが選定基準になります。

年会費無料の法人カードは有料カードと比べて限度額が低めに設定されることが多く、一般的には数十万円から数百万円の範囲内で審査により決定されます。

限度額を超えると次の引き落としまでカードが使えなくなるため、月間の経費支出額を把握した上で余裕を持った枠のカードを選ぶことが大切です。

事業の成長に伴い支出が増える見込みがある場合は、限度額の引き上げ申請に対応しているカードや、独自審査により高い利用枠を設定できるカードを候補に加えると安心感があります。

追加カードの条件で選ぶ

従業員にもカードを配りたい場合は、年会費の有無以外に追加カードの発行条件を確認することが欠かせません。

法人カードによっては追加カードの枚数が3枚程度に制限されていたり、1枚ごとに年会費や発行手数料が発生したりするケースがあります。

本カードの年会費が無料でも追加カードが有料であれば、従業員の人数分のコストがかかるため注意が必要です。

今後の採用計画で従業員が増える予定がある場合は、追加カードの上限枚数が多いカードや、枚数無制限で発行できるカードを検討しておくと、後からカードを切り替える手間を省けます。

付帯サービスや特典の充実度で選ぶ

年会費無料の法人カードでも、カードによってビジネスに役立つ付帯サービスや特典の内容は大きく異なります。

会計ソフトとの連携機能、福利厚生の割引サービス、新幹線のネット予約サービスなど、自社の業務に直結するサービスが含まれているかを確認することが大切です。

一方で、年会費無料カードは有料カードに比べて旅行傷害保険やショッピング補償が少ないケースが多いため、出張が頻繁にある企業は補償内容もチェックしておく必要があります。

サービス内容はカード発行後に変更されることもあるため、申し込み前に各カード会社の公式サイトで最新情報を確認するようにしましょう。

発行スピードで選ぶ

事業開始直後や急な出費に備えて法人カードが必要な場合は、発行までのスピードも重要な判断基準になります。

急ぎでカードが必要な際は、申し込みから利用開始までの所要日数を各カード会社の公式サイトで事前に確認しておくと安心感があります。

バーチャルカードはカード番号のみで決済できるネットショッピングやサブスクリプションサービスの支払いに活用でき、実物のカードが届くまでの間も事業に必要な決済を進められます。

【経費削減】法人カードを年会費無料で利用する5つのメリット

保有コストがかからず経費を削減できる

法人カードを年会費無料で保有すれば、カードの維持にかかるコストを削減できます。

有料の法人カードでは年間数千円から数万円の年会費が発生し、追加カードを含めると固定費として無視できない金額になることがあります。

年会費無料のカードであれば、カードを保有しているのみでは費用が発生しないため、事業の固定費を圧縮しつつ、ポイント還元や付帯サービスの恩恵を受けることが可能です。

設立間もない企業やフリーランスなど、支出を最小限に抑えたい方にとって大きなメリットとなります。

年会費の会計処理が不要になる

年会費無料の法人カードを選ぶと、年会費に関する会計処理の手間がなくなります。

有料カードの場合、年会費の支払いが発生するたびに勘定科目の判断や仕訳入力が必要ですが、年会費が無料であればこうした作業自体が不要になります。

経理担当者の業務工数を削減できるほか、仕訳ミスの防止にもつながるため、バックオフィスの負担軽減を重視する企業にとってメリットが大きい選択肢です。

経理部門の人員が限られている小規模法人ほど、こうした事務作業の削減効果を実感しやすいでしょう。

サブカードとして気軽に持てる

年会費無料で利用できる法人カードは、メインカードとは別のサブカードとして気軽に保有しやすいです。

メインの法人カードと異なる国際ブランドで年会費無料カードを作っておけば、メインカードのブランドが使えない店舗でも決済でき、支払い手段の幅が広がります。

また、メインカードの紛失や破損、利用限度額の到達といった緊急時のバックアップとしても機能します。

維持費がかからないため、普段はあまり使わなくても保有し続ける負担がなく、必要な場面ですぐに活用できる安心感があります。

年会費無料でもポイント還元やビジネス特典を利用できる

年会費無料の法人カードでも、ポイント還元やビジネス向け特典が充実しているカードは多くあります。

カード利用で貯まるポイントをギフト券やマイル、カード利用代金への充当に活用すれば、実質的に経費を節約できます。

さらに、会計ソフトとの連携による経理効率化、福利厚生の割引サービス、新幹線の予約サービスなど、ビジネスの生産性を高める特典が付帯しているカードもあります。

年会費がかからない分、特典の恩恵を純粋に享受でき、コストパフォーマンスの観点からもメリットの大きい選択です。

ETCカードや追加カードも無料で発行できるカードが多い

年会費無料の法人カードの中には、ETCカードや追加カードの年会費・発行手数料も無料で提供しているものが多くあります。

営業車両にETCカードを搭載すれば高速道路料金をカード明細で一括管理でき、従業員への追加カード配布により立替精算の手間もなくなります。

本カード・追加カード・ETCカードのすべてが無料であれば、カード関連の維持費を完全にゼロにできるため、経費削減の効果を引き出せます。

ただし、カードによってはETCカードに年会費がかかるケースや、追加カードの枚数に制限がある場合もあるため、申し込み前に条件を確認しておくことが大切です。

年会費無料の法人カードのデメリット

付帯サービスや補償が有料カードより少ない

年会費無料の法人カードは、年会費がかかるカードと比べて付帯サービスや補償が少ない傾向があります。

空港ラウンジの無料利用やコンシェルジュサービス、手厚い旅行傷害保険などは、ゴールドカード以上のランクに絞られることが一般的です。

出張や接待の頻度が高い企業では、保険の補償額が不足したり、利用したいサービスが付帯していなかったりする場面が出てくる可能性があります。

付帯サービスを重視する場合は、年会費無料カードの特典内容を確認した上で、必要に応じて有料カードとの併用を検討するとよいでしょう。

利用限度額が低めに設定される場合がある

年会費無料の法人カードは、有料カードに比べて利用限度額が低く設定されることがあります。

限度額が低いと、仕入れや広告費などで高額な支払いが発生した際にカードの利用枠を超えてしまい、次の引き落としまで決済ができなくなるリスクがあります。

月間の経費支出額が大きい企業は、申し込み前にカードの利用限度額の上限目安を確認し、自社の支出規模に見合うかを判断することが重要です。

限度額の引き上げに対応しているカードであれば、利用実績を積んだ後に増枠を申請する方法もあります。

追加カードの発行枚数に制限がある場合がある

年会費無料の法人カードの中には、追加カードの発行枚数に上限が設けられているものがあります。

追加カードが3枚程度に制限されている場合、従業員が多い企業では全員分のカードを用意できず、一部の社員は引き続き立替精算が必要になることがあります。

従業員数が今後増える見込みがある場合は、追加カードの上限枚数が多いカードや枚数無制限のカードを選んでおくと、後から別のカードに切り替える手間を省けます。

また、追加カードの発行手数料が1枚ごとにかかるカードもあるため、枚数のみでなくコスト面もあわせて確認しておきましょう。

ゴールド・プラチナなど上位カードを選べない

年会費無料の法人カードはほとんどが一般カードのランクに該当するため、ゴールドやプラチナといった上位カードを選ぶことがしにくいです。

上位カードには空港ラウンジの利用、手厚い旅行傷害保険、コンシェルジュサービスなどビジネスシーンで役立つ特典が豊富に付帯しています。

こうした特典が必要な企業にとっては、年会費無料カードでは物足りなさを感じる場面がある可能性があります。

ただし、一部のカードでは年間の利用金額が一定額を超えると、年会費永年無料でゴールドカードにバージョンアップできる制度を設けているケースもあります。

どっちがお得?法人カードの年会費無料と有料の違いを比較

年会費無料の種類(永年無料・条件付き無料・初年度無料)

法人カードの年会費無料には、永年無料・条件付き無料・初年度無料の3つの種類があります。

永年無料は利用金額に関係なく初年度以降もずっと費用がかからないタイプで、維持コストを完全にゼロにできます。

条件付き無料は「年間の利用額が一定以上」などの条件を満たすことで翌年度の年会費が免除される仕組みで、条件を達成できなかった場合は通常の年会費が発生します。

初年度無料はカードを発行した最初の1年間のみ年会費が免除され、2年目以降は所定の年会費がかかるタイプです。

自社のカード利用頻度や年間の支出額を踏まえて、どのタイプがコストを抑えられるかを見極めることが大切です。

ポイント還元率の違い

法人カードで年会費無料と有料のカードには、ポイント還元率に差が出るケースがあります。

一般的に有料カードは年会費に見合ったサービスとして、基本還元率が高く設定されていたり、ボーナスポイントが加算されたりする仕組みを備えています。

ただし、近年は年会費無料でありながら1.0%以上の還元率を提供するカードも増えており、有料カードとの差は縮まりつつあります。

年会費を差し引いた実質的な還元額で比べると、利用金額が少ない場合は年会費無料カードの方が得になることもあります。

自社の年間決済額をもとに損益分岐点を計算して判断するとよいでしょう。

付帯サービス・旅行保険の違い

付帯サービスと旅行保険の充実度は、年会費無料カードと有料カードの間で差が大きいポイントの一つです。

有料カードでは海外・国内の旅行傷害保険が手厚く設定されていることが多く、ゴールドカード以上では空港ラウンジの無料利用やコンシェルジュサービスなども利用できます。

一方、年会費無料カードでは旅行保険が付帯していない、もしくは補償額が少ないケースが一般的です。

出張や海外取引が少ない企業であれば年会費無料カードでも十分対応できますが、出張頻度が高い場合は有料カードの保険を活用した方がトータルのコスト面で有利になる場合もあります。

利用限度額の違い

利用限度額は年会費有料のカードの方が高額に設定されている傾向があります。

年会費無料の法人カードの限度額は数十万円から数百万円の範囲内に収まるものが多い一方、ゴールドカードやプラチナカードでは数百万円以上の枠が付与されることが一般的です。

月間の経費決済額が限度額を超えてしまうと、支払いが滞りビジネスに支障が出る可能性があります。

ただし、近年は独自の審査モデルにより年会費無料でも高額な限度額を設定できるカードが登場しているため、一律に「年会費無料=限度額が低い」とは言い切れなくなっています。

追加カード発行枚数の違い

追加カードの発行可能枚数も、年会費の有無によって差が生じる項目の一つです。

有料の法人カードでは追加カードを数十枚単位で発行できるものが多く、大企業や中堅企業の需要にも対応しやすい設計になっています。

年会費無料カードでは発行枚数が3枚程度に制限されている場合がある一方で、枚数無制限で追加カードを発行できるカードもあります。

自社の従業員数や今後の採用計画を踏まえ、必要な枚数を発行できるカードかどうかを事前に確認しておくことが重要です。

法人カードを年会費無料から有料カードへ切り替えるべきタイミング

毎月の経費が増えて利用限度額が足りなくなったとき

毎月の経費が増加し、年会費無料カードの利用限度額では決済をまかないきれなくなった場合は、有料カードへの切り替えを検討すべきタイミングです。

事業が成長すると仕入れ代や広告費などの支出が拡大し、カードの利用枠を頻繁に使い切ってしまう状況が生じることがあります。

限度額の不足により支払いが滞ると、仕入れの遅延や広告配信の停止など事業運営に支障をきたす恐れがあります。

有料のゴールドカード以上であれば限度額が高く設定される傾向にあるため、月間の決済額が安定的に限度額の上限に達するようになったら切り替えを具体的に検討しましょう。

社員が増えて追加カードの発行枚数が不足したとき

従業員の増加により追加カードの発行上限に達した場合も、有料カードへの移行を検討するタイミングです。

年会費無料カードの中には追加カードの枚数が限られているものがあり、新たに入社した社員にカードを配布できない状況が生じることがあります。

カードが行き届かない社員は引き続き立替精算を行うことになり、経費管理の一元化が進まず経理部門の負担も解消されません。

有料カードでは追加カードの上限枚数が多い傾向にあるため、組織規模の拡大に対応しやすくなります。

海外出張が増えて付帯保険やラウンジ特典が必要になったとき

海外出張の頻度が増え、旅行傷害保険や空港ラウンジの利用が必要になった場合は有料カードへの切り替えが適しています。

年会費無料カードでは海外旅行傷害保険が付帯していないケースが多く、出張のたびに別途保険へ加入する手間とコストが発生します。

ゴールドカード以上であれば海外・国内の旅行傷害保険が自動付帯または利用付帯し、主要空港のラウンジも無料で利用できることが多いです。

出張回数が増えるほど保険料やラウンジの利用料を年会費でまかなえるようになるため、年間の出張費用と年会費を比較して判断するとよいでしょう。

【2026年最新】年会費無料の法人カード発行元のGoogle評価まとめ

実際の利用者によるGoogleの評価をもとに、各法人カードの発行元の最新評価をまとめました。

サービス名 Google評価(※1) 口コミ件数(※2)
UPSIDERカード(株式会社UPSIDER) 2.4 17件
Bakuraku(バクラク)ビジネスカード(株式会社LayerX) 2.6 21件
freeeカード Unlimited(freee K.K.) 2.4 125件

出典:Googleマップ

※1.2 2026年11月16日時点

年会費無料の法人カードに関するよくある質問

法人カードの年会費の仕訳は?適切な勘定科目を解説

法人カードの年会費は「諸会費」または「支払手数料」の勘定科目で仕訳するのが一般的です。

年会費は事業に必要な経費として全額を損金に算入できるため、税務上の処理としても問題ありません。

なお、年会費無料の法人カードを利用している場合は年会費の支払い自体が発生しないため、仕訳作業も不要です。

複数の法人カードを保有している場合は、カードごとに勘定科目を統一しておくと、決算時の集計がスムーズに進みます。

年会費無料の法人カードでおすすめはどれ?

年会費無料の法人カードの中で幅広い事業者に適しているのは、三井住友カード ビジネスオーナーズです。

本カード・追加カードともに永年無料で、パートナーカードは最大18枚(※1)まで発行可能なため、個人事業主から中小企業まで対応できます。

対象の個人カードとの2枚持ちでポイント還元率が最大1.5%(※2)になる点や、Visaブランドで国内外の加盟店を幅広くカバーできる点も魅力です。

ただし、事業の内容や規模によって適したカードは異なるため、本記事の比較情報を参考に自社に合った1枚を選ぶことをおすすめします。

(※1〜2 2026年4月時点 公式サイトに記載)

楽天ビジネスカードは年会費無料?

楽天ビジネスカードの年会費は2,200円(税込)(※1)で、年会費無料ではありません。

楽天ビジネスカードは楽天プレミアムカード(年会費11,000円(税込))(※2)の付帯カードとして発行される仕組みのため、両方のカードの年会費が必要になります。

楽天市場での仕入れが多い事業者にはポイント面でのメリットがありますが、年会費を抑えたい場合は本記事で紹介している年会費無料の法人カードを検討するとよいでしょう。

(※1〜2 2026年4月時点 公式サイトに記載)

アメックスの年会費無料の法人カードはある?

アメリカン・エキスプレスが直接発行する法人カード(プロパーカード)には、年会費無料のものはありません。

ただし、クレディセゾンがアメックスのライセンスに基づき発行するセゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは年会費が永年無料で利用できます。

アメックスブランドを年会費無料で持ちたい場合は、セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードが候補になります。

JCBビジネスゴールドの年会費は無料?

JCB Biz ONE ゴールドは年会費5,500円(税込)(※1)で、永年無料ではありません。

ただし、JCB Biz ONEゴールドは初年度年会費無料で、年間100万円以上(※2)の利用で翌年度も年会費が無料になる条件付き無料の仕組みを採用しています。

年間の経費決済額が100万円(※3)を超える見込みがある場合は、JCB Biz ONEゴールドを実質無料で利用できる可能性があります。

(※1〜3 2026年4月時点 公式サイトに記載)

三井住友ビジネスカードの年会費は無料?

三井住友カード ビジネスオーナーズは年会費が永年無料です。

一方、三井住友カード ビジネスオーナーズ ゴールドは通常年会費5,500円(税込)(※1)ですが、年間100万円以上(※2)の利用で翌年以降の年会費が永年無料になります。

なお、三井住友ビジネスカード(旧for Owners)は年会費が有料のカードとなるため、年会費無料で利用したい場合はビジネスオーナーズシリーズを選ぶようにしましょう。

(※1〜2 2026年4月時点 公式サイトに記載)
(※1〜2 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。)

年会費無料のVisa法人カードのおすすめは?

年会費無料のVisa法人カードでは、三井住友カード ビジネスオーナーズがおすすめの選択肢です。

Visaブランドを選べて年会費永年無料、追加カード最大18枚まで(※1)無料で発行できるため、個人事業主から中小企業まで幅広く対応しています。

Visaブランドで高い還元率を重視する場合はUPSIDERカード(Visa・還元率1.0%〜1.5%)(※2)も候補になります。

ただし、UPSIDERカードは法人のみが対象で個人事業主は申し込めない点に注意が必要です。

(※1〜2 2026年4月時点 公式サイトに記載)

設立直後でも年会費無料の法人カードは作れる?

設立直後でも年会費無料の法人カードを作れる可能性はあります。

三井住友カード ビジネスオーナーズやセゾンコバルト・ビジネス・アメリカン・エキスプレス・カードなどは、申し込み時に登記簿謄本や決算書の提出が不要です。

そのため、設立から間もない企業や開業直後の個人事業主でも審査に申し込むことが可能です。

ただし、審査結果は個々の信用状況によって異なるため、申し込めば必ず発行されるとは限りません。

法人カード年会費無料に関するアンケート調査概要

調査概要 年会費無料の法人カードに関するアンケート調査
調査方法 インターネット上でのアンケート実施
調査対象 年会費無料の法人カードを実際に利用した経験のある方
調査対象者数 98人

利用したことのある法人カード年会費無料サービスはどこですか?

サービス名 利用者数
三井住友カード ビジネスオーナーズ 38人
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 13人
UPSIDERカード 7人
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 6人
JCB Biz ONE 6人
Bakuraku(バクラク)ビジネスカード 6人
マネーフォワード ビジネスカード 3人
ライフカードビジネスライトプラス 6人
freeeカード Unlimited 3人
十六カード(法人向け) 0人
GMOあおぞらネット銀行 ビジネスデビットカード 6人
その他 4人

ポイント還元率についての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
三井住友カード ビジネスオーナーズ 9人 22人 7人 0人 0人 4.05点
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 2人 6人 5人 0人 0人 3.77点
UPSIDERカード 1人 3人 3人 0人 0人 3.71点
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 1人 3人 0人 2人 0人 3.50点
JCB Biz ONE 2人 2人 2人 0人 0人 4.00点
Bakuraku(バクラク)ビジネスカード 0人 4人 0人 2人 0人 3.33点
マネーフォワード ビジネスカード 1人 1人 1人 0人 0人 4.00点
ライフカードビジネスライトプラス 0人 3人 3人 0人 0人 3.50点
freeeカード Unlimited 0人 0人 2人 1人 0人 2.67点
十六カード(法人向け) 0人 0人 0人 0人 0人 —
GMOあおぞらネット銀行 ビジネスデビットカード 1人 3人 1人 1人 0人 3.67点
その他 0人 0人 4人 0人 0人 3.00点

利用限度額の大きさについての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
三井住友カード ビジネスオーナーズ 15人 13人 10人 0人 0人 4.13点
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 5人 5人 3人 0人 0人 4.15点
UPSIDERカード 1人 5人 1人 0人 0人 4.00点
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 0人 3人 3人 0人 0人 3.50点
JCBBizONE 2人 3人 1人 0人 0人 4.17点
Bakuraku(バクラク)ビジネスカード 0人 0人 6人 0人 0人 3.00点
マネーフォワード ビジネスカード 0人 3人 0人 0人 0人 4.00点
ライフカードビジネスライトプラス 0人 6人 0人 0人 0人 4.00点
freeeカード Unlimited 0人 1人 1人 1人 0人 3.00点
十六カード(法人向け) 0人 0人 0人 0人 0人 —
GMOあおぞらネット銀行 ビジネスデビットカード 0人 2人 4人 0人 0人 3.33点
その他 1人 0人 3人 0人 0人 3.50点

付帯サービス・特典の充実度についての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
三井住友カード ビジネスオーナーズ 8人 21人 8人 1人 0人 3.95点
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 4人 5人 4人 0人 0人 4.00点
UPSIDERカード 0人 6人 1人 0人 0人 3.86点
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 1人 2人 3人 0人 0人 3.67点
JCB Biz ONE 2人 3人 1人 0人 0人 4.17点
Bakuraku(バクラク)ビジネスカード 0人 1人 5人 0人 0人 3.17点
マネーフォワード ビジネスカード 1人 2人 0人 0人 0人 4.33点
ライフカードビジネスライトプラス 1人 3人 2人 0人 0人 3.83点
freeeカード Unlimited 0人 1人 2人 0人 0人 3.33点
十六カード(法人向け) 0人 0人 0人 0人 0人 —
GMOあおぞらネット銀行 ビジネスデビットカード 0人 3人 2人 1人 0人 3.33点
その他 0人 1人 3人 0人 0人 3.25点

個人事業主クレジットカードおすすめ11選!最強なのは?【2026年11月最新】個人事業主向けのカードを比較

本記事のまとめ

  • 個人事業主がクレジットカードを選ぶ際は「年会費がかからないか」「ポイント還元率の高さ」を確認する必要がある
  • 加えて「利用限度額が事業規模に合っているか」「すぐに発行・利用できるか」も検討しておくと失敗しにくい
  • これらを踏まえるとおすすめの個人事業主向けのクレジットカードは「JCB Biz ONE」である
  • JCB Biz ONEは通常のJCB法人カードと比べてポイント付与率が2倍(※1)で、経費の支払い200円(※2)ごとにJ-POINTが2ポイント(※3)貯まるため、事業コストの圧縮に繋がる
  • また、年会費永年無料でありながら、最大500万円まで(※4)利用可能
  • 加えて、モバ即入会なら最短5分(※5)でデジタルカード番号が発行される

(※1~5 2026年11月時点 公式サイトに記載)

(※5 個人名義口座のみ)

(※5 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください))

【最強なのは?】個人事業主の事業用クレジットカードおすすめ11選

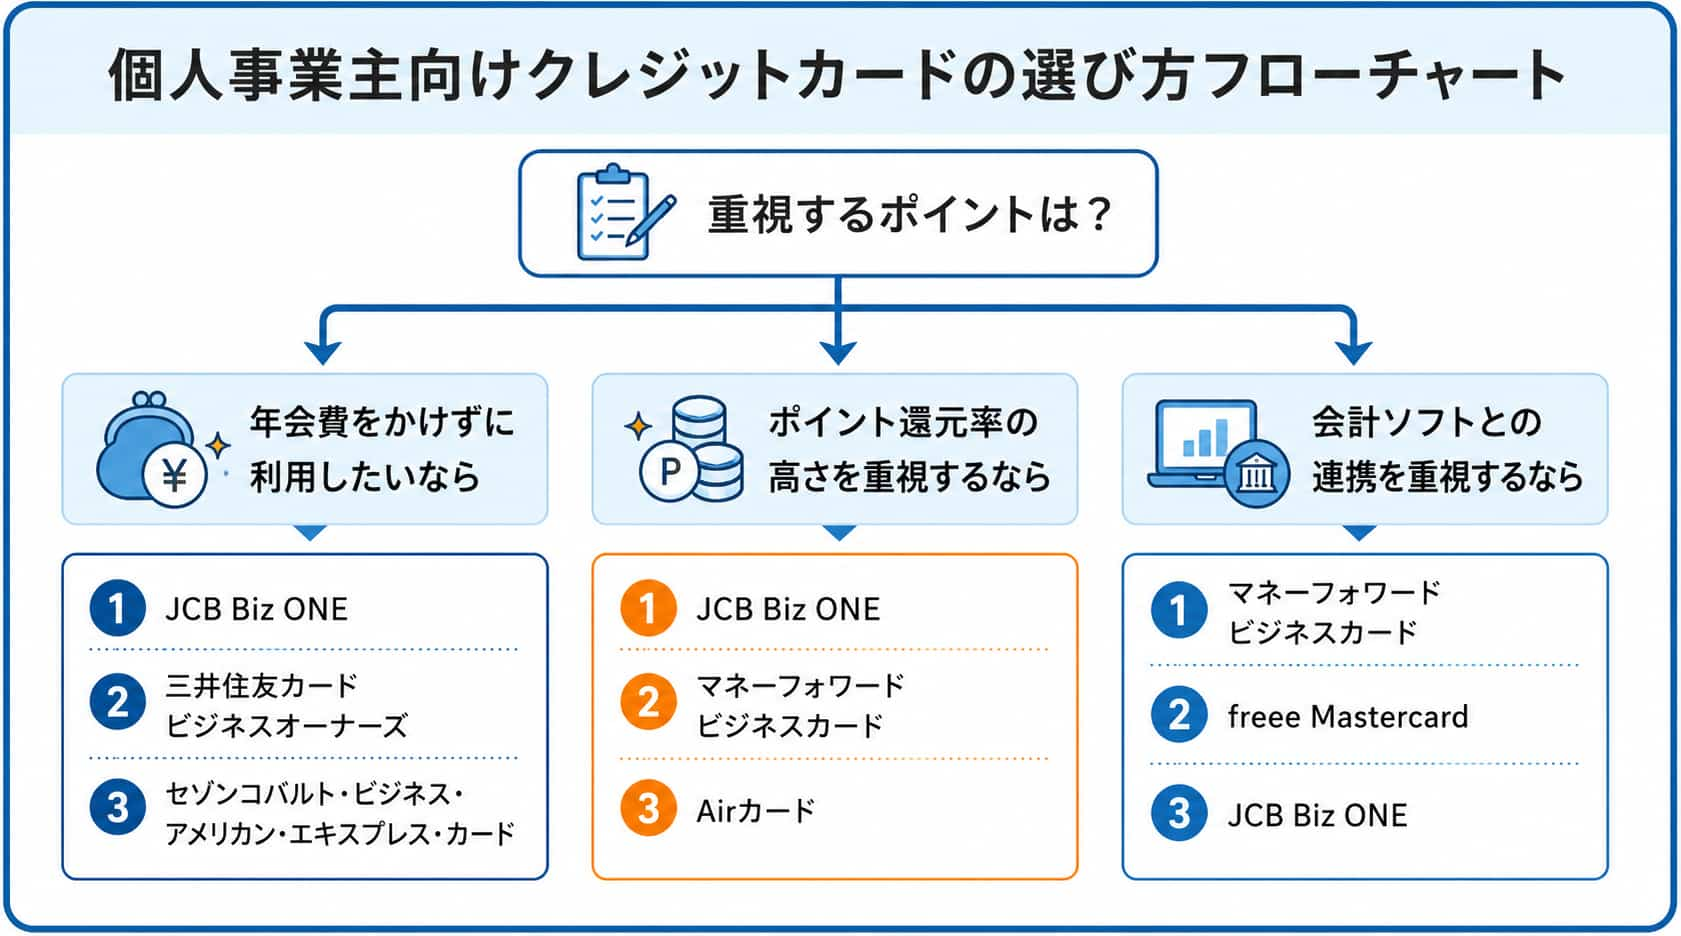
以下の画像では、選び方別におすすめの個人事業主向けクレジットカードを紹介しています。

個人事業主のクレジットカードに関するフローチャート

JCB Biz ONE

JCB Biz ONE出典:JCB Biz ONE
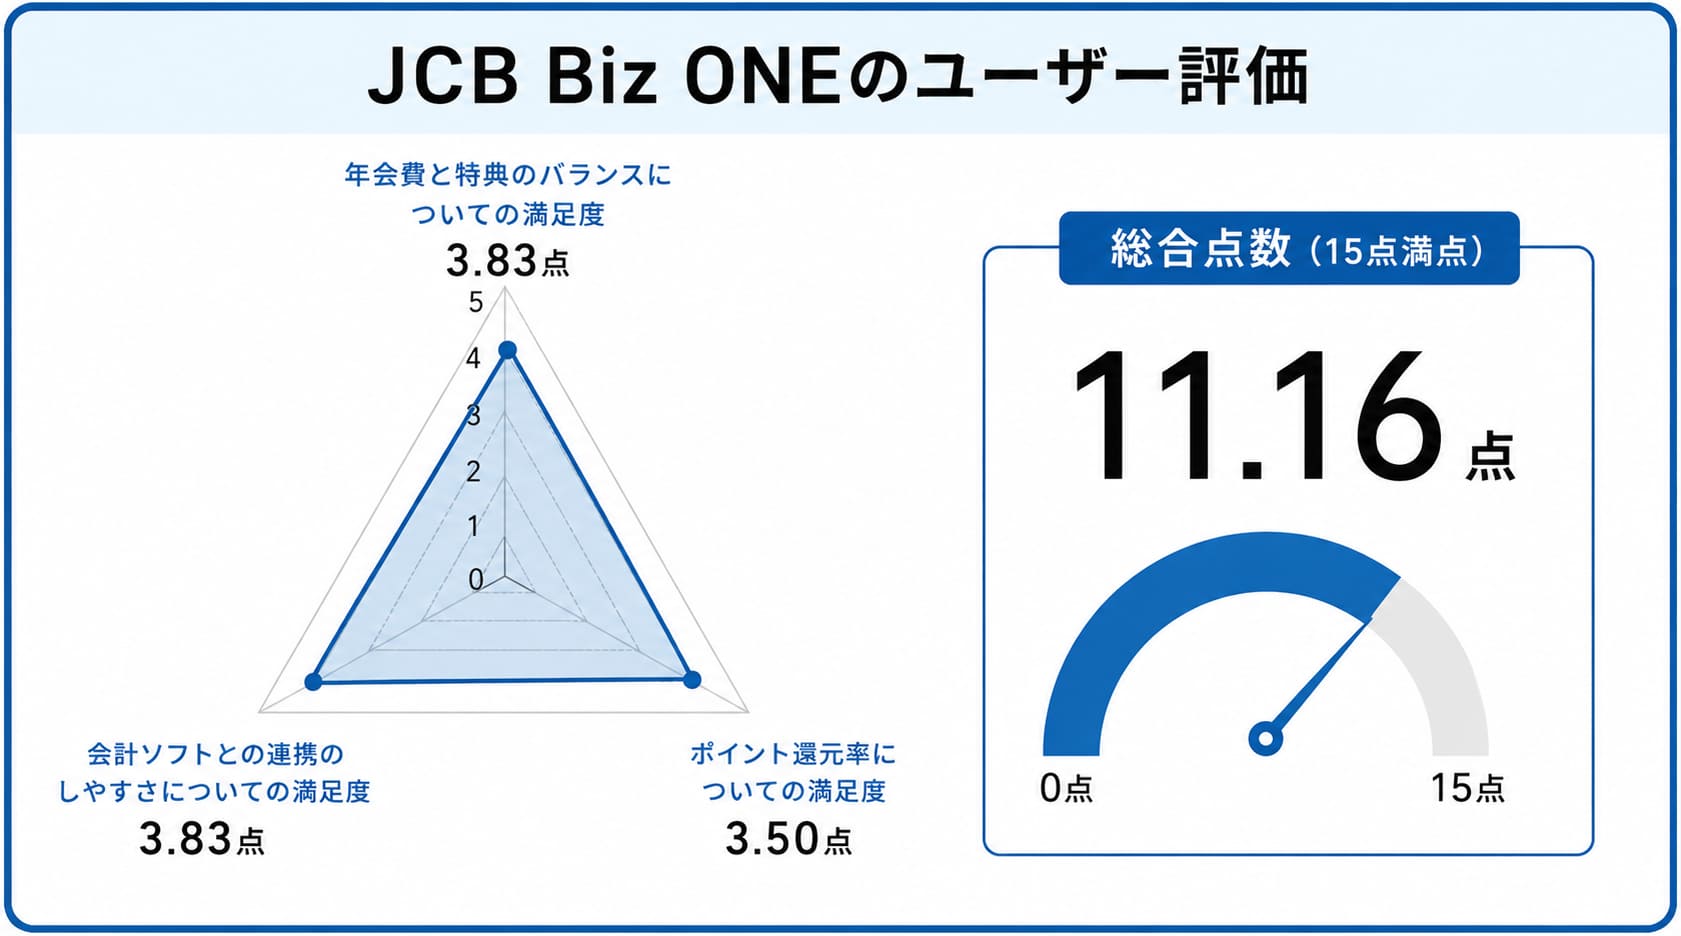
個人事業主のクレジットカードに関するJCB Biz ONEのレーダーチャート※レーダーチャートの詳細はこちら

JCB Biz ONEとは

JCB Biz ONEは、JCBが個人事業主やフリーランス向けに発行するビジネスカードです。

年会費が永年無料で利用できつつ、JCBの法人カードとして充実した経費管理機能を備えています。

年会費 永年無料
ポイント還元率 1%(支払い200円毎に、J-POINTが2ポイント貯まる)
国際ブランド JCB
利用可能枠(※1) 最大500万円 (所定の審査あり)
ETCカード年会費(※2) 初年度年会費無料
追加カード年会費 不明
申込に必要な書類 本人確認書類のみ(法人の本人確認書類不要)
連携可能な会計ソフト freee、マネーフォワード、弥生会計、ソリマチ
付帯保険 なし(一般カードには旅行傷害保険・ショッピング保険の付帯なし)
発行スピード(※3) ・最短5分(モバ即入会の場合)
・通常入会の場合は約1週間

補足事項

(※1~3 2026年4月時点 公式サイトに記載)

※2 プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。

<上記以外の方>

※2 入会初年度:無料 2年目以降:ご利用状況に応じて無料

<無料となる条件>

※2 法人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」

※2 条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。

※2無料となるETCスルーカードの年会費は、カード発行会社が負担します。

※3 個人名義口座のみ

※3 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)

JCB Biz ONEのメリット

個人事業主のクレジットカードに関するJCB Biz ONEの利用がおすすめの人

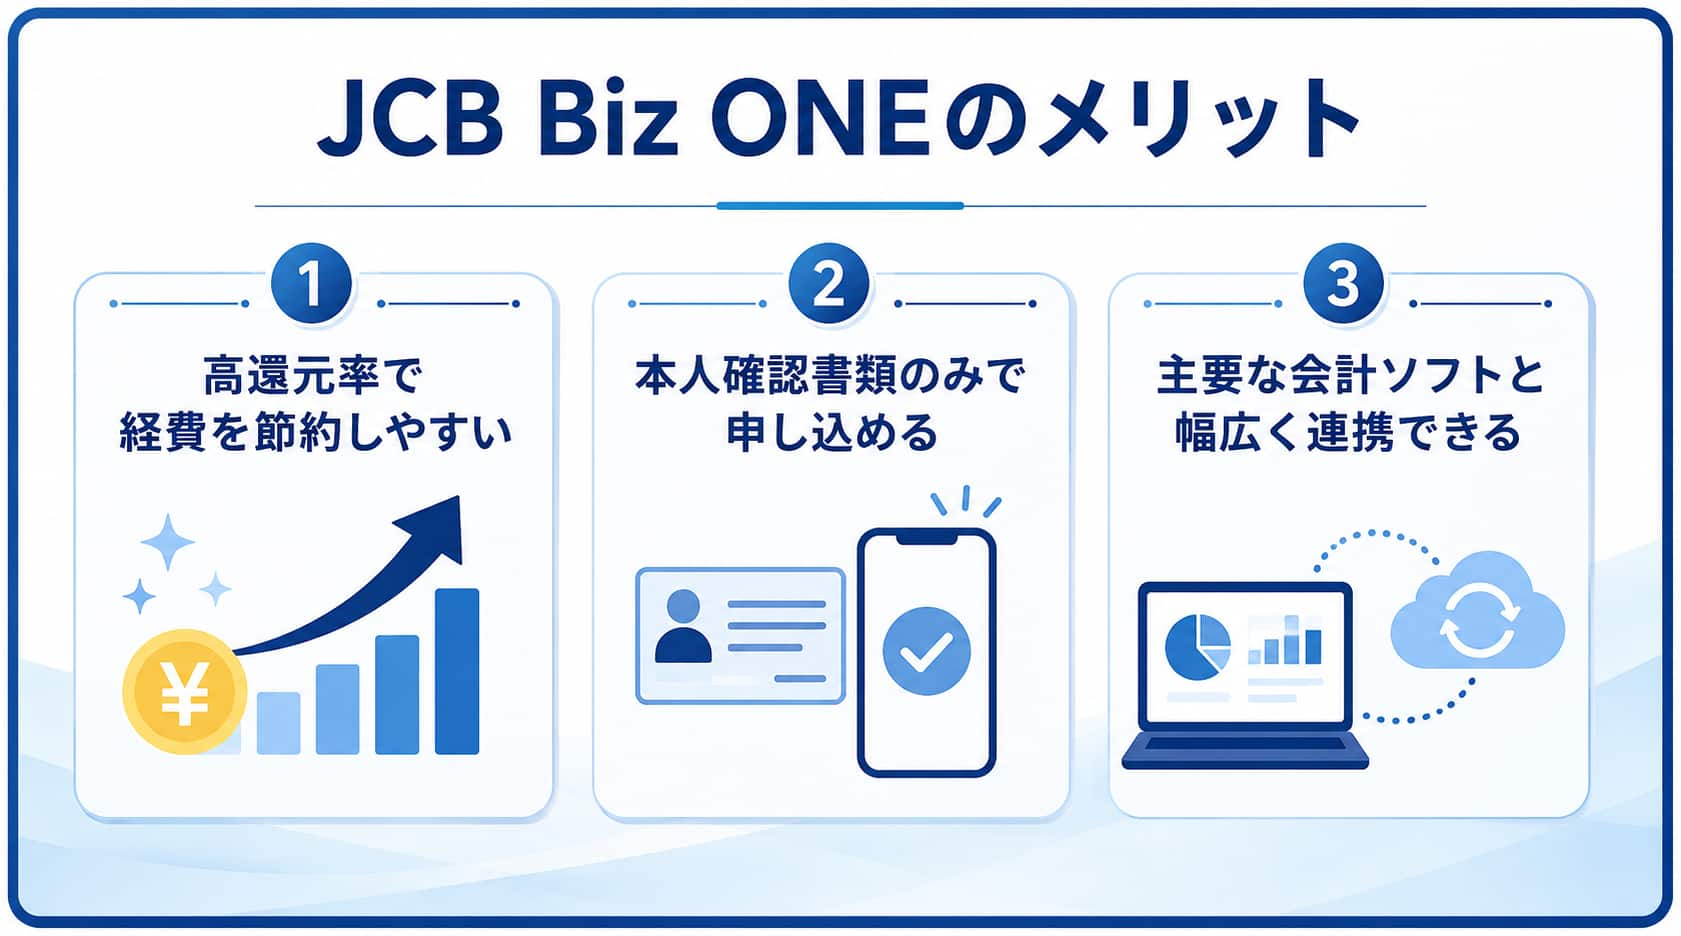
JCB Biz ONEのメリット

  • 個人事業主をターゲットに発行されているクレジットカード
  • ポイント高還元で経費を節約しやすい
  • 本人確認書類のみで申し込みが完結する
  • 主要な会計ソフトと幅広く連携できる

JCB Biz ONEは、通常のJCB法人カードと比べて2倍(※1)のポイント付与率を誇っている、個人事業主やフリーランス向けのクレジットカードです。

経費の支払い200円毎に、J-POINTが2ポイント貯まる仕組み(※2)で、その還元率は実質1%程度とになっています。

また、毎月の通信費や仕入れなどの経費をJCB Biz ONEに集約すれば、個人事業主のクレジットカードとして効率的にポイントを蓄積し、事業コストの圧縮に活用できます。

さらに、法人の確認書類が不要で個人名義の口座があればモバ即入会を利用でき、最短5分(※3)でデジタルカード番号が発行されるため、急ぎの経費決済にも対応可能です。

加えて、MyJCB外部接続サービスを通じてfreeeやマネーフォワード、弥生会計など複数のクラウド会計ソフトとAPI連携でき、利用明細の自動取り込みで仕訳作業の手間を削減できます。

以上の特徴から、JCB Biz ONEは「年会費ゼロで、高還元率と会計連携を両立させたい個人事業主」におすすめのクレジットカードです。

(※1~3 2026年4月時点 公式サイトに記載)

※3 個人名義口座のみ

※3 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)

JCB Biz ONEのデメリット

・旅行保険が付帯しない

三井住友カード ビジネスオーナーズ

三井住友ビジネスオーナーズ出典:三井住友カード ビジネスオーナーズ
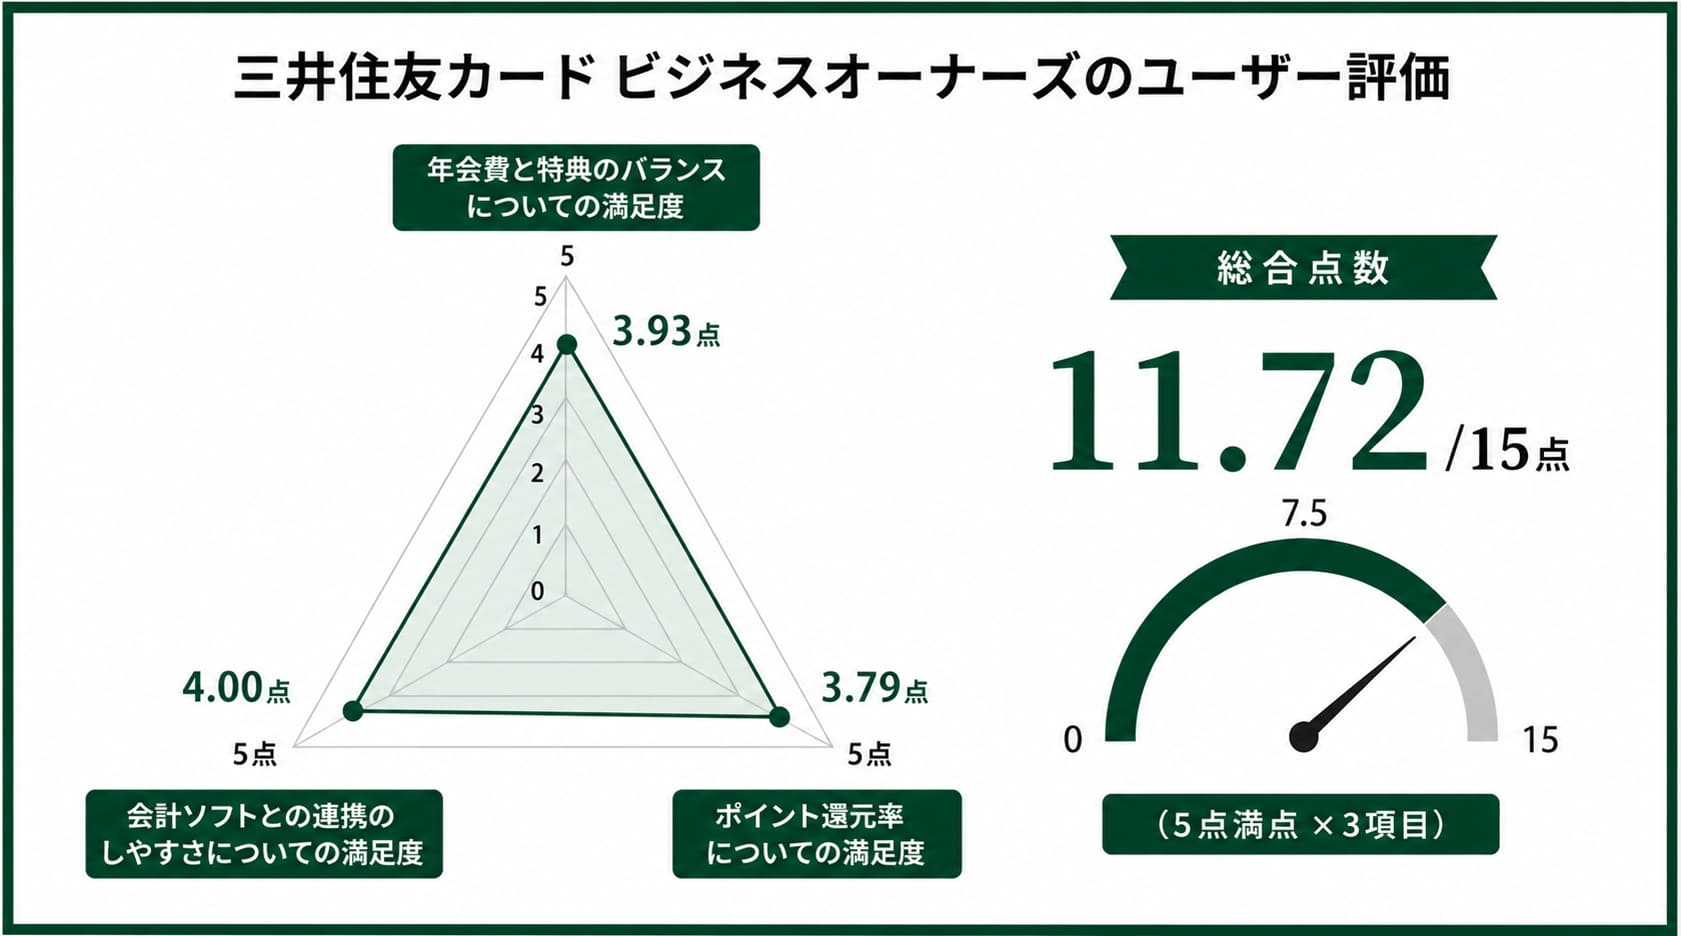
個人事業主のクレジットカードに関する三井住友ビジネスカードオーナーズのレーダーチャート※レーダーチャートの詳細はこちら

三井住友カード ビジネスオーナーズとは

三井住友カード ビジネスオーナーズは、三井住友カードが発行する個人事業主・法人代表者向けのビジネスカードです。

登記簿謄本や決算書の提出が不要で、設立直後の事業者でも申し込みしやすい設計になっています。

年会費 永年無料
ポイント還元率(※1) 0.5%〜1.5%
(対象の個人カードとの2枚持ちで対象店舗のポイント還元率が最大1.5%)
国際ブランド Visa / Mastercard
利用可能枠(※2) 〜500万円
※所定の審査がございます。
※本会員がお持ちの個人カードと合算
ETCカード年会費(※3) 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
追加カード年会費(※4) 無料(最大18枚まで)
申込に必要な書類 本人確認書類のみ(登記簿謄本・決算書不要)
連携可能な会計ソフト freee、マネーフォワード、弥生会計
付帯保険(※5) 海外旅行傷害保険 最高2,000万円(利用付帯)
発行スピード(※6) 1週間程度

(※1~6 2026年4月時点 公式サイトに記載)

三井住友カード ビジネスオーナーズのメリット

個人事業主向けクレジットカードの三井住友カードビジネスオーナーズのメリット

三井住友カード ビジネスオーナーズのメリット

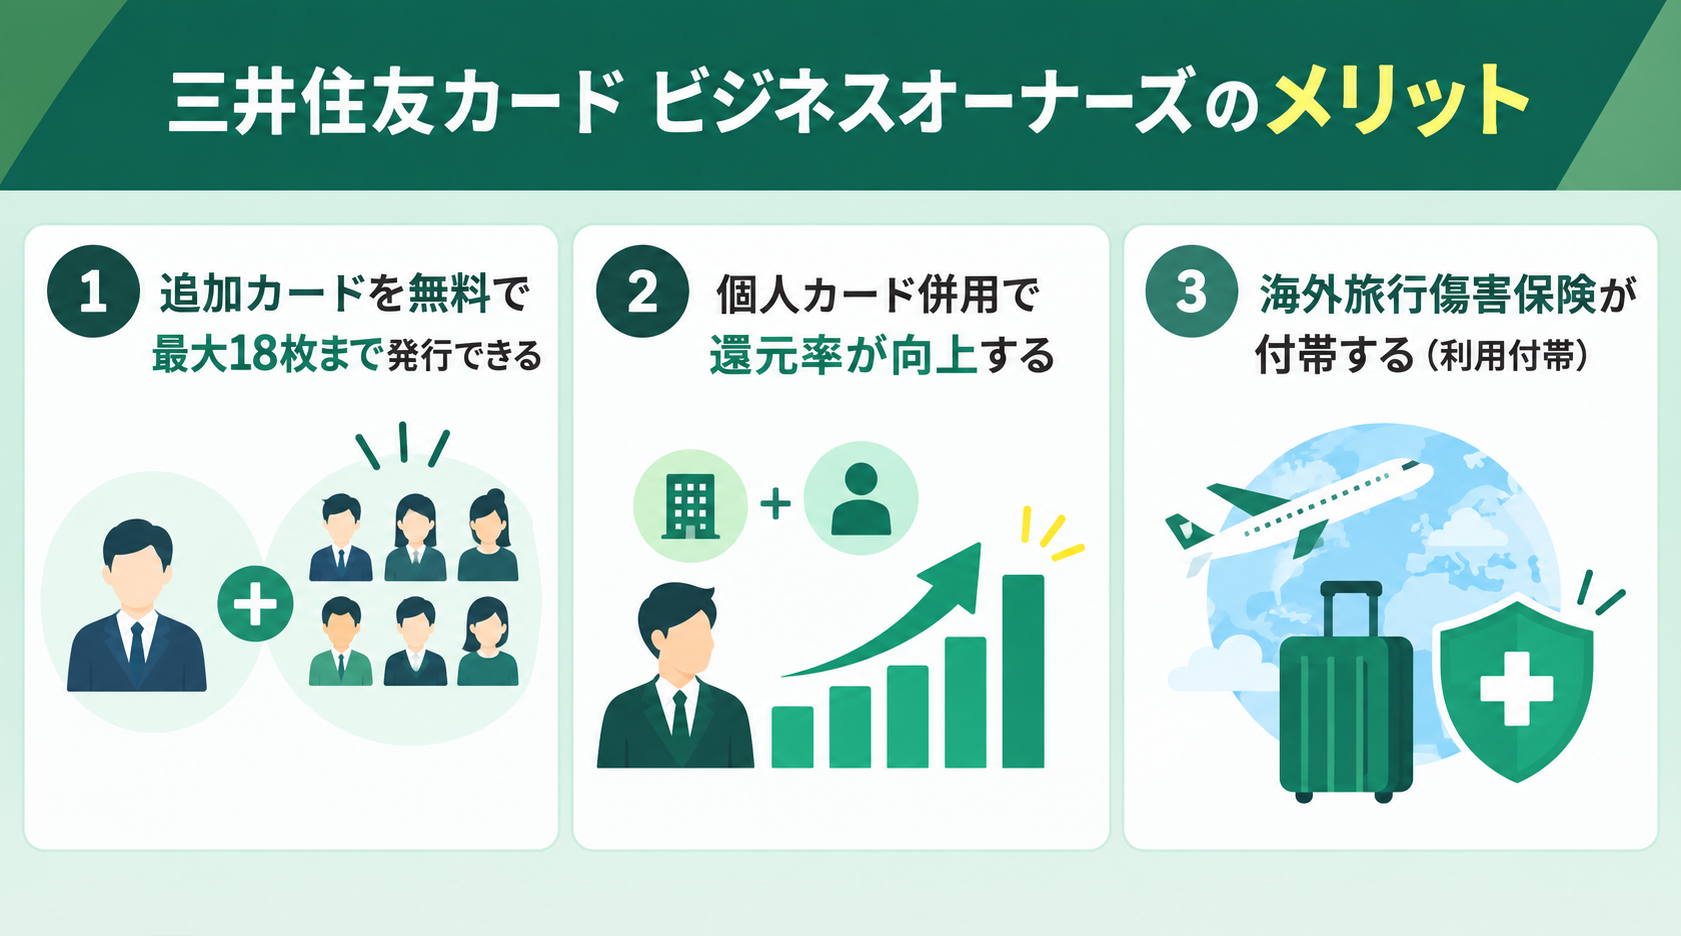
  • 個人事業主も発行可能なクレジットカードで、追加カードを無料で最大18枚まで(※)発行できる
  • 個人カードとの併用でポイント還元率が向上する
  • 海外旅行傷害保険が付帯する(利用付帯)


三井住友カード ビジネスオーナーズは、個人事業主でも発行可能なビジネスカードです。

追加のカードを最大18枚(※1)まで年会費無料で追加発行でき、従業員への経費用カード配布にも対応しています。

各カードの利用明細はVpassアプリで個別に管理できるため、事業用とプライベート用の支出を明確に区分しながら一元的に把握できます。

さらに、対象の三井住友カードの対象の個人カードを2枚持ちすることで、ETCや特約店での利用時にポイント還元率が最大1.5%(※2)に上昇する特典も用意されている点も特徴です。

そのため、日常的な経費支払いでも効率的にVポイントを獲得できます。

また、最高2,000万円(※3)補償の海外旅行傷害保険が利用付帯しており、年会費無料のビジネスカードとしては手厚い補償内容となっています。

以上の追加カード・保険の特徴から、三井住友カード ビジネスオーナーズは「ポイント還元率の高さを重視したい個人事業主」に適したビジネスカードです。

(※1~3 2026年4月時点 公式サイトに記載)

三井住友カード ビジネスオーナーズのデメリット

・個人カードを含めて2枚持ちではない場合は、基本ポイント還元率が0.5%(※)に留まる

(※2026年8月時点 公式サイトに記載)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード

セゾンプラチナビジネスアメリカンエキスプレスカード出典:セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード
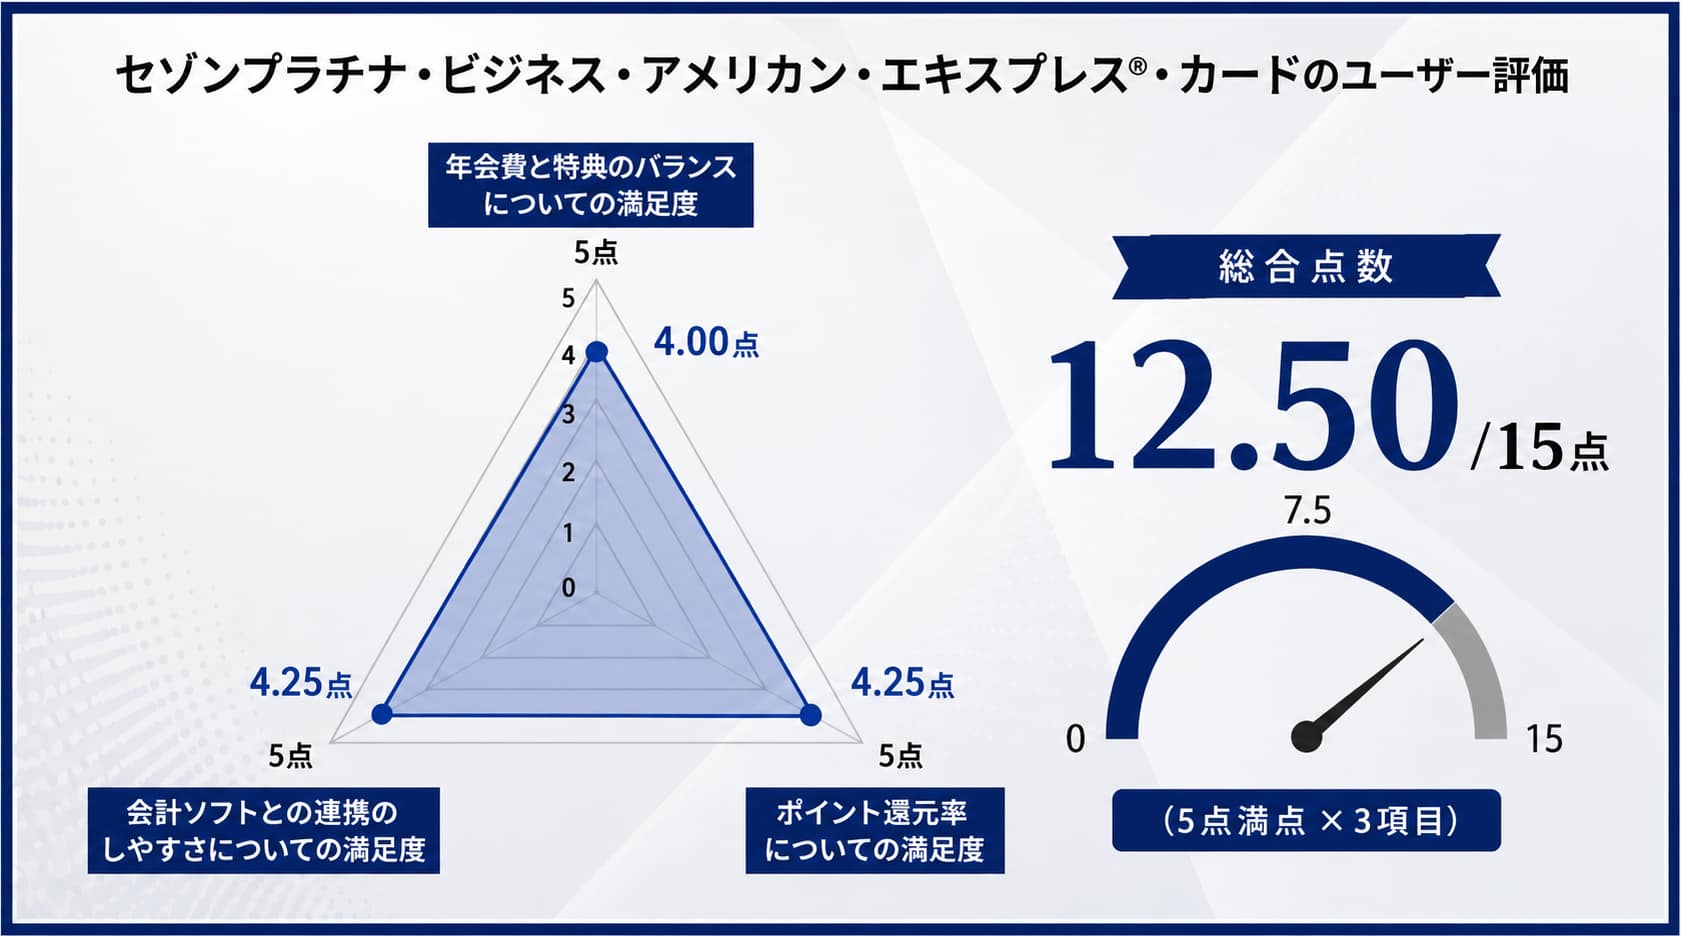
個人事業主のクレジットカードに関するセゾンプラチナ・ビジネス・アメリカン。エキスプレス・カードのレーダーチャート※レーダーチャートの詳細はこちら

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードとは

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、株式会社クレディセゾンが発行する個人事業主・経営者向けの個人事業主のクレジットカードです。

初年度年会費無料で利用できる、プラチナランクのビジネスカードとなっています。

年会費(※1) 初年度無料
次年度以降33,000円(税込)
ポイント還元率(※2) 基本1,000円(税込)=1ポイント(1ポイント=最大5円相当)
海外ショッピング利用で2倍
国際ブランド アメリカン・エキスプレス(AMEX)
利用可能枠 最大9,900万円(個別の審査によって異なる)
ETCカード年会費(※3) 無料(最大5枚まで発行可能)
追加カード年会費(※4) 3,300円(税込)・最大9枚まで発行可能
申込に必要な書類 決算書・登記簿謄本は不要
連携可能な会計ソフト freee等
付帯保険(※5) 海外旅行傷害保険 最高1億円、国内旅行傷害保険 最高5,000万円
ショッピング安心保険 年間最高300万円
発行スピード(※6) 最短3営業日

(※1~6 2026年4月時点 公式サイトに記載)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット

  • 申込時に決算書類の提出が不要
  • JALのマイルが比較的貯まりやすい

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、個人契約で申し込みに対応しているクレジットカードです。

個人名での発行となりますが、代表者名併記の法人口座を設定できます。

なお申し込む際に、決算書や法人の登記簿謄本といった書類の提出が不要で、個人を対象とした審査で発行手続きが進みます。

事業を立ち上げて間もない方や設立初期の法人代表者でも、書類準備の負担を減らしてスムーズに手続きを完了できます。

また、SAISON MILE CLUBに登録すると、ショッピング利用金額1,000円ごとに自動でJALのマイルが10マイル(※1)貯まります。

さらに2,000円ごとに有効期限のないポイントが1ポイント加算(※2)され、最大1.125%(※3)の高還元率を実現できます。

上記をまとめると、セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは「出張や移動が多く、マイルを効率的に貯めたい個人事業主」におすすめのクレジットカードです。

(※1~3 2026年4月時点 公式サイトに記載)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのデメリット

・国際ブランドがAMEXのみで選択の幅がない

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードとは

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは、クレディセゾンが発行するアメックスブランドのビジネスカードです。

年会費無料ながら追加カード9枚(※1)・ETCカード5枚(※2)まで無料で発行可能で、個人事業者に適した設計になっています。

(※1~2 2026年4月時点 公式サイトに記載)

年会費 永年無料
ポイント還元率(※1) 0.5%〜2.0%
(特定加盟店(AWS、モノタロウ、Xserver等)利用で通常の4倍(2.0%還元))
国際ブランド American Express
利用可能枠(※2) 30万円〜500万円(審査により設定)
ETCカード年会費(※3) 無料(5枚まで)
追加カード年会費(※4) 無料(9枚まで)
申込に必要な書類 本人確認書類のみ(登記簿謄本・決算書不要)
連携可能な会計ソフト freee、マネーフォワード、弥生会計等(セゾンカードの明細データ連携に対応)
付帯保険 なし(旅行傷害保険・ショッピング保険の付帯なし)
発行スピード(※5) 最短3営業日発行

(※1~5 2026年4月時点 公式サイトに記載)

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのメリット

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのメリット

  • ポイントの有効期限がない永久不滅ポイントが貯まる個人事業主向けビジネスカード
  • IT系サービスの利用でポイントが通常の4倍(※)になる

(※2026年4月時点 公式サイトに記載)

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは、個人事業主やフリーランス向けにセゾンカードが発行しているビジネスカードです。

貯まる永久不滅ポイントは有効期限が設けられていないため、使い道をじっくり検討しながらポイントを蓄積できます。

少額ずつ貯めたポイントが失効する心配がなく、個人事業主のクレジットカードとして長期的なコスト削減に結びつけられます。

さらにAWSやモノタロウ、Xserverなどビジネスで利用頻度の高い特定加盟店では、通常の4倍(※1)となる2.0%還元(※2)が適用されます。

上記のポイント還元の仕組みを踏まえると、セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは「IT関連サービスの経費が多い個人事業主」におすすめのビジネスカードです。

(※1~2 2026年4月時点 公式サイトに記載)

セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのデメリット

・旅行傷害保険やショッピング保険が付帯していない

マネーフォワード ビジネスカード

マネーフォワード ビジネスカードとは

マネーフォワード ビジネスカードは、マネーフォワードグループが提供している法人・個人事業主向けのVisaビジネスカードです。

プリペイド方式とクレジット方式の両方に対応し、決算書の提出なしでオンライン申し込みが完結します。

年会費(※1) 初年度無料、2年目以降は直前1年間で1度でも支払い実績があれば無料
(利用がない場合は1,100円(税込))
ポイント還元率(※2) 1.0%〜3.0%
(通常利用で1.0%還元、マネーフォワード関連サービス利用で3.0%還元)
国際ブランド Visa
利用可能枠(※3) 最大10億円(独自のロジックによる与信審査)
チャージ用口座への入金で上限なく利用可能
ETCカード年会費(※4) 990円(税込)/1枚
追加カード年会費(※5) ・無料(発行枚数無制限)
・リアルカードは2枚目以降990円(税込)の発行手数料
・バーチャルカードは2枚目以降も無料
申込に必要な書類 決算書不要(プリペイド利用の場合は審査不要)
連携可能な会計ソフト マネーフォワード クラウド会計(明細リアルタイム反映)
付帯保険 不明
発行スピード バーチャルカードは即時発行

(※1~5 2026年4月時点 公式サイトに記載)

マネーフォワード ビジネスカードのメリット

マネーフォワード ビジネスカードのメリット

  • クレジットカードの利用明細がクラウド会計にリアルタイムで反映される
  • バーチャルカードを枚数制限なく即時発行できる個人事業主向けカード

マネーフォワードビジネスカードは、個人事業主向けにも発行を行なっているクレジットカードです。

利用明細について、「マネーフォワード クラウド会計」にリアルタイムで自動連携される点が特徴です。

そのため、決済直後から経費データを確認でき、月次決算の早期化にも貢献します。

また、マネーフォワード ビジネスカードでは領収書をスマホアプリから明細に直接添付でき、証憑の回収や入力にかかる時間を短縮できます。

さらに、バーチャルカードは発行枚数に上限がなく、用途別・取引先別に分けて発行することで経費の分類管理が容易になります。

これらの機能面を総合すると、マネーフォワード ビジネスカードは「マネーフォワード クラウド会計を利用中の個人事業主」におすすめのクレジットカードです。

マネーフォワード ビジネスカードのデメリット

・年間通して使用しない場合は翌年度から年会費がかかる

freee Mastercard

freee Mastercardとは

freee Mastercardは、クラウド会計ソフトのfreeeとライフカードが共同開発した個人事業主・法人代表者向けの事業用カードです。

設立直後や事業所得が低い状態でも審査対象となり、決算書なしで申し込みが可能です。

年会費 永年無料
ポイント還元率 なし
国際ブランド Mastercard
利用可能枠(※1) 10〜500万円(審査により設定)
freee会計利用者は限度額アップの可能性あり
ETCカード年会費 無(1枚まで)
追加カード年会費(※2) 無料(最大3枚まで)
申込に必要な書類 本人確認書類のみ(決算書不要)
設立直後・事業所得が低い状態でも審査可能
連携可能な会計ソフト freee(freee会計との連携で限度額設定が有利になる場合あり)
付帯保険 なし
発行スピード(※3) 最短3営業日発行

(※1~3 2026年4月時点 公式サイトに記載)

freee Mastercardのメリット

freee Mastercardのメリット

  • freee会計との連携で明細が自動取り込みされる
  • 赤字決算でも申し込みを受け付けている

freee Mastercardは、freee会計と連携させることで明細が自動取り込みされます。確定申告時に事業に関する明細を再度確認する工数を削減できます。

また、利用実績や財務データをもとに限度額の設定が有利になります。これにより、短期間での限度額引き上げが期待できる仕組みです。

また、freee Mastercardは事業の成長に合わせてカードの利用枠も拡大しやすく、個人事業主のクレジットカードとして長期的に活用しやすい点が特徴です。

さらに、公式サイトでは赤字決算の状態でも申し込み可能と明示されており、決算内容のみで審査されない柔軟な対応が強みです。

上記の連携メリットを考慮すると、freee Mastercardは「freee会計をメインで利用しており、確定申告の手間を少なくしたい個人事業主」におすすめの事業用のクレジットカードです。

freee Mastercardのデメリット

・付帯保険がついていない

楽天ビジネスカード

楽天ビジネスカードとは

楽天ビジネスカードは、楽天カードが発行する個人事業主・法人代表者向けのビジネスカードです。

楽天プレミアムカードとのセットで申し込む仕組みになっており、楽天市場での仕入れや備品購入に強みがあります。

年会費(※1) 2,200円(税込)
ポイント還元率(※2) 1.0%〜5.0%
国際ブランド Visa
利用可能枠(※3) 最大300万円(楽天プレミアムカードと合算)
ETCカード年会費(※4) 550円(税込)
追加カード年会費 発行不可
申込に必要な書類 登記事項証明書(現在事項証明書または履歴事項全部証明書)
連携可能な会計ソフト freee等
付帯保険 不明
発行スピード(※5) 約2週間

(※1~5 2026年4月時点 公式サイトに記載)

楽天ビジネスカードのメリット

楽天ビジネスカードのメリット

  • 楽天市場の仕入れでポイント還元率が高まる
  • 個人事業主でもプライオリティパスが利用可能

楽天ビジネスカードで楽天市場を利用すると、SPU(スーパーポイントアッププログラム)の対象となり、通常よりも高い還元率でポイントを獲得できます。

楽天ビジネスカードで事業用備品やオフィス用品の仕入れを楽天市場に集約することで、まとまったポイントを効率的に貯められます。

また、セットとなる楽天プレミアムカードには、世界各地の空港ラウンジが利用可能となるプライオリティ・パスが付帯しており、出張時の待ち時間を快適に過ごせます。

以上のメリットを踏まえると、楽天ビジネスカードは「楽天市場で事業用品を頻繁に購入する個人事業主」におすすめのビジネスカードです。

楽天ビジネスカードのデメリット

・楽天プレミアムカードへの同時入会が必須

三井住友カード ビジネスオーナーズ ゴールド

三井住友カード ビジネスオーナーズ ゴールドとは

三井住友カード ビジネスオーナーズ ゴールドは、三井住友カードが発行する三井住友カード ビジネスオーナーズの上位クレジットカードです。

年間で100万円以上(※1)の利用実績を一度達成すると次年度からの年会費が永年無料になり、100万円ご利用で10,000ポイントプレゼント(※2)も受けられます。

(※1 2026年4月時点 公式サイトに記載)
(※2 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。)

年会費(※1) 5,500円(税込)
(年間100万円以上のご利用で翌年以降永年無料)
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
ポイント還元率(※2) 0.5%〜2.0%
(対象の三井住友カードで条件達成し、対象のご利用をすることでポイント還元率が最大2.0%)
(年間100万円以上の利用で毎年10,000ポイント付与)
国際ブランド Visa / Mastercard
利用可能枠(※3) 〜500万円(所定の審査あり)(本会員がお持ちの個人カードと合算)
ETCカード年会費(※4) 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
追加カード年会費 ・永年無料
※パートナー会員の方は満18歳以上の役職員の方に限ります。
申込に必要な書類 本人確認書類のみ(登記簿謄本・決算書不要)
連携可能な会計ソフト freee、マネーフォワード、弥生会計
付帯保険(※5) 海外旅行傷害保険 最高2,000万円(利用付帯)
国内旅行傷害保険 最高2,000万円(利用付帯)
お買物安心保険 年間300万円まで
発行スピード(※6) 1週間程度

(※1~6 2026年4月時点 公式サイトに記載)

三井住友カード ビジネスオーナーズ ゴールドのメリット

三井住友カード ビジネスオーナーズ ゴールドのメリット

  • 年間利用額に応じた継続ボーナスポイントがもらえる
  • 国内主要空港のラウンジを無料で利用できる

三井住友カード ビジネスオーナーズ ゴールドでは、100万円ご利用(※1)で10,000ポイントプレゼント(※2)されます。

これにより、通常の還元率に加えて実質的な還元率が底上げされます。

毎月の経費支払いを三井住友カード ビジネスオーナーズ ゴールドに集約すれば、年間100万円(※3)の条件を無理なく達成でき、年会費永年無料とボーナスポイントの両方の恩恵を受けられます。

加えて、国内主要空港およびハワイ・ホノルル空港のラウンジが無料で利用でき、出張時の移動をより快適にすることが可能です。

以上の還元・特典を総合すると、三井住友カード ビジネスオーナーズ ゴールドは「年間の経費支払いが100万円を超える個人事業主」におすすめのビジネスカードです。

(※1~4 2026年4月時点 公式サイトに記載)
(※1~3 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。)

三井住友カード ビジネスオーナーズ ゴールドのデメリット

・初年度は年会費が発生する

アメリカン・エキスプレス・ビジネス・グリーン・カード

アメリカン・エキスプレス・ビジネス・グリーン・カードとは

アメリカン・エキスプレス・ビジネス・グリーン・カードは、アメリカン・エキスプレスが直接発行するプロパービジネスカードです。

利用可能枠に一律の制限を設けず、カードの利用・支払い実績に応じて個別に枠が設定される柔軟な仕組みが特徴です。

年会費(※1) 月会費制 1,100円(税込)/月
ポイント還元率 不明
国際ブランド American Express
利用可能枠 一律の制限なし(カードご利用・お支払いの実績に基づき個別設定)
ETCカード年会費 無料
追加カード年会費 不明
申込に必要な書類 本人確認書類
連携可能な会計ソフト freee、マネーフォワード、弥生会計等
付帯保険(※2) 海外旅行傷害保険 最高5,000万円(利用付帯)
国内旅行傷害保険 最高5,000万円(利用付帯)
発行スピード(※3) 約1〜3週間

(※1~3 2026年4月時点 公式サイトに記載)

アメリカン・エキスプレス・ビジネス・グリーン・カードのメリット

アメリカン・エキスプレス・ビジネス・グリーン・カードのメリット

  • 利用枠の上限が一律に定められていない
  • 個人事業主でもアメックスブランドのビジネス向け付帯特典を利用できる

アメリカン・エキスプレス・ビジネス・グリーン・カードは、利用可能枠に一律の上限が設定されていません。

カードの利用・支払い実績をもとに個別に枠が調整されるため、事業拡大に伴う高額決済にも柔軟に対応できます。

これにより急な仕入れや広告投資など、想定外の大きな支出が発生しても限度額を気にせず決済しやすい環境が整うと言えます。

また、海外や国内の旅行傷害保険が最高5,000万円(※)まで補償されるなど、一般カードながら手厚い付帯サービスも備わっています。

上記の付帯サービスを含めて評価すると、アメリカン・エキスプレス・ビジネス・グリーン・カードは「利用枠の柔軟さとステータス性を両立させたい個人事業主」におすすめのカードです。

(※2026年4月時点 公式サイトに記載)

アメリカン・エキスプレス・ビジネス・グリーン・カードのデメリット

・月会費制のため年間の維持コストがかかる

Airカード

Airカードとは

Airカードは、リクルートとJCBが提携して発行する個人事業主向けのビジネスクレジットカードです。

基本還元率が1.5%(※)と法人カードの中でも高水準に設定されており、経費決済で効率的にリクルートポイントを獲得できます。

(※2026年4月時点 公式サイトに記載)

年会費(※1) 5,500円(税込)
初年度無料
ポイント還元率(※2) 1.5%
国際ブランド JCB
利用可能枠(※3) 10万円〜500万円(審査により設定)
ETCカード年会費 不明
追加カード年会費 不明
申込に必要な書類 本人確認書類のみ(法人の本人確認書類不要)
連携可能な会計ソフト freee、マネーフォワード、弥生会計等
付帯保険 なし
発行スピード(※4) 約1ヶ月

(※1~4 2026年4月時点 公式サイトに記載)

Airカードのメリット

Airカードのメリット

  • 個人事業主向けクレジットカードの中でも高水準の基本還元率を誇る
  • 貯まったポイントをPontaやdポイントに交換できる

Airカードの基本ポイント還元率は1.5%(※)で、カード利用200円ごとに3ポイントのリクルートポイントが付与されます。

通常0.5〜1.0%のケースが多いため、この点は他個人事業主向けのカードとの差別化ポイントとなります。

Airカードは月々の経費支払い額が大きい個人事業主ほど還元額の差が顕著になるため、経費の多い事業者にとってメリットが大きくなりやすいでしょう。

また、獲得したリクルートポイントはPontaポイントやdポイントに等価交換でき、日常の買い物から事業経費まで幅広い用途に活用することが可能です。

以上の特徴を踏まえると、Airカードは「基本還元率の高さを優先してカードを選びたい個人事業主」におすすめのクレジットカードです。

(※2026年4月時点 公式サイトに記載)

Airカードのデメリット

・2年目以降は年会費が発生する

JCB CARD Biz ONE ゴールド

JCB CARD Biz ONE ゴールドとは

JCB CARD Biz ONE ゴールドは、JCBが発行するBiz ONEシリーズの上位カードで、一般カードの高還元率を維持しつつゴールド専用の付帯サービスが追加されています。

初年度は年会費無料で、年間100万円以上(※)の利用で翌年度も無料になります。

(※2026年4月時点 公式サイトに記載)

年会費(※1) 5,500円(税込)
(初年度無料)
(年間100万円以上の利用で翌年度も無料)
ポイント還元率 不明
国際ブランド JCB
利用可能枠(※2) 最大500万円(所定の審査あり)
ETCカード年会費(※3) 初年度年会費無料
追加カード年会費 不明
申込に必要な書類 本人確認書類のみ(法人の本人確認書類不要)
連携可能な会計ソフト freee、マネーフォワード、弥生会計、ソリマチ、TKC(MyJCB外部接続サービスによるAPI連携)
付帯保険(※4) 海外旅行傷害保険 最高1億円(利用付帯)
国内旅行傷害保険 最高5,000万円(利用付帯)
ショッピングガード保険(海外)年間500万円
発行スピード(※5) 最短5分(モバ即入会の場合)
通常入会の場合は約1週間

(※1~5 2026年4月時点 公式サイトに記載)

※3 プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。

<上記以外の方>

※3 入会初年度:無料 2年目以降:ご利用状況に応じて無料

<無料となる条件>

※3 法人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」

※3 条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。

※3 無料となるETCスルーカードの年会費は、カード発行会社が負担します。

※5 個人名義口座のみ

※5 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)

JCB CARD Biz ONE ゴールドのメリット

JCB CARD Biz ONE ゴールドのメリット

  • 個人事業主を対象にスマートフォン保険が利用できる
  • 海外旅行傷害保険が最高1億円(※)まで補償される

(※2026年4月時点 公式サイトに記載)

JCB CARD Biz ONE ゴールドには、法人・個人事業主問わずJCBスマートフォン保険が利用付帯しています。

スマートフォンの通信料をカードで支払うことを条件に、画面割れなどの損害を最高50,000円(※1)まで補償される仕組みです。

そのため、JCB CARD Biz ONE ゴールドは仕事で欠かせないスマートフォンの故障リスクに備えられる、個人事業主向けのクレジットカードとして実用的な補償内容となっています。

また、海外旅行傷害保険は最高1億円(※2)、国内旅行傷害保険は最高5,000万円(※3)が利用付帯するほか、ショッピングガード保険(海外)も年間500万円(※4)まで補償されます。

上記の保険・還元の充実度を考慮すると、JCB CARD Biz ONE ゴールドは「海外出張が多く、保険の手厚さも重視する個人事業主」におすすめのクレジットカードです。

(※1~4 2026年4月時点 公式サイトに記載)

JCB CARD Biz ONE ゴールドのデメリット

・年間利用額が100万円未満(※)だと翌年度から年会費が発生する

(※2026年4月時点 公式サイトに記載)

【目的別】個人事業主向けクレジットカードのおすすめを紹介

年会費無料のクレジットカードを探している個人事業主向け

サービス名 年会費(※1) ポイント還元率(※2) 会計ソフト連携 ETCカード年会費(※3) 国際ブランド
JCB Biz ONE 永年無料 1.0% freee・マネーフォワード・弥生会計等 初年度年会費無料(※4) JCB
三井住友カード ビジネスオーナーズ 永年無料 0.5%~1.5%
※対象の個人カードとの2枚持ちが条件です。
freee・マネーフォワード・弥生会計 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
Visa / Mastercard
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 永年無料 0.5% freee・マネーフォワード・弥生会計等 無料 American Express

(※1~3 2026年4月時点 公式サイトに記載)

※4 プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。

<上記以外の方>

※4 入会初年度:無料 2年目以降:ご利用状況に応じて無料

<無料となる条件>

※4 法人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」

※4 条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。

※4 無料となるETCスルーカードの年会費は、カード発行会社が負担します。

年会費無料の個人事業主向けのクレジットカードで選ぶ際は、JCB Biz ONEがおすすめです。

年会費が永年無料でありつつ、基本ポイント還元率が1.0%(※)と高水準で、ETCカードの年会費も無料のため、維持コストを一切かけずに高い還元の恩恵を受けられます。

さらにfreee・マネーフォワード・弥生会計など主要な会計ソフトと幅広く連携でき、年会費無料でも経費管理の効率化に必要な機能が揃っています。

(※2026年4月時点 公式サイトに記載)

ポイント還元率が高いクレジットカードを探している個人事業主向け

サービス名 基本還元率(※1) 最大還元率(※2) ポイントの使い道 年会費(※3) 国際ブランド
JCB Biz ONE 1.0% 10.5%(優待店利用時) ネットショッピングでの利用・キャッシュバック・マイル交換 永年無料 JCB
マネーフォワード ビジネスカード 1.0% 3.0%(マネーフォワード関連サービス利用時) カード決済に充当(1ポイント=1円) 実質無料 Visa
Airカード 1.5% 1.5% Pontaポイント・dポイントに交換 5,500円(税込)初年度無料 JCB

(※1~3 2026年4月時点 公式サイトに記載)

ポイント還元率が高いクレジットカードを求める個人事業主の場合は、Airカードがおすすめです。

基本還元率が1.5%(※)と個人事業主向けビジネスカードの中で突出しており、特定の優待店に絞られることなく、支払いするのみで高還元を受けられます。

貯まったリクルートポイントはPontaポイントやdポイントに等価交換でき、コンビニや飲食店など幅広い場所で利用できるため、ポイントの使い道にも基本的には困りません。

(※2026年4月時点 公式サイトに記載)

開業直後・1年目で法人カードを探している個人事業主向け

サービス名 申込条件 必要書類 発行スピード(※1) 年会費(※2) 審査の柔軟さ
JCB Biz ONE 個人事業主・フリーランス 本人確認書類のみ 最短5分(モバ即)(※3) 永年無料 個人の信用情報重視
三井住友カード ビジネスオーナーズ 個人事業主・法人代表者 本人確認書類のみ 1週間程度 永年無料 登記簿・決算書不要
freee Mastercard 個人事業主・法人代表者 本人確認書類のみ 最短3営業日 永年無料 赤字決算でも申込可

(※1~2 2026年4月時点 公式サイトに記載)

※3 個人名義口座のみ

※3 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)

開業直後・1年目の個人事業主でも作りやすいカードとしては、JCB Biz ONEがおすすめです。

本人確認書類のみで申し込みが完結し、モバ即入会を利用すれば最短5分(※)でデジタルカード番号が発行されるため、開業直後でもすぐに経費決済を始められます。

年会費永年無料で維持コストがかからない点も、事業の立ち上げ期にコストを抑えたい個人事業主にとって安心感を得られる材料になります。

(※2026年4月時点 公式サイトに記載)

※個人名義口座のみ

※モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)

会計ソフトと連携できるクレジットカードを使いたい個人事業主向け

サービス名 対応会計ソフト 明細反映のタイミング 自動仕訳機能 年会費(※1) ポイント還元率(※2)
マネーフォワード ビジネスカード マネーフォワード クラウド会計 リアルタイム反映 あり(マネーフォワード クラウド会計連携時) 実質無料 1.0%
freee Mastercard freee会計 数秒〜数日以内 あり(freee会計連携時) 永年無料 0.5%
JCB Biz ONE freee・マネーフォワード・弥生会計等 翌日以降 あり(各会計ソフトのAI仕訳機能利用時) 永年無料 1.0%

(※1~2 2026年4月時点 公式サイトに記載)

会計ソフトとの連携で選ぶなら、マネーフォワード ビジネスカードがおすすめです。

カード利用明細がマネーフォワード クラウド会計にリアルタイムで反映されるため、決済直後から経費データを確認でき、月次決算の早期化に貢献します。

加えて、スマホアプリから利用明細に証憑やメモを直接添付できる機能も備わっており、経理処理の効率化と電子帳簿保存法への対応を一括で実現できます。

利用限度額が大きいクレジットカードを求める個人事業主向け

サービス名 利用限度額(※1) 増額申請の可否 支払い猶予期間(※2) 年会費(※3) 国際ブランド
三井住友カード ビジネスオーナーズ 〜500万円 可(審査あり) 最大56日 永年無料 Visa / Mastercard
アメリカン・エキスプレス・ビジネス・グリーン・カード 一律の制限なし(個別設定) 利用実績に応じて柔軟に拡大 非公開 月額1,100円(税込) American Express
三井住友カード ビジネスオーナーズ ゴールド 〜500万円 可(審査あり) 最大56日 5,500円(税込)
※年間100万円のご利用で翌年以降の年会費永年無料
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
Visa / Mastercard

(※1~3 2026年4月時点 公式サイトに記載)

利用限度額が大きいクレジットカードで選ぶ際はアメリカン・エキスプレス・ビジネス・グリーン・カードがおすすめです。

利用可能枠に一律の上限が設けられておらず、カードの利用・支払い実績に応じて個別に枠が設定されるため、事業拡大に伴う高額な仕入れや広告費の決済にも柔軟に対応してもらいやすいです。

さらに利用実績を積み重ねることで利用枠の拡大も見込めるため、成長フェーズにある個人事業主のキャッシュフロー改善にも寄与しやすいでしょう。

個人事業主向けクレジットカード比較一覧表

サービス名 年会費 ポイント還元率 国際ブランド 利用可能枠 ETCカード年会費 追加カード年会費 申込に必要な書類 連携可能な会計ソフト 付帯保険 発行スピード
JCB Biz ONE 永年無料 不明 JCB 最大500万円(所定の審査あり) 初年度年会費無料 不明 本人確認書類のみ(法人の本人確認書類不要) freee、マネーフォワード、弥生会計、ソリマチ なし(一般カードには旅行傷害保険・ショッピング保険の付帯なし) 最短5分(モバ即入会の場合)通常入会の場合は約1週間
三井住友カード ビジネスオーナーズ 永年無料 0.5%〜1.5%(※1) Visa / Mastercard 〜500万円(所定の審査あり)(※2) 550円(税込)(年1回以上の利用で翌年度無料)初年度無料 無料(最大18枚まで) 本人確認書類のみ(登記簿謄本・決算書不要) freee、マネーフォワード、弥生会計 海外旅行傷害保険 最高2,000万円(利用付帯) 1週間程度
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 初年度無料 次年度以降33,000円(税込) 基本1,000円(税込)=1ポイント(1ポイント=最大5円相当)海外ショッピング利用で2倍 アメリカン・エキスプレス(AMEX) 最大9,900万円(個別の審査によって異なる) 無料(最大5枚まで発行可能) 3,300円(税込)最大9枚まで発行可能 決算書・登記簿謄本は不要 freee等 海外旅行傷害保険 最高1億円、国内旅行傷害保険 最高5,000万円 ショッピング安心保険 年間最高300万円 最短3営業日
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 永年無料 0.5%〜2.0% American Express 30万円〜500万円(審査により設定) 無料(5枚まで) 無料(9枚まで) 本人確認書類のみ(登記簿謄本・決算書不要) freee、マネーフォワード、弥生会計等 なし(旅行傷害保険・ショッピング保険の付帯なし) 最短3営業日発行
マネーフォワード ビジネスカード 実質無料 1.0%〜3.0% Visa 最大10億円 990円(税込)/1枚 無料(発行枚数無制限) 決算書不要 マネーフォワード クラウド会計 不明 バーチャルカードは即時発行
freee Mastercard 永年無料 なし Mastercard 10〜500万円(審査により設定) 無(1枚まで) 無料(最大3枚まで) 本人確認書類のみ(決算書不要) freee なし 最短3営業日発行
楽天ビジネスカード 2,200円(税込) 1.0%〜5.0% Visa 最大300万円(楽天プレミアムカードと合算) 550円(税込) 発行不可 登記事項証明書 freee等 不明 約2週間
三井住友カード ビジネスオーナーズ ゴールド 5,500円(税込)年間100万円以上で翌年以降永年無料
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
0.5%〜2.0%(※3) Visa / Mastercard 〜500万円(所定の審査あり) 550円(税込)(年1回以上の利用で翌年度無料)初年度無料 不明 本人確認書類のみ(登記簿謄本・決算書不要) freee、マネーフォワード、弥生会計 海外旅行傷害保険・国内旅行傷害保険(利用付帯)・お買い物安心保険 年間300万円 1週間程度
アメリカン・エキスプレス・ビジネス・グリーン・カード 月会費制 1,100円(税込)/月 不明 American Express 一律の制限なし 無料 不明 本人確認書類 freee、マネーフォワード、弥生会計等 海外旅行傷害保険 最高5,000万円 国内旅行傷害保険 最高5,000万円 約1〜3週間
Airカード 5,500円(税込)初年度無料 1.5% JCB 10万円〜500万円(審査により設定) 不明 不明 本人確認書類のみ freee、マネーフォワード、弥生会計等 なし 約1ヶ月
JCB CARD Biz ONE ゴールド 5,500円(税込)初年度無料 年間100万円以上で翌年度も無料 不明 JCB 最大500万円(所定の審査あり) 初年度年会費 不明 本人確認書類のみ freee、マネーフォワード、弥生会計、ソリマチ、TKC 海外旅行傷害保険 最高1億円 国内旅行傷害保険 最高5,000万円 ショッピングガード保険(海外)年間500万円 最短5分(モバ即入会の場合)

(※1 対象の個人カードとの2枚持ちが条件です。)
(※2 所定の審査がございます)
(※3 対象の三井住友カードで条件達成し、対象のご利用をすることが条件です。)

個人事業主のクレジットカードおすすめランキング

98人にアンケート調査を実施して、7名以上の利用者がいたサービスを対象に5位までランキングをつけました。

サービス名 1位 セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 1位 楽天ビジネスカード 3位 三井住友カード ビジネスオーナーズ 3位 freee Mastercard 5位 セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード
業者情報 詳細を見る 詳細を見る 詳細を見る 詳細を見る 詳細を見る
利用者数 8人 24人 29人 8人 7人
総合点数 8点 8点 6点 6点 4点
年会費と特典のバランスについての満足度 4.00点 4.13点 3.93点 3.88点 3.57点
ポイント還元率についての満足度 4.25点 4.21点 3.79点 3.50点 3.14点
会計ソフトとの連携のしやすさについての満足度 4.25点 3.58点 4.00点 4.38点 3.86点
年会費(※) 初年度無料
次年度以降33,000円(税込)
2,200円(税込) 永年無料 永年無料 永年無料
国際ブランド アメリカン・エキスプレス(AMEX) Visa Visa / Mastercard Mastercard American Express

(※2026年6月時点 公式サイトに記載)

※アンケート調査の回答を元にランキングを作成しています

個人事業主が事業用クレジットカードを持つメリット

日々の経理業務を自動化・簡略化できる

個人事業主が事業用クレジットカードを導入することで、日々の経理業務を自動化・簡略化できます。

一部のカードでは、利用明細はクラウド会計ソフトと連携させることで自動的に帳簿へ取り込まれ、手入力で行っていた仕訳作業の手間が減少します。

紙のレシートを一枚ずつ確認しながら転記する工程が不要になるため、入力ミスや計上漏れといったリスクも低減できます。

結果として経理に費やす時間を抑えることができ、本来の業務により注力できるようになります。

確定申告・仕訳作業がスムーズになる

個人事業主が事業用クレジットカードを持つことで、確定申告・仕訳作業がスムーズになります。

事業に関する支出をすべてカードに集約しておけば、プライベートの支出と混在する心配がなくなり、確定申告時に1件ずつ明細を振り分ける負担を減らせます。

会計ソフトとの連携により勘定科目の候補が自動で表示される仕組みを活用すれば、内容を確認して登録するのみで仕訳が完了します。

事業用とプライベート用のカードを分けておくことが、申告準備の効率化に直結します。

キャッシュフローを安定させやすい

個人事業主が事業用クレジットカードを持つことで、キャッシュフローを安定させやすくする効果があります。

カードで支払いを行うと、実際の口座引き落としまでに一定の猶予期間が生まれるため、手元資金が一時的に不足する場面でも支払いを先送りできます。

仕入れ先や外注先への支払いが複数に分散している場合でも、カードの引き落とし日に一本化されることで資金計画が立てやすくなります。

また、急な出費に備えた資金調達の必要性を下げる効果も期待できます。

ポイント還元で経費を削減できる

事業用クレジットカードを活用することで、ポイント還元による経費を削減を狙えます。

事業で発生する支出は個人の買い物と比較して金額が大きくなりやすく、その分多くのポイントが貯まりやすいです。

獲得したポイントはキャッシュバックやマイルへの交換、他社ポイントへの移行など多様な使い道があり、実質的な事業コストの圧縮に役立てられます。

なお、還元率が高いカードを選ぶほど、その恩恵は大きくなります。

ビジネス用クレジットカードならではの付帯サービスを利用できる

ビジネス用クレジットカードならではの付帯サービスを活用できることも、個人事業主向けクレジットカードのメリットの一つです。

多くの個人向けクレジットカードの機能にはない場合が多い内容として、福利厚生サービスの優待利用やオフィス用品の割引、請求書払い機能など事業運営を後押しするサービスが用意されています。

出張の多い個人事業主であれば、旅行傷害保険の付帯や空港ラウンジの無料利用といった特典も業務効率の向上に寄与します。

カードのランクに応じて特典内容が充実する傾向があるため、自身の事業スタイルに合ったカードを選択することが重要です。

利用限度額が高く大きな支払いに対応できる

事業用クレジットカードは、通常のクレジットカードと比較し、利用限度額が高く大きな支払いに対応しやすいです。

個人向けカードの限度額上限が一般的に数十万円程度であるのに対し、ビジネスカードでは数百万円以上の利用枠が設定されるケースも珍しくありません。

仕入れや広告宣伝費、設備投資など高額な支出にも1枚のカードで対応でき、複数回に分けて支払う手間を省けます。

事業規模の拡大に伴い利用枠の増額申請に対応しているカードもあるため、成長フェーズに合わせた柔軟な運用が可能です。

【失敗しない】個人事業主が事業用クレジットカードを選ぶ際の比較ポイント

年会費と特典のバランスを確認する

個人事業主が事業用クレジットカードを選ぶ際は、年会費と特典のバランスを確認することが大切です。

年会費が無料のカードは維持コストがかからない反面、付帯保険や空港ラウンジなどの特典が少なくなる傾向があります。

一方で年会費がかかるカードにはビジネスを支援する豊富なサービスが含まれている場合が多く、利用頻度によっては年会費以上の価値を得られることもあります。

なお、事業用カードの年会費は全額を経費算入できるため、実質的な負担は税金分のみ軽減される点も考慮に入れるとよいでしょう。

ポイント還元率の高さで選ぶ

ポイント還元率の高さも、個人事業主のクレジットカード選びにおいて重要な比較ポイントです。

事業用カードは利用金額が大きくなりやすいため、還元率のわずかな差でも年間を通じて獲得できるポイントに大きな開きが生じやすくなります。

加えて、基本還元率のみでなく、特定の加盟店や条件を満たした場合のボーナスポイントも確認しておくと、自身の経費支出パターンに合ったカードを見極めやすくなります。

個人事業主におすすめの事業用クレジットカードを見る

利用中の会計ソフトと連携できるか確認する

利用中の会計ソフトと連携できるかどうかも、個人事業主がビジネスカードを選択する上で確認しておきたいポイントです。

カードの利用明細を自動取り込みできる会計ソフトに対応していれば、手入力の手間を省き仕訳作業の時間を短縮できます。

現在主流のfreee・マネーフォワード・弥生会計などに対応するカードが多いですが、中には特定のソフトにしか連携できないカードもあるため注意が必要です。

明細の反映速度にも差があるため、リアルタイム反映に対応しているかどうかも比較のポイントになります。

利用限度額が事業規模に合っているか確認する

利用限度額が事業規模に合っているかの確認も、個人事業主がビジネスカードを選ぶ上で欠かせません。

月々の経費支払い額を把握したうえで、その2〜3倍程度の利用枠があるカードを選ぶと、引き落としまでのタイムラグによる枠の圧迫を避けられます。

なお、限度額は審査によって個別に決定されるため、希望したの限度額に達しない場合もあります。

将来的に事業が拡大した場合に、増額申請や一時的な増枠に対応しているかどうかも事前に確認しておくことが大切です。

付帯保険・付帯サービスの内容を比較する

付帯保険・付帯サービスの内容を比較することも、個人事業主のビジネスカードの選び方のポイントになります。

例として、出張が多い個人事業主であれば海外・国内旅行傷害保険の補償額を確認し、業務に必要な水準の補償が得られるカードを優先的に検討するとよいでしょう。

他にも、購入した備品の破損や盗難に備えるショッピング保険が付帯しているかどうかも、事業内容によっては重要な判断材料になります。

保険のみでなく、福利厚生サービスの優待や経費精算ツールとの連携など、日常業務を効率化するサービスの有無も比較しておきましょう。

ETCカードやガソリンカードの追加カードを発行できるか確認する

ETCカードやガソリンカードの追加発行に対応しているかどうかも、個人事業主が確認しておきたい項目です。

車での移動が多い個人事業主にとって、ETCカードの年会費や発行可能枚数はランニングコストに直結します。

カードによってはETCカードの年会費が無料のものと有料のものがあるほか、発行枚数に制限がある場合もあるため、自身の利用状況に照らして比較検討することが重要です。

従業員に車両を使わせている場合は、複数枚のETCカードを発行できるカードが適しています。

個人事業主はクレジットカードを事業用と個人用で分けるべき?

結論として、個人事業主が事業用と個人用のクレジットカードを分けるかどうかは、メリットとデメリットを比較した上で検討する必要があります。

事業用と個人用を分けると経費管理が楽になる

個人事業主はクレジットカードを事業用と個人用で分けると経費管理が楽になるケースが多いです。

1枚のカードで事業とプライベートの支出を混在させると、明細を1件ずつ確認しながら経費とそれ以外を仕分ける作業が発生し、件数が増えるほど手間とミスが増大します。

事業専用カードを用意しておけば、そのカードの利用明細がすべて事業経費として記録されるため、振り分け作業そのものが不要になります。

毎月の経費総額もカードの明細のみで把握でき、資金繰りの見通しを立てやすくなります。

会計ソフトとの連携で仕訳の手間を減らせる

事業用カードを会計ソフトと連携することで、仕訳の手間を減らすことが可能です。

利用明細が自動で取り込まれるため、手入力によるデータ登録の工程を省略でき、入力ミスの防止にもつながります。

プライベートの支出が混ざっていない明細であれば、AIによる勘定科目の推定精度も高まりやすく、確認と登録のみで仕訳を進められるようになります。

帳簿付けから決算書の作成まで一連の作業時間を短縮でき、本業に割ける時間が増えるメリットがあります。

税理士への相談や税務調査時にもスムーズに対応できる

カードを分けておくことで、税理士への相談や税務調査時にもスムーズに対応できます。

事業用カードの明細がそのまま経費の根拠資料になるため、税理士にデータを共有する際も余計な選別作業が不要です。

万が一税務調査が入った場合でも、事業の支出とプライベートの支出が明確に区分されていれば、調査担当者への説明がしやすくなります。

日頃から事業用とプライベート用を分けて運用しておくことが、いざというときの備えにもなります。

分けることで年会費やポイント分散のデメリットもある

一方で、カードを分けることで年会費やポイント分散のデメリットが生じる場合もあります。

事業用カードに年会費が生じる場合、プライベート用と合わせて2枚分のコストを負担することになります。

また、ポイントが2枚のカードに分散してしまうため、1枚に集約していた場合と比べてポイントが貯まりにくいと感じることもあります。

ただし年会費無料のビジネスカードを選べばコスト面の懸念は解消でき、経費管理の効率化によって得られるメリットの方が大きいケースが多いといえます。

個人事業主のクレジットカード審査を解説!通りやすくなるコツも紹介

個人事業主のクレジットカード審査で見られる項目

個人事業主のクレジットカード審査で見られる項目

個人の信用情報

個人事業主のクレジットカード審査では、まず個人の信用情報が確認されます。

過去のローンやクレジットカードの利用履歴に、延滞や債務整理などの記録がないかが重視される傾向にあります。

信用情報が良好な場合は、開業から間もない個人事業主であってもカードの発行を受けられる可能性は十分にあります。

逆に信用情報に傷がある場合は、年会費無料や審査基準が柔軟とされるカードでも発行が難しくなることがあります。

事業の実績・売上

個人の信用情報以外に、事業の実績や売上も審査の判断材料になることがあります。

法人カードと異なりビジネスカードの多くは決算書の提出が不要ですが、申告している事業所得や事業継続年数は審査に影響を与える場合があります。

ただし、近年は個人の信用情報を重視して審査するカードが増えており、事業実績のみで一律に判断されるわけではありません。

現在の経営状況でも申し込めるカードを選ぶことが審査通過への近道です。

審査に通りやすくするための5つの対策

信用情報に傷がないか事前に確認する

審査に通りやすくするためには、まず自身の信用情報に傷がないか事前に確認しておくことが有効です。

信用情報機関に本人開示請求を行えば、過去の延滞記録や未払い情報の有無を確認できます。

もし誤った情報が登録されている場合は訂正の手続きを行い、正確な状態にしておくことが重要です。

他社の借り入れを減らしておく

他社からの借り入れを減らしておくことも、審査対策として効果的です。

借入残高が多いとカード会社から返済能力に懸念を持たれやすく、審査に不利に働く場合があります。

可能な範囲で残高を減らしてから申し込みを行うことで、審査に通過するの可能性を高められるでしょう。

短期間に複数枚のカードを申し込まない

短期間に複数枚のカードを申し込まないことも重要な対策です。

一度に複数のカードに申し込むと「多重申し込み」として記録され、資金繰りが逼迫している可能性があると判断されることがあります。

1枚ずつ間隔を空けて申し込むことで、審査に悪影響を与えるリスクを抑えられます。

開業届を提出してから申し込む

開業届を提出してから申し込むことで、事業を正式に営んでいることの証明になります。

カード会社によっては申込時に開業届の提出の有無を確認する場合があり、届け出済みであれば事業の実体があると判断されやすくなります。

手続き自体は税務署への提出で完了するため、事前に済ませておくとよいでしょう。

審査に通りやすいカードを選ぶ

審査に通りやすいカードを選ぶこと自体が有効な対策の一つです。

本人確認書類のみで申し込みが完結し、決算書や登記簿謄本が不要なカードは、審査通過の難易度が比較的低い傾向にあります。

具体的には、「事業所得が少ない場合・開業直後の場合でも申し込みや審査の対応可能」と公式サイトに記載されているカードを候補にすると、審査通過の確率を高めやすくなります。

申し込みに必要な書類と手続きの流れ

個人事業主がビジネスカードに申し込む際は、一般的に本人確認書類の提出が必要となります。

多くのカードでは登記簿謄本や決算書の提出が不要となっており、オンライン上で手続きを完結できます。

手続きの流れは、Web上の申込フォームへの入力、本人確認書類の提出(アップロードまたは郵送)、支払い口座の設定という順序が一般的です。

審査完了後、カードが自宅に届くまでの期間はカード会社によって異なりますが、早いもので最短5分(※)のデジタル発行に対応しているカードもあります。

(※2026年4月時点 公式サイトに記載)

個人事業主がクレジットカードを持つ際の注意点

プライベートの支払いに事業用カードを使わない

プライベートの支払いに事業用カードを使わないようにすることが、注意点として挙げられます。

個人事業主に限った話ではないですが、事業用カードを私的な支出に利用すると、明細に経費とプライベートでの出費が混在し、仕訳の手間が増えるのみでなく計上ミスのリスクも高まります。

経費管理を効率化するために導入したカードであっても、使い方を徹底しなければ本来の目的を果たせなくなります。

事業用とプライベート用を明確に分けて運用することが、正確な経費管理の第一歩です。

リボ払い・分割払いに対応していないカードがある

個人事業主向けのビジネスカードの中にはリボ払いや分割払いに対応していないものがある点にも注意が必要です。

個人向けカードでは一般的な支払い方法でも、事業用カードでは一括払いのみに絞られていることがあります。

高額な経費の支払いを分割で処理したい場合は、カードの申し込み前に支払い方法の対応状況を確認しておくことが重要です。

また、分割払いに対応しているカードであっても手数料が発生するケースもあるため、利用計画を慎重に検討する必要があります。

不正利用への対策を事前に確認しておく

不正利用への対策を事前に確認しておくことも大切です。

例えば、カード会社が提供する不正検知システムや本人認証サービスの内容を把握し、設定できるセキュリティ機能は早めに有効化しておきましょう。

カード利用時にアプリやメールでリアルタイム通知を受け取れる機能があれば、身に覚えのない利用をいち早く察知できます。

万が一不正利用が発生した場合の補償内容や連絡先も、カード受け取り後すぐに確認しておくことが望ましいです。

年会費を経費計上する際の勘定科目を把握しておく

年会費を経費計上する際の勘定科目を把握しておくことも、注意点の一つです。

事業用クレジットカードの年会費は経費として計上できますが、使用する勘定科目は「諸会費」「支払手数料」など事業者によって異なる場合があります。

一度決めた勘定科目は年度をまたいでも一貫して使い続けることが望ましく、途中で変更すると帳簿の継続性が損なわれる可能性があります。

判断に迷う場合は、事前に税理士に相談して適切な科目を選定するのがよいでしょう。

個人事業主が開業届を出す前にカードを作る隠れた利点・注意点

会社員の信用情報があるうちに審査を受けられる

前職が会社員の場合は、会社員の信用情報があるうちに審査を受けられることが、開業前にカードを作る大きな利点です。

会社員として勤務している間は安定した収入と勤続年数がカード審査で評価されやすく、個人事業主になってから申し込むよりも審査に通りやすい傾向があります。

退職後に個人事業主として申し込む場合は事業実績がないため審査で不利になる可能性があり、会社員のうちにカードを確保しておくことがリスク回避につながります。

ただし虚偽の申告は規約違反に該当するため、正確な情報で申し込みを行う必要があります。

開業費をカード払いにして経費管理を一元化できる

開業前にカードを作っておくことで、開業費をカード払いにして経費管理を一元化できるメリットがあります。

パソコンやソフトウェア、事務用品など開業準備に必要な支出をカードに集約しておけば、開業届の提出後に経費として計上する際もカード明細が根拠資料になります。

開業前に現金やプライベートカードで支払ってしまうと、後から領収書を整理して経費に振り替える作業が必要になるため、事前にビジネスカードを準備しておく方が効率的です。

開業費は確定申告で経費として計上できるため、カードで記録を残しておく価値は大きいといえます。

開業前に申し込む際の注意点

メリットも一定数ありますが、開業前にカードを申し込む際にはいくつかの注意点があります。

まず、ビジネスカードの中には申込時に個人事業主としての活動実態を求めるものがあるため、開業届提出前でも申し込み可能かどうかを公式サイトで確認しておく必要があります。

また、会社員の退職直前に複数枚のカードを一度に申し込むと多重申し込みとして記録される可能性があるため、余裕を持ったスケジュールで1枚ずつ手続きを進めることが推奨されます。

なお、退職後にカード会社へ届出内容の変更(職業変更など)が必要になる場合もあるため、規約の確認を忘れないようにしましょう。

【2026年最新】個人事業主向けクレジットカードのGoogle評価まとめ

実際の利用者によるGoogleの評価をもとに、各カード発行会社の最新評価をまとめました。

サービス名 Google評価(※1) 口コミ件数(※2)
JCB Biz ONE(JCB Headquarters) 2.4 123件
三井住友カード ビジネスオーナーズ(SMBC Toyosu Bldg.) 2.3 82件
楽天ビジネスカード(Rakuten Group, Inc) 3.4 993件

出典:Googleマップ

※1.2 2026年11月16日時点


個人事業主のクレジットカードに関するよくある質問

個人事業主はクレジットカードを分けるべき?

個人事業主において、クレジットカードを事業用と個人用で分けるメリットの方が大きいと言えます。

例として、カードを分けることで経費の明細が自動的に事業の支出として整理され、確定申告時の仕訳作業や経費の計上漏れを防ぎやすくなります。

また、年会費無料のビジネスカードを選べば追加のコスト負担なくカードの使い分けが始められるため、開業直後であっても早めの導入が効果的です。

ただし、ポイント還元等が分散するデメリットもあるため、この辺りを天秤にかけて検討する必要はあります。

個人事業主でもクレジットカードは作れる?

個人事業主でもクレジットカードは作れます。

多くのビジネスカードは本人確認書類のみで申し込みが可能で、登記簿謄本や決算書の提出が必要ないカードも増えています。

開業直後や事業所得が低い状態でも審査可能と公式に明示しているカードもあるため、事業実績の少なさを理由に申し込みをためらう必要はありません。

個人事業主のクレジットカードはなんでもいい?

個人事業主のクレジットカードはなんでもいいわけではありません。

例として、個人向けカードの中には利用規約上、事業用の決済に使用できないものが存在するため、経費の支払いにはビジネスカードを選ぶ方が安心感があります。

また、ビジネスカードには経費管理機能や会計ソフトとの連携、事業向け付帯サービスなど個人カードにはない機能が備わっており、事業運営を効率化する観点からも専用カードの利用が推奨されます。

個人事業主のクレジットカードは法人カードとどう違う?

個人事業主のクレジットカードと法人カードの違いは、主に発行対象と審査基準にあります。

法人カードは法人格を持つ企業の代表者が対象で、登記簿謄本や決算書の提出を求められるケースがあります。

一方、個人事業主向けのビジネスカードは代表者の信用情報で審査されるケースが多く、決算書不要で申し込めるカードが増えています。

法人カードで使用する引き落とし口座は、法人口座が原則ですが、個人事業主向けカードでは個人口座を指定できるものが一般的です。

個人事業主・フリーランスにおすすめのクレジットカードの違いは?

個人事業主とフリーランスでおすすめのクレジットカードに明確な違いはありませんが、事業スタイルによって適したカードが異なります。

例として、従業員を雇用している個人事業主であれば追加カードが複数枚発行できるカードが便利です。

一方、1人で活動するフリーランスであれば追加カード機能よりもポイント還元率や年会費の安さを優先するのが合理的です。

いずれの場合も、利用中の会計ソフトとの連携や審査のしやすさを基準に選ぶと、導入後のメリットを実感しやすくなります。

個人事業主のクレジットカードに関するアンケート調査概要

調査内容 個人事業主のクレジットカード利用者を対象としたアンケート調査
実施方法 Webアンケート方式
回答対象 個人事業主のクレジットカードを実際に利用された方
有効回答数 98人

利用したことのある個人事業主のクレジットカードはどれですか?

サービス名 利用者数
JCBBizONE 6人
三井住友カード ビジネスオーナーズ 29人
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 8人
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 7人
マネーフォワード ビジネスカード 4人
freee Mastercard 8人
楽天ビジネスカード 24人
三井住友カード ビジネスオーナーズ ゴールド 3人
アメリカン・エキスプレス・ビジネス・グリーン・カード 2人
Airカード 0人
JCBCARD BizONE ゴールド 0人
その他 7人

年会費と特典のバランスについての満足度

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
JCBBizONE 1人 3人 2人 0人 0人 3.83点
三井住友カード ビジネスオーナーズ 8人 13人 7人 0人 1人 3.93点
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 2人 4人 2人 0人 0人 4.00点
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 0人 4人 3人 0人 0人 3.57点
マネーフォワード ビジネスカード 0人 4人 0人 0人 0人 4.00点
freee Mastercard 0人 7人 1人 0人 0人 3.88点
楽天ビジネスカード 7人 13人 4人 0人 0人 4.13点
三井住友カード ビジネスオーナーズ ゴールド 0人 2人 1人 0人 0人 3.67点
アメリカン・エキスプレス・ビジネス・グリーン・カード 0人 2人 0人 0人 0人 4.00点
Airカード 0人 0人 0人 0人 0人 -点
JCBCARD BizONE ゴールド 0人 0人 0人 0人 0人 -点
その他 0人 1人 6人 0人 0人 3.14点

ポイント還元率についての満足度

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
JCBBizONE 1人 1人 4人 0人 0人 3.50点
三井住友カード ビジネスオーナーズ 9人 6人 13人 1人 0人 3.79点
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 3人 4人 1人 0人 0人 4.25点
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 0人 3人 3人 0人 1人 3.14点
マネーフォワード ビジネスカード 0人 1人 3人 0人 0人 3.25点
freee Mastercard 0人 4人 4人 0人 0人 3.50点
楽天ビジネスカード 6人 17人 1人 0人 0人 4.21点
三井住友カード ビジネスオーナーズ ゴールド 0人 2人 1人 0人 0人 3.67点
アメリカン・エキスプレス・ビジネス・グリーン・カード 0人 1人 1人 0人 0人 3.50点
Airカード 0人 0人 0人 0人 0人 -点
JCBCARD BizONE ゴールド 0人 0人 0人 0人 0人 -点
その他 0人 0人 7人 0人 0人 3.00点

会計ソフトとの連携のしやすさについての満足度

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
JCBBizONE 1人 3人 2人 0人 0人 3.83点
三井住友カード ビジネスオーナーズ 10人 10人 8人 1人 0人 4.00点
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード 3人 4人 1人 0人 0人 4.25点
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード 1人 4人 2人 0人 0人 3.86点
マネーフォワード ビジネスカード 1人 1人 2人 0人 0人 3.75点
freee Mastercard 3人 5人 0人 0人 0人 4.38点
楽天ビジネスカード 3人 10人 9人 2人 0人 3.58点
三井住友カード ビジネスオーナーズ ゴールド 1人 2人 0人 0人 0人 4.33点
アメリカン・エキスプレス・ビジネス・グリーン・カード 0人 1人 1人 0人 0人 3.50点
Airカード 0人 0人 0人 0人 0人 -点
JCBCARD BizONE ゴールド 0人 0人 0人 0人 0人 -点
その他 0人 0人 7人 0人 0人 3.00点