コラム

COLUMN

マネーフォワードビジネスカードの評判・口コミ!使い方も解説【2026年10月最新】

本記事のまとめ

  • マネーフォワードビジネスカードは、株式会社マネーフォワードが提供しているビジネスカード
  • 初年度は年会費がかからず、2年目以降も支払いに1回(※)でも利用することで年会費無料で利用できる
  • 使い方として、「事前チャージを用いた前払い」や「クレジットカードの機能を利用した後払い」に対応している

(※2026年6月時点 公式サイトに記載)

マネーフォワードビジネスカードを利用した人からは、以下のような口コミが寄せられています。

(※2026年6月時点 公式サイトに記載)

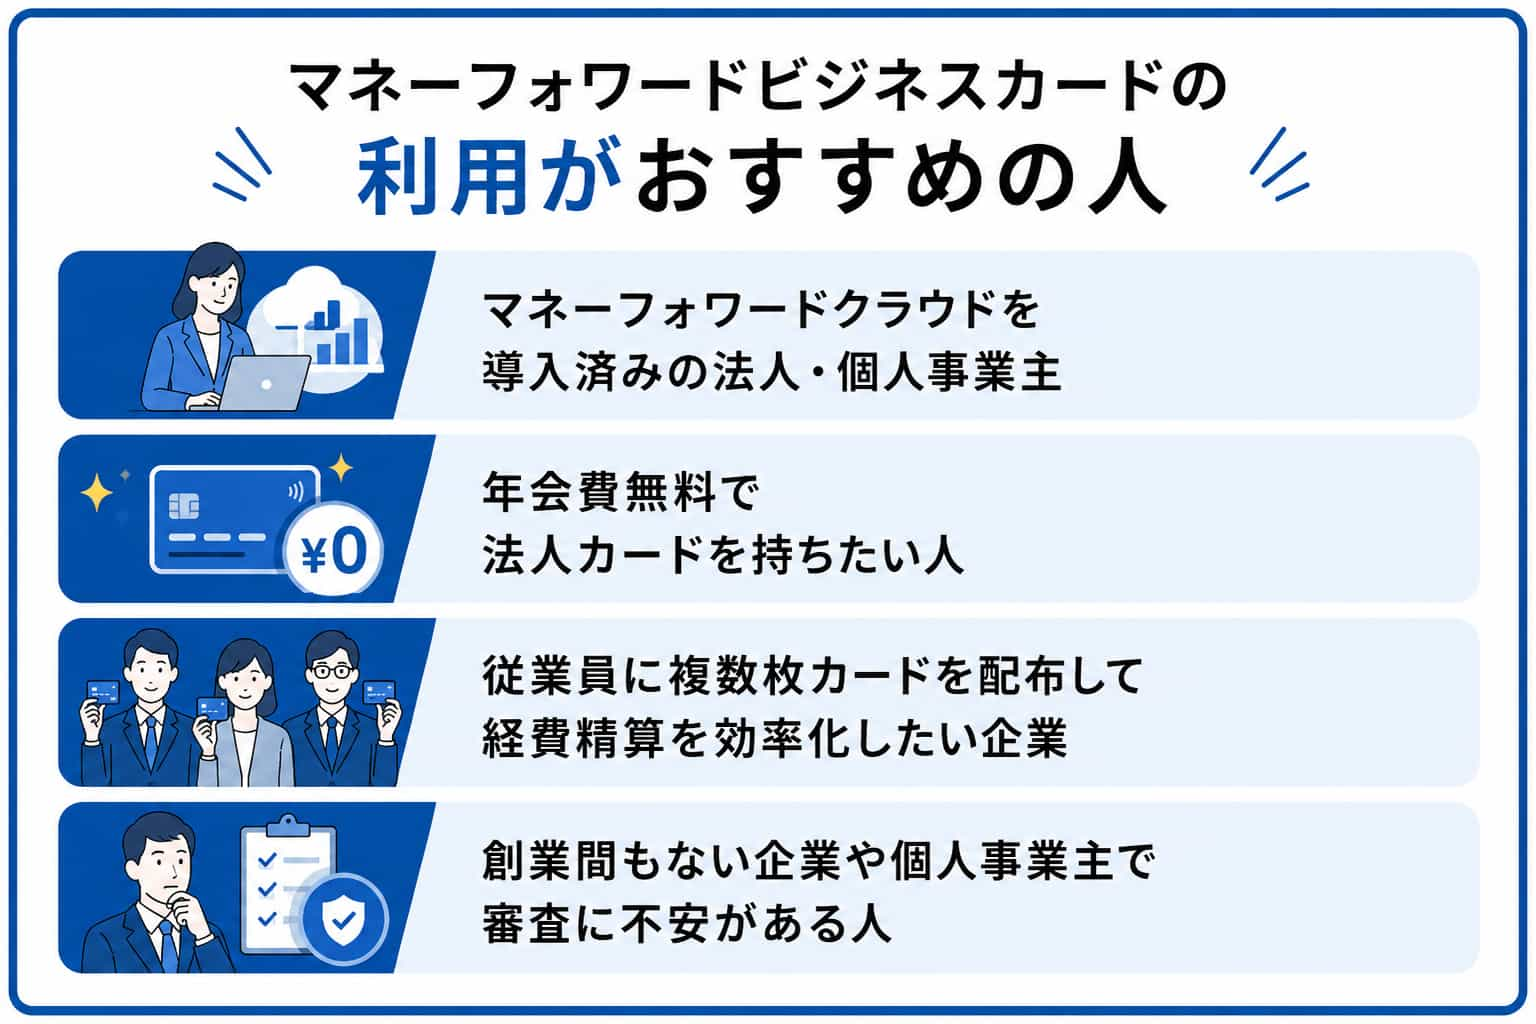
上記のメリットから、マネーフォワードビジネスカードは以下のような法人におすすめです。

マネーフォワードビジネスカードがおすすめできる法人

  • 年会費無料でビジネスカードを持ちたい創業期の事業者やフリーランス
  • マネーフォワードクラウドを導入済みで、経理処理を効率化したい法人
  • バーチャルカードを複数枚発行して、部門別に経費管理をしたい法人

一方で、以下のようなデメリットも存在します。

これらデメリットを踏まえると、以下のような法人にはおすすめしにくいです。

マネーフォワードビジネスカードがおすすめしにくい法人

  • Visa以外の国際ブランドを選びたい人や、複数ブランドを使い分けたい法人
  • 空港ラウンジや旅行傷害保険など出張・会食向けの特典を重視する法人
  • Apple PayやGoogle Payでスマホ決済を日常的に利用したい法人

上記に当てはまる方には、マネーフォワードビジネスカードよりも以下の法人カードサービスがおすすめです。

サービス名 おすすめポイント
三井住友カード ビジネスオーナーズ ・年会費永年無料でVisaとMastercardから選択可能
・海外旅行傷害保険が最高2,000万円(※)付帯(利用付帯)しており出張時のリスクにも対応できる
・Apple PayやGoogle Payなどの電子決済にも対応
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード ・海外向けのプラチナランクの付帯特典を利用できる法人カード
・初年度無料でプラチナ法人カードを発行できる

(※2026年8月時点 公式サイトに記載)

マネーフォワードビジネスカードとは?基本情報を解説
マネーフォワードビジネスカードを利用する際のメリット

マネーフォワードビジネスカードの利用がおすすめの人

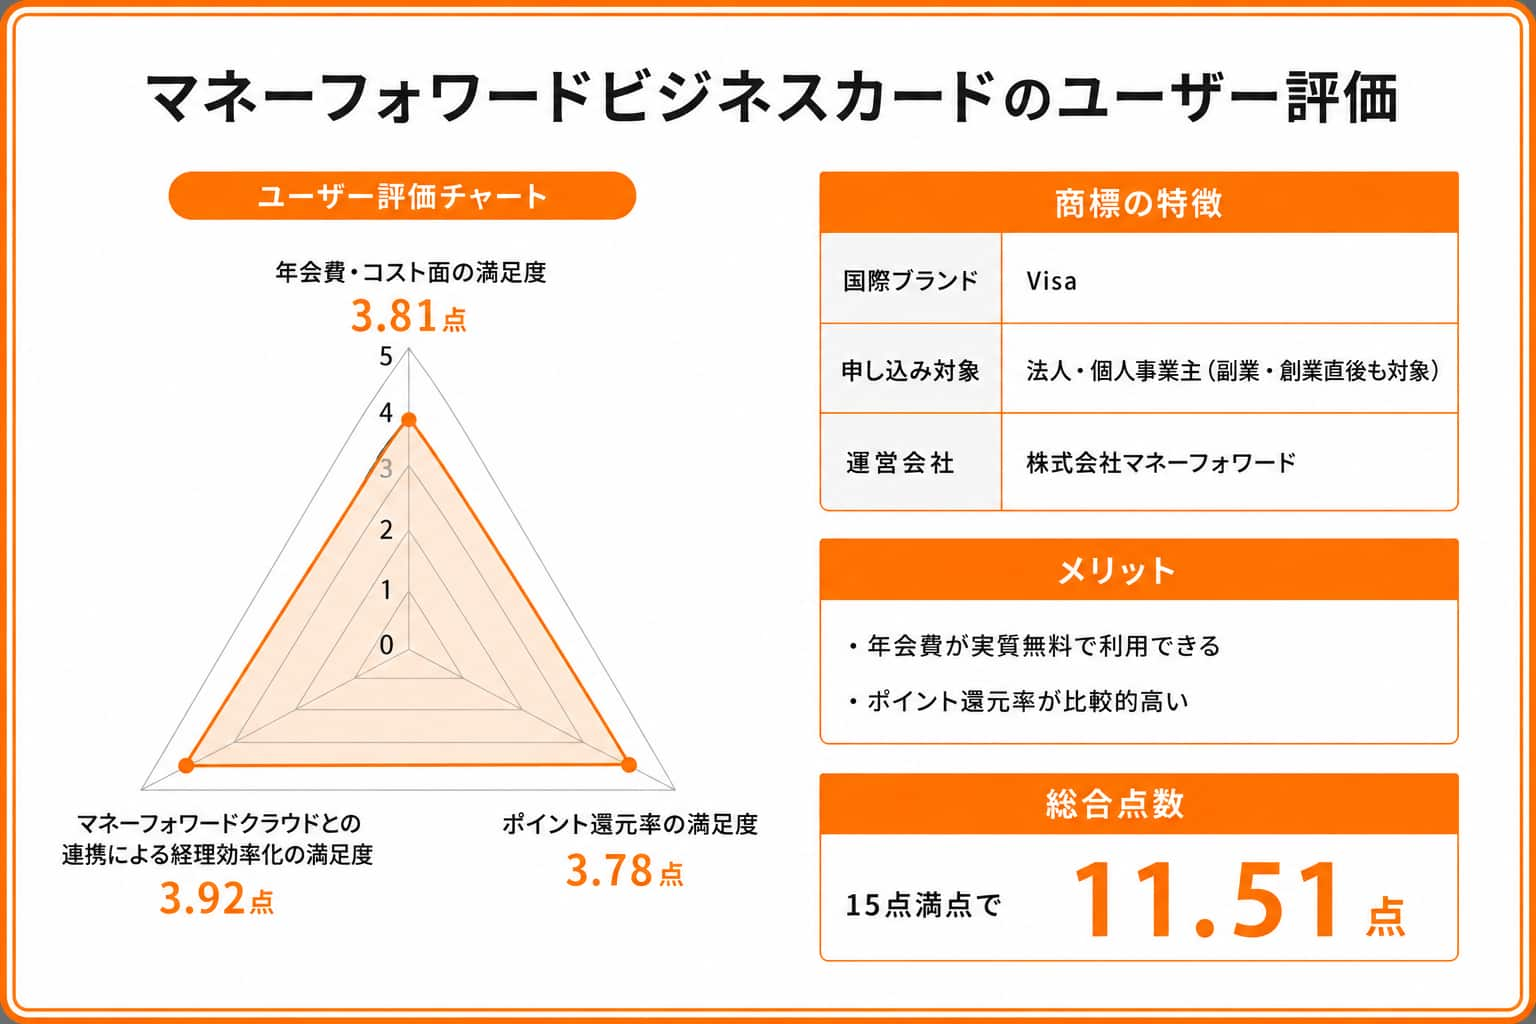
マネーフォワードビジネスカードに関するレーダーチャート

※レーダーチャートの詳細はこちら

マネーフォワードビジネスカードは、2012年に設立された株式会社マネーフォワードが提供する事業用カードです。

マネーフォワードビジネスカードの大きな強みは、初期費用や年会費が無料でありながら、利用額に対して1%〜3%(※)のポイント還元が受けられる点にあります。

さらに、マネーフォワードビジネスカードはクラウド会計との連携によってカード明細がリアルタイムに反映され、経理処理の効率化や月次決算の早期化を実現しやすい点も特徴です。

(※2026年6月時点 公式サイトに記載)

年会費(※1) 無料(※2年目以降、直前1年間で1度も支払い実績がない場合は1,100円(税込))
ポイント還元率(※2) 1%〜3%
※マネーフォワード クラウドおよびマネーフォワードMEの支払いで3%還元
国際ブランド Visa(Visaタッチ決済対応)
追加カード(※3) バーチャルカード:2枚目以降も無料
※マナーフォワードの判断により発行枚数を制限される場合あり
1取引あたりの利用限度額(※4) 1億円
※2024年3月31日以前に発行したカードは原則500万円
ETCカード(※5) 発行可・990円(税込)/1枚(※個人事業主は上限1枚)
締め日・支払日 月末締め、翌月20日払い(土日祝の場合は翌営業日)
※口座引き落としの場合
申し込み対象 法人・個人事業主(副業・創業直後も対象)
運営会社 株式会社マネーフォワード

(※1~5 2026年8月時点 公式サイトに記載)

以下では、マネーフォワードビジネスカードの詳細に関して確認していきます。

マネーフォワードビジネスカードの基本スペック

マネーフォワードビジネスカードは、初期費用・年会費無料で利用できるVisa対応の事業用カードです。

通常利用で1%(※1)、マネーフォワード関連サービスへの支払いで最大3%(※2)のポイント還元が受けられ、貯まったポイントは1ポイント=1円としてウォレットに振り替え可能です。

さらに、1取引あたりの利用限度額は1億円(※3)に設定されており、高額な仕入れや広告費の決済にも対応しやすい設計となっています。

また、マネーフォワードビジネスカードのバーチャルカードは何枚でも無料で追加でき、リアルカードは2枚目以降990円(税込)(※4)の発行手数料が必要です。

3Dセキュア2.0やVisaタッチ決済にも対応しているため、セキュリティ面でも安心感を持って利用しやすいでしょう。

(※1~4 2026年4月時点 公式サイトに記載)

マネーフォワードビジネスカードの決済方式(プリペイド・後払い)

マネーフォワードビジネスカードでは、事前チャージ方式(プリペイド)と口座引き落とし方式(後払い)の決済方法を選択できます。

プリペイド方式はチャージ用口座に入金した残高の範囲内で決済を行う仕組みで、与信審査が不要なため開業直後でも利用を開始しやすいです。

後払い方式は月末締め・翌月20日払いの一般的なクレジットカードと同じ仕組みで、チャージの手間が省ける一方、独自の与信審査への申し込みが必要です。

管理画面から両方式を切り替えて併用することも可能なため、資金繰りの状況に応じた柔軟な運用ができるでしょう。

マネーフォワードビジネスカードの対象ユーザー(個人事業主・法人)

マネーフォワードビジネスカードは、法人代表者のみでなく個人事業主やフリーランスも申し込み可能な法人カードです。

株式会社・合同会社・一般社団法人・NPO法人など法人格を持つすべての事業体のほか、開業届を提出済みの個人事業主も対象に含まれています。

同種のカードでは「paild」や「UPSIDER」などが法人のみを対象としていますが、マネーフォワードビジネスカードは個人事業主にも門戸を開いているため、間口が広い点が特徴です。

副業をしている方や創業直後で実績が少ない事業者も申し込みやすい設計になっているため、初めて事業用カードの導入を検討している方にも適しているでしょう。

マネーフォワードビジネスカードの良い口コミ・評判・メリット

(※2026年4月時点 公式サイトに記載)

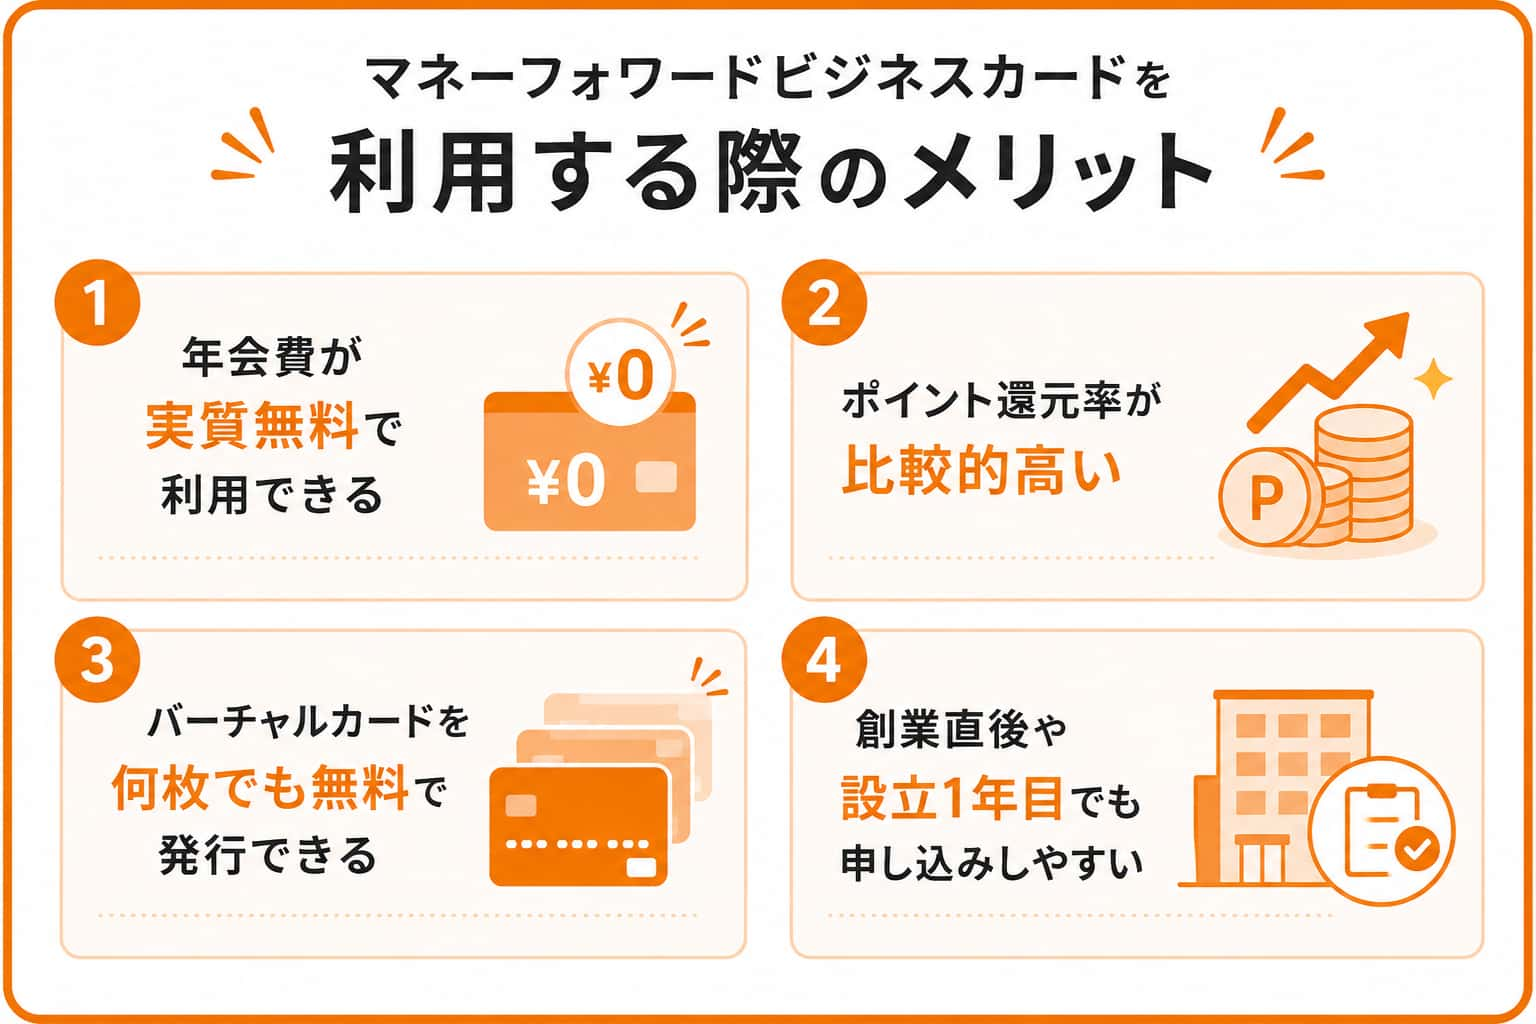
年会費が実質無料で利用できる

マネーフォワードビジネスカードは、初期費用・年会費が無料で導入できるため、固定コストを抑えながら法人カードを保有できる点が大きな魅力です。

年間に1回以上の決済実績があれば翌年度も無料で継続できるため、利用頻度が低い事業者でも維持しやすい仕組みとなっています。

決済に使用することで費用が発生する心配を払拭しやすいため、スタートアップや小規模事業者でも安心感を持って経費管理の効率化に着手しやすいでしょう。

自社調査による口コミでも、「維持費をかけずに持てるため固定費の見直しに役立った」という声が寄せられています。

ただし、2年目以降に1度も決済がない場合は1,100円(税込)(※)の年会費が発生するため、年に1回は利用する必要がある点には注意が必要です。

(※2026年6月時点 公式サイトに記載)

  • マネーフォワードビジネスカード利用者の声(自社調査)

    年会費が無料または低コストで利用できるため、固定費を抑えながら導入できる点が魅力。スタートアップや小規模事業でも気軽に使えると感じました。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    マネーフォワード ビジネスカードは年会費無料で気軽に持てるのが魅力。たまに使うのみで維持でき固定費を抑えたい時期でも安心感を持って使えました。

ポイント還元率が最大3%(※)と比較的高い

マネーフォワードビジネスカードは、通常利用で1%(※1)、マネーフォワード関連サービスの支払いなら最大3%(※2)のポイントが還元されるため、法人カードの中でも高い還元率を誇ります。

貯まったポイントは「1ポイント=1円」としてウォレットに振り替えて決済に使うことができ、日々の経費支払いを通じて実質的なコスト削減を実現しやすいでしょう。

経費の支払いを集約するほど還元の恩恵が大きくなるため、事業規模を問わず出費の効率化を意識する事業者にとって有益なカードと言えます。

自社調査の口コミでも、「特別な操作なしで還元を受けられる利便性を評価する声」が見られました。

なお、一部ポイント還元の対象外となるサービスもあるため、利用前に公式サイトで対象範囲を確認しておくと良いでしょう。

(※1~2 2026年6月時点 公式サイトに記載)

  • マネーフォワードビジネスカード利用者の声(自社調査)

    日々の経費支払いでポイントが着実に貯まり、コスト削減につながる点が良い。特別な操作をしなくても還元が受けられるのが使いやすいと感じました。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    マネーフォワード ビジネスカードは高めのポイント還元率で、経費利用でもしっかり還元が受けられるのでコスト削減できた。

バーチャルカードを何枚でも無料で発行できる

マネーフォワードビジネスカードでは、バーチャルカードを追加費用なしで何枚でも発行できるため、支払い先や部門ごとにカードを使い分けることが可能です。

用途別にカードを分けることで、どの部署がどの程度の経費を使っているかが一目で把握でき、小口現金や立替精算の削減にもつながるでしょう。

また、マネーフォワードビジネスカードでは管理画面から即時に発行・停止操作が完結できます。

そのため、従業員の増減や取引先の変更にも柔軟に対応しやすく、セキュリティ面のリスク軽減にも寄与するでしょう。

自社調査の口コミでは、「オンライン決済にすぐ活用でき物理カードが不要な点」が好評を得ていました。

ただし、リアルカードは2枚目以降990円(税込)(※)の発行手数料がかかるため、物理カードが必要な場合はコストを考慮する必要はあります。

(※2026年6月時点 公式サイトに記載)

  • マネーフォワードビジネスカード利用者の声(自社調査)

    バーチャルカードを簡単に発行できるため、用途ごとに分けて管理できるのが便利。オンライン決済でもすぐ使える点が非常に助かりました。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    マネーフォワード ビジネスカードはバーチャルカードをすぐ発行できて、オンライン決済が即使えて便利だし、物理カード不要で管理もしやすく安心感がありました。

創業直後や設立直後でも申し込みしやすい

マネーフォワードビジネスカードは、申し込み時に決算書の提出が不要であり、独自の与信ロジックを採用しているため、創業間もない企業やフリーランスでも利用しやすい法人カードです。

その他法人カードでは「登記簿謄本」や「決算書による財務審査」が行われ、実績が乏しいと発行を断られるケースも少なくありません。

その点、マネーフォワードビジネスカードなら事業開始直後でもカード発行の道が開かれており、早い段階から経費管理体制を整えられるメリットがあります。

自社調査でも、「設立間もない時期にスムーズに導入できた」という好意的な評価がありました。

個人事業主の場合も同様に取引実績を問われにくいため、初めて事業用カードを検討する方にとってハードルが低い選択肢でしょう。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    設立間もない段階でも申し込みやすく、スムーズに利用開始できたのが良かった。実績が少ない企業でも使える点は大きなメリットです。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    実績の少ない創業期でも柔軟に審査してもらえたおかげでスムーズに法人カードを導入できました。他社では断られるケースも多い中設立1年目からビジネス用の決済手段を確保でき、事業運営が非常に円滑になりました。

マネーフォワードクラウドとの連携で経理処理を効率化しやすい

マネーフォワードビジネスカードは、マネーフォワードクラウド会計や経費といった自社クラウド製品と連動しています。

この連携によって、カード利用情報がリアルタイムで反映されるため、手入力の手間をかけることなく履歴を確認できます。

そのため、従来のように月末にまとめて領収書を処理する必要がなくなり、仕訳作業や申請内容の照合にかかる工数を抑えられる点が大きな強みです。

結果として、月次決算の早期化や経営数値のタイムリーな把握につながりやすく、より迅速な意思決定を後押ししてくれるでしょう。

自社調査の口コミでも、「入力ミスの削減や収支のリアルタイム確認が経営に役立っている」という声がありました。

ただし、連携の恩恵を得るには、マネーフォワードクラウドの導入が前提となる点は事前に確認しておきましょう。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    マネーフォワードクラウドと連携することで明細が自動反映され、経理作業が大幅に効率化した。入力ミスも減り、管理がとても楽になりました。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    決済データが連携されるため、手入力の手間やミスが大きく減りました。月次の決算処理がスピーディーになり常に最新の収支状況をリアルタイムで把握できるようになったことが、経営判断をする上で有益です。

カードごとに利用上限額を設定できる

マネーフォワードビジネスカードでは、発行したカード1枚ごとに利用上限額を個別に設定可能なため、経費の使いすぎを事前に防止できる仕組みが整っています。

管理画面からリアルタイムに上限金額を変更できるため、プロジェクトの予算変動や繁忙期のコスト管理にも柔軟に対応しやすい点がメリットです。

こうした統制機能があることで、不正利用や過度な出費のリスクを抑えつつ、従業員へ安心感を持ってカードを配布しやすいため、内部ガバナンスの強化にもつながるでしょう。

自社調査でも、「部門ごとに金額をコントロールしながら運用できる安心感」が高く評価されていました。

なお、上限額の変更は即時反映されるため、急な出張や仕入れの際にも対応しやすい点も利点です。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    カードごとに利用上限を設定できるため、使いすぎ防止や社員ごとの管理がしやすい。コントロールしながら安心して運用できる点が良かったです。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    従業員に渡すカードごとに上限額を細かく設定できるため、使いすぎや不正利用を未然に防げる安心感があります。管理画面からいつでもリアルタイムに設定変更が可能なため、現場の状況に合わせて柔軟に運用できます。

決済後すぐに利用明細を確認できる

マネーフォワードビジネスカードは、決済が発生するとすぐにスマホアプリやメール、Slackを通じて利用明細が通知されるため、支出状況を即座に把握しやすい仕組みとなっています。

不正利用や誤った決済が行われた場合も早い段階で検知しやすいため、被害の拡大を防ぎやすい体制を構築できるでしょう。

常に最新の経費データを確認できることで、月末にまとめて確認する手間を抑えて、無駄な出費の早期発見やキャッシュフローの適切な管理につなげやすくなります。

自社調査の口コミでも、「即時の通知機能によって経費の見える化が進んだ」という評価が見られました。

さらに、管理者がリアルタイムに全カードの使用状況を把握できるため、複数名でカードを運用する場合でも安心感を持って管理を行えるでしょう。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    利用明細をリアルタイムで確認できるため、支出状況をすぐ把握できる。経費の見える化が進み、無駄な支出の抑制にもつながりました。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    利用明細をリアルタイムで確認できると、支出の動きがすぐ把握できて無駄遣いに気づきやすいのが大きなメリット。怪しい利用も早期に発見できるので安心でした。

各種法令に対応している

マネーフォワードビジネスカードは、インボイス制度や電子帳簿保存法といった各種法令に対応しており、煩雑になりがちな法対応の負担を軽減できます。

スマホアプリやWebから領収書画像を添付すると、AI-OCRが登録番号を自動で読み取り入力してくれるため、手作業による確認や転記のミスを抑えられる仕組みです。

証憑は法令に準拠した形式で電子保管されるため、紙の保管スペースが不要になるのみでなく、税務調査への備えとしても有効に機能するでしょう。

自社調査の口コミでも、「制度対応が自動化されることで確認作業の工数が減った」という好評の声がありました。

法改正への対応を自社のみで完結させるのが難しい中小事業者にとって、カード利用と法令対応を一体で行えるのは心強いメリットです。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    インボイス制度や電子帳簿保存法に対応していると、請求書や領収書の管理がルールに沿って自動化されるのが大きなメリット。手作業での確認や保管の手間が減り、ミスや漏れも防ぎやすい。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    インボイス制度や電子帳簿保存法に対応しているため、法令面の不安が軽減される。経理体制を整えるうえで安心して利用できました。

マネーフォワードビジネスカードの悪い口コミ・評判・デメリット

国際ブランドの選択肢がVisaのみ

マネーフォワードビジネスカードは対応する国際ブランドがVisaのみに絞られているため、MastercardやJCBなど他ブランドを選択できない点がデメリットです。

Visaは地域やサービスによっては利用できない場面も存在し、一部地域ではMastercardのほうが広く使われている場合もあります。

ただし、Visaは世界的に見ても加盟店数が多いブランドであり、国内の多くの店舗やオンラインショップで問題なく利用できる可能性があるため、通常の決済で困る場面は限られるでしょう。

自社調査の口コミでは、「特定の決済場面で使えずサブカードを用意する必要が生じた」という声がありました。

したがって、マネーフォワードビジネスカードはVisa以外のブランドを日常的に使いたい事業者や、複数ブランドを使い分けて柔軟に運用したい方にはやや不向きと言えます。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    国際ブランドがVisaのみのため、使える店舗やサービスに偏りが出るのが不満に感じた。特定ブランド指定の決済や海外利用時に選択肢が狭まり、結局サブカードを用意する必要があるのが手間。

出張・会食向けのビジネス特典が比較的少ないという口コミが一部ある

マネーフォワードビジネスカードは経理効率化に特化したカードである一方、空港ラウンジの利用や旅行傷害保険といった出張・会食向けの付帯特典が備わっていません。

そのため、取引先との会食や出張が頻繁にある事業者にとっては、優待の面で物足りなさを感じる場面が出てくる可能性があります。

ただし、年会費が無料である点を考慮すると、特典の手厚さよりもコスト面を重視する事業者にとっては合理的な選択とも言えるでしょう。

自社調査の口コミでは、「ビジネスシーンでの優待がなく、他のカードと併用している事例」もありました。

以上から、マネーフォワードビジネスカードは、付帯サービスを重視して法人カードを選びたい方には、特典が充実した別のカードと組み合わせるほうが適している可能性があります。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    出張や会食に使える優待や特典が少なく、ビジネス用途としては物足りなさを感じる。法人カードとしての魅力がやや弱い印象です。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    出張や会食で使える優待が少なく、結局ほかのカードに頼る場面が多いのが不満。1枚で完結できず、使い分けの手間が増える点が効率面でも気になる。

2枚目以降のリアルカード発行に手数料がかかる

マネーフォワードビジネスカードは1枚目のリアルカードこそ無料で発行できるものの、2枚目以降は1枚あたり990円(税込・送料込み)(※)の手数料が必要になります。

従業員数が多い企業では、人数分のリアルカードを揃えると発行費用が膨らむため、コストを重視する創業期の事業者にはネックとなりかねません。

一方で、バーチャルカードであれば何枚発行しても無料のため、オンライン決済が中心の業務であればバーチャルカードで代替する方法も有効です。

自社調査の口コミでも、「物理カードを複数枚持ちたい場面で費用面が気になる」という意見が確認されました。

これらを踏まえて、カードを複数の社員に配布したいと考えている方は年会費の年会費による出費を考慮しておくことが必要です。

(※2026年6月時点 公式サイトに記載)

  • マネーフォワードビジネスカード利用者の声(自社調査)

    従業員が増えるたびにリアルカードの発行費用がかかるのは、コストを抑えたい創業期には不満です。バーチャルのみでなく物理カードも一定枚数までは無料で発行できれば現場での支払いがよりスムーズになるはずです。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    リアルカードを複数発行する際に手数料がかかるのがネック。用途別にカードを分けたい場合でも気軽に追加できない点が不便に感じました。

Apple Pay・Google Payで使用できない

マネーフォワードビジネスカードは、執筆現時点でApple PayおよびGoogle Payに対応しておらず、スマートフォンによるタッチ決済が利用できない点がデメリットです。

日常的にモバイル決済を活用している方にとっては、カードを毎回取り出して決済する手間が発生し、支払いの利便性がやや低下してしまいます。

もっとも、マネーフォワードビジネスカードにはVisaタッチ決済が搭載されているため、対応端末にかざすことで暗証番号入力なしの迅速な支払いは可能です。

自社調査の口コミでも、「スマホのみで支払いを完結させたい利用者から不便を感じる声」が挙がっていました。

したがって、スマホ1台で業務を完結させたい場合はApple Pay対応の法人カードを別途検討する必要があるでしょう。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    Apple PayやGoogle Payに対応していないため、スマホ決済が使えず不便。日常の支払いでカードを取り出す手間が増える点が気になります。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    Apple PayやGoogle Payに非対応だと、スマホ決済が使えずカードを持ち歩く必要があり不便。タッチ決済ができない場面も増え、支払いの手軽さが落ちるのが気になる。

プリペイド利用時チャージで手数料が発生する場合がある

マネーフォワードビジネスカードのプリペイド機能を利用する場合、GMOあおぞらネット銀行以外の金融機関からチャージすると振込手数料が発生する点がデメリットとして挙げられます。

チャージの頻度が高い事業者ほど手数料が積み重なり、せっかくの年会費無料やポイント還元のメリットを相殺されてしまう可能性があるでしょう。

ただし、後払い(クレジットカード)方式を選択すれば口座引き落としで決済が完了するため、チャージ自体が不要になり手数料の問題を回避できます。

自社調査の口コミでも、メインバンクが他行の場合にチャージごとの出費が負担になるという指摘が見られました。

そのため、GMOあおぞらネット銀行の口座を持っていない事業者は、手数料負担を事前に試算しておくことをおすすめします。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    GMOあおぞらネット銀行以外からのチャージで手数料が発生するのが負担に感じる。頻繁に利用するほどコストが積み重なる点がデメリットです。

  • マネーフォワードビジネスカード利用者の声(自社調査)

    メインバンクが他行の場合チャージのたびに振込手数料が発生するのが地味に痛い出費です。頻繁に利用するとコストが積み重なるため、他行からでも手数料無料で入金できる仕組みがあればさらに使いやすいと感じます。

マネーフォワードビジネスカードの利用がおすすめの法人

マネーフォワードクラウドを導入済みの法人・個人事業主

マネーフォワードクラウドをすでに利用している事業者には、マネーフォワードビジネスカードが有力な選択肢のひとつです。

カードで決済した情報がクラウド会計や経費精算システムへリアルタイムに反映されるため、手入力の工数が大きく削減され、月次決算の早期化にも貢献します。

さらに、マネーフォワード関連サービスの支払いに利用すると、ポイント還元率が最大3%(※)まで引き上がります。

そのため、すでにクラウドシリーズを契約中の事業者ほど、コスト面のメリットを享受しやすくなるでしょう。

(※2026年6月時点 公式サイトに記載)

年会費無料で法人カードを持ちたい法人

法人カードの維持費をできるだけ抑えたい事業者にとって、マネーフォワードビジネスカードは有力な選択肢です。

初期費用・年会費ともに無料で、年に1回以上の決済実績があれば翌年度も無料で継続できるため、固定費を抑えながら法人カードの利便性を享受しやすい可能性があります。

一般的な法人カードでは年間数千円〜数万円の年会費が発生するものあるため、コストゼロで利用できる点は創業期や小規模事業者にとって長期的に利用しやすいカードとなるでしょう。

加えてマネーフォワードビジネスカードでは通常1%(※)のポイント還元があるため、年会費が無料でありながら経費の一部を実質的に回収しやすい点も見逃せないポイントです。

(※2026年6月時点 公式サイトに記載)

従業員に複数枚カードを配布して経費精算を効率化したい法人

従業員ごとにカードを配布して立替精算をなくしたい企業には、マネーフォワードビジネスカードの複数枚発行機能が役立つでしょう。

マネーフォワードビジネスカードのバーチャルカードであれば追加費用なしで何枚でも発行でき、部署や用途ごとに分けて管理することで、どこでいくら使ったかが即座に可視化されます。

さらにカード1枚ごとに利用上限額を設定し、不要になったカードは管理画面から即座に停止できるため、不正利用の防止やガバナンス強化にもつながります。

小口現金の管理や領収書の回収といった煩雑な作業から解放される可能性があるため、経理担当者の業務負荷を軽減し、本来の業務に集中しやすい環境を整備できるでしょう。

創業間もない企業や個人事業主で審査に不安がある法人

設立直後で決算書が用意できない企業や、審査通過に不安を感じている個人事業主にとって、マネーフォワードビジネスカードは導入しやすい法人カードです。

一般的な法人カードでは財務書類の提出や一定以上の事業実績が求められることがあり、創業初年度では発行を断られるケースも珍しくありません。

しかしマネーフォワードビジネスカードは独自の与信ロジックにより決算書の提出が不要で、申し込みはすべてWeb上で完結するため、スピーディーに利用を開始しやすいでしょう。

プリペイド方式であれば審査そのものが不要となるため、事業を始めたばかりの段階でも法人用の決済手段を確保しやすい仕組みとなっています。

マネーフォワードビジネスカードの利用がおすすめできない法人

マネーフォワードクラウド以外の会計ソフトを使用している法人

freeeや弥生会計など、マネーフォワードクラウド以外の会計ソフトをメインに利用している事業者には、マネーフォワードビジネスカードの強みを十分に活かしきれない可能性があります。

マネーフォワードビジネスカードの大きなメリットである利用明細のリアルタイム自動連携は、マネーフォワードクラウドとの組み合わせが前提です。

そのため、他社ソフトでは同等のスムーズな連携が得られないケースがあります。

また、マネーフォワード関連の支払いで適用される最大3%(※)のポイント還元も対象外となるため、還元率の面でも恩恵が限られるでしょう。

したがって、別の会計ソフトを継続利用する予定であれば、そのソフトとの連携に強い法人カードを優先的に検討することをおすすめします。

(※2026年6月時点 公式サイトに記載)

年会費を払ってでも手厚い付帯特典を重視したい法人

空港ラウンジの無料利用や旅行傷害保険、レストラン優待などの付帯サービスを重視する事業者には、マネーフォワードビジネスカードは物足りなく感じる可能性があります。

マネーフォワードビジネスカードは経費管理の効率化とコスト抑制に特化して設計されており、出張や接待に役立つ優待サービスはほぼ付帯していないのが現状です。

年会費が有料のゴールドカードやプラチナカードであれば、保険や優待が充実している商品が多いため、特典の手厚さを優先したい場合はそちらの検討が適しています。

したがって、コストをかけてでも付帯特典の恩恵を受けたい方は、用途や予算に合った別の法人カードを比較検討してみると良いでしょう。

Visa以外の国際ブランドを利用したい法人

Visa以外の国際ブランドを日常的に使いたい事業者にとって、マネーフォワードビジネスカードは選択肢として適さない場合があります。

具体的には、MastercardやJCB、American Expressを利用したい場合は注意が必要です。

対応ブランドがVisaのみのため、Visa非対応の加盟店やサービスでは決済ができず、別ブランドのサブカードを用意する手間が生じる点は否めません。

中でも海外出張で特定の地域・店舗を利用する機会が多い場合は、複数ブランドに対応したカードのほうが汎用性は高いでしょう。

以上から、ブランドの選択肢を幅広く確保しておきたい場合は、MastercardやJCBに対応した法人カードも合わせて比較検討することをおすすめします。

出張・会食向けの保険や特典を重視する法人

国内外の出張時に旅行傷害保険を活用したい法人や、会食の優待サービスを期待する法人には、マネーフォワードビジネスカードは不向きと言えます。

マネーフォワードビジネスカードには旅行傷害保険やショッピング保険といった補償サービスが付帯しておらず、万が一のトラブル時に保険でカバーされない点はリスクとなり得ます。

そのため、出張や接待が月に複数回ある事業者であれば、保険や優待の手厚い法人カードを主力にし、経理効率化のためにマネーフォワードビジネスカードをサブとして併用するのもひとつの方法です。

業務の性質上、保険や特典が必須となる場合は、年会費を払ってでも補償が充実したカードを選ぶほうが安心感があるでしょう。

マネーフォワードビジネスカードと他の法人カードの比較

三井住友カード ビジネスオーナーズ

三井住友ビジネスオーナーズ

出典:三井住友カード ビジネスオーナーズ

三井住友カード ビジネスオーナーズとは

三井住友カード ビジネスオーナーズは、三井住友カード株式会社が提供する年会費永年無料の法人カードです。

2021年の発行開始以来、スタートアップや個人事業主を中心に導入が広がっています。

年会費 永年無料
ポイント還元率(※1) 0.5%〜1.5%(対象の個人カードとの2枚持ちが条件)
国際ブランド Visa・Mastercard
追加カード(※2) 最大18枚まで年会費無料
利用可能枠(※3) ~500万円
※所定の審査がございます。
※本会員がお持ちの個人カードと合算
ETCカード(※4) 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
発行手数料(※5) 無料
締め日・支払日 15日締め翌月10日支払い、月末締め翌月26日支払い
申し込み対象 満18歳以上の法人代表者・個人事業主(副業・フリーランス含む)
運営会社 三井住友カード株式会社

(※1~5 2026年4月時点 公式サイトに記載)

三井住友カード ビジネスオーナーズで法人カードを利用するメリット

三井住友カード ビジネスオーナーズで法人カードを利用するメリット

  • 海外旅行傷害保険が最高2,000万円(※)付帯(利用付帯)しておりビジネス特典が手厚い
  • VisaとMastercardから選択でき、国際ブランドの幅が広い

(※2026年4月時点 公式サイトに記載)

三井住友カード ビジネスオーナーズには海外旅行傷害保険が最高(※1)2,000万円(※2)まで付帯(利用付帯)しており、出張時の万が一のリスクにも対応しやすいでしょう。

そのため、出張や取引先訪問の頻度が高い事業者にとっては、保険が備わっているのみで安心感が大きく異なり、別途保険を手配するコストも節約しやすくなります。

また、三井住友カード ビジネスオーナーズはVisaとMastercardの国際ブランドから選べるため、マネーフォワードビジネスカードではカバーしきれない決済場面にも柔軟に対応可能です。

加えて、対象の個人カードとの2枚持ちならETCの利用でポイント還元率が最大1.5%(※3)にアップするため、移動経費の多い法人にとって経費削減効果が期待しやすいでしょう。

これらを踏まえると、三井住友カード ビジネスオーナーズは、年会費無料でありながら海外旅行時の補償や特典がほしい法人や複数のブランドに対応しているカードを利用したい法人におすすめです。

(※1~3 2026年6月時点 公式サイトに記載)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード
セゾンプラチナビジネスアメリカンエキスプレスカード出典:セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードとは

個人事業主や経営者向けに株式会社クレディセゾンが発行するビジネスカードで、初年度年会費無料かつ決算書・登記簿不要で申し込める点が特徴です。

プラチナランクながら比較的抑えた年会費で、セゾンプラチナコンシェルジュやプライオリティ・パスなど充実した特典を備えたビジネスカードとして知られています。

年会費(※1) 初年度無料/次年度以降33,000円(税込)
ポイント還元率(※2) 1,000円(税込)=永久不滅ポイント1ポイント(1ポイント=最大5円相当) ※海外ショッピング利用で2倍
国際ブランド AMEX(アメリカン・エキスプレス)
追加カード(※3) 年会費1枚につき3,300円(税込)/最大9枚まで発行可能
1取引あたりの利用限度額 最大9,900万円(個別の審査によって異なる)
ETCカード(※4) 発行可・年会費無料(※5)/最大5枚まで発行可能
締め日・支払日 毎月10日締め・翌月4日払い ※4日が金融機関休業日の場合は翌営業日
申し込み対象 個人事業主・経営者をはじめ、安定した収入があり社会的信用を有する連絡可能な方(学生・未成年を除く)
運営会社 株式会社クレディセゾン

(※1~4 2026年4月時点 公式サイトに記載)
(※5 クレジットカードご入会月から翌年ご入会月の前月末日までにETCカードのご利用がない場合、ETCカードサービス手数料2,200円(税込)かかります)

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット

  • プラチナランクの付帯特典を抑えた年会費で持てるビジネスカード
  • 決算書・登記簿不要で申込できるビジネスカード

セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは初年度の年会費が無料です。

次年度以降も33,000円(税込)(※1)と、プラチナ格の法人カードとしては抑えられた水準で保有しやすい点が強みです。

初期費用を気にせずビジネス用途で試せるため、導入段階のコスト負担を軽くしつつ上位クラスの特典を体験できます。

さらに、2年目以降も年会費を上回る価値のある特典として、通常469米ドル(※2)のプライオリティ・パス(プレステージプラン)の年会費が無料で利用できます。

世界各地の空港ラウンジを追加料金なしで使えるため、国内外の出張が多いビジネス利用者にとって、単体で法人カードの年会費を賄えるほどのメリットとなるでしょう。

また、セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードはプラチナ会員専用セゾンプラチナコンシェルジュも付帯している点もメリットとして挙げられます。

出張の航空券やホテルの予約、レストランの手配などを電話一本で依頼しやすくなり、多忙な経営者や個人事業主にとって、煩雑な手配業務を削減しやすくなります。

以上を総合すると、セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、出張や接待が多くステータスと実用性を両立したい法人代表者や個人事業主におすすめです。

(※1~2 2026年6月時点 公式サイトに記載)

マネーフォワードビジネスカードと他の法人カード比較表

マネーフォワードビジネスカード 三井住友カード ビジネスオーナーズ セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード
年会費(※1) 無料 ※2年目以降、直前1年間で1度も支払い実績がない場合は1,100円(税込) 永年無料 初年度無料/次年度以降33,000円(税込)
ポイント還元率(※2) 1%〜3% ※マネーフォワード クラウドおよびマネーフォワードMEの支払いで3%還元 0.5%〜1.5%(対象の個人カードとの2枚持ちが条件) 1,000円(税込)=永久不滅ポイント1ポイント(1ポイント=最大5円相当) ※海外ショッピング利用で2倍
国際ブランド Visa(Visaタッチ決済対応) Visa・Mastercard AMEX(アメリカン・エキスプレス)
追加カード(※3) バーチャルカード:2枚目以降も無料 ※当社判断により発行枚数を制限する場合あり 最大18枚まで年会費無料 年会費1枚につき3,300円(税込)/最大9枚まで発行可能
1取引あたりの利用限度額(※4) 1億円 ~500万円
※所定の審査がございます。
※本会員がお持ちの個人カードと合算
最大9,900万円(個別の審査によって異なる)
ETCカード(※5) 発行可・990円(税込)/1枚 ※個人事業主は上限1枚 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
発行可・年会費無料(※6)/最大5枚まで発行可能
締め日・支払日 月末締め、翌月20日払い(土日祝の場合は翌営業日) ※口座引き落としの場合 15日締め翌月10日支払い、月末締め翌月26日支払い 毎月10日締め・翌月4日払い ※4日が金融機関休業日の場合は翌営業日
申し込み対象 法人・個人事業主(副業・創業直後も対象) 満18歳以上の法人代表者・個人事業主(副業・フリーランス含む) 個人事業主・経営者をはじめ、安定した収入があり社会的信用を有する連絡可能な方(学生・未成年を除く)
運営会社 株式会社マネーフォワード 三井住友カード株式会社 株式会社クレディセゾン

(※1~5 2026年6月時点 公式サイトに記載)
(※6 クレジットカードご入会月から翌年ご入会月の前月末日までにETCカードのご利用がない場合、ETCカードサービス手数料2,200円(税込)かかります)

マネーフォワードビジネスカードの使い方・入金チャージ手順

プリペイド(前払い)での使い方

マネーフォワードビジネスカードをプリペイド方式で利用する場合、チャージ用口座にあらかじめ入金した残高の範囲内でVisa加盟店での決済が可能です。

入金はインターネットバンキングやコンビニ・銀行のATMから行えるため、手軽に残高を追加できます。

チャージ残高を超えた決済はできないため、使いすぎを防ぎたい企業や予算管理を徹底したい場面に適した運用方法と言えるでしょう。

後払い(クレジットカード)での使い方

マネーフォワードビジネスカードの後払い方式を利用すると、チャージなしで一般的なクレジットカードと同様に決済が行えます。

月末締め・翌月20日に口座から自動引き落としされるため、資金繰りに余裕を持たせやすい点が特徴です。

なお、後払い方式を利用するには別途あと払い申し込みが必要で、独自の与信ロジックによる審査が行われます。

審査にはマネーフォワードクラウド会計または確定申告での銀行口座連携が求められるため、事前に準備しておくとスムーズです。

チャージ方法別の手数料の違い

マネーフォワードビジネスカードのチャージ用口座への入金は、GMOあおぞらネット銀行からの振込であれば手数料無料で行えます。

一方、GMOあおぞらネット銀行以外の金融機関から振り込む場合は、各銀行所定の振込手数料が発生する点に注意が必要です。

チャージ頻度が高い事業者ほど手数料が積み重なるため、GMOあおぞらネット銀行の口座開設を検討するか、後払い方式への切り替えを視野に入れると良いでしょう。

なお、マネーフォワードビジネスカード利用者向けにGMOあおぞらネット銀行の振込手数料優遇特典も用意されています。

バーチャルカードの発行・管理方法

マネーフォワードビジネスカードのバーチャルカードは管理画面から即時に発行でき、発行手数料は何枚でも無料です。

用途や部門ごとにカード番号を分けて管理できるため、どの取引にどれほど使ったかを一目で確認しやすくなります。

不要になったカードは管理画面から即座に利用停止・再開が可能で、情報漏洩や退職者のカード管理といったリスクにも迅速に対応しやすいです。

オンラインサービスの決済が中心の事業者にとっては、リアルカードの発行手数料を節約しながら経費管理を効率化できる手段と言えるでしょう。

マネーフォワードビジネスカードを利用する流れ

申し込み対象と必要書類

マネーフォワードビジネスカードの申し込み対象は法人と個人事業主で、申し込み時には代表者の本人確認書類(運転免許証やマイナンバーカードなど)が必要です。

法人の場合は登記簿謄本のアップロードも求められますが、決算書の提出は不要なため設立直後でも手続きしやすい設計となっています。

個人事業主の場合は本人確認書類のみで申し込みが完結し、開業届を提出済みであれば取引実績の有無にかかわらず申請できます。

事前に必要書類を準備しておくことで、審査から発行までの流れをスムーズに進められるでしょう。

Webからの申し込み手順

マネーフォワードビジネスカードの申し込みはすべてWeb上で完結し、大きく3つのステップで進みます。

まずマネーフォワードIDを作成し、次に申し込みフォームで法人情報や代表者情報を入力、最後に本人確認書類をアップロードして手続きが完了します。

法人の場合は本人確認のはがきを受け取る工程がありますが、個人事業主はオンラインで本人確認が完結するケースが多いです。

郵送やカード会社への来社は不要なため、忙しい経営者でも隙間時間を活用して手続きを進めやすいでしょう。

カード発行までの期間と届くまでの流れ

申し込みから審査結果の通知までは2〜3営業日(※1)程度で、審査通過後1週間〜10日(※2)ほどでリアルカードが手元に届きます。

バーチャルカードについては審査完了後すぐに管理画面から即時発行できるため、リアルカードの到着を待たずにオンライン決済を始めることが可能です。

リアルカードが届いたら有効化手続きを行い、管理画面でカードの有効化が完了すれば利用開始となります。

必要に応じて追加カードの発行や与信審査の申し込みも行えるため、自社の運用に合わせて段階的にカード体制を整えていけるでしょう。

(※1~2 2026年6月時点 公式サイトに記載)

マネーフォワードビジネスカードのクレジットカードとプリペイドカードの違い

後払い(クレジットカード)の特徴と審査の仕組み

後払い方式のマネーフォワードビジネスカードは、一般的なクレジットカードと同じく利用代金が後日口座から引き落とされる仕組みです。

チャージの手間が不要で、資金繰りに余裕を持たせやすい反面、利用にはマネーフォワードケッサイ株式会社が実施する独自の与信審査を通過する必要があります。

審査では決算書の提出は求められませんが、マネーフォワードクラウド会計での銀行口座連携による事業状況のデータ確認が行われます。

最大10億円(※)の与信限度額が設定される可能性があるため、高額な仕入れや広告費の支払いが多い事業者にも適しているでしょう。

(※2026年6月時点 公式サイトに記載)

前払い(プリペイドカード)の特徴とチャージの仕組み

前払い方式のマネーフォワードビジネスカードは、チャージ用口座に入金した金額の範囲内でのみ決済できる仕組みです。

与信審査が不要なため、設立直後で財務実績がない企業や、審査に不安がある個人事業主でも即座に利用を始められる点が大きなメリットです。

チャージ用口座への入金はインターネットバンキングやATMから行えますが、GMOあおぞらネット銀行以外からの入金の場合は残高への反映に数営業日を要するケースもあるため注意が必要です。

一方で、残高が不足すると決済できないため、定期的なチャージ管理が必要になる点は事前に把握しておきましょう。

どちらを選ぶべき?目的別の判断基準

どちらを選ぶべきかは、資金繰りの柔軟性を重視するなら後払い方式、予算管理の厳密さやすぐの利用開始を優先するなら前払い方式が適しています。

資金繰りの柔軟性を重視し、チャージの手間を省きたい場合は後払い方式がおすすめです。

一方、予算を超えた支出を厳密に防ぎたい場合や、審査を経ずにすぐ利用を開始したい場合は前払い方式が向いているでしょう。

なお、両方式は管理画面から併用・切り替えが可能なため、まず前払い方式で導入し、事業の成長に合わせて後払い方式へ移行する段階的なアプローチも有効です。

マネーフォワードビジネスカードのアプリに関する口コミ評判

以下では、マネーフォワードビジネスカードが提供しているアプリに関する評判を紹介しています。

複数の事業者を一つのアプリで使い分ける人向けに、アプリの背景色を数パターンの配色の中から選べるようにしてもらえるともっと使い勝手がよくなると思います。欲を言えば、リアルカードの色もあと1〜2種類くらい増やしてもらえるともっと有難い。いいサービスなので、全ての事業(個人・法人含む)のお金の管理をここに集約させたくなるからこそこのような要望も生じてくるんです。今後のさらなるユーザビリティ向上にも期待しています。

引用元:Applestore

これ欲しかったんです!待ってました

引用元:GooglePlay

使いやすいしお得です。

引用元:GooglePlay

上記のとおり、アプリに関しては使いやすさを評価する声がありました。

実際に決裁した履歴がリアルタイムで見られるなど、カードを利用しているユーザーにとって便利の機能が備わっているアプリです。

一方で、改善点を指摘するユーザーも一部いますが、都度更新が行われているため、今後の改善に期待が持てるでしょう。

【2026年最新】マネーフォワードビジネスカードのGoogle評価まとめ

マネーフォワードビジネスカードの運営元である株式会社マネーフォワードについて、実際の利用者によるGoogleの評価をまとめました。

サービス名 Google評価(※1) 口コミ件数(※2)
マネーフォワードビジネスカード(株式会社マネーフォワード) 1.3 24件

出典:Google Map

※1.2 2026年10月2日時点

マネーフォワードビジネスカードに関するよくある質問

マネーフォワードビジネスカードの年会費はいくらですか?

マネーフォワードビジネスカードの年会費は無料です。

ただし、2年目以降に直前の1年間で1度も支払い実績がない場合は、年会費として1,100円(税込)(※)が発生します。

年に1回でもカード決済を行えば翌年度も無料で継続できるため、日常的な経費支払いに利用していれば費用負担の心配を払拭しやすいでしょう。

維持コストを抑えたい事業者にとって、無料で法人カードを持ち続けられる仕組みは大きな利点です。

(※2026年4月時点 公式サイトに記載)

マネーフォワードビジネスカードの締め日と引き落とし日はいつですか?

マネーフォワードビジネスカードの後払い方式では、締め日は毎月月末、引き落とし日は翌月20日に設定されています。

引き落とし日が土日祝日にあたる場合は翌営業日に繰り越されるため、口座残高の確認を事前に済ませておくと良いでしょう。

プリペイド方式の場合は事前チャージした残高から即時引き落としされるため、締め日・引き落とし日の概念はありません。

自社の支払いサイクルに合わせて、後払いと前払いを使い分けることで資金効率を高められるでしょう。

マネーフォワードビジネスカードが採用する独自審査の仕組みとは?

マネーフォワードビジネスカードの後払い方式では、マネーフォワードケッサイ株式会社による独自の与信ロジックで審査が行われます。

一般的な法人カードのように決算書の提出は求められず、マネーフォワードクラウド会計と連携した銀行口座のデータをもとに事業状況が評価されます。

そのため、設立直後や小規模な事業者でも柔軟に審査が行われる可能性があり、他社の法人カードと比較して申し込みのハードルが比較的低めとなるでしょう。

なお、プリペイド方式であれば与信審査そのものが不要なため、審査に不安がある場合はまずプリペイドから始めることも検討してみることをおすすめです。

マネーフォワードは廃止されますか?

マネーフォワードが廃止されるという公式の発表は現時点でなされていません。

株式会社マネーフォワードは東証プライム上場企業として事業を拡大しており、クラウド会計やビジネスカードなど新サービスの開発・提供も継続されています。

一部で廃止の噂が広まった背景には、過去のプランや機能の改定に関する情報が混同された可能性が考えられます。

最新の情報は公式サイトで随時確認できるため、不安な場合はマネーフォワードのプレスリリースやサポートページをチェックすると良いでしょう。

海外手数料分のポイント還元は終了した?

以前提供されていた、海外手数料分のポイント還元は終了しています。

これまで、通常ポイントの1%とは別に、海外手数料相当分のポイント3%を還元していました。
今後は海外手数料相当分のポイントの還元を終了し、通常ポイント1%のみ付与いたします。

(出典:マナーフォワードビジネスカード)

海外利用を行う上で大きなメリットでしたが、今後は適用される予定は現在ないため、注意が必要です。

マネーフォワードビジネスカードを利用したことがある方へのアンケート調査

アンケート調査対象 マネーフォワードビジネスカードを利用したことがある人へのアンケート調査
調査方法 インターネットアンケート
調査対象 過去にマネーフォワードビジネスカードを利用したことがある方
調査対象者数 108人

年会費・コスト面の満足度

項目 人数
非常に満足 18人
満足 55人
普通 32人
不満 3人
非常に不満 0人
平均点 3.81点

ポイント還元率についての満足度

項目 人数
非常に満足 27人
満足 37人
普通 37人
不満 7人
非常に不満 0人
平均点 3.78点

マネーフォワードクラウドとの連携による経理効率化についての満足度

項目 人数
非常に満足 23人
満足 56人
普通 37人
不満 3人
非常に不満 0人
平均点 3.92点

AIファクタリング会社おすすめ8選【2026年10月最新】完全AI審査対応のファクタリングはどこ?

本記事のまとめ

  • ファクタリングの審査を完全AIで実行しているサービスは一部に限られる
  • 完全AIファクタリングサービスを選ぶ際は「完全オンラインで完結するか」「即日入金できるか」を確認する必要がある
  • また、「審査に必要な書類が多くないか」「少額から利用できるか」の確認も重要
  • これらを踏まえて、ファクタリング会社でおすすめなのはペイトナーである
  • ペイトナーは、AIによって審査開始から振込まで最短(※1)で即日利用が可能なファクタリングサービス
  • また、1万円から(※2)利用可能で、オンライン完結も可能なファクタリング会社である
  • 加えて、必要書類は支払期日が確定した請求書・口座入出金明細・初回のみ身分証の3点のみ(※3)と、少ない必要書類で利用できる

(※1~3 2026年9月時点 公式サイトに記載)

スマホから5分で申請が完了!(※)

(※公式サイトに記載)

AIファクタリングサービスを一覧表で比較

以下では、AIファクタリングに対応しているファクタリング会社を一覧表で比較しています。

AIファクタリングのメリットのひとつして、入金までの時間が比較的短いことが挙げられます。

そのため、より早くファクタリングを行いたい場合は、複数社に依頼を行い返信・審査が早い業者に申し込みを行ってみると良いでしょう。

比較項目 ペイトナー ラボル OLTA みんなのファクタリング PAYTODAY
完全オンライン完結の有無 あり あり あり あり あり
審査に掛かる時間(※1) 最短即日 最短30分 最短24時間以内 公式サイトに記載なし 最短15分
入金に掛かる時間(※2) 最短即日 最短30分 最短即日 最短60分 最短30分
取引形態 2社間 2社間 2社間 2社間 2社間
手数料(※3) 10%(一律) 10%(一律) 2%~9% 公式サイトに記載なし 1%~9.5%
必要書類 ・請求書
・口座入出金明細(直近3カ月分)
・本人確認書類
・請求書
・取引を示すエビデンス
・本人確認書類
・通帳コピー(直近4カ月分)
・売掛金請求書
・前年度決算書類一式(法人)
・確定申告書第一表(個人事業主)
・請求書
・通帳 等
・請求書
・入出金明細(直近6カ月分以上)
・昨年度の決算書
・代表者の本人確認書類
買取可能額(※4) 1万円~300万円(初回は50万円) 1万円~ 公式サイトに記載なし 公式サイトに記載なし 10万円~上限なし
申込み方法 WEB WEB WEB WEB WEB
運営会社 ペイトナー株式会社 株式会社ラボル OLTA株式会社 株式会社チェンジ Dual Life Partners 株式会社
公式サイト

スマホから5分で申請が完了!(※)

(※公式サイトに記載)

審査後最短30分での振り込みができる!(※)

(※公式サイトに記載)

提携銀行数No.1の実績!(※)

(※公式サイトに記載)

最短60分の振込対応!(※)

(※公式サイトに記載)

手数料上限9.5%で利用ができる!(※)

(※公式サイトに記載)

(※1-4 2026年5月時点 公式サイトに記載)

完全AIファクタリング対応のファクタリング会社おすすめ8選!

以下の画像では、AI対応のおすすめのファクタリング会社を手数料と入金スピードに応じてまとめています。

なお、手数料については、各業者の公式サイトに記載されている、最低手数料を基準に比較をしています。

AIファクタリングサービスのフローチャート

ペイトナー

ペイトナー

出典:ペイトナー

ペイトナーのAIファクタリングに関するレーダーチャート

※レーダーチャートの詳細はこちら

入金スピード(※1) 手数料(※2) オンライン完結の有無
最短即日 一律10% あり

(※1,2 2026年5月時点 公式サイトに記載)

ペイトナーのAIファクタリングの利用がおすすめな事業者

ペイトナーの利用がおすすめの事業者

  • AIファクタリングで即日資金調達したい事業者
  • AIでファクタリングの審査を簡素化し手続きを省きたい事業者
  • 明確な手数料の規定があるAIファクタリングを利用したい事業者

スマホから5分で申請が完了!(※)

(※公式サイトに記載)

ペイトナーでAIファクタリングを利用するメリット

ペイトナーのAIファクタリングに関するメリット画像

ペイトナーは、ペイトナー株式会社が運営する2社間ファクタリングサービスで、2019年2月に設立され、セブン銀行を含む大手企業が株主として参画しています。

ペイトナーは、AIファクタリングによって審査開始から振込まで最短即日(※1)で完了し、スピーディーな資金調達ができる環境が整っていると言えます。

そのため、急な仕入れ代金の支払いや経費発生などの緊急の資金需要にも、当日中に対応できる場合が多いため、資金繰りの不安を解消しやすいでしょう。

また、必要書類は支払期日が確定した請求書、口座入出金明細、初回のみ顔写真付き身分証の3点のみ(※2)となっています。

事業計画書や決算書といった複雑な書類が原則不要なため、申請準備の労力がいらず、AIファクタリングならではのスムーズな手続きに期待できます。

さらに、初期費用と月額費用がかからず、必要な費用はサービス利用料の10%のみ(※3)という明確な料金体系により、コストを把握しやすい環境が整っています。

(※1~3 2026年5月時点 公式サイトに記載)

スマホから5分で申請が完了!(※)

(※公式サイトに記載)

ペイトナーでAIファクタリングを利用する際のデメリット・注意点

・営業時間が平日10時から19時のみ

完全オンライン完結の有無 あり
審査に掛かる時間(※1) 最短即日
入金に掛かる時間(※2) 最短即日
取引形態 2社間
手数料(※3) 10%(一律)
必要書類 ・請求書
・口座入出金明細(直近3カ月分)
・本人確認書類
買取可能額(※4) 1万円~300万円(初回は50万円)
申込み方法 WEB
運営会社 ペイトナー株式会社

(※1~4 2026年5月時点 公式サイトに記載)

ペイトナーのファクタリングを利用した方の口コミ・評判

自社調査

AI審査なので入力後の流れがスムーズで、待ち時間が少なく感じました。書類確認もわかりやすく、急ぎの資金調整に便利でした。

自社調査

AI審査はスピーディで、書類提出後すぐに結果が判明する点が大変助かりました。手続きもスマホで完結し、従来のファクタリングに比べ圧倒的に手軽なのが良かったです。

自社調査

他社よりも審査結果までのスピード感があり、オンラインで完結しやすい点が良かったです。対面や電話の負担が少ないのも助かりました。

スマホから5分で申請が完了!(※)

(※公式サイトに記載)

ラボル

ラボル

出典:ラボル

AIファクタリング対応のラボルのレーダーチャート
※レーダーチャートの詳細はこちら

入金スピード(※1) 手数料(※2) オンライン完結の有無
最短30分 一律10% あり

(※1,2 2026年5月時点 公式にサイト記載)

ラボルのAIファクタリングの利用がおすすめな事業者

ラボルの利用がおすすめの事業者

  • AIファクタリングで迅速な資金調達を希望する事業者
  • AIファクタリングで手数料を明確に把握したい事業者
  • オンライン完結で手続きを簡略化したい事業者

審査後最短30分での振り込みができる!(※)

(※公式サイトに記載)

ラボルでAIファクタリングを利用するメリット

AIファクタリング対応のラボルのメリット

ラボルは東証プライム市場上場企業であるセレスの完全子会社が運営する、フリーランスや個人事業主を対象とした請求書買取サービスです。

ラボルではAIファクタリングの技術により、申請から資金化まで最短30分(※1)というスピーディーな処理ができ、緊急の資金需要にも柔軟に対応できます。

そのため、突発的な支出や緊急の仕入れ代金の支払いなど、即座に現金が必要な場面でも当日中の資金準備が可能となります。

また、料金体系において手数料が10%(※2)に固定されているため、事前に受取金額を正確に計算でき、資金計画を立てやすい環境が整っています。

(※1,2 2026年5月時点 公式サイトに記載)

この透明性の高い料金設定により、過去に利用したことない方でも安心感を持ってサービスを活用しやすく、予想外のコスト発生を避けやすくなるでしょう。

さらに、ラボルで申請に必要な提出物は基本的に請求書と取引を証明するメール等のエビデンス、本人確認書類のみとなっており、煩雑な準備作業を減らせる可能性があります。

審査後最短30分での振り込みができる!(※)

(※公式サイトに記載)

ラボルでAIファクタリングを利用する際のデメリット・注意点

・2社間取引のみの対応となっている

完全オンライン完結の有無 あり
審査に掛かる時間(※1) 最短30分
入金に掛かる時間(※2) 最短30分
取引形態 2社間
手数料(※3) 10%(一律)
必要書類 ・請求書
・取引を示すエビデンス
・本人確認書類
買取可能額(※4) 1万円~
申込み方法 WEB
運営会社 株式会社ラボル

(※1-4 2026年5月時点 公式サイトに記載)

ラボルのファクタリングを利用した方の口コミ・評判

自社調査

他社よりも入力画面や必要書類の案内がわかりやすく、審査の進み方もスムーズでした。少額から使いやすい点も良かったです。

自社調査

AI審査がスピーディーで、提出後すぐに結果が判明する点に驚きました。夜間や休日でもお待たせ感なくスムーズに完結し、急な資金調達が必要な場面で非常に頼りになります。

自社調査

AI審査で申込み後の流れが早く、結果を待つ時間が短く感じました。オンラインで完結できるので、忙しい時でも使いやすかったです。

審査後最短30分での振り込みができる!(※)

(※公式サイトに記載)

OLTA

OLTA
出典:OLTA

AIファクタリング対応のOLTAのレーダーチャート
※レーダーチャートの詳細はこちら

入金スピード(※1) 手数料(※2) オンライン完結の有無
最短即日 最低手数料2%〜 あり

(※1,2 2026年5月時点 公式サイトに記載)

OLTAのAIファクタリングの利用がおすすめな事業者

OLTAの利用がおすすめの事業者

  • オンライン完結型のAIファクタリングで場所を選ばず利用したい事業者
  • 信頼性を重視してファクタリングを利用したい事業者

提携銀行数No.1の実績!(※)

(※公式サイトに記載)

OLTAでAIファクタリングを利用するメリット

AIファクタリング対応のOLTAのメリット
OLTAは、オンライン完結のAIファクタリングサービスで2社間取引に対応しています。

MUFGデジタルアクセラレータに採択されたフィンテックスタートアップとして、安心感のあるサービス提供にも期待ができます。

(※出典:MUFGデジタルアクセラレータ)

同社では、AIファクタリングの仕組みにより、来店不要で申込みから契約まで全てオンラインで完結します。

そのため、地方の事業者でも移動時間や交通費をかけることなく資金調達が可能です。

さらに、OLTAは金融機関との連携実績が豊富で、銀行と協業してサービスを展開している点も信頼性の高さを示していると言えるでしょう。

オンライン完結型のパイオニアとして、中小企業から個人事業主まで幅広く対応しています。

提携銀行数No.1の実績!(※)

(※公式サイトに記載)

OLTAでAIファクタリングを利用する際のデメリット・注意点

・原則オンラインのみでの審査のため、対面での相談を希望する際は注意が必要

完全オンライン完結の有無 あり
審査に掛かる時間(※1) 最短24時間以内
入金に掛かる時間(※2) 最短即日
取引形態 2社間
手数料(※3) 2%~9%
必要書類 ・通帳コピー(直近4カ月分)
・売掛金請求書
・前年度決算書類一式(法人)
・確定申告書第一表(個人事業主)等
買取可能額 公式に上限下限の明確制限なし
申込み方法 WEB
運営会社 OLTA株式会社

(※1~3 2026年5月時点 公式サイトに記載)

OLTAのファクタリングを利用した方の口コミ・評判

自社調査

AIによる審査のため対応が早く、無駄なやり取りが少ない点が良かったです。オンラインで完結し、客観的な基準で判断されている安心感もあり、スムーズに進められました。

自社調査

AI審査により人の判断待ちがほとんどなく、手続きがオンライン完結でスピーディーな点が他社より優れていると感じました。

自社調査

審査スピードが非常に早く、必要書類も少なくオンラインで完結できたため資金調達がとてもスムーズでした。

提携銀行数No.1の実績!(※)

(※公式サイトに記載)

みんなのファクタリング

みんなのファクタリング
出典:みんなのファクタリング

入金スピード(※) 手数料 オンライン完結の有無
最短60分 公式サイトに記載なし あり

(※2026年5月時点 公式サイトに記載)

みんなのファクタリングのAIファクタリングの利用がおすすめな事業者

みんなのファクタリングの利用がおすすめの事業者

  • 土日祝日にAIファクタリングを利用したい事業者
  • 債権譲渡登記が原則不要のAIファクタリングを希望する事業者

最短60分の振込対応!(※)

(※公式サイトに記載)

みんなのファクタリングでAIファクタリングを利用するメリット

みんなのファクタリングは、AIファクタリングサービスとして独自のAI審査を採用しており、最短60分(※1)で請求書を現金にすることが可能です。

みんなのファクタリングでは、基本的にAIを活用することで18時まで(※2)の手続き完了で土日祝日でも当日振込に対応しており、曜日を問わず迅速な資金調達が実現されています。

(※1,2 2026年5月時点 公式サイトに記載)

そのため、週末の急な資金需要にも柔軟に対応でき、平日の営業活動を止めることなく資金繰りを改善できる場合があるでしょう。

さらに、2社間ファクタリングを採用し、債権譲渡登記が原則として必要ないため、基本的に取引先にバレずにファクタリングを利用できます。

登記されて第三者に知られる懸念も少ないため、取引先との関係を維持しながら安心感を持って資金調達できるでしょう。

また、みんなのファクタリングは独自のAI審査では利用者の信用情報を照会しないため、過去に融資やクレジットカードの審査に落ちた経験がある方でも申込みできる可能性があります。

最短60分の振込対応!(※)

(※公式サイトに記載)

みんなのファクタリングの詳細なメリットや口コミを知りたい場合は、「みんなのファクタリング利用者の口コミ」の記事を参考にしてみてください。

みんなのファクタリングでAIファクタリングを利用する際のデメリット・注意点

・利用には無料の会員登録が必須となる点に注意が必要

完全オンライン完結の有無 あり
審査に掛かる時間 公式サイトに記載なし
入金に掛かる時間(※) 最短60分
取引形態 2社間
手数料 公式サイトに記載なし
必要書類 ・請求書
・通帳等
買取可能額 公式サイトに記載なし
申込み方法 WEB
運営会社 株式会社チェンジ

(※2026年5月時点 公式サイトに記載)

最短60分の振込対応!(※)

(※公式サイトに記載)

Pay Today

PAYTODAY
出典:Pay Today

入金スピード(※1) 手数料(※2) オンライン完結の有無
最短30分 1%〜9.5% あり

(※1,2 2026年5月時点 公式サイトに記載)

Pay TodayのAIファクタリングの利用がおすすめな事業者

Pay Todayの利用がおすすめの事業者

  • 手数料が比較的低水準のAIファクタリングを利用したい事業者
  • WEB上でやり取りを完結させたい事業者

手数料上限9.5%で利用ができる!(※)

(※公式サイトに記載)

Pay TodayでAIファクタリングを利用するメリット

Pay Todayは、AIファクタリングとして1%〜(※1)という業界最低水準(※2)の手数料率となっており、初期費用・月額費用は無料で利用できます。

Pay Todayでは、AI審査により対面での面談が不要で、最短30分(※3)での振込を実現しています。

そのため、急な資金需要にも対応してもらいやすく、自身が面談に赴く手間も省くことができるでしょう。

さらに、法人・個人事業主・フリーランスなど幅広い業種に対応し、開業間もない方にも柔軟に対応しています。

加えて、累計申込額は300億円(※4)を突破した豊富な実績があるため、実績を重視してAIファクタリング会社を選びたい方にもおすすめです。

(※1~4 2026年5月時点 公式サイトに記載)

手数料上限9.5%で利用ができる!(※)

(※公式サイトに記載)

Pay TodayでAIファクタリングを利用する際のデメリット・注意点

・対面形式の手続きを希望する場合は出張費実費と事務手数料3万円(※)が必要となる

(※2026年5月時点 公式サイトに記載)

完全オンライン完結の有無 あり
審査に掛かる時間(※1) 最短15分
入金に掛かる時間(※2) 最短30分
取引形態 2社間
手数料(※3) 1%~9.5%
必要書類 ・請求書
・入出金明細(直近6カ月分以上)
・昨年度の決算書
・代表者の本人確認書類
買取可能額(※4) 10万円~上限なし
申込み方法 WEB
運営会社 Dual Life Partners 株式会社

(※1~4 2026年5月時点 公式サイトに記載)

手数料上限9.5%で利用ができる!(※)

(※公式サイトに記載)

バイオン

入金スピード(※1) 手数料(※2) オンライン完結の有無
最短60分 一律10% あり

(※1,2 2026年5月時点 公式サイトに記載)

バイオンのAIファクタリングの利用がおすすめな事業者

バイオンの利用がおすすめの事業者

  • 少額債権でAIファクタリングを利用したいフリーランス・個人事業主
  • 初期費用なしでAIファクタリングサービスを利用したい事業者

バイオンでAIファクタリングを利用するメリット

バイオンは、独自のAI審査により入金待ちの請求書を最短60分(※1)で買取する、オンライン完結型のAIファクタリングサービスです。

「AI審査×オンライン完結」のため手続きが迅速に進みやすいと言え、請求書をオンラインで早めに資金化したい方におすすめです。

また、下限買取額が5万円(※2)~となっているため、少額からファクタリングを依頼したい場合も利用しやすいでしょう。

さらに、バイオンは、初期費用及び月額費用が0円(※3)、手数料が一律10%(※4)という明瞭な料金体系です。

(※1~4 2026年5月時点 公式サイトに記載)

加えて、2社間ファクタリングを採用しているため、売掛先への通知や登記は原則不要で、取引先に知られることなく利用できる可能性が高いです。

バイオンでAIファクタリングを利用する際のデメリット・注意点

・事前に用意するべき書類が比較的多くなってしまう

完全オンライン完結の有無 あり
審査に掛かる時間(※1) 最短60分
入金に掛かる時間(※2) 最短60分
取引形態 2社間
手数料(※3) 10%(一律)
必要書類 ・本人確認資料
・入出金明細(直近3カ月分)
・直近の決算書(確定申告等)
・請求書
買取可能額(※4) 5万円〜
申込み方法 WEB
運営会社 株式会社バイオン

(※1~4 2026年5月時点 公式サイトに記載)

ファクトル

入金スピード(※1) 手数料(※2) オンライン完結の有無
最短40分 手数料1.5%〜 あり

(※1,2 2026年5月時点 公式サイトに記載)

ファクトルのAIファクタリングの利用がおすすめな事業者

ファクトルの利用がおすすめの事業者

  • 必要書類の少ないAIファクタリングを利用したい事業者
  • 一般社団法人が提供するファクタリングサービスを利用したい事業者

ファクトルでAIファクタリングを利用するメリット

ファクトルは、AIファクタリングとして審査結果を最短10分(※1)で提示し、入金まで最短40分(※2)というスピーディーな資金調達を可能としています。

ファクトルでは、必要書類は口座の入出金履歴と売掛金に関する書類の原則2点のみ(※3)で、書類準備の負担を減らしやすいと言えます。

そのため、書類の準備に時間を軽減できるため、比較的スムーズに取引を進められるでしょう。

また、一般社団法人が提供するサービスであることで、手数料1.5%(※3)からと比較的低い手数料での利用が可能です。

(※1~3 2026年5月時点 公式サイトに記載)

さらに、審査結果はマイページからいつでも閲覧でき、手軽に手続きを進めやすいです。

ファクトルでAIファクタリングを利用する際のデメリット・注意点

・他社ファクタリング利用中の場合は、審査に通常より時間がかかる可能性がある

完全オンライン完結の有無 あり
審査に掛かる時間(※1) 最短10分
入金に掛かる時間(※2) 最短40分
取引形態 ・2社間
・3社間
手数料(※3) 1.5%〜
必要書類 ・口座の入出金履歴(直近3カ月分)
・売掛金に関する資料(請求書、契約書など)
買取可能額 下限上限なし
申込み方法 WEB
運営会社 一般社団法人 日本中小企業金融サポート機構

(※1~3 2026年5月時点 公式サイトに記載)

SAクラウドファクタリング

入金スピード(※1) 手数料(※2) オンライン完結の有無
最短即日 最低手数料2%~ あり

(※1,2 2026年5月時点 公式サイトに記載)

SAクラウドファクタリングのAIファクタリングの利用がおすすめな事業者

SAクラウドファクタリングの利用がおすすめの事業者

  • 早めに見積もりの提示をしてくれるAIファクタリング会社を利用したい事業者
  • 手数料が比較的低いAIファクタリングを利用したい事業者

SAクラウドファクタリングでファクタリングを利用するメリット

SAクラウドファクタリングは、OLTA株式会社運営のもとAIファクタリングサービスを展開しており、最短即日(※1)で請求書を現金化できます。

SAクラウドファクタリングでは、独自のAI審査により、必要書類が不備のない状態で全て揃ってから原則24時間以内(※2)に見積もり結果を提示してくれます。

そのため、資金調達をスムーズに進められる可能性が高く、資金繰りの改善に役立つでしょう。

さらに費用は手数料2〜9%のみ(※3)で、その他の諸経費は一切かかりません。

加えて、SAクラウドファクタリングは2社間ファクタリングを採用しているため、取引先に知らずに全ての手続きが完結できる可能性が高いです。

(※1~3 2026年5月時点 公式サイトに記載)

SAクラウドファクタリングでファクタリングを利用する際のデメリット・注意点

・売掛先が個人の請求書の買取には対応していない

完全オンライン完結の有無 あり
審査に掛かる時間(※1) 24時間以内に提示
入金に掛かる時間(※2) 最短即日
取引形態 2社間
手数料(※3) 2%〜9%
必要書類 ・直近の決算書一式
・入出金明細(直近4カ月分)
・売却予定の請求書
買取可能額 上限・下限なし
申込み方法 WEB
運営会社 株式会社サウスエージェンシー

(※1~3 2026年5月時点 公式サイトに記載)

【ニーズ別】おすすめのAIファクタリング会社を紹介

即日入金対応が可能なAIファクタリングなら

サービス名 Pay Today
入金スピード(※1) 最短30分
オンライン完結の有無 有
手数料(※2) 1〜9.5%
個人事業主対応の有無 有

(※1,2 2026年5月時点 公式サイトに記載)

手数料上限9.5%で利用ができる!(※)

(※公式サイトに記載)

即日入金対応が可能なAIファクタリングを探している場合は、Pay Todayへの依頼がおすすめです。

Pay Todayは、AI技術による審査システムを活用することで、申し込みから最短30分(※)程度での資金受け取りが実現できるという迅速さが特徴です。

(※2026年5月時点 公式サイトに記載)  

手続きの簡便さでは、基本的に必要書類の提出から契約まですべてWEB上で完了し、面談も必要ないため場所を選ばずに請求書買取サービスを利用できるというメリットがあります。

このような迅速な対応と比較的簡単な手続きによって、急な資金需要にも柔軟に対応できる体制が整っていると言えるでしょう。

また、法人から個人事業主まで幅広い事業者に対応しており、初期費用や月額費用も不要で安心感を持って利用しやすいサービスです。

手数料上限9.5%で利用ができる!(※)

(※公式サイトに記載)

審査に通りやすいAIファクタリングなら

サービス名 ファクトル
必要書類 ・口座の入出金履歴(直近3カ月分)
・売掛金に関する書類(請求書・契約書など)
入金スピード(※1) 最短40分
手数料(※2) 1.5%〜

(※1,2 2026年5月時点 公式サイトに記載)

審査に通りやすいAIファクタリングの選択を考えている場合、ファクトルへの申し込みがおすすめです。

ファクトルでは、必要書類が原則2種類の書類のみ(※1)となっているため、他社と比べて審査に通りやすい可能性があります。

さらに、取引履歴や請求書といった、基本的に日常業務で既に保有している資料のみで対応できることで、例外的な準備に追われる心配を少なくしつつスムーズに手続きを進めやすいです。

また、書類準備の負担が比較的少ないため、申し込みから入金までが最短40分(※2)という迅速な資金調達に期待を持てます。

(※1,2 2026年5月時点 公式サイトに記載)

個人事業主向けのAIファクタリングなら

サービス名 ラボル
最低対応金額(※1) 1万円~
入金スピード(※2) 審査後、最短30分
手数料(※3) 10%(一律)
必要書類 ・請求書
・本人確認書類
・取引を示すエビデンス

(※1~3 2026年5月時点 公式サイトに記載)

審査後最短30分での振り込みができる!(※)

(※公式サイトに記載)

個人事業主向けのAIファクタリングを検討している方には、ラボルの利用が適しているでしょう。

ラボルでは、1万円(※2)という少額から利用できる柔軟性により、個人事業主向けのAIファクタリングならではの使いやすさを実現していると言えます。

また、審査完了から最短30分(※1)で振り込まれるため、個人事業主の急な資金ニーズに対応してもらいやすいAIファクタリングサービスとなっています。

加えて、ラボルは請求書買取の手数料が10%(※3)で統一されており、個人事業主の方も安心感を持って資金調達の計画を立てやすいサービスです。

(※1~3 2026年5月時点 公式サイトに記載)

審査後最短30分での振り込みができる!(※)

(※公式サイトに記載)

AIファクタリング会社おすすめランキング

過去にAIを活用したファクタリング会社を利用した経験のあるユーザー90人を対象にアンケートを実施し、8人以上利用者がいた業者から上位5業者のランク付けを行いました。

カードローン 1位 Pay Today 2位 OLTA 3位 ペイトナー 4位 みんなのファクタリング 5位 ラボル
利用者数 8人 8人 16人 25人 20人
総合点数 10点 8点 7点 6点 5点
審査のスピードに関する満足度(5点満点) 4.13 3.75 4.06 3.96 3.90
入金スピードに関する満足度(5点満点) 4.00 4.00 3.88 3.80 3.60
手数料に関する満足度(5点満点) 4.13 4.13 3.81 3.48 3.50
入金に掛かる時間 最短30分 最短即日 最短即日 最短60分 最短30分
手数料 1%~9.5% 2%~9% 10% 公式サイトに記載なし 10%
必要書類 公式FAQ/コンテンツで請求書・本人確認書類・口座情報等 本人確認書類/請求書/入出金明細/決算書(法人)等 本人確認書類/請求書/口座出入金明細等 公式サイトに記載なし 公式サイトに記載なし

※アンケート調査の回答を基にランキングを作成しています

アンケート調査からわかる!AIファクタリング会社を選ぶ際のポイント

以下の画像では、AIファクタリング会社を選ぶ際のポイントをアンケート調査をもとに示しています。

即日入金や完全オンラインを重視するユーザーが多く見られました。会社選びの参考にしてみてください。

AIファクタリング会社を選ぶ際に重視したポイント
※アンケートの詳細はこちら

完全オンラインで対応してもらえるか

AIファクタリング会社を選ぶ際は、完全オンライン対応のサービスを選ぶことが重要です。

完全オンライン対応とは、書類提出、審査、契約締結、入金まで一連の手続きがWeb上で完結し、店舗訪問や郵送作業が一切不要なサービスを指します。

基本的にAIファクタリングをメインに行う業者では、人件費や店舗維持費を削減でき、結果として利用者の手数料負担も軽減される傾向にあります。

例えば、バイオンなどのサービスでは、スマートフォンやPCから原則24時間365日申込が可能で、移動時間や交通費も節約できます。

ただし、AIが対応する場合でも一部の手続きや、審査内容の結果次第では対面が必要なケースもあるため、契約前に完全オンライン対応かを確認することが大切です。

即日入金の対応が可能か

AIファクタリング会社を選ぶ際のポイントとして、当日中の振込に対応している会社を選択することが挙げられます。

AI審査を導入したファクタリングでは、審査から入金までの時間を短縮しやすいことにメリットがあり、数十分~数時間程度で審査を完了してくれることが多いです。

機械による自動審査により人間の判断を待つ時間が省かれる傾向にあるため、緊急の資金需要に対応しやすくなります。

例えば、PayTodayでは最短30分(※1)、バイオンでは最短60分(※2)での入金実績があります。

(※1.2 2026年5月時点 公式サイトに記載)  

ただし、午前中に申込を完了させれば当日入金の可能性が高まりますが、夕方以降の申込では翌営業日の入金になることがあります。

審査に必要な書類が多くないか

AIファクタリングを選ぶ際は、提出書類が数点程度で済むサービスを選ぶことが効率的です。

通常のファクタリングでは、決算書や事業概要書など多数の法人書類が必須な場合が一般的ですが、AI審査ではなるべく少ない書類で売掛先の信用力を判断できる仕組みが構築されています。

書類が少ないと準備の手間が省け、書類不備による審査遅延のリスクも低減し、結果的に資金調達のスピードアップにつながります。

例を挙げると、QuQuMoでは請求書と通帳、本人確認書類の3点(※)のみで申込可能です。

(※ 2026年5月時点 各公式サイトに記載)  

ただし、初回利用時と2回目以降で必要書類が異なる場合があるため、事前確認が推奨されます。

個人事業主でも利用ができるか

AIファクタリング会社選びでは、個人事業主やフリーランスも対象としているサービスを選ぶことが審査通過の鍵となるでしょう。

多くのAIファクタリングは法人のみでなく個人事業主も利用対象としており、数万円~数十万円程度の少額債権の買取にも対応しています。

従来のファクタリングでは採算性の問題から小規模取引を敬遠する傾向がありましたが、AI活用により人的コストを削減しやすくなったことで、少額でも効率的な審査が可能になっている傾向があります。

一例として、バイオンは5万円(※1)から、ペイトナーやラボルは1万円(※2)からの少額利用に対応しており、創業直後でも申込できる場合があります。

(※1,2 2026年5月時点 各公式サイトに記載)

ただし、売掛先が個人の場合は利用が難しくなるケースもあるため、法人への請求書を選んで提出することが望ましいです。

AIファクタリング会社を選ぶ際に気を付けるべきポイント

入金までがスムーズでない場合がある

AIファクタリングの会社選びでは、入金までスムーズにいかないケースがあることに気を付けましょう。

早さが特徴のAIファクタリングでも、申請時刻や審査状況によっては、資金化まで想定以上の日数を要することがあります。

人工知能による判定は迅速である一方、追加で担当者による売掛債権の確認作業が発生する可能性があります。

これは機械による判定後も、実際の取引内容や提出資料の整合性を人的に検証する工程が含まれるためです。

例として、午後以降の申請では翌営業日の処理となったり、決算書類の不備で再提出が求められることで入金までに時間を要したりすることがあるでしょう。

緊急の資金需要がある際は、午前中の早い段階で手続きを開始することが重要となります。

アカウント作成が必要である

AIファクタリングを利用する場合、アカウント作成が必要です。

このアカウント作成では、メールアドレスの登録から本人確認書類のアップロードまで、複数の手順を踏む必要があります。

したがって、初回の登録作業は煩雑で、Web上での操作に不慣れな利用者にとっては時間を要する可能性があります。

実際に、本人確認書類のデータ化や必要項目の入力など、準備段階で数十分以上かかるケースも少なくありません。

緊急の資金需要に備えて、前もってアカウント登録を済ませておくことが推奨されます。

3社間のファクタリングが対応不可なケースがある

AIファクタリングで提供されるサービスは、3社間ファクタリングに対応していない場合があります。

この制限は、人工知能による自動処理システムが、利用者と買取業者のみの簡潔な契約形態により適しているためです。

3社間取引では取引先企業への通知や承諾が必要となり、複雑な手続きをAIで完全に処理することが困難です。

具体的には、AIファクタリングサービスを選択すると、手数料を削減したい時に選択される3社間取引や、大口の取引での利用が制限される可能性があります。

取引先への通知を避けたい事業者には適していますが、より低い手数料を希望する場合は他の選択肢も検討すると良いでしょう。

買取できる金額が低いことがある

AIファクタリングサービスでは、初回の取引限度額が数十万円以下に制限される場合があります。

これは自動審査システムのリスク管理上、少額からの対応がメインとなる仕組みが採用されているためです。

したがって、小規模事業者向けのサービスは充実している反面、まとまった運転資金が必要な中堅企業には不向きな場合があります。

例えば、個人向けサービスでは初回30万円、継続利用でも150万円が上限となるケースが存在します。

大口の資金調達を検討している企業は、通常のファクタリングサービスとの併用も検討すると良いでしょう。

書類のデータ化が必要である

AIファクタリングの申請では、基本的にすべての必要書類を電子データとして準備する必要があります。

例えば、請求書や通帳の写しなど、紙の書類をスキャンやカメラ撮影でデジタル化する作業が必要となるでしょう。

データ形式についても業者ごとに規定があり、PDFやJPEGなど指定された形式での提出が求められます。

また、スマートフォンでの撮影が認められる場合もあれば、スキャナーでのPDF化が必須となる業者も存在します。

デジタル機器の操作に慣れていない事業者は、事前にデータ化の方法を確認しておくことが大切です。

ユーザーのデータを間違いなく入力することが求められる

AIファクタリングでは、情報を正確に入力することが求められます。

これは、申請フォームへの入力ミスが審査不合格の直接的な原因となる可能性があるためです。

機械による自動判定のため、数値や文字の誤入力があっても人的な修正や確認の機会がないケースがあります。

そのため、希望金額や売掛債権の詳細、決算情報など、すべての項目を正確に入力することが審査通過のポイントとなります。

例えば、金額の桁数違いや取引先名の誤字など、些細なミスでも審査が通らなくなる場合があるでしょう。

送信前に複数回の確認を行い、中でも数値データについては慎重にチェックすることが重要です。

そもそもAIファクタリングに対応している業者が多くない

国内でAI技術を活用した完全オンライン型のファクタリングを提供している業者は、執筆時点では限られている状況です。

これは、AI審査システムの開発や運用に高額な初期投資が必要なため、参入障壁が高いことが要因と考えられます。

また、AIではなく人の手で確認するという営業方針の会社が多いことも想定され、結果的に数は少ないと言えるでしょう。

そのため、AIファクタリングを利用したい方は限られた業者の中から選ぶ必要があります。


AIファクタリングのメリット

即日入金対応のケースが多い

AIファクタリングは、迅速な資金供給が実現できる可能性が高い点が大きなメリットです。

人工知能を活用することで、数十分~数時間程度で審査が完了する場合があります。

このスピーディーな処理により、申込当日中の現金化が可能となり、多くのサービスが即日の資金供給に対応しています。

例として、PAYTODAYでは最短30分(※)での振込を実現しています。

(※2026年5月時点 公式サイトに記載)  

ただし、提出書類に不備があったり、申込時刻が遅い場合は翌営業日以降の対応となることもあるため、午前中または午後の早い時間帯の申込が推奨されます。

手数料が比較的かからない

AIファクタリングでは、従来型と比較して利用コストを抑えられる傾向があります。

これは、人工知能が大量のデータを高速処理することで、審査やリスク評価の自動化を実現しているためです。

店舗の維持管理費や人的リソースなどの運営コストが削減されることで、その分が利用料金(主に手数料)に反映されます。

例として、OLTAでは上限9%(※1)、PAYTODAYでは1〜9.5%(※2)といった、比較的低水準の料金体系を実現しています。

(※1,2 2026年5月時点 公式サイトに記載)  

売掛金が少なくても買取可能な場合がある

AIファクタリングは少額の債権でも柔軟に対応可能な点が特徴です。

従来のサービスでは数十万円以上の取引が前提となることが多く、少額案件は断られる傾向にありました。

しかし、人工知能の導入により審査プロセスが効率化され、人的コストが削減されたことで、1万円単位からの取引にも対応できるようになったと考えられます。

具体的には、ペイトナーやラボルでは1万円(※)からの利用が可能となっています。

(※2026年5月時点 公式サイトに記載)  

ただし、逆に高額ファクタリングには向いていない特徴もあります。

初回取引では30万円までという制限を設けているケースや、上限を150万円までとしているサービスもあるため、事前の確認が重要です。

個人事業主や零細企業・中小企業も利用可能である

AIファクタリングは、事業規模に関わらず幅広い事業者が活用できることが多いです。

従来のサービスでは法人をメインにしているケースが一部見られましたが、AI活用型では基本的に小規模事業者やフリーランスにも門戸が開かれています。

一般的に審査において重視されるのは申込者の財務状況ではなく、売掛先の信用力が中心となるため、赤字決算や債務超過の状態でも利用できる可能性があります。

例えば、OLTAは累計1万社以上(※)の事業者が利用し、中小企業経営者や個人事業主から良い口コミが集まっています。

(※2026年5月時点 公式サイトに記載)  

ただし、売掛先が個人のケースはファクタリングの利用が難しくなる傾向があるため、なるべく法人向けの債権を買取に出すことがおすすめです。

手続きをオンラインで行える

AIファクタリングでは、基本的に申込から入金まで全ての手続きをWeb上で完結できます。

したがって、地理的な制約や時間的な制限を受けることなく、スマートフォンやパソコンから24時間いつでも申込できる可能性が高いです。

書類提出もアップロード機能を使用するため、郵送の手間や収入印紙代などの諸経費も削減しやすい環境だと言えます。

そのため、多忙な事業者でも、移動時間を確保する必要がなく、オフィスや自宅から手続きを進められる利便性があるでしょう。

一定のデジタル機器の操作スキルは必要となりますが、チャット機能によるサポート体制を整えているサービスも多く、不安な場合はすぐに問い合わせることができます。

AIファクタリングのデメリット

ファクタリング会社の選択肢が少ない

AIファクタリングのデメリットとして、取り扱う業者は現時点では少ないことが挙げらます。

AIを活用した審査システムの導入には基本的に高度な技術と投資が必要となるため、全国に数十~数百社あるファクタリング業者の中でも対応している会社は多くありません。

そのため、利用者は多様な条件やサービスを比較検討することが困難になっていると言えるでしょう。

例えば、独自の付加価値を提供する業者を選びたい場合に、AIファクタリングにも対応している会社を見つけるとなると、選択肢がより狭くなってしまう可能性が高いです。

ファクタリングの利用を検討する際は、従来型のファクタリングサービスと併せて検討し、自社の資金調達ニーズにより適したサービスを選択することが重要になります。

審査が柔軟でないケースがある

AIファクタリングの審査は、事前に設定された基準に基づいて機械的に判断される可能性があるデメリットがあります。

申込者の経営姿勢や将来性、事業への意欲といった定性的な要素は基本的に評価に含まれないため、数値データのみでは伝わらない企業の強みが考慮されにくい仕組みです。

さらに、通常では問題ない案件でも、AIの学習データに存在しない特殊な場合は審査を通過できないことがあります。

例えば、新規事業や革新的なビジネスモデル、複雑な契約形態を持つ取引などは、AIが適切に評価できずに否決されることが想定されます。

加えて、データの入力ミスや不備があった場合も、人間のような柔軟な対応は期待できないため、正確な情報入力が大切です。

AIファクタリングを利用する際の流れを解説

AIファクタリングの利用手順は、一般的に以下のステップで進行します。

AIファクタリングを利用する流れ

  • 1:申込
  • 2:必要書類のアップロード
  • 3:AI審査
  • 4:契約締結
  • 5:入金

この仕組みでは、申込から審査、契約、入金まで全ての工程をインターネット上で完了させることができ、実店舗への来店は原則不要です。

AI技術が審査過程を自動化することで処理が高速化され、数十分~数時間程度で審査結果が判明するため、迅速な資金調達が実現可能になります。

実際にペイトナーでは専用サイトに必要書類をアップロードするのみでAI審査が開始されます。

ただし、申込前にアカウント登録や書類のPDF化を準備しておくことが円滑な手続きを実現させる上で重要です。

また、申込をする時間帯によっては翌営業日以降の入金となる場合があります。

【2026年最新】aiファクタリングを利用した人の声を紹介!

ここでは、aiファクタリングを利用した人の声を紹介していきます。

とてもスピードが、早くて困ったときにダメ元でお願いしたらすぐに審査通りました!

法人の方個人事業主のかた資金繰りで一度悩んだ際は相談してみるべしです!

またAIが基本的に手続きをするのでお話が苦手な人でも簡単だとおもいます。

資金調達するなら一度ラボルさんにお問い合わせしてみてはいかがでしょうか?

引用元:Googleマップ

※2026年10月2日時点

AIファクタリング会社に関するQ&A

完全AIファクタリングとは?

完全AIファクタリングとは、申込みから審査、契約、資金化まですべての工程を人工知能とオンラインシステムで自動化した革新的な資金調達方式です。

このサービスでは、審査担当者による対面審査や面談を一切必要とせず、すべての手続きをWeb上で処理します。

AIが売掛債権の信頼性や売掛先の支払能力を自動で分析し、独自のアルゴリズムに基づいてスコアリングを実施することが特徴となっています。

例えば、QuQuMoやペイトナーのようなサービスでは、基本的に請求書と通帳履歴、本人確認書類のみで数十分~数時間程度での資金調達が実現されています。

なお、多くの完全AIファクタリングは2社間取引のみとされており、3社間取引には未対応であることには留意が必要です。

完全AIファクタリングのメリットとデメリットは?

完全AIファクタリングの利点は、審査時間が数十分程度という速さと即日現金化が可能なことです。

基本的に人件費や店舗維持費が不要なため、手数料は多くのサービスで数%~10%前後に抑えられており、従来型より比較的低コストで利用できます。

さらに、個人事業主やフリーランスの少額債権にも対応し、数万円から利用できるサービスも存在します。

例えば、365日24時間即時入金(※)に対応するラボルなど、土日祝日でも資金調達ができるサービスがあります。

一方で、AI審査は機械的な判断のため、経営者の人柄や事業への熱意といった定性的な要素は評価されづらく、審査の柔軟性が低いケースがあるというデメリットがあります。

(※2026年5月時点 公式サイトに記載)

AIを活用したファクタリング会社を利用したことがある方へのアンケート調査

調査概要 AIを活用したファクタリング会社を利用したことがある人へのアンケート調査
調査方法 インターネットアンケート
調査対象 過去にAIを活用したファクタリング会社を利用したことがある方
調査対象者数 90人

利用したサービスを教えてください

業者名 利用者数
ラボル 20
ペイトナー 16
OLTA 8
みんなのファクタリング 25
Pay Today 8
バイオン 5
ファクトル 3
SAクラウドファクタリング 2
その他 3

サービスを選んだ理由として、審査の通りやすさの次に魅力に感じた内容はなんですか?

業者名 入金スピード 手数料の安さ ファクタリングしていることのバレづらさ 必要書類が少なさ 手続きのしやすさ 会社の実績 サポート体制 その他
ラボル 7 3 0 3 7 0 0 0
ペイトナー 5 3 3 0 4 0 1 0
OLTA 0 5 2 1 0 0 0 0
みんなのファクタリング 9 0 2 6 6 0 1 1
Pay Today 2 3 0 2 1 0 0 0
バイオン 1 1 1 1 1 0 0 0
ファクトル 1 0 0 1 1 0 0 0
SAクラウドファクタリング 0 1 0 0 0 1 0 0
その他 0 0 1 0 1 0 0 1

審査のスピードはどうでしたか?

業者名 とても早いと感じた 早いと感じた 普通 遅いと感じた とても遅いと感じた 平均点数
ラボル 4 10 6 0 0 3.90
ペイトナー 4 10 1 1 0 4.06
OLTA 1 6 0 0 1 3.75
みんなのファクタリング 2 20 3 0 0 3.96
Pay Today 3 3 2 0 0 4.13
バイオン 1 4 0 0 0 4.20
ファクトル 1 1 1 0 0 4.00
SAクラウドファクタリング 0 1 0 1 0 3.00
その他 0 1 2 0 0 3.33

入金スピードはどうでしたか?

業者名 とても早いと感じた 早いと感じた 普通 遅いと感じた とても遅いと感じた 平均点数
ラボル 3 6 11 0 0 3.60
ペイトナー 4 8 3 0 1 3.88
OLTA 2 4 2 0 0 4.00
みんなのファクタリング 6 9 9 1 0 3.80
Pay Today 2 4 2 0 0 4.00
バイオン 2 3 0 0 0 4.40
ファクトル 1 0 1 0 1 3.00
SAクラウドファクタリング 0 2 0 0 0 4.00
その他 0 1 1 0 1 2.67

手数料はどうでしたか?

業者名 とても安いと感じた 安いと感じた 普通 高いと感じた とても高いと感じた 平均点数
ラボル 3 4 13 0 0 3.50
ペイトナー 4 7 3 2 0 3.81
OLTA 2 5 1 0 0 4.13
みんなのファクタリング 1 11 12 1 0 3.48
Pay Today 2 5 1 0 0 4.13
バイオン 1 3 1 0 0 4.00
ファクトル 0 1 1 1 0 3.00
SAクラウドファクタリング 1 1 0 0 0 4.50
その他 0 0 2 0 1 2.33

AIファクタリング会社の選び方に関するアンケート調査

アンケート調査対象 過去にAIファクタリング会社を依頼したユーザー
調査概要 AIファクタリング会社を依頼する際に重視したポイントに関するアンケート調査
調査方法 インターネットアンケート
アンケート集計人数 120人

AIファクタリング会社を選ぶ際に重視したポイントはなんですか?

項目 利用者数
完全オンラインで対応してもらえるか 32
即日入金の対応が可能か 42
審査に必要な書類が多くないか 27
個人事業主でも利用ができるか 17
その他 2

法人口座おすすめ18選を比較【2026年10月最新】法人口座開設のおすすめランキングも紹介!

本記事のまとめ

  • 法人口座を選ぶ際は「振込手数料や口座維持費を抑えられるか」「口座開設までのスピードは早いか」を確認する必要がある
  • また、「取引先からの信用を得やすいメガバンクの口座か」も併せて確認しておくと良い
  • これらを踏まえるとおすすめの法人口座は三井住友銀行 Trunkである
  • 三井住友銀行 Trunkはメガバンクの法人口座でありながら、他行宛振込手数料は実質100円(※1)とネット銀行と同水準に抑えられている(三井住友銀行宛の振込は0円(※2))
  • さらに、スマホで最短20分(※3)で申し込みができ、最短即日(※4)での口座開設に対応している
  • 加えて、初期契約料・月額利用料はともに0円(※5)で、固定費を気にせず始められるため、まずは申し込みやすいサービスと言える

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~5 2026年10月時点 公式サイトに記載)

振込手数料が業界最安値水準!(※)

(※公式サイトに記載)

法人口座おすすめ銀行・金融機関18選

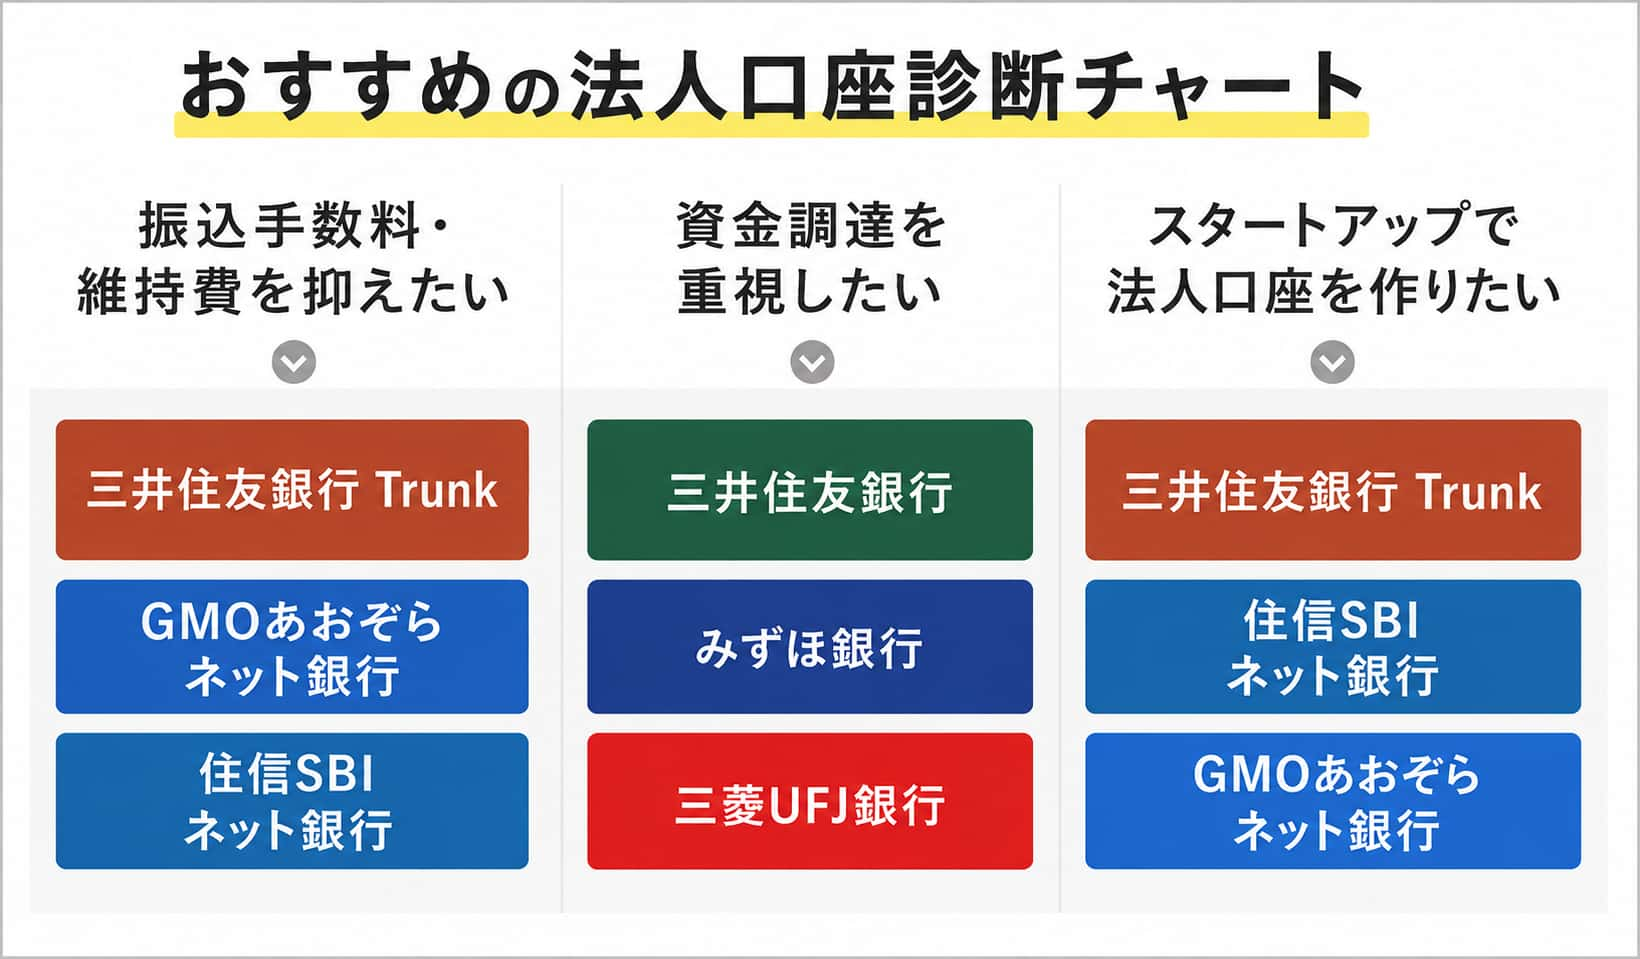
以下の画像では、おすすめの法人口座を利用目的別にまとめています。

法人口座おすすのフローチャート

三井住友銀行 Trunk

Trunk
出典:三井住友銀行 Trunk

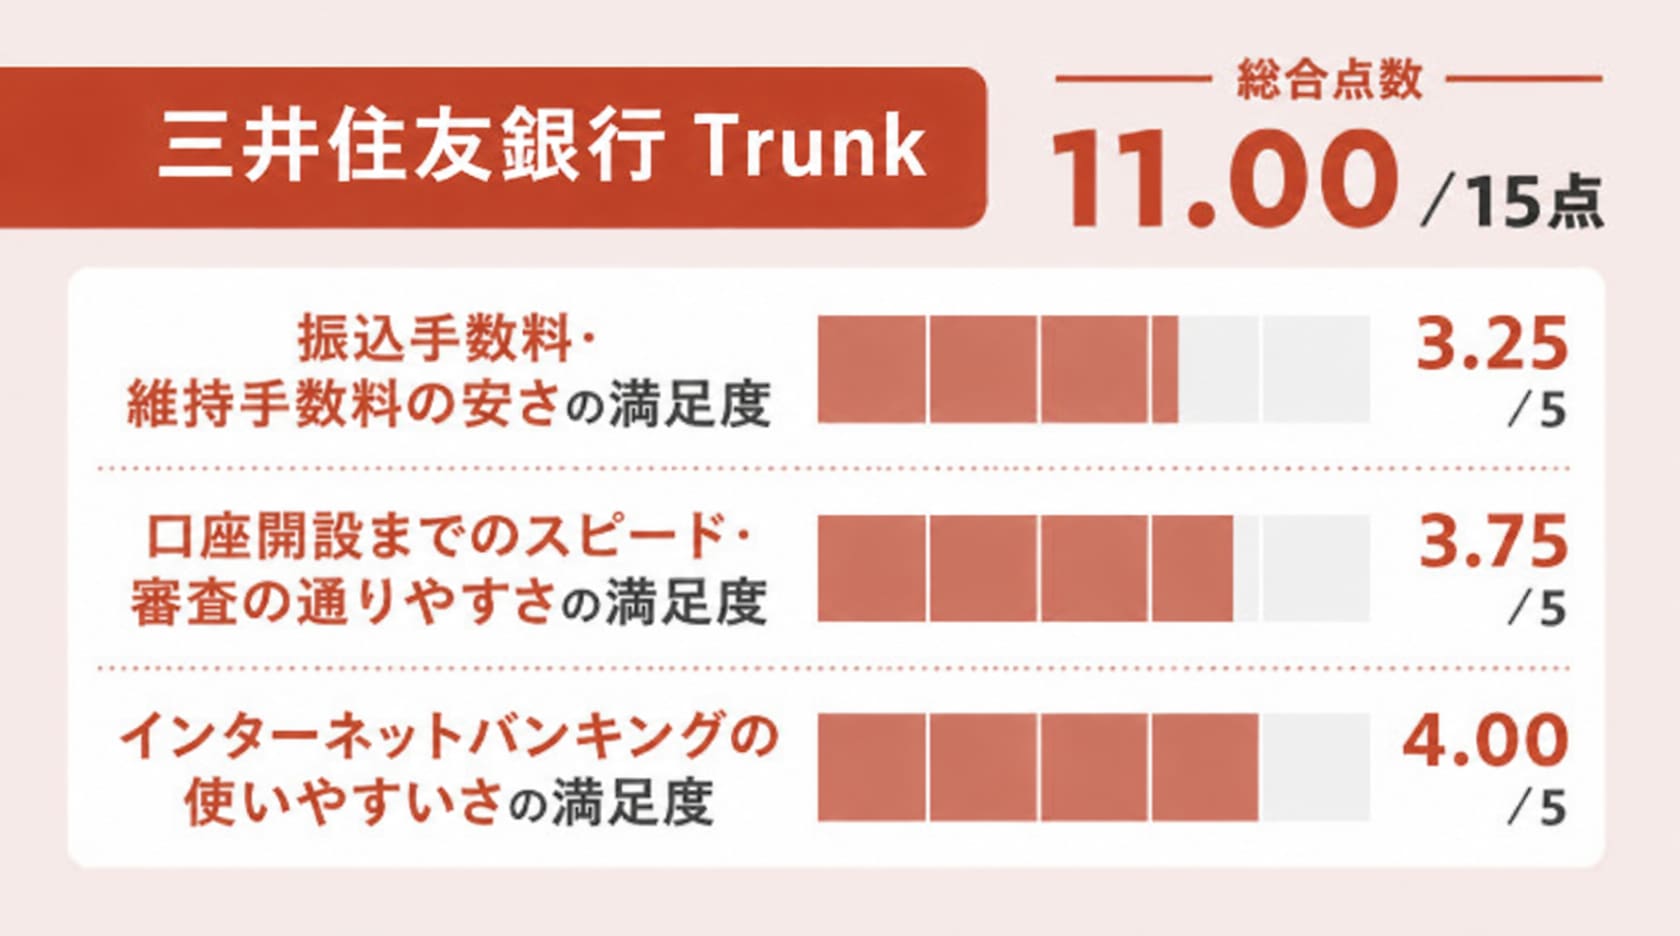
法人口座おすすめにおける三井住友銀行 Trunkのチャート

※評価の詳細はこちら

維持費 他行宛振込手数料(税込)(※1) 口座開設日数(※2)
無料 実質100円 最短即日

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~2 2026年4月時点 公式サイトに記載)

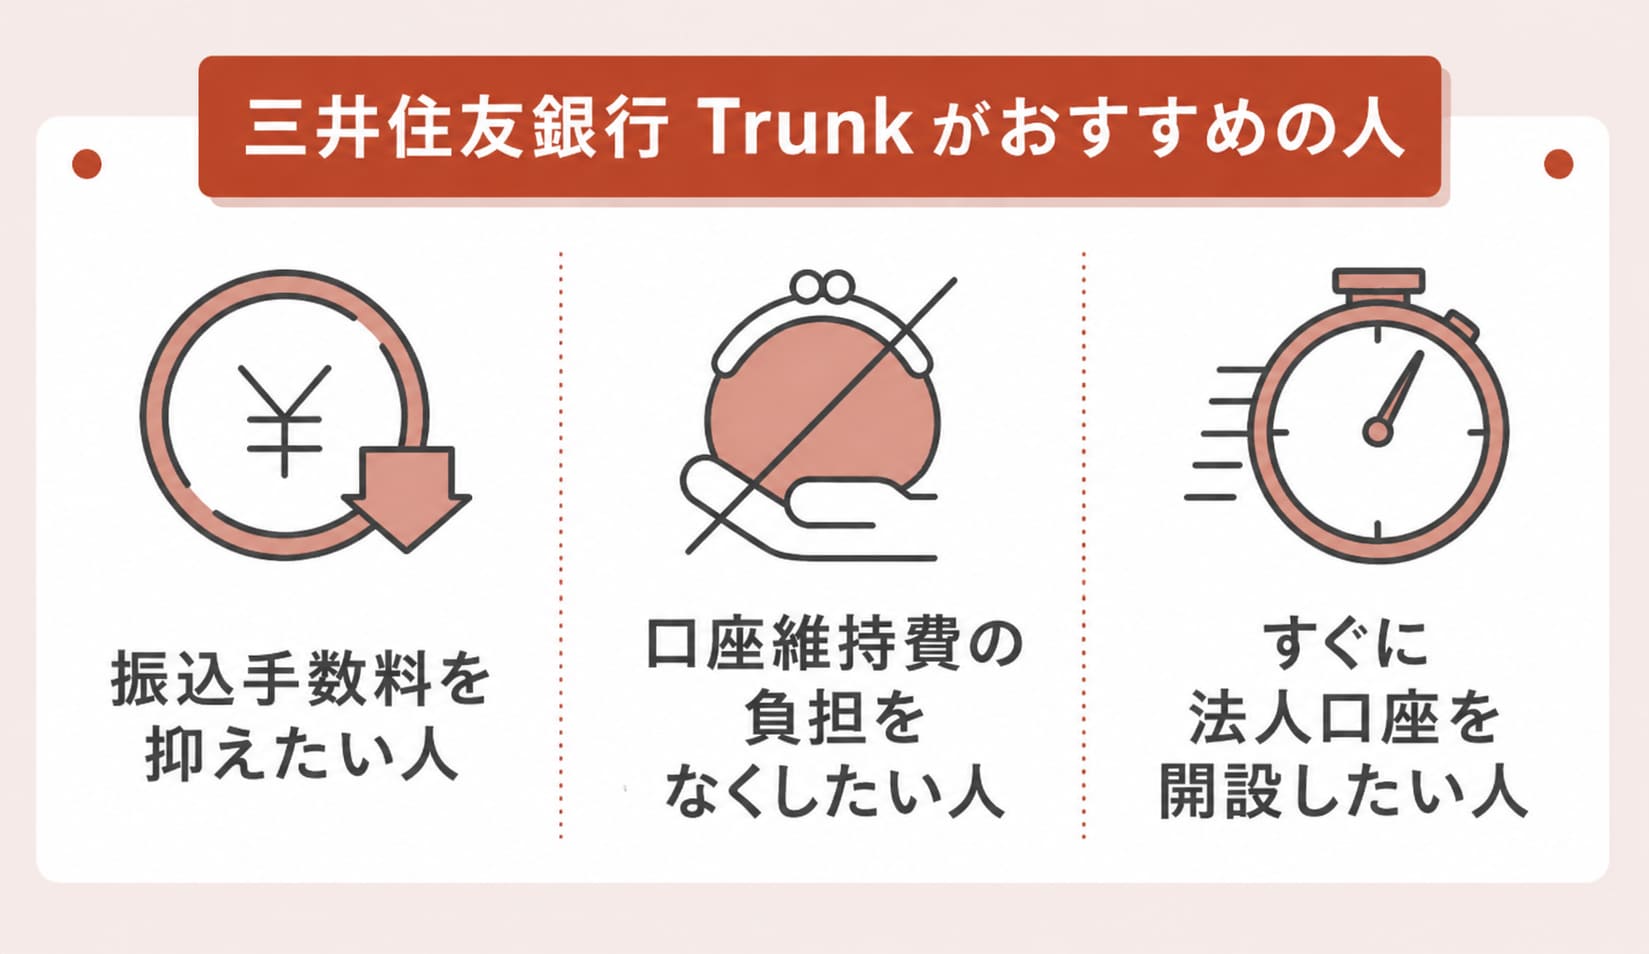
三井住友銀行 Trunkがおすすめの人

法人口座おすすめにおける三井住友銀行 Trunkがおすすめの人

三井住友銀行 Trunkがおすすめの人

  • 振込手数料を抑えて法人口座を開設したい人
  • 法人口座維持費の負担をなくしたい人
  • すぐに法人口座を開設したい人

振込手数料が業界最安値水準!(※)

(※公式サイトに記載)

三井住友銀行 Trunkを利用するメリット

三井住友銀行 Trunkは、2025年5月に三井住友銀行が運営を開始した、法人口座の開設をはじめとした中小企業や新設法人向けのデジタル総合金融サービスです。

三井住友銀行 Trunkでは、他行宛の送金手数料が実質100円(税込)(※1)に設定されており、比較的低水準の手数料体系を実現しています。

さらに三井住友銀行宛の振込であれば手数料が無料となるため、取引相手に三井住友銀行の口座保有者が多い場合はコスト圧縮につながります。

毎月の固定支出となる振込コストを抑えられることで、削減できた資金を本業の運転資金やマーケティング投資へ振り向けられるでしょう。

加えて、三井住友銀行 Trunkは初期費用と月額利用料がともに無料で利用でき、法人口座を保有しているのみではコストが発生しません。

売上が安定しにくい創業初期や、取引件数が少ない時期でも固定費を気にせず運用できる点が魅力です。

さらに、口座開設までの期間は最短即日(※2)となっており、申込手続きはスマートフォンを使って最短20分(※3)で完了する仕組みとなっています。

事業内容を確認できる書類1点を提出するのみで手続きが進む簡素化された設計のため、創業直後で時間が限られた経営者でもスムーズに法人口座を準備できます。

また、税金や社会保険料等の公的費用の口座振替にも対応しているため、まとめて管理やすい点も便利なポイントです。

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~3 2026年4月時点 公式サイトに記載)

振込手数料が業界最安値水準!(※)

(※公式サイトに記載)

三井住友銀行 Trunkのデメリット

・すでに三井住友銀行に法人口座がある場合は申込対象外となる

維持費 無料
振込手数料(同行宛) 無料(三井住友銀行宛振込・給与振込)
振込手数料(他行宛)(※1) 実質100円(税込)
口座開設日数(※2) 最短即日
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(SMBC BUSINESSアプリ)
海外送金 対応(Global e-Tradeサービス)
利用可能時間 非公開(24時間ATM利用可能)

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~2 2026年4月時点 公式サイトに記載)

振込手数料が業界最安値水準!(※)

(※公式サイトに記載)

ドコモSMTBネット銀行

ドコモSMTBネット銀行
出典:ドコモSMTBネット銀行

法人口座おすすめにおけるドコモSMTBネット銀行のチャート

※評価の詳細はこちら

維持費 他行宛振込手数料(※1) 口座開設日数(※2)
無料 145円(優遇プログラム130円)(税込) 最短翌営業日

(※1~2 2026年4月時点 公式サイトに記載)

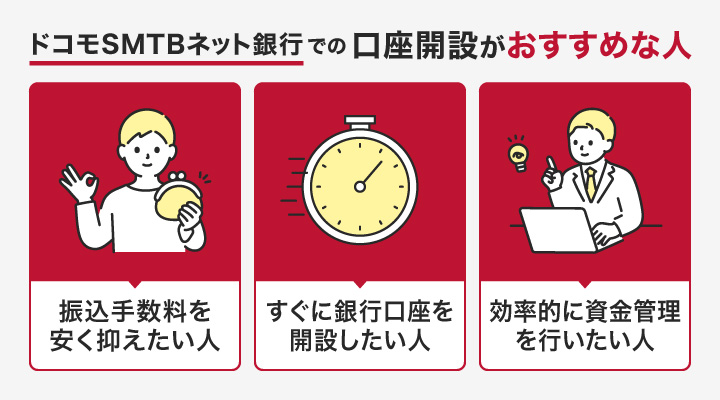
ドコモSMTBネット銀行がおすすめの人

ドコモSMTBネット銀行で法人口座を開設するのがおすすめの人

ドコモSMTBネット銀行がおすすめの人

  • 振込件数の多さに応じて振込手数料を下げたい人
  • 法人口座の維持費を払わずに運用したい人
  • 店舗に出向かず法人口座の申込を完結させたい人

業界最安水準の手数料で利用可能!(※)

(※公式サイトに記載)

ドコモSMTBネット銀行を利用するメリット

ドコモSMTBネット銀行は、SBIホールディングスと三井住友信託銀行の共同事業によるインターネット専業銀行です。法人向けにオンライン完結型の口座サービスを提供しています。

ドコモSMTBネット銀行には「振込優遇プログラム」が用意されており、他行宛の振込件数が多くなるほど1件あたりの手数料が割引されます。

通常145円(※1)の他行宛振込手数料が、件数の多い法人は最安130円(※2)まで引き下げられる仕組みで、別途月額料金は発生しません。

取引先への支払いが多い法人ほど、振込件数の増加に比例してコスト負担が膨らむ問題を抑えられ、月単位で見ると数千円から数万円規模の経費圧縮が見込めます。

また、ドコモSMTBネット銀行は口座維持手数料とインターネットバンキングの利用料も一切かからない料金体系を採用しており、ネット銀行ならではの低コスト運用ができます。

これにより小規模事業者やスタートアップにとっては、毎月発生する固定費を気にせず法人口座を保有できる安心感があります。

さらに、ドコモSMTBネット銀行は来店不要のオンライン口座開設に対応しており、Web上から24時間365日いつでも申込可能で、最短翌日(※3)から口座を利用できます。

運転免許証のみで本人確認が完了する仕組みとなっており、忙しい経営者でも時間を気にせず手続きを進められる点が大きな魅力です。

(※1~3 2026年4月時点 公式サイトに記載)

業界最安水準の手数料で利用可能!(※)

(※公式サイトに記載)

ドコモSMTBネット銀行のデメリット

・対面相談に対応する実店舗がなくサポートはオンライン中心となる

維持費 無料
振込手数料(同行宛) 無料
振込手数料(他行宛)(※1) 145円(振込優遇プログラム適用で最安130円・税込)
口座開設日数(※2) 最短翌営業日
総合振込 対応
普通預金金利 普通預金金利:0.4%(最新の金利は公式HPをご確認ください)
定期預金金利 定期預金金利:0.5〜1.0%(最新の金利は公式HPをご確認ください)
アプリ対応 対応(ドコモSMTBネット銀行法人アプリ)
海外送金 対応
利用可能時間 24時間365日(メンテナンス時を除く)

(※1~2 2026年4月時点 公式サイトに記載)

業界最安水準の手数料で利用可能!(※)

(※公式サイトに記載)

ドコモSMTBネット銀行の口コミ・評判

ドコモSMTBネット銀行なら、振込手数料も10回まで無料ですしね。現在は、法人のお客さまとの取引の関係上、いくつかのメガバンクや地銀さんの口座を利用していますが、それ以外のほとんどの出入金はドコモSMTBネット銀行に一元化しています。

引用元:公式サイト

GMOあおぞらネット銀行

GMOあおぞらネット銀行

出典:GMOあおぞらネット銀行

GMOあおぞらネット銀行法人口座のチャート

※評価の詳細はこちら

維持費 他行宛振込手数料(※1) 口座開設日数(※2)
無料 100円(とくとく会員99円)(税込) 最短即日

(※1~2 2026年4月時点 公式サイトに記載)

GMOあおぞらネット銀行がおすすめの人

GMOあおぞらネット銀行がおすすめの人

  • 業界最安水準(※)の振込手数料で法人口座を運用したい人
  • 創業期の振込手数料無料特典を活用したい人

(※2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

GMOあおぞらネット銀行を利用するメリット

GMOあおぞらネット銀行は、あおぞら銀行とGMOインターネットグループが共同で設立したインターネット専業銀行で、スタートアップ支援に注力した法人口座サービスとなっています。

他行宛の振込手数料が一律100円(※1)(税込)に設定されており、月額500円(※2)の振込料金とくとく会員になると99円(※3)までさらに引き下げられる料金体系が特徴です。

GMOあおぞらネット銀行間の振替手数料は無料のため、グループ会社間の資金移動も負担なく運用できます。

毎月の振込件数が多い法人ほど、削減効果が大きく、年間で数十万円規模のコストカットを実現できます。

また、GMOあおぞらネット銀行は設立1年未満の法人を対象に、12ヶ月間(※4)にわたり他行宛振込手数料が月20回(※5)まで無料になる創業期支援特典を用意しています(※6)。

それ以外の法人にも口座を開設した月の翌々月まで月20回(※7)までの無料特典が適用される仕組みで、創業初期に発生する取引コストを大きく抑えながら事業をスタートできます。

(※1~7 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

GMOあおぞらネット銀行のデメリット

・振込料金とくとく会員の優遇を受けるには月額500円(※)の固定費が発生する

(※2026年4月時点 公式サイトに記載)

GMOあおぞらネット銀行の口コミ・評判

シンプルだけど使いやすい。

引用元:Googleマップ

維持費 無料
振込手数料(同行宛) 無料
振込手数料(他行宛)(※1) 100円(とくとく会員99円・税込)
口座開設日数(※2) 最短即日
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(GMOあおぞらネット銀行法人ビジネスアプリ)
海外送金 対応
利用可能時間 24時間365日(メンテナンス時を除く)

(※1~2 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

三井住友銀行

維持費 他行宛振込手数料(※1) 口座開設日数(※2)
無料(Web21ライト) 165〜990円(税込) 最短翌営業日

(※1~2 2026年4月時点 公式サイトに記載)

三井住友銀行がおすすめの人

三井住友銀行がおすすめの人

  • メガバンクの社会的信用を確保できる法人口座を開設したい人
  • 大型融資や対面サポートを受けたい人

三井住友銀行を利用するメリット

三井住友銀行は、SMBCグループの中核を担う日本三大メガバンクの一つで、法人向けに通常の窓口型法人口座とインターネットバンキングサービス「Web21」を提供しています。

三井住友銀行は日本国内に広範な支店網を持つメガバンクとして、法人口座を保有することで取引先や金融機関からの社会的な信頼性を高めやすい点が大きな強みです。

メガバンクとの取引実績は契約交渉や入札参加の場面でも有利に働きやすく、対外的な信頼の獲得につながります。

また、三井住友銀行の法人向けインターネットバンキング「Web21」はライトタイプであれば月額利用料0円(※)で利用できます。

必要な機能に応じてデビューやエキスパートへ拡張できる柔軟な料金プランが用意されています。

(※2026年4月時点 公式サイトに記載)

さらに、三井住友銀行では事業の成長に合わせた融資相談や経営アドバイスを直接担当者と対面で受けられる体制が整っており、設備投資資金や運転費など多様な融資商品から選択可能です。

成長フェーズにおける資金調達の選択肢が広がり、長期的なメインバンクとして関係構築できる点が事業拡大の支えとなります。

三井住友銀行のデメリット

・EBサービスの上位プランは初期契約料や月額利用料が高額になる

維持費(※1) 無料(Web21ライトタイプ)/月額有料プランあり
振込手数料(同行宛) 同一店宛・本支店宛とも条件により無料
振込手数料(他行宛)(※2) 165〜990円(税込・チャネル・金額により異なる)
口座開設日数(※3) 最短翌営業日
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(SMBC BUSINESSアプリ等)
海外送金 対応
利用可能時間 非公開

(※1~3 2026年4月時点 公式サイトに記載)

みずほ銀行

維持費(※1) 他行宛振込手数料(※2) 口座開設日数(※3)
月額3,300円〜(みずほビジネスWEB) 110〜990円(税込) 2週間~1ヵ月程度

(※1~3 2026年4月時点 公式サイトに記載)

みずほ銀行がおすすめの人

みずほ銀行がおすすめの人

  • 大手取引先と接続できる法人口座を開設したい人
  • 創業期から長期サポートを受けたい人

私は、本広告を通じて株式会社みずほ銀行(以下「みずほ銀行」といいます)の法人口座開設の申込をした場合、その申込に係る申請番号および口座開設の状況を、みずほ銀行から本広告に係るアフィリエイトサービスプロバイダ及び広告代理店に提供し、また、アフィリエイトサービスプロバイダ及び広告代理店からこの広告に係る閲覧履歴(アフィリエイトサイト名、アフィリエイトサイトからみずほ銀行ウェブサイトへクリックした日付、口座開設申込日付)をみずほ銀行に提供することについて同意します。

みずほ銀行を利用するメリット

みずほ銀行は、みずほフィナンシャルグループの傘下にある日本三大メガバンクの一つで、47都道府県すべてに法人口座を作れる店舗を有する全国対応の都市銀行です。

Web面談と郵送対応により来店不要で口座開設手続きが完結する「法人口座開設ネット受付」も整備され、忙しい経営者でも申し込みを進めやすい環境が整っています。

みずほ銀行はメガバンクの広範なネットワークを背景に、上場企業や大手取引先との円滑な決済関係を構築でき、商談や入札の場面で信用面の優位性を発揮しやすいです。

また、みずほ銀行は創業期の法人を対象に、法人向けインターネットバンキング「みずほビジネスWEB」の月額利用料が3カ月間(※2)無料となる特典を用意しています。

これにより固定費を抑えながら経理業務をデジタル化できます。

(※1~2 2026年4月時点 公式サイトに記載)

さらに、みずほ銀行は、成長戦略の一環として株式上場(IPO)やM&Aを展望する際にも、〈みずほ〉各社や提携先との連携によりニーズに応えるサポート体制を整備しています。

私は、本広告を通じて株式会社みずほ銀行(以下「みずほ銀行」といいます)の法人口座開設の申込をした場合、その申込に係る申請番号および口座開設の状況を、みずほ銀行から本広告に係るアフィリエイトサービスプロバイダ及び広告代理店に提供し、また、アフィリエイトサービスプロバイダ及び広告代理店からこの広告に係る閲覧履歴(アフィリエイトサイト名、アフィリエイトサイトからみずほ銀行ウェブサイトへクリックした日付、口座開設申込日付)をみずほ銀行に提供することについて同意します。

みずほ銀行のデメリット

・みずほビジネスWEBの利用には月額3,300円〜(※)が必要となる

(※2026年4月時点 公式サイトに記載)

維持費(※1) 月額5,500円〜(みずほビジネスWEB・税込)/創業期最長5年間無料特典あり
振込手数料(同行宛)(※2) 0円〜880円(税込)
振込手数料(他行宛)(※3) 110〜990円(税込)
口座開設日数(※4) 2週間~1ヵ月程度
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(みずほビジネスアプリ)
海外送金 対応
利用可能時間 非公開

(※1~4 2026年4月時点 公式サイトに記載)

私は、本広告を通じて株式会社みずほ銀行(以下「みずほ銀行」といいます)の法人口座開設の申込をした場合、その申込に係る申請番号および口座開設の状況を、みずほ銀行から本広告に係るアフィリエイトサービスプロバイダ及び広告代理店に提供し、また、アフィリエイトサービスプロバイダ及び広告代理店からこの広告に係る閲覧履歴(アフィリエイトサイト名、アフィリエイトサイトからみずほ銀行ウェブサイトへクリックした日付、口座開設申込日付)をみずほ銀行に提供することについて同意します。

三菱UFJ銀行


出典:三菱UFJ銀行

維持費(※1) 他行宛振込手数料(※2) 口座開設日数(※3)
月額1,760円〜(最大3ヶ月無料)(BizSTATION・税込) 264円~990円(税込) 30日(最短)〜45日(最長)

(※1~3 2026年4月時点 公式サイトに記載)

三菱UFJ銀行がおすすめの人

三菱UFJ銀行がおすすめの人

  • 来店不要のWeb完結で法人口座を開設したい人
  • 大量件数の総合振込に対応してほしい人

三菱UFJ銀行を利用するメリット

三菱UFJ銀行は、三菱UFJフィナンシャル・グループ傘下の日本三大メガバンクの一つです。

法人向けインターネットバンキング「BizSTATION」を中核とした幅広い法人金融サービスを提供しています。

「WEB法人口座開設」サービスを通じて来店不要で申込手続きが完結する仕組みを採用しており、銀行窓口の営業時間に縛られずいつでも口座開設の申し込みが可能です。

平日昼間に銀行へ出向く時間が確保できない経営者でも、オンライン上で必要書類のアップと面談を進められます。

さらに、三菱UFJ銀行の総合・給与振込サービスでは1回あたり最大50,000件(※)まで一括送金に対応しており、大規模な取引先への支払いや従業員給与の処理を効率的に実行できます。

(※2026年4月時点 公式サイトに記載)

事業規模の拡大に伴い処理件数が増える局面でも、経理担当者の作業負荷を増やさず大量の支払業務を一括で完結させられます。

三菱UFJ銀行のデメリット

・BizSTATION基本サービスは月額1,760円(※)〜の基本料金が発生する

(※2026年4月時点 公式サイトに記載)

維持費(※1) 月額1,760円〜(BizSTATION・税込)/最大3ヶ月無料特典あり
振込手数料(同行宛)(※2) 110円~880円(税込)
振込手数料(他行宛)(※3) 264円~990円(税込)
口座開設日数(※4) 30日(最短)〜45日(最長)
総合振込(※5) 対応(1回あたり最大50,000件まで)
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応
海外送金 対応
利用可能時間 非公開(24時間365日対応サービスあり)

(※1~5 2026年4月時点 公式サイトに記載)

PayPay銀行

維持費 他行宛振込手数料(※1) 口座開設日数(※2)
無料 145円~1,760円(税込) 最短当日

(※1~2 2026年4月時点 公式サイトに記載)

PayPay銀行がおすすめの人

PayPay銀行がおすすめの人

  • スマホで法人口座の書類提出を完結させたい人
  • 取引先にPayPay銀行ユーザーが多い人

PayPay銀行を利用するメリット

PayPay銀行は、PayPay株式会社が運営するネット銀行で、スマホ完結の手続きと業界最低水準(※)の振込手数料を強みとした法人口座サービスを提供しています。

スマートフォンのカメラで本人確認書類を撮影してアップロードするのみで申込手続きが完了する仕組みになっており、書類の郵送や捺印が一切不要です。

通帳の発行もないため、紙の書類管理に時間を取られず取引履歴をオンライン上で確認できます。

(※2026年4月時点 公式サイトに記載)

これにより、事務処理にかける時間を最小限に抑えられ、本来注力すべき営業活動や事業計画の策定に集中できる環境が整います。

また、PayPay銀行の口座宛振込は手数料が無料となり、取引先がPayPay銀行を利用している場合に振込コストを完全にゼロで運用できる点が大きな強みです。

他行宛振込も2025年5月の改定で145円(※)(税込)の低水準に引き下げられ、入出金頻度の高い法人ほどコスト削減効果を実感しやすくなっています。

(※2026年4月時点 公式サイトに記載)

PayPay銀行のデメリット

・公式サイト上では海外送金サービスの提供有無の記載がない

維持費 無料
振込手数料(同行宛)(※1) 0円~1,320円
振込手数料(他行宛)(※2) 145円~1,760円(税込)
口座開設日数(※3) 最短当日
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(PayPay銀行ビジネスアプリ)
海外送金 非公開
利用可能時間 24時間365日(メンテナンス時を除く)

(※1~3 2026年4月時点 公式サイトに記載)

楽天銀行

維持費 他行宛振込手数料(※1) 口座開設日数(※2)
無料 150円~229円(税込) 最短翌日

(※1,2 2026年4月時点 公式サイトに記載)

楽天銀行がおすすめの人

楽天銀行がおすすめの人

  • 支店や部署単位で法人口座を分けて管理したい人
  • 海外送金ができる法人口座を利用したい人

楽天銀行を利用するメリット

楽天銀行は、楽天グループに属するインターネット専業銀行で、最大20口座(※)までまとめて開設できる法人口座を提供しています。

1社あたり最大20口座(※1)まで法人ビジネス口座を開設でき、支店・部署・事業単位や顧客単位など用途に応じた口座の使い分けが可能です。

複数口座を同時開設しても維持費は無料のまま運用できます。

部門ごとの収支をリアルタイムに把握できることで、無駄な支出を発見しやすくなり、事業ごとの収益性分析や経営判断のスピードが向上します。

また、楽天銀行が提供する海外向け送金サービスでは送金可能国200ヶ国以上(※1)、取扱通貨60以上(※2)に対応しています。

そのため、海外送金手数料は1通あたり1,000円(※3)(非課税)と比較的低水準のコストで利用できます。

初期手数料も発生しないため、海外取引のある法人にとって参入ハードルが低く設計されています。

(※1~3 2026年4月時点 公式サイトに記載)

国際取引に伴うコスト負担を最小限に抑えながら、海外パートナーとの円滑な取引を続けられる体制を構築できます。

楽天銀行のデメリット

・他行宛振込手数料が3万円以上で229円(※)と他のネット銀行より高めに設定されている

(※2026年4月時点 公式サイトに記載)

維持費 無料
振込手数料(同行宛)(※1) 52円
振込手数料(他行宛)(※2) 150円~229円(税込)
口座開設日数(※3) 最短翌日
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(楽天銀行ビジネスアプリ)
海外送金(※2) 対応(200ヶ国以上・1通1,000円〜)
利用可能時間 24時間365日(メンテナンス時を除く)

(※1~3 2026年4月時点 公式サイトに記載)

イオン銀行

維持費(※1) 他行宛振込手数料(※2) 口座開設日数(※3)
月額2,200円(税込) 220円(税込)/1回(5万円未満)、440円(税込)/1回(5万円以上) 7日(最短)〜14日(最長)

(※1~3 2026年4月時点 公式サイトに記載)

イオン銀行がおすすめの人

イオン銀行がおすすめの人

  • 初期契約料0円で法人口座のインターネットバンキングを始めたい人
  • イオン銀行宛取引が多い小売・流通業の人

イオン銀行を利用するメリット

イオン銀行は、イオングループのリテール金融機関で、法人向けに「イオン銀行ビジネスネットサービス」を提供しています。

イオン銀行ビジネスネットサービスは初期契約料が無料(※)に設定されており、導入時の負担を抑えながら法人向けインターネットバンキング機能を活用できます。

また、イオン銀行は法人として初めて法人口座でのオンライン経理を導入する企業でも、初月から本格的な運用を始められる体制が整っています。

(※2026年4月時点 公式サイトに記載)

導入時のキャッシュアウトを最小化することで、限られた創業期の資金を本業へ集中させられる環境を確保できます。

さらに、イオン銀行は全国のイオングループを取引基盤とする小売・流通系の法人にとっては、グループ内決済の親和性が高く、関連法人間でのスムーズな資金移動を実現できる点が魅力です。

イオングループとの商流に関わる事業者ほど、入出金管理や取引先連携でのメリットを享受しやすい設計となっています。

グループ内取引に紐づくキャッシュフロー管理を効率化することで、決済業務の手間を軽減しつつ事業運営にリソースを集中できます。

イオン銀行のデメリット

・ビジネスネットサービスの月額利用料は2,200円(※)が継続的に発生する

(※2026年4月時点 公式サイトに記載)

維持費(※1) 月額2,200円(ビジネスネットサービス・税込)/初期契約料無料
振込手数料(同行宛)(※2) 0円~440円
振込手数料(他行宛)(※3) 220円(税込)/1回(5万円未満)、440円(税込)/1回(5万円以上)
口座開設日数(※4) 7日(最短)〜14日(最長)
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 非公開
海外送金 非公開
利用可能時間 非公開

(※1~4 2026年4月時点 公式サイトに記載)

SBI新生銀行

維持費(※1) 他行宛振込手数料(※2) 口座開設日数(※3)
月額1,100円〜3,300円(税込) 220円(税込)/1回(3万円未満)、330円(税込)/1回(3万円以上) 非公開

(※1~3 2026年5月時点 公式サイトに記載)

SBI新生銀行がおすすめの人

SBI新生銀行がおすすめの人

  • SBIグループの金融サービスを連携活用したい人
  • 仕組預金で資金運用も並行したい人

SBI新生銀行を利用するメリット

SBI新生銀行は、SBIグループ傘下の都市銀行で、法人向けに「SBI新生コーポレートネットサービス」や外国送金Webサービスなど幅広い金融サービスを提供しています。

SBI証券をはじめとするSBIグループの幅広い金融サービスとの連携を前提に設計されており、法人の資金管理と投資・資産運用をワンストップで進められる環境が整っています。

グループ各社のサービスを横断的に利用することで、別個に契約する場合に比べて事務作業の手間を減らせます。

複数の金融機関を併用する負担から解放され、経営者は資金繰りの全体像を把握しやすくなり、戦略的な意思決定に集中できるでしょう。

また、SBI新生銀行は法人向けの仕組預金を用意しており、通常の預金よりも高めの利回りで運用できる商品ラインナップを保有しています。

余剰資金を効果的に活用したい法人にとって、本業のキャッシュフロー管理と並行して財務収益を生み出せる仕組みが整備されています。

短期で動かす予定のない手元資金を有効活用することで、預金として寝かせるのみであった資産から新たな収益機会を生み出せます。

SBI新生銀行のデメリット

・法人口座向けの金利や開設日数が非公開になっている

維持費(※1) 月額1,100円〜3,300円(税込)
振込手数料(同行宛)(※2) 0~529円
振込手数料(他行宛)(※3) 220円(税込)/1回(3万円未満)、330円(税込)/1回(3万円以上)
口座開設日数 非公開
総合振込 対応
普通預金金利 非公開
定期預金金利 仕組預金あり(高利回り商品)
アプリ対応 非公開
海外送金 対応(外国送金Webサービス)
利用可能時間 非公開

(※1~3 2026年5月時点 公式サイトに記載)

ゆうちょ銀行

維持費(※1) 他行宛振込手数料(※2) 口座開設日数(※3)
月額1,100円〜(ゆうちょBizダイレクト・税込)/無料(ゆうちょダイレクト) 一律165円(税込) 30日(平均)〜45日程度

(※1~3 2026年4月時点 公式サイトに記載)

ゆうちょ銀行がおすすめの人

ゆうちょ銀行がおすすめの人

  • 振込金額に関係なく一律手数料で運用できる法人口座を探している人
  • 全国の郵便局ネットワークを活用したい人

ゆうちょ銀行を利用するメリット

ゆうちょ銀行は、日本郵政グループに属する全国規模の金融機関で、法人向けに「ゆうちょBizダイレクト」を中心としたインターネットバンキングサービスを提供しています。

他行宛の振込手数料が金額にかかわらず一律165円(※1)(税込)に設定されており、3万円以上の高額振込でも追加手数料が発生しないシンプルな料金体系を採用しています。

具体的には、メガバンクが3万円以上で660円(※2)程度かかるのに対し、ゆうちょ銀行は同条件で約4分の1のコストに抑えられます。

(※1~2 2026年4月時点 公式サイトに記載)

高額の支払いが頻発する事業形態でもコストを試算しやすく、月次の経費見通しを立てやすい運用が実現できます。

さらに、ゆうちょ銀行は全国津々浦々に展開する郵便局ネットワークにより、地方や郊外でも安定した銀行サービスを利用できる強みがあります。

郵便局窓口での対面サポートを受けられ、地域に拠点を持つ法人や移動の多い事業者にとって利便性の高いインフラとして機能するでしょう。

ゆうちょ銀行のデメリット

・ゆうちょBizダイレクトは月額1,100円(※)〜の利用料が発生する

(※2026年4月時点 公式サイトに記載)

維持費(※1) 月額1,100円〜(ゆうちょBizダイレクト・税込)/無料(ゆうちょダイレクト)
振込手数料(同行宛)(※2) 一律100円(ゆうちょ銀行口座宛・税込)
振込手数料(他行宛)(※3) 一律165円(金額にかかわらず・税込)
口座開設日数(※4) 30日(平均)〜45日程度
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(ゆうちょ通帳アプリ)
海外送金 対応(国際送金)
利用可能時間 非公開

(※1~4 2026年4月時点 公式サイトに記載)

りそな銀行

維持費(※1) 他行宛振込手数料(※2) 口座開設日数(※3)
月額7,700円(りそなビジネスダイレクト)/月額3,300円(Mini)(税込) 605円~990円(税込) 1~2週間程度

(※1~3 2026年4月時点 公式サイトに記載)

りそな銀行がおすすめの人

りそな銀行がおすすめの人

  • 都市銀行で平日17時まで窓口対応を受けられる法人口座を利用したい人
  • りそなグループ間で資金移動が多い人

りそな銀行を利用するメリット

りそな銀行は、りそなホールディングス傘下の都市銀行で、法人に特化したインターネットバンキング「りそなビジネスダイレクト」を通じた決済サービスを提供しています。

平日の銀行窓口営業時間を午後5時(※)まで延長しており、就業後でも対面手続きが可能な体制を整えています。

昼間の業務時間中に銀行へ出向く余裕がない経営者や経理担当者でも、勤務終了後に相談できる環境が確保されています。

(※2026年4月時点 公式サイトに記載)

時間的制約に縛られずに対面サポートを受けられることで、複雑な財務相談や契約手続きを焦らず進められ、誤った判断による業務トラブルを防げます。

また、りそな銀行・関西みらい銀行・埼玉りそな銀行・みなと銀行といったりそなグループ4行間の本支店宛振込は330円(※)(税込)と都市銀行としては比較的低めに設定されています。

グループ内取引が多い法人や、関西・関東の両拠点でりそなグループ各行を使い分ける企業にとって、コスト効率の高い決済を実現できます。

(※2026年4月時点 公式サイトに記載)

複数の地域でりそなグループの銀行口座を併用することで、エリアごとの取引先決済を一元化しつつ手数料負担を抑えた運用が可能になります。

りそな銀行のデメリット

・りそなビジネスダイレクトの基本利用手数料は月額7,700円(※)と固定費が高い

(※2026年4月時点 公式サイトに記載)

維持費(※1) 月額7,700円(りそなビジネスダイレクト)/月額3,300円(Mini)(税込)
振込手数料(同行宛)(※2) 0円~880円(税込)
振込手数料(他行宛)(※3) 605円~990円(税込)
口座開設日数(※4) 1~2週間程度
総合振込 対応(Web伝送サービス)
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(りそなグループアプリ for ビジネス)
海外送金 対応(りそな外為Webサービス)
利用可能時間 非公開

(※1~4 2026年4月時点 公式サイトに記載)

横浜銀行

維持費 他行宛振込手数料(※1) 口座開設日数(※2)
月額無料プランあり(はまぎんビジネスサポートダイレクト) 385円(税込)(3万円以上の場合は550円) 14日〜21日

(※1,2 2026年4月時点 公式サイトに記載)

横浜銀行がおすすめの人

横浜銀行がおすすめの人

  • 土日祝日含め24時間振込を完結できる法人口座を探している人
  • 月額無料プランから始められる法人口座を利用したい人

横浜銀行を利用するメリット

横浜銀行は、神奈川県を中心に東京・群馬・大阪・愛知などに拠点を持つ地方銀行で、法人向けに「はまぎんビジネスサポートダイレクト」を提供しています。

横浜銀行の法人口座は、横浜銀行宛・他行宛ともに当日中の振込が土日・祝日を含めて24時間(※)可能となっており、休日や夜間でもオンラインから即時取引を実行できる体制が整っています。

専用ソフトの購入も不要で、インターネットに接続できるパソコンとスマートフォンの一部機能のみで運用が始められます。

(※2026年4月時点 公式サイトに記載)

業務時間外に発生する急な支払いや週末取引にもタイムラグなく対応でき、決済の遅れによる取引先トラブルを未然に防げるでしょう。

また、横浜銀行は照会・振込サービスの月額無料プランを用意しており、最初は固定費を抑えてサービスを試しながら、必要に応じて上位プランへ移行できる柔軟な料金体系を採用しています。

導入直後の利用頻度が読みにくい段階でも、無駄な支出を発生させずに法人インターネットバンキングを使い始められます。

横浜銀行のデメリット

・公式サイト上では法人向け振込手数料の個別表示が確認できず詳細は問い合わせが必要となる

維持費 月額無料プランあり(はまぎんビジネスサポートダイレクトの月額無料プラン)
振込手数料(同行宛)(※1) 0円~880円(税込)
振込手数料(他行宛)(※2) 154円~990円(税込)
口座開設日数(※3) 14日〜21日
総合振込 対応
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(はまぎん365)
海外送金 対応(外国為替手数料あり)
利用可能時間 24時間(土日祝日含む・はまぎんビジネスサポートダイレクト)

(※1~3 2026年5月時点 公式サイトに記載)

関西みらい銀行

維持費(※1) 他行宛振込手数料(※2) 口座開設日数(※3)
月額7,700円(りそなビジネスダイレクト・税込)/Mini月額3,300円 605円~990円(税込) 1~2週間程度

(※1~3 2026年4月時点 公式サイトに記載)

関西みらい銀行がおすすめの人

関西みらい銀行がおすすめの人

  • 関西エリアで地域密着の取引を広げたい人
  • 大阪府内で比較的大きい規模の地方銀行で法人口座を開設したい人

関西みらい銀行を利用するメリット

関西みらい銀行は、りそなホールディングス傘下の地方銀行で、大阪・滋賀・兵庫・京都・奈良・和歌山・愛知・東京の8都府県(※)に拠点を持っています。法人口座としては「りそなビジネスダイレクト」を提供しています。

関西みらい銀行は、大阪を中心に関西2府4県へ多数の支店を展開する地域密着型の地方銀行として、関西圏の中小企業や地域経済との結びつきを深めたい法人にとって心強いパートナーとなり得ます。

地元の事業者との取引情報や地域ネットワークを活かしたビジネスマッチングの提案を受けられる点が独自の強みです。

(※2026年4月時点 公式サイトに記載)

地域内の取引機会が広がることで、新規顧客や仕入先の開拓につながり、関西エリアでの事業基盤を着実に拡大できる土壌が形成されます。

また、関西みらい銀行は、大阪府内で大規模な地方銀行として位置づけられており、地方銀行ながらも資本力を背景にした幅広い金融サービスを提供しています。

りそなグループ各行との連携で、関東圏や兵庫エリアでの決済も一元管理できる利便性があります。

そのため、複数地域への事業展開を視野に入れる法人にとって、グループ内での口座連携によって地域横断的な決済管理がしやすくなり、管理工数を抑えやすいでしょう。

関西みらい銀行のデメリット

・金利が公開されていない

(※2026年4月時点 公式サイトに記載)

維持費(※1) 月額7,700円(りそなビジネスダイレクト・税込)/Mini月額3,300円
振込手数料(同行宛)(※2) 330円~880円(税込)
振込手数料(他行宛)(※3) 605円~990円(税込)
口座開設日数(※4) 1~2週間程度
総合振込 対応(Web伝送サービス)
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(関西みらい銀行ビジネスダイレクトアプリ)
海外送金 対応(外為Webサービス)
利用可能時間 非公開

(※1~4 2026年4月時点 公式サイトに記載)

きらぼし銀行

維持費 他行宛振込手数料(※1) 口座開設日数(※2)
月間基本料あり 165円~880円(税込) 21日(最短)〜35日(最長)

(※1,2 2026年5月時点 公式サイトに記載)

きらぼし銀行がおすすめの人

きらぼし銀行がおすすめの人

  • 東京都内中心に法人取引を進めたい人
  • 関東地方の地方銀行間でATM相互入金できる法人口座を利用したい人

きらぼし銀行を利用するメリット

きらぼし銀行は、東京きらぼしフィナンシャルグループ関連企業の地方銀行で、東京都を中心に首都圏で営業する法人口座サービスを展開しています。

きらぼし銀行は、東京都内に支店を集中展開している地方銀行として、首都圏の中小企業や個人事業主との取引基盤を構築するのに適した銀行です。

「きらぼしビジネスネット」を通じてオフィスにいながら各種照会・振込・振替・総合振込・給与賞与振込までオンラインで完結できる体制が整っています。

都内の取引先との決済を効率化することで、対面手続きに費やしていた時間を削減し、本業の営業活動や顧客対応へリソースを振り向けられます。

また、きらぼし銀行は横浜銀行・千葉銀行といった関東地方銀行とATM相互入金提携を結んでいます。

複数の関東圏地方銀行との取引や移動の多い法人にとって、提携ATMの選択肢が広がり、現金の入出金にかかる時間と手数料を抑えた運用が実現できるでしょう。

きらぼし銀行のデメリット

・きらぼしビジネスネット利用には別途月間基本料が必要となる

維持費 月間基本料あり
振込手数料(同行宛)(※1) 0円~550円(税込)
振込手数料(他行宛)(※2) 165円~880円(税込)
口座開設日数(※3) 21日(最短)〜35日(最長)
総合振込 対応(きらぼしビジネスネット)
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 非公開
海外送金 対応(外為関連サービス)
利用可能時間 非公開

千葉銀行

維持費 他行宛振込手数料(※1) 口座開設日数(※2)
月額2,200円(税込) 330円~880円(税込) 最短即日

(※1,2 2026年4月時点 公式サイトに記載)

千葉銀行がおすすめの人

千葉銀行がおすすめの人

  • 千葉県を拠点に地域経済と結びついた事業展開をしたい人
  • 事業に必要な機能をポータル上で一元化できる法人口座を探している人

千葉銀行を利用するメリット

千葉銀行は、千葉県を地盤とする地方銀行で、法人や個人事業主に対象にインターネット総合サービス「ちばぎんビジネスポータル」を提供しています。

千葉県内の地域経済に深く根差した地方銀行として、地元企業や行政機関との結びつきを活かした取引機会を提供している点が特徴です。

千葉銀行の口座間振込は手数料が無料で、地元取引が多い法人ほど決済コストを大幅に削減できる料金体系を採用しています。

千葉エリアでの事業展開において地域ネットワークと地銀ならではの伴走支援を受けられ、地元での認知度向上や取引先開拓を進めやすくなります。

また、「ちばぎんビジネスポータル」では、事業に必要なサービスを一つのポータル上で繋いで利用できる設計となっており、口座照会・振込・各種事業支援メニューに同一IDからアクセス可能です。

煩雑な複数システムへのログインが不要となり、経理担当者の作業効率が向上します。

業務システムを集約することで、ID・パスワードの管理負担や操作ミスのリスクを減らし、限られた人員でも効率的にバックオフィスを回せる体制を構築できます。

千葉銀行のデメリット

・エリアによっては口座開設の対象外となる場合がある

維持費(※1) 月額2,200円(税込)
振込手数料(同行宛)(※2) 0円~550円(税込)
振込手数料(他行宛)(※3) 330円~880円(税込)
口座開設日数(※4) 約4週間(Web-EBサービス申込から利用開始までの目安)
総合振込 対応(Web-EBサービス)
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 対応(ちばぎんビジネスポータル・ちばぎんアプリ)
海外送金 対応
利用可能時間 月〜金8:00〜23:50、土日祝8:00〜19:00(メンテナンス時除く)

(※1~4 2026年4月時点 公式サイトに記載)

城北信用金庫

維持費(※1) 他行宛振込手数料(※2) 口座開設日数
月額2,200円(税込) 275円~660円(税込) 数日〜数週間

(※1,2 2026年5月時点 公式サイトに記載)

城北信用金庫がおすすめの人

城北信用金庫がおすすめの人

  • 東京北部・埼玉エリアで地域密着のサポートを受けたい人
  • 15営業日先(※)までの振込予約を活用したい人

(※2026年4月時点 公式サイトに記載)

城北信用金庫を利用するメリット

城北信用金庫は、東京都北部から埼玉県南部を主な営業エリアとする信用金庫で、法人向けに「WEB-FBサービス」を中心としたインターネットバンキングを提供しています。

城北信用金庫は、東京北部から埼玉県南部にかけてのエリアに密着した信用金庫として、中小企業や個人事業主への手厚いサポート体制を整備しています。

信用金庫ならではの相互扶助の理念に基づき、地域の事業者一人ひとりに寄り添う形での金融サービスを提供しているのが特徴です。

担当者が地域事情を踏まえた具体的な経営アドバイスを行えるため、創業期や事業拡大期のさまざまな課題について実情に即した解決策を相談できる環境が整います。

また、城北信用金庫のWEB-FBサービスでは登録のない口座への振込や、当日振込から15営業日(※)先までの予約振込まで柔軟に対応できる仕組みが整備されています。

(※2026年4月時点 公式サイトに記載)

支払スケジュールを前倒しで組み立てておくことで、月末の繁忙期に経理業務が集中するリスクを分散でき、業務を平準化しやすくなるでしょう。

城北信用金庫のデメリット

・営業エリア外の本店所在地法人は口座開設の対象外となる場合がある

維持費(※1) 月額2,200円(税込)
振込手数料(同行宛)(※2) 0円~330円(税込)
振込手数料(他行宛)(※3) 275円~660円(税込)
口座開設日数 数日〜数週間
総合振込 対応(WEB-FBサービス)
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 非公開
海外送金 対応(しんきんネットワーク経由)
利用可能時間 平日8:30〜21:00、土日祝8:00〜21:00(年末年始は別途設定)

(※1~3 2026年5月時点 公式サイトに記載)

城南信用金庫

維持費(※1) 他行宛振込手数料(※2) 口座開設日数(※3)
Aプラン 月間1,100円/Bプラン 月間3,300円 3万円未満264円/3万円以上440円(税込) 2〜3週間程度(お取引店での申込が必要)

(※1~3 2026年4月時点 公式サイトに記載)

城南信用金庫がおすすめの人

城南信用金庫がおすすめの人

  • 1度の手続きで大量明細の総合振込を実行できる法人口座を開設したい人
  • 同一店内本人以外の口座宛振込を無料で運用したい人

城南信用金庫を利用するメリット

城南信用金庫は、東京南部・神奈川北部を主な営業エリアとする信用金庫で、法人向けに「事業者向けインターネットバンキング」を提供しています。

城南信用金庫の事業者向けオンラインバンキングでは、1度の手続きで最大9,999明細(※)までの総合振込を一括依頼できる仕組みが整っています。

依頼済みのファイルは業務ごとに保存されており、定例的に発生する取引先への振込も再利用しながら処理できます。

(※2026年4月時点 公式サイトに記載)

経理担当者の反復作業が不必要になることで、効率的な財務分析や予算管理業務に時間を充てられる体制が構築できます。

また、城南信用金庫はATM・インターネットバンキング・ファームバンキング・自動振込の各チャネルにおいて、同一店内の本人以外の口座宛振込手数料が無料で利用できる料金体系を採用しています。

複数の従業員や取引先が同じ支店内に口座を持つ場合、振込ごとの手数料負担をなくして決済を完結できる強みがあります。

城南信用金庫のデメリット

・インターネットバンキングの利用開始は窓口での申込が必要となる

維持費(※1) Aプラン 月間1,100円/Bプラン 月間3,300円
振込手数料(同行宛) 同一店内本人以外の口座宛:無料(ATM・インターネットバンキング・ファームバンキング・自動振込利用時)
振込手数料(他行宛)(※2) 3万円未満264円/3万円以上440円(税込)
口座開設日数(※3) 2〜3週間程度(お取引店での申込が必要)
総合振込(※4) 対応(一度に最大9,999明細まで)
普通預金金利 非公開
定期預金金利 非公開
アプリ対応 非公開
海外送金 対応(外国送金関係手数料あり)
利用可能時間 非公開(平日0:00〜8:30、15:00以降、土日祝の他金融機関宛1億円以上の資金移動は不可)

(※1~4 2026年4月時点 公式サイトに記載)

【目的別】法人口座におすすめの銀行を紹介

起業・設立直後・スタートアップにおすすめの法人口座

商標名 維持費 他行宛振込手数料(税込) 口座開設日数(※2) 創業期特典(※3)
三井住友銀行 Trunk 無料 実質100円(※1) 最短即日 なし
ドコモSMTBネット銀行 無料 145円(優遇130円プログラム) 最短翌営業日 振込優遇プログラム
GMOあおぞらネット銀行 無料 100円(とくとく会員99円) 最短即日 創業期12ヶ月振込手数料無料
PayPay銀行 無料 145円~1,760円 最短翌日 口座開設月翌々月末まで月10回振込無料

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~3 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

起業・設立直後・スタートアップで法人口座を選ぶ際はGMOあおぞらネット銀行がおすすめです。

GMOあおぞらネット銀行は法人ネット口座でありながら、月額利用料0円(※1)・他行宛振込手数料100円(※2)という低水準のコスト設計を実現しています。

最短即日(※3)に口座開設できるスピード感と、対外的な信用度を併せ持つ点が創業期の法人にとって最大の魅力です。

さらに、創業期12ヶ月(※4)の振込手数料が無料となる特典も用意されており、立ち上げ期の固定費を抑えつつ取引先への信頼性も確保できます。

(※1~4 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

合同会社におすすめの法人口座

商標名 維持費 他行宛振込手数料(税込) 口座開設日数(※2) 合同会社対応
三井住友銀行 Trunk 無料 実質100円(※1) 最短即日 対応
ドコモSMTBネット銀行 無料 145円(優遇130円) 最短翌営業日 対応
GMOあおぞらネット銀行 無料 100円(とくとく会員99円) 最短即日 対応

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~2 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

合同会社におすすめの法人口座を選ぶ際はGMOあおぞらネット銀行がおすすめです。

GMOあおぞらネット銀行は他行宛振込手数料が100円(※1)と低水準で、最短即日(※2)での口座開設に対応しているため、設立コストを抑えたい合同会社の特性と高い親和性があります。

また、設立1年未満の合同会社も対象となる創業期12ヶ月(※3)の振込手数料無料特典も用意されています。

代表社員1名で運営する小規模な合同会社でも本業の運転資金を確保しながら法人口座を運用できます

(※1~3 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

振込手数料・維持手数料を抑えたい法人におすすめの法人口座

商標名 維持費 他行宛振込手数料(税込) 同行宛振込手数料 追加優遇(※2)
GMOあおぞらネット銀行 無料 100円 無料 とくとく会員で99円
ドコモSMTBネット銀行 無料 145円 無料 振込優遇で最安130円
三井住友銀行 Trunk 無料 実質100円(※1) 無料 SMBC宛0円
PayPay銀行 無料 145円~1,760円 無料 同行宛0円~

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~2 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

振込手数料・維持手数料を抑えたい法人で選ぶ際はGMOあおぞらネット銀行がおすすめです。

GMOあおぞらネット銀行は他行宛振込手数料が100円(※1)と低水準で、口座維持費は無料、同行宛振込も無料という料金体系を採用しています。

さらに月額500円(※2)のとくとく会員になれば他行宛振込手数料が99円(※3)まで引き下げられ、振込件数の多い法人ほどコスト削減効果を実感できます。

(※1~3 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

融資・資金調達を重視する法人におすすめの法人口座

商標名 銀行種類 融資対応 特徴
三井住友銀行 都市銀行 大型融資対応 多様な融資商品ラインナップ
みずほ銀行 都市銀行 大型融資対応 IPO・M&A支援も連携
三菱UFJ銀行 都市銀行 大型融資対応 幅広い法人金融サービス
城北信用金庫 信用金庫 地域密着型融資 創業支援・地域事情を踏まえた相談
城南信用金庫 信用金庫 地域密着型融資 東京南部・神奈川北部での密着支援

融資・資金調達を重視する法人で選ぶ際は三井住友銀行がおすすめです。

三井住友銀行はメガバンクとして大型融資への対応力が高く、運転資金や設備投資資金など多様な融資商品ラインナップから選択できる体制が整っています。

事業の成長フェーズに応じた融資相談や経営アドバイスを担当者と対面で受けられるため、長期的なメインバンクとして関係構築しながら段階的な資金調達戦略を実行できる点が大きな強みです。

ネット銀行を利用したい法人におすすめの法人口座

商標名 維持費 他行宛振込手数料(※1) 口座開設日数(※2) 特徴
ドコモSMTBネット銀行 無料 145円(優遇130円) 最短翌営業日 振込件数連動の優遇
GMOあおぞらネット銀行 無料 100円(とくとく会員99円) 最短即日 業界最安水準
PayPay銀行 無料 145円~1,760円 最短翌日 スマホ完結の手続き
楽天銀行 無料 150円~229円 最短翌日 最大20口座開設可

(※1~2 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

ネット銀行を利用したい法人で選ぶ際はGMOあおぞらネット銀行がおすすめです。

GMOあおぞらネット銀行は他行宛振込手数料100円(※1)と低水準を実現しつつ、最短即日(※2)で口座開設できるスピード感を兼ね備えています。

維持費が無料で、24時間365日(※3)いつでもオンラインから振込・残高照会ができます。

そのため、ネット銀行のメリットを享受しながら本業の事業運営に集中できる環境を構築できる選択肢です。

(※1~3 2026年4月時点 公式サイトに記載)

通常1%還元!(※)

(※公式サイトに記載)

メガバンクで開設したい法人におすすめの法人口座

商標名 維持費(※1) 他行宛振込手数料(税込) 店舗網 特徴(※3)
三井住友銀行 Trunk 無料(Web21ライト) 実質100円(※2) 全国 Trunkで業界最安水準も提供
みずほ銀行 月額3,300円〜 110〜990円 全国47都道府県 創業期最長5年無料特典
三菱UFJ銀行 1,760円〜(最大3ヶ月無料) 264円~990円 全国 来店不要のWeb口座開設

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~3 2026年4月時点 公式サイトに記載)

振込手数料が業界最安値水準!(※)

(※公式サイトに記載)

メガバンクの口座を開設したい法人は三井住友銀行のTrunkがおすすめです。

三井住友銀行 Trunkは振込手数料実質100円(※1)と月額利用料0円(※2)という低コスト運用を実現できる点が他のメガバンクと比べた強みです。

なお、日本国内における拠点数は445箇所(※3)あり、全国的にアクセスしやすい店舗網が展開されている点も魅力でしょう。

(※1 振込時に145円引落し、差額45円を後日返金)
(※1~3 2026年4月時点 公式サイトに記載)

振込手数料が業界最安値水準!(※)

(※公式サイトに記載)

信用金庫でおすすめの法人口座

商標名 主な営業エリア 対象法人 特徴(※)
城北信用金庫 東京北部・埼玉南部 地域内の中小企業・個人事業主 15営業日先までの予約振込対応
城南信用金庫 東京南部・神奈川北部 地域内の中小企業・個人事業主 同一店内本人以外の口座宛振込が無料

(※2026年4月時点 公式サイトに記載)

信用金庫でおすすめの法人口座を選ぶ際は城南信用金庫がおすすめです。

城南信用金庫は東京南部・神奈川北部の中小企業や個人事業主にとって地域密着型の手厚いサポート体制を提供しています。

同一店内本人以外の口座宛振込手数料が無料で運用できる料金体系が大きな魅力です。

事業者向けインターネットバンキングでは1度の手続きで最大9,999明細(※)までの総合振込を一括依頼できる仕組みも整い、地域に根差した経営とコスト効率の高い決済を両立できます。

(※2026年4月時点 公式サイトに記載)

おすすめ法人口座の開設条件・手数料を一覧で比較

商標名 維持費(※1) 振込手数料(同行宛)(※2) 振込手数料(他行宛)(※3) 口座開設日数(※4) 総合振込 定期預金金利 アプリ対応 海外送金 利用可能時間
三井住友銀行 Trunk 無料 無料(三井住友銀行宛振込・給与振込) 実質100円(税込)(※5) 最短即日 対応 非公開 対応(SMBC BUSINESSアプリ) 対応(Global e-Tradeサービス) 非公開(24時間ATM利用可能)
ドコモSMTBネット銀行 無料 無料 145円(振込優遇プログラム適用で最安130円・税込) 最短翌営業日 対応 非公開 対応(ドコモSMTBネット銀行法人アプリ) 対応 24時間365日(メンテナンス時を除く)
GMOあおぞらネット銀行 無料 無料 100円(とくとく会員99円・税込) 最短即日 対応 非公開 対応(GMOあおぞらネット銀行法人ビジネスアプリ) 対応 24時間365日(メンテナンス時を除く)
三井住友銀行 無料(Web21ライトタイプ)/月額有料プランあり 同一店宛・本支店宛とも条件により無料〜 165〜990円(税込・チャネル・金額により異なる) 最短翌営業日 対応 非公開 対応(SMBC BUSINESSアプリ等) 対応 非公開
みずほ銀行 月額5,500円〜(みずほビジネスWEB・税込)/創業期最長5年間無料特典あり 0円〜880円(税込) 110〜990円(税込) 2週間~1ヵ月程度 対応 非公開 対応(みずほビジネスアプリ) 対応 非公開
三菱UFJ銀行 月額1,760円〜(BizSTATION・税込)/最大3ヶ月無料特典あり 110円~880円(税込) 264円~990円(税込) 30日(最短)〜45日(最長) 対応(1回あたり最大50,000件まで) 非公開 対応 対応 非公開(24時間365日対応サービスあり)
PayPay銀行 無料 0円~1,320円 145円~1,760円(税込) 最短当日 対応 非公開 対応(PayPay銀行ビジネスアプリ) 非公開 24時間365日(メンテナンス時を除く)
楽天銀行 無料 52円 150円~229円(税込) 最短翌日 対応 非公開 対応(楽天銀行ビジネスアプリ) 対応(200ヶ国以上・1通1,000円〜) 24時間365日(メンテナンス時を除く)
イオン銀行 月額2,200円(ビジネスネットサービス・税込)/初期契約料無料 0円~440円 220円(税込)/1回(5万円未満)、440円(税込)/1回(5万円以上) 7日(最短)〜14日(最長) 対応 非公開 非公開 非公開 非公開
SBI新生銀行 月額1,100円〜3,300円(税込) 0~529円 220円(税込)/1回(3万円未満)、330円(税込)/1回(3万円以上) 非公開 対応 仕組預金あり(高利回り商品) 非公開 対応(外国送金Webサービス) 非公開
ゆうちょ銀行 月額1,100円〜(ゆうちょBizダイレクト・税込)/無料(ゆうちょダイレクト) 一律100円(ゆうちょ銀行口座宛・税込) 一律165円(金額にかかわらず・税込) 30日(平均)〜45日程度 対応 非公開 対応(ゆうちょ通帳アプリ) 対応(国際送金) 非公開
りそな銀行 月額7,700円(りそなビジネスダイレクト)/月額3,300円(Mini)(税込) 0円~880円(税込) 605円~990円(税込) 1~2週間程度 対応(Web伝送サービス) 非公開 対応(りそなグループアプリ for ビジネス) 対応(りそな外為Webサービス) 非公開
横浜銀行 月額無料プランあり(はまぎんビジネスサポートダイレクトの月額無料プラン) 0円~880円(税込) 154円~990円(税込) 14日(最短)〜21日(最長) 対応 非公開 対応(はまぎん365) 対応(外国為替手数料あり) 24時間(土日祝日含む・はまぎんビジネスサポートダイレクト)
関西みらい銀行 月額7,700円(りそなビジネスダイレクト・税込)/Mini月額3,300円 330円~880円(税込) 605円~990円(税込) 1~2週間程度 対応(Web伝送サービス) 非公開 対応(関西みらい銀行ビジネスダイレクトアプリ) 対応(外為Webサービス) 非公開
きらぼし銀行 月間基本料あり 0円~550円(税込) 165円~880円(税込) 21日(最短)〜35日(最長) 対応(きらぼしビジネスネット) 非公開 非公開 対応(外為関連サービス) 非公開
千葉銀行 月額2,200円(税込) 0円~550円(税込) 330円~880円(税込) 約4週間 対応(Web-EBサービス) 非公開 対応(ちばぎんビジネスポータル・ちばぎんアプリ) 対応 月〜金8:00〜23:50、土日祝8:00〜19:00
城北信用金庫 月額2,200円(税込) 0円~330円(税込) 275円~660円(税込) 数日〜数週間 対応(WEB-FBサービス) 非公開 非公開 対応(しんきんネットワーク経由) 平日8:30〜21:00、土日祝8:00〜21:00
城南信用金庫 Aプラン 月間1,100円/Bプラン 月間3,300円 同一店内本人以外の口座宛:無料 3万円未満264円/3万円以上440円(税込) 2〜3週間程度 対応(一度に最大9,999明細まで) 非公開 非公開 対応(外国送金関係手数料あり) 非公開

(※1~4 2026年5月時点 各公式サイトに記載)

(※5 振込時に145円引落し、差額45円を後日返金)

法人口座おすすめおすすめランキング

113人にアンケート調査を実施して、9名以上の利用者がいたサービスを対象に5位までランキングをつけました。

サービス名 1位 楽天銀行 2位 ドコモSMTBネット銀行 3位 GMOあおぞらネット銀行 3位 三井住友銀行 5位 三菱UFJ銀行
業者情報 詳細を見る 詳細を見る 詳細を見る 詳細を見る 詳細を見る
利用者数 18人 9人 21人 21人 17人
総合点数 10点 8点 6点 6点 4点
振込手数料・維持手数料の安さ 2点 3点 1点 1点 1点
口座開設までのスピード・審査の通りやすさ 3点 2点 1点 1点 1点
インターネットバンキングの使いやすさ 3点 2点 1点 1点 1点
維持費(※1) 無料 無料 無料 無料(Web21ライト) 月額1,760円〜(最大3ヶ月無料)(BizSTATION・税込)
他行宛振込手数料(※2) 150円~229円(税込) 145円(優遇130円)(税込) 100円(とくとく会員99円)(税込) 165〜990円(税込) 264円~990円(税込)

(※1~2 2026年5月時点 公式サイトに記載)

アンケート調査の回答を元にランキングを作成しています

法人口座を開設できる金融機関の種類とメリット・デメリット

法人口座を開設できる金融機関の種類とメリット・デメリット

ネット銀行

ネット銀行は、実店舗を持たずインターネット上で金融サービスを完結させる業態の銀行です。

店舗運営や人件費を抑えられる分、口座維持費や振込手数料を低水準に設定できる料金体系が特徴と言えます。

24時間365日いつでも振込や残高照会ができ、来店不要のオンライン申込により早ければ即日中に口座開設できる点はメリットです。

一方、知名度や対外的信用度がメガバンクより低いと判断される場合があり、対面サポートが受けられないため経営相談に不便を感じる場面があります。

場合によっては、社会保険料の口座振替や日本政策金融公庫指定口座として利用できないネット銀行もあるため、用途に応じた使い分けが必要です。

都市銀行(メガバンク)

都市銀行(メガバンク)の特徴は、社会的信用度の高さと全国・海外への広範な店舗網です。

メガバンクとは三菱UFJ銀行・みずほ銀行・三井住友銀行の3行を指すのが一般的で、ここにりそな銀行を加えた4行が都市銀行と呼ばれます。

メガバンクで法人口座を保有することで、取引先や金融機関からの信頼性が高まり、大型融資や海外送金などの高度な金融サービスを利用しやすくなる点がメリットです。

一方で、口座開設の審査基準が厳しい傾向にあり、設立間もない法人や零細企業は審査に通りにくいケースもあります。

また、口座維持手数料や振込手数料が、他の金融機関と比べて高めに設定されている点も注意が必要です。

ゆうちょ銀行

ゆうちょ銀行は、2007年の郵政民営化に伴って誕生した全国規模の金融機関で、全国の郵便局が支店として機能しています。

ATMは全国で3万台以上(※1)、口座数は1億2千万件(※2)にのぼる広範な利用基盤を持っています。

(※1~2 2026年4月時点 公式サイトに記載)

地方や山間部にも展開する郵便局網を活用でき、口座維持費が無料な点や全国どこでも振込先として指定しやすい点がメリットです。

また、手数料が比較的安く設けられている点も特徴と言えます。

一方、預入限度額が1,300万円(※)までと民間銀行より低く、また中小企業向けの融資商品が用意されていない点はデメリットです。

事業資金の借入を予定する場合、他金融機関との併用が前提となるケースが多くなります。

(※2026年4月時点 公式サイトに記載)

地方銀行

地方銀行は、特定の地域に根差した支援活動と細やかな対面サポートが魅力の金融機関です。

同じ担当者が長期間にわたり1つの企業を担当するケースもあり、企業ごとの事情に応じたきめ細かい支援を受けやすい体制が特徴です。

地域内の取引先や行政機関との結びつきを活かしたビジネスマッチングや、創業融資相談へのフレキシブルな対応がメリットとなります。

一方、メガバンクと比べて営業範囲が限定的で、都道府県をまたいだ事業展開には不向きな場合があります。

加えて、融資限度額もメガバンクより低めの傾向があり、巨額の資金調達を予定する場合は他金融機関との併用が望ましいでしょう。

信用金庫

信用金庫は、地域内の中小企業や個人事業主を会員として、相互扶助の理念で運営される共同組織型の金融機関です。

営利を目的とした株式会社形態の銀行とは異なり、会員の出資により運営される非営利組織として地域コミュニティに密着しています。

都市銀行よりも法人口座開設の審査が比較的柔軟なため、起業直後の法人でも口座を開設しやすい点が大きなメリットです。

創業期の融資相談や経営アドバイスにも親身に応じてもらいやすく、地域での事業基盤づくりに役立ちます。

ただし、会員資格に従業員数や資本金などの制限があり、営業エリア外の法人は対象外になります。

また、融資金利が他金融機関より高くなる傾向もあるため、利用条件を慎重に確認する必要があります。

法人口座の選ぶ際の比較軸

振込手数料・維持手数料の安さで選ぶ

振込手数料と維持手数料は、長期的な経営コストに直結する重要なポイントです。

1件あたりの振込手数料は積み重なれば大きな固定費となるため、月額基本料が無料で振込手数料が安い銀行を選ぶことが、とりわけ創業期の経営を圧迫しない選び方となります。

海外取引が発生する法人は、海外送金手数料の体系も併せて確認しましょう。

ネット銀行は店舗運営コストの削減分を手数料に反映しているため、振込手数料の安さで比較するなら有力候補となります。

口座開設までのスピードで選ぶ

ビジネスチャンスを逸しないために、口座開設までのスピードは重要な比較軸の一つです。

銀行の業態によって開設までの期間に大きな差があります。

ネット銀行は即日から数日で開設できるケースが多い一方、都市銀行や地方銀行は店頭手続きが必要な場合があり、2週間〜1ヶ月程度かかるのが一般的です。

設立直後で取引先との決済が間近に迫っている場合は、オンラインで申込可能なネット銀行を優先するのが現実的な選択となります。

信用度・ブランド力で選ぶ

将来的な大型融資や上場(IPO)を見据える法人にとって、銀行のブランド力は無視できない要素です。

メガバンクとの取引実績は、大手企業との取引開始時や信用調査の場面で有利に働く可能性があります。

地方銀行や信用金庫は、地域での創業融資や対面相談を希望する場合に親身に対応してくれる傾向があり、地域での事業基盤を固めたい法人に向いています。

融資商品の充実度で選ぶ

事業の成長フェーズで運転資金や設備投資の借入を検討する場合、融資商品のラインナップは重要な比較ポイントです。

メガバンクは大型融資や複雑な金融サービスへの対応力が強みで、地方銀行・信用金庫は創業期からの少額融資にも柔軟な点が特徴となります。

ネット銀行はビジネスローンを提供する事業者もありますが、取扱商品の数や金額面ではメガバンクや地銀に及ばない場合があるため確認が必要です。

インターネットバンキングの使いやすさで選ぶ

経理業務の効率化に直結するインターネットバンキングの使いやすさは、日常の事業運営に大きく影響する比較軸です。

銀行ごとに提供されるサービスの種類やコストは異なり、振込手数料・利用可能時間・操作画面の使いやすさなど多面的に評価する必要があります。

会計ソフトとのAPI連携対応や、複数ユーザーでの権限管理機能の有無も確認しておくと、業務拡大時の対応がスムーズになります。

ATM・店舗の利便性で選ぶ

現金取引が多い業態では、勤務地から比較的近い距離にあるかもどうか重要な点となります。

ネット銀行の多くはコンビニATMが利用できますが、入出金を無料で利用できる回数には差があるため使い方に応じた検討が欠かせません。

現金を頻繁に扱う飲食業や小売業の場合は、近隣に支店やATM拠点が多い金融機関を優先すると業務効率を高められます。

セキュリティ・権限管理で選ぶ

法人口座は個人口座より動く金額が大きく、強力なセキュリティ対策が必要となります。

担当者振込権限を付与するか、承認プロセスを作るかなど、権限管理(ガバナンス)を詳細まで設定できる銀行が安心感を持てるでしょう。

ワンタイムパスワードや生体認証など、不正送金対策の仕組みが整っているかも併せて確認しておくと、社内不正やサイバー攻撃のリスクを抑えた運用が可能になります。

法人口座の開設ができるネット銀行の特徴とメリット・デメリット

ネット銀行の口座を活用するメリット

ネット銀行のメリットは、振込手数料や口座維持費が低水準に設定されている点です。

実店舗を持たない分、運営コストの削減が手数料に反映されており、月額基本料無料で利用できる銀行が多く存在します。

また、オンライン完結で口座開設手続きが進められる場合が多いため、即日〜翌営業日で利用開始できるスピード感があります。

24時間365日いつでもインターネット上で振込や残高照会ができる点も、業務時間外に決済が必要となる法人にとって大きな利点です。

創業間もない企業や個人事業主でも比較的口座を開設しやすい審査基準を採用しているネット銀行も多く、起業直後の法人にとって心強い選択肢となります。

ネット銀行の口座を活用するメリット

ネット銀行のデメリットとして、対面での相談窓口がない点が挙げられます。その結果、融資や経営に関する細かい相談を重視する場合、サポート面に不便を感じる場面があります。

事業内容や業種によっては審査が慎重になるケースもあり、必ずしも全てのネット銀行で口座開設できるとは限りません。

メガバンクと比べて知名度が低いと取引先からの信用度が高くないと判断される場合がある点や、対面でのサポートが不可能な点も大きなデメリットです。

社会保険料の自動引き落としや日本政策金融公庫の指定口座に利用できないネット銀行もあるため、用途を明確にしたうえで選ぶ必要があります。

法人口座の審査に通りやすくする5つのコツ

事業実態を証明する書類を多めに用意する

審査通過率を高めるために、必須書類以外にも事業実態を証明する書類を可能な限り多く準備することが重要です。

会社案内・契約書・請求書・名刺・取引先からの発注書・パンフレットなど、実際に事業活動を行っていることを示す資料を組み合わせて提出しましょう。

なお、法人登記のみで具体的な事業実績がない法人は「ペーパーカンパニー」とみなされ、審査に不利となる傾向があります。

事業実態を証明できる資料を整えておくことで、銀行員に事業の現実性を伝えやすくなります。

適切な金額の資本金を設定する

会社法上では資本金1円から会社設立が可能ですが、資本金が少なめの場合は審査に影響するため注意が必要です。

資本金の額は対外的な信用にも少なからず影響し、最低でも50万〜100万円程度の資本金を用意しておくと信頼性が向上し審査通過の可能性が高まります。

法人口座開設時には履歴事項全部証明書の提示が求めれ、その際に資本金の額も提示することになります。

低額過ぎる資本金は信頼性に欠けると判断される原因になるため、設立前の資本金額の検討が重要です。

事業内容を具体的かつ明確に説明できるようにする

定款に曖昧な表現や幅広すぎる事業内容が含まれていると、口座開設時の審査が通らない可能性が高まります。

「あらゆる営利事業」のような曖昧な記載では審査落ちの原因になるため、業務内容は可能な限り詳細まで記載することがポイントです。

一部のネット銀行を除き、法人口座開設には銀行員との面談が必要となります。

定款や公式サイトに事業内容を記載していても文章だけでは伝わらないことがあるため、面談で事業内容をしっかり説明できるよう事前に練習しておくと良いでしょう。

会社のホームページを用意する

事業実態を証明する有力な手段として、会社のホームページを用意しておくことが推奨されます。

ホームページがない場合は審査が難しくなることがあり、口座開設の前に独自ドメインのホームページを準備しておくと審査がスムーズに進みます。

ホームページには事業内容・所在地・代表者情報・問い合わせ先など、銀行員が会社の信頼性を確認できる情報を網羅的に掲載しておくことが大切です。

事業内容がチェックできるホームページがあれば、必要書類の点数を減らせるケースもあります。

登記住所と事業実態を一致させる

法人登記されている住所と実際に利用しているオフィスの住所が異なる場合、審査落ちとなる場合があります。

特殊詐欺などの犯罪行為が多発している背景から、登記住所は銀行がとりわけ注意深く確認する項目となっています。

移転の容易なバーチャルオフィスや、登記住所で事業を行っていることが確認できないケースは審査でマイナスになる可能性が高くなります。

登記住所での事業実態を明確に示せるよう、賃貸契約書や事業活動の証明資料を整えておくことが審査対策として有効です。

法人口座開設の流れと必要書類

法人口座開設には、必要書類の準備・申込・面談(または書類審査)・審査・口座開設の流れで進みます。

銀行ごとに提出書類や審査期間に違いがあるるため、事前に各銀行の公式サイトで確認することが重要です。

法人口座開設に一般的に必要な書類は以下の通りです。

書類名 用途
履歴事項全部証明書(登記事項証明書) 法人の登記情報を確認するための書類
定款 会社の基本ルールや事業内容を確認するための書類
印鑑証明書 法人実印の正当性を証明する書類
代表者の本人確認書類 運転免許証・マイナンバーカード等で本人を確認するための書類
事業内容や事業実態のわかる資料 会社案内・パンフレット・ホームページURL・契約書・請求書等

ネット銀行では提出書類を簡素化しているケースも多く、ドコモSMTBネット銀行のように代表者の運転免許証のみで申込可能な銀行もあります。

メガバンクの「ネット受付」を活用すれば、登記事項証明書や印鑑証明書の提出が原則不要となるサービスもあるため、準備の負担を抑えられます。

【2026年最新】法人口座開設の失敗した人の声を紹介

法人口座開設に失敗した人の声を一部紹介します。

自身が同じような条件に該当しないか確認し、開設する口座の選択、事前準備しておくことが重要です。

法人口座のおすすめに関するよくある質問

法人口座の開設はいくらかかりますか?

法人口座の開設費用は基本的に無料の金融機関がほとんどです。

開設後の維持手数料については、ネット銀行や三井住友銀行Trunkのように月額無料の銀行があります。

また、都市銀行や地方銀行のオンラインバンキング利用料は月額数千円程度発生する場合があります。

なお、口座開設費用は無料でも、印鑑証明書や登記事項証明書の取得手数料が別途必要となります。

法人口座の運用にあたっては、開設時の費用だけでなく月々の運用コストも含めて総合的に検討することが重要です。

法人口座は複数開設してもいいですか?

法人口座は複数利用することができ、用途別に使い分けることで業務効率を高められます。

支払用にネット銀行、取引先からの振込用にメガバンクと使い分ければ、信用度を保ちながらコスト削減も両立できます。

複数の口座を持つメリットとしてリスク分散も挙げられます。片方の銀行で融資審査に通らなくても他方で通る可能性があり、一方の口座でトラブルが発生した場合でも事業決済が滞ることを防げます。

法人口座の開設には何日かかりますか?

法人口座の開設に要する期間は、銀行の業態によって大きく異なります。

ネット銀行は即日〜数日で開設できるのに対し、都市銀行や地方銀行は2週間〜1カ月程度かかるのが一般的です。

とりわけ都市銀行は審査が厳格で、複数回の面談や書類確認を経るため時間を要する傾向があります。

事業開始時期に合わせて口座を準備するなら、申込から開設までのスケジュールを逆算して動き出すことが求められます。

法人口座の開設に印鑑証明書は必要ですか?

法人口座の開設には印鑑証明書の提出が必要となるのが原則です。

印鑑証明書は全国の各法務局窓口やオンラインを通じて取得することができ、印鑑カードを使った申請手続きが必要となります。

ただし、メガバンクのネット受付を利用する場合や一部のネット銀行では、印鑑証明書の提出が原則不要となる手続きもあります。

各銀行の最新の必要書類は公式サイトで確認することが重要です。

バーチャルオフィスでも法人口座は開設できますか?

金融機関によっては、バーチャルオフィスの法人口座開設に対応しています。

ただし、すぐに移転することが可能なバーチャルオフィスは事業実態が不透明とみなされやすく、審査でマイナスになる可能性があります。

ただし、なかにはバーチャルオフィスを利用する法人の利用が可能な銀行も存在するため、バーチャルオフィスの利用が原因で審査落ちになる可能性は徐々に低くなっています。

事業実態を証明できる資料を併せて用意しておくことで、審査通過の可能性が高まります。

法人口座の審査は個人事業主でも受けられますか?

個人事業主は法人ではないため、原則として法人口座の審査を受けることは不可能です。

ただし、ネット銀行を中心に個人事業主向けのビジネス口座サービスを提供している金融機関もあり、屋号付きの口座として開設できるケースがあります。

個人事業主向けのビジネス口座は、法人口座と同様に事業用と個人用の資金を分けて管理できる利便性がある反面、銀行ごとに対応の有無が異なるため事前確認が欠かせません。

法人口座の審査に落ちたら再申込できますか?

法人口座の審査に落ちても、別の銀行へ申し込むことは可能です。

銀行ごとに審査基準は異なるため、ある銀行で落ちても他行では審査に通る場合があります。

再申込の際は、初回の審査落ちの原因を分析し、不足していた書類や情報を補強したうえで臨むことが重要です。

事業実態を示す資料を充実させたり、ホームページを整備したりすることで、再申込時の審査通過率を高められます。

法人口座おすすめを利用したことがある方へのアンケート調査

アンケート調査対象 法人口座おすすめを利用したことがある人へのアンケート調査
調査方法 インターネットアンケート
調査対象 過去に法人口座おすすめを利用したことがある方
調査対象者数 113人

利用したことのある法人口座おすすめサービスはどこですか?

サービス名 利用者数
三井住友銀行 Trunk 4人
ドコモSMTBネット銀行 9人
GMOあおぞらネット銀行 21人
三井住友銀行 21人
みずほ銀行 6人
三菱UFJ銀行 17人
PayPay銀行 5人
楽天銀行 18人
イオン銀行 1人
SBI新生銀行 1人
ゆうちょ銀行 6人
りそな銀行 2人
横浜銀行 1人
関西みらい銀行 0人
きらぼし銀行 0人
千葉銀行 0人
城北信用金庫 1人
城南信用金庫 0人
その他 0人

振込手数料・維持手数料の安さについての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
三井住友銀行 Trunk 0人 2人 1人 1人 0人 3.25点
ドコモSMTBネット銀行 5人 3人 0人 1人 0人 4.33点
GMOあおぞらネット銀行 5人 14人 1人 0人 1人 4.05点
三井住友銀行 0人 12人 7人 2人 0人 3.48点
みずほ銀行 1人 4人 1人 0人 0人 4.00点
三菱UFJ銀行 5人 4人 4人 4人 0人 3.59点
PayPay銀行 2人 1人 2人 0人 0人 4.00点
楽天銀行 6人 10人 2人 0人 0人 4.22点
イオン銀行 0人 0人 1人 0人 0人 3.00点
SBI新生銀行 0人 0人 1人 0人 0人 3.00点
ゆうちょ銀行 0人 1人 5人 0人 0人 3.17点
りそな銀行 0人 2人 0人 0人 0人 4.00点
横浜銀行 1人 0人 0人 0人 0人 5.00点
関西みらい銀行 0人 0人 0人 0人 0人 –
きらぼし銀行 0人 0人 0人 0人 0人 –
千葉銀行 0人 0人 0人 0人 0人 –
城北信用金庫 0人 0人 1人 0人 0人 3.00点
城南信用金庫 0人 0人 0人 0人 0人 –
その他 0人 0人 0人 0人 0人 –

口座開設までのスピード・審査の通りやすさについての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
三井住友銀行 Trunk 1人 1人 2人 0人 0人 3.75点
ドコモSMTBネット銀行 5人 1人 3人 0人 0人 4.22点
GMOあおぞらネット銀行 4人 10人 6人 1人 0人 3.81点
三井住友銀行 3人 10人 8人 0人 0人 3.76点
みずほ銀行 1人 2人 3人 0人 0人 3.67点
三菱UFJ銀行 4人 5人 4人 0人 4人 3.29点
PayPay銀行 2人 2人 1人 0人 0人 4.20点
楽天銀行 6人 11人 1人 0人 0人 4.28点
イオン銀行 0人 0人 1人 0人 0人 3.00点
SBI新生銀行 0人 0人 1人 0人 0人 3.00点
ゆうちょ銀行 0人 3人 3人 0人 0人 3.50点
りそな銀行 0人 1人 1人 0人 0人 3.50点
横浜銀行 0人 0人 1人 0人 0人 3.00点
関西みらい銀行 0人 0人 0人 0人 0人 –
きらぼし銀行 0人 0人 0人 0人 0人 –
千葉銀行 0人 0人 0人 0人 0人 –
城北信用金庫 0人 0人 0人 1人 0人 2.00点
城南信用金庫 0人 0人 0人 0人 0人 –
その他 0人 0人 0人 0人 0人 –

インターネットバンキングの使いやすさについての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
三井住友銀行 Trunk 0人 4人 0人 0人 0人 4.00点
ドコモSMTBネット銀行 4人 3人 2人 0人 0人 4.22点
GMOあおぞらネット銀行 8人 6人 6人 1人 0人 4.00点
三井住友銀行 3人 10人 8人 0人 0人 3.76点
みずほ銀行 1人 4人 1人 0人 0人 4.00点
三菱UFJ銀行 4人 6人 3人 0人 4人 3.35点
PayPay銀行 3人 1人 1人 0人 0人 4.40点
楽天銀行 8人 9人 1人 0人 0人 4.39点
イオン銀行 0人 0人 1人 0人 0人 3.00点
SBI新生銀行 0人 1人 0人 0人 0人 4.00点
ゆうちょ銀行 1人 2人 2人 1人 0人 3.50点
りそな銀行 0人 2人 0人 0人 0人 4.00点
横浜銀行 1人 0人 0人 0人 0人 5.00点
関西みらい銀行 0人 0人 0人 0人 0人 –
きらぼし銀行 0人 0人 0人 0人 0人 –
千葉銀行 0人 0人 0人 0人 0人 –
城北信用金庫 0人 0人 1人 0人 0人 3.00点
城南信用金庫 0人 0人 0人 0人 0人 –
その他 0人 0人 0人 0人 0人 –