コラム

COLUMN

アメックスビジネスゴールドの特典・年会費は?ポイント還元率・メリットも解説【2026年11月最新】

<アメックスビジネスゴールドカードの概要>

正式名称 アメリカン・エキスプレス®・ビジネス・ゴールド・カード
年会費(税込)(※1) 49,500円(税込)
ポイント還元率(※2) 0.5%〜3.0%
(メンバーシップ・リワード・プラス加入+対象加盟店利用時最大3.0%)
旅行傷害保険(※3) ・海外:最高1億円(利用付帯)
・国内:最高5,000万円(利用付帯)
空港ラウンジ(※4) ・国内外29空港(同伴者1名無料)
ショッピング・プロテクション(※5) ・年間最高500万円(購入後90日間)

(※1〜5 2026年6月時点 公式サイトに記載)

<入会特典>

特典名 条件
40,000ボーナスポイント(※1) 入会後4ヶ月以内に、合計80万円以上のカード利用
50,000ボーナスポイント(※2) 入会後8ヶ月以内に、合計200万円以上のカード利用
50,000ボーナスポイント(※3) 入会後10ヶ月以内に、合計300万円以上のカード利用
30,000ポイント(※4) 合計300万円以上のカード利用

(※2026年5月時点 公式サイトに記載)

上記のメリットから、アメックスビジネスゴールドは以下のような法人におすすめです。

アメックスビジネスゴールドがおすすめできる人

  • ステータス性の高いメタルカードで取引先に信頼感を示したい法人
  • 出張や接待が多く、空港ラウンジやダイニング特典を頻繁に活用したい法人
  • 利用限度額に縛られず、高額な仕入れや設備投資を柔軟に決済したい法人

一方で、以下のようなデメリットもあります。

これらのデメリットを踏まえると、以下のような法人にはおすすめしにくいです。

アメックスビジネスゴールドがおすすめできない人

  • 年会費を抑えてコストを最小限にしたい個人事業主やスタートアップ経営者
  • 海外空港ラウンジを幅広く利用するためプライオリティ・パスが必要な法人
  • 接待や出張の手配をコンシェルジュに一任して業務効率を上げたい法人

上記に当てはまる法人には、アメックスビジネスゴールドよりも以下法人カードサービスがおすすめです。

サービス名 おすすめポイント
三井住友カード ビジネスオーナーズ ・年会費が永年無料で維持コストゼロの法人カード
・対象の個人カードとの2枚持ちで対象利用が最大1.5%(※1)還元となりポイント効率が高い
UP SIDER ・最大10億円(※2)の与信枠を適用できる法人カード
・追加カードを発行枚数無制限・無料で発行できる

(※1,2 2026年8月時点 公式サイトに記載)

カード限度額が最大10億円!(※)

(※公式サイトに記載)

なお、複数の法人カードから比較検討したい方は「法人カードのおすすめを比較」の記事をご覧ください。

アメックスビジネスゴールドカードとは?概要(特典・年会費)を解説
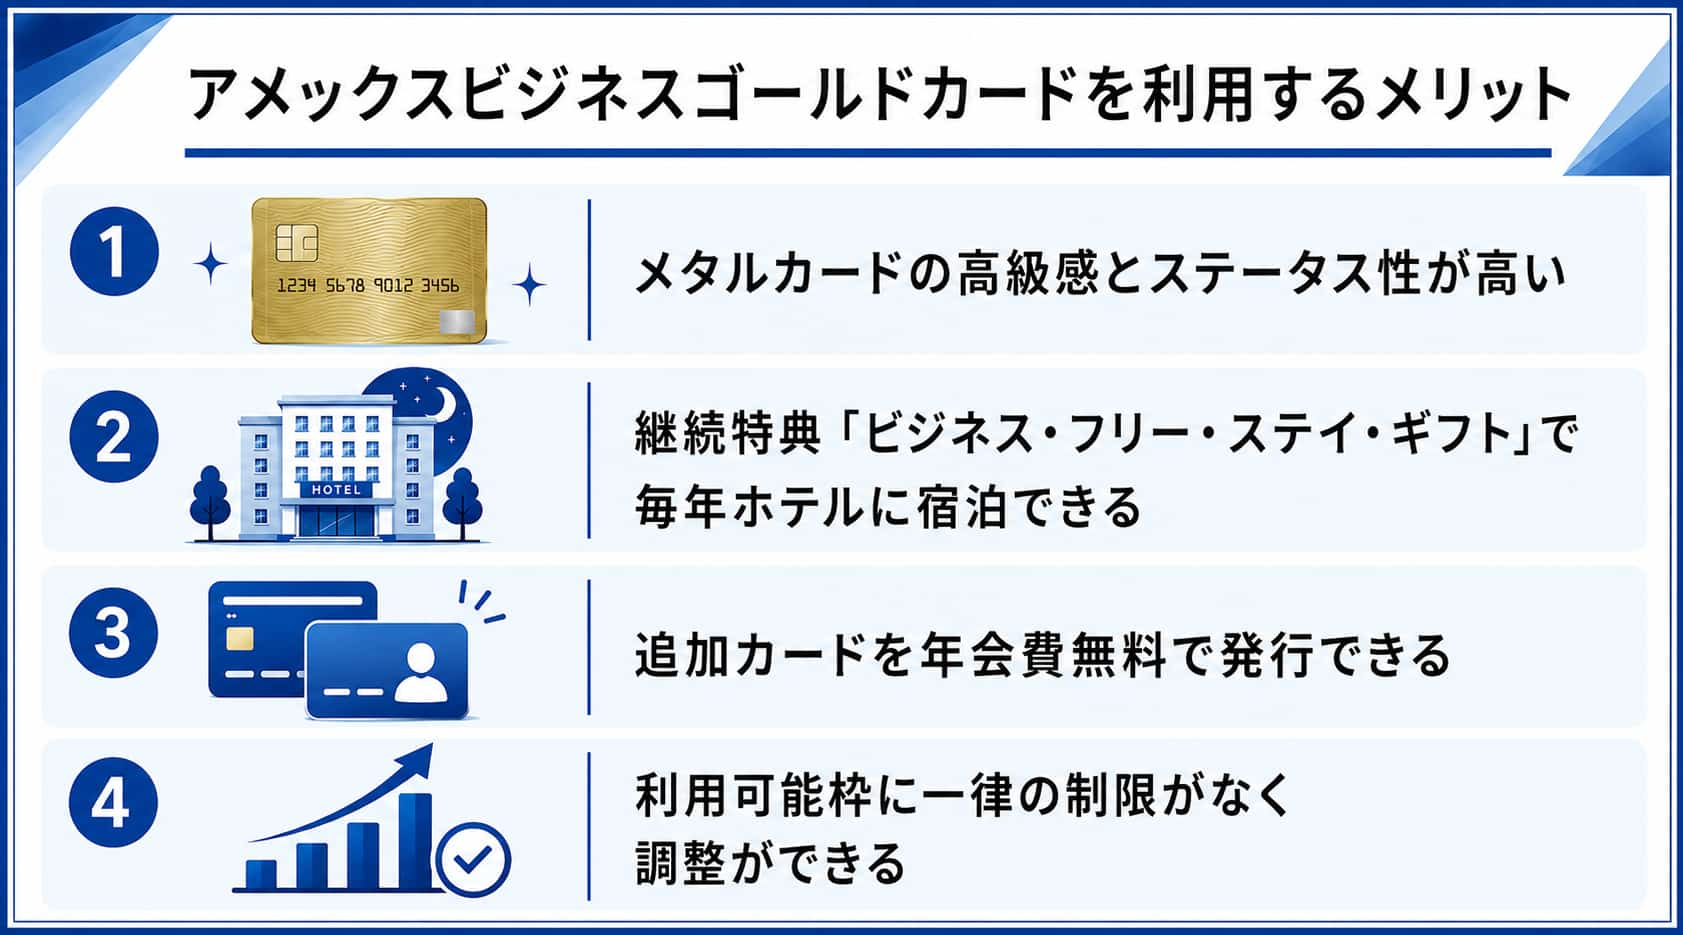
アメックスビジネスゴールドを利用する際のメリット

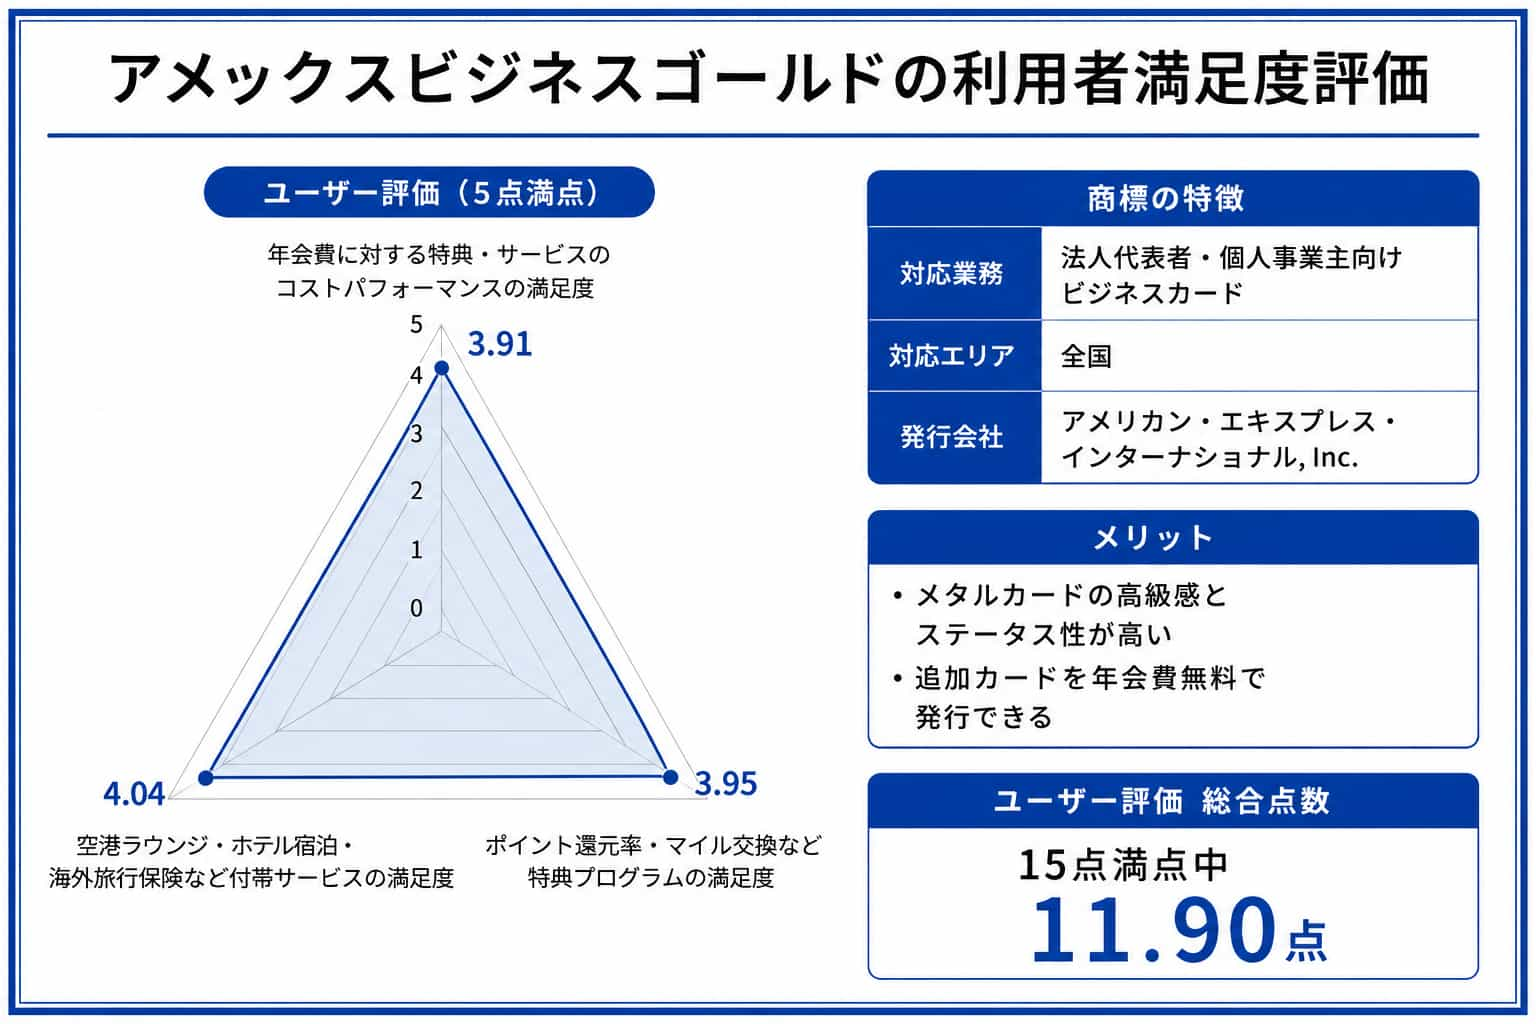
アメックスビジネスゴールドに関するレーダーチャート※レーダーチャートの詳細はこちら

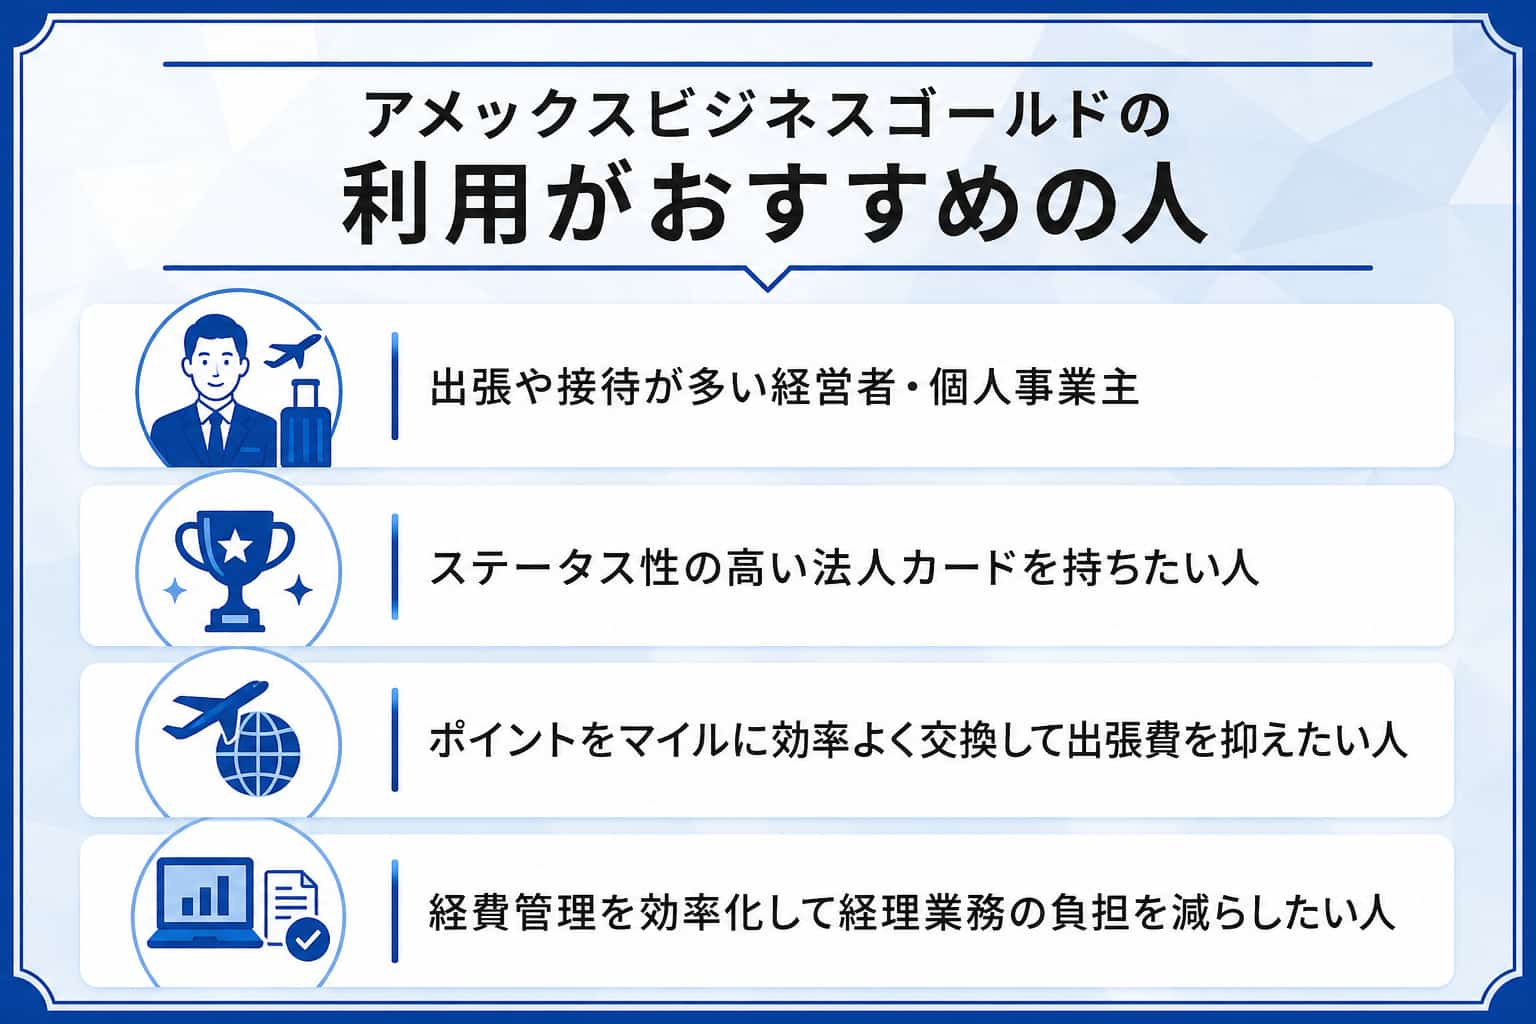
アメックスビジネスゴールドの利用がおすすめの人

アメックスビジネスゴールドは、1850年に米国で創立されたアメリカン・エキスプレスが提供する法人向けのビジネスカードです。

金属素材を採用した重厚感あるデザインが特徴で、ステータス性を重視する経営者やフリーランスの方から高い支持を集めています。

また、利用限度額に一律の上限がないため、仕入れや設備投資といった高額決済にも柔軟に対応できる点が、ビジネスシーンで重宝されるポイントといえるでしょう。

アメックスビジネスゴールドの基本スペック(還元率)

正式名称 アメリカン・エキスプレス®・ビジネス・ゴールド・カード
年会費(税込)(※1) 49,500円(税込)
追加カード年会費(税込)(※2) ・付帯特典あり:13,200円(税込)
・付帯特典なし:無料(※判定期間内にカード利用がない場合、管理手数料3,300円(税込)発生)
ポイント還元率(※3) 0.5%〜3.0%
(メンバーシップ・リワード・プラス加入+対象加盟店利用時最大3.0%)
国際ブランド American Express
申し込み対象 ・法人代表者
・個人事業主
利用可能枠 一律の制限なし(利用状況・返済能力により個別設定)
カード素材 メタル製(金属製)
※セカンドカード(プラスチック製)も無料発行可能
旅行傷害保険(※4) ・海外:最高1億円(利用付帯)
・国内:最高5,000万円(利用付帯)
空港ラウンジ(※5) ・国内外29空港(同伴者1名無料)
ショッピング・プロテクション(※6) ・年間最高500万円(購入後90日間)
ETCカード(※7) ・年会費無料(最大20枚まで発行可能)
電子決済 ・Apple Pay
・QUICPay
発行会社 アメリカン・エキスプレス・インターナショナル, Inc.

(※1〜7 2026年6月時点 公式サイトに記載)

アメックスビジネスゴールドは、アメリカン・エキスプレスが発行している法人代表者・個人事業主向けのビジネスカードです。

年会費は49,500円(※1)(税込)で、100円の利用ごとに1ポイントが付与される「メンバーシップ・リワード」プログラムが適用されます。

利用限度額に一律の上限がなく、会員個別の信用状況に応じて柔軟に設定される仕組みのため、高額な仕入れや設備投資にも対応しやすい設計になっています。

金属素材を使用したメタルカードが標準発行されるほか、プラスチック製のセカンドカードも無料で入手できるため、用途に応じた使い分けができます。

なお、代表者の本人確認書類のみで申し込み可能な点も特徴であり、決算書や登記簿謄本の提出などの提出を求められない可能性があります。

(※1 2026年5月時点 公式サイトに記載)

アメックスビジネスゴールドカードの年会費と引き落とし時期

アメックスビジネスゴールドの年会費は49,500円(※)(税込)で、カード入会月の翌月に初年度分が登録口座から引き落とされます。

2年目以降も入会月を基準に毎年自動で請求される仕組みとなっているため、引き落としの時期を事前に把握しておくとよいでしょう。

なお、年会費は会計上の経費として計上できる場合があるため、実質的な負担を抑えたい場合は税理士に確認することをおすすめします。

また、貯まったポイントをカード年会費に充当することも可能なため、ポイントの活用次第で負担をさらに軽減できる仕組みが整っています。

(※2026年6月時点 公式サイトに記載)

アメックスビジネスゴールドカード特典一覧

アメックスビジネスゴールドには、ビジネスとプライベートの両方で活用できる豊富な特典が付帯しています。

主な付帯特典は以下の通りです。

アメックスビジネスゴールドカード特典の一覧

  • ビジネス・フリー・ステイ・ギフト(年間利用額に応じて最大(※1)2泊分の無料宿泊)
  • ビジネス・ダイニング・コレクション by グルメクーポン(全国約200店舗(※2)で1名分無料)
  • 国内外29空港ラウンジ(※3)無料(同伴者1名含む)
  • 海外旅行傷害保険 最高(※4)1億円(利用付帯)
  • 国内旅行傷害保険 最高(※5)5,000万円(利用付帯)
  • ショッピング・プロテクション 年間最高(※6)500万円
  • クラブオフVIP会員無料登録
  • 手荷物無料宅配サービス
  • 会計ソフト連携(freee・弥生・マネーツリー)
  • 西武プリンスホテルズ&リゾーツ ゴールドメンバー無条件登録

(※1〜6 2026年5月時点 公式サイトに記載)

これらの特典を戦略的に活用することで、年会費を大きく上回る価値を得られる可能性があるでしょう。

【最新】アメックスビジネスゴールドカード入会特典一覧

以下では、2026年6月時点のアメックスビジネスゴールドカードの入会特典をまとめています。

特典名 条件
40,000ボーナスポイント(※1) 入会後4ヶ月以内に、合計80万円以上のカード利用
50,000ボーナスポイント(※2) 入会後8ヶ月以内に、合計200万円以上のカード利用
50,000ボーナスポイント(※3) 入会後10ヶ月以内に、合計300万円以上のカード利用
30,000ポイント(※4) 合計300万円以上のカード利用

(※1〜4 2026年6月時点 公式サイトに記載)

アメックスビジネスゴールドでは、新規入会&利用条件の達成で合計170,000ポイント(※)を獲得できるキャンペーンが実施されています。

(※2026年6月時点 公式サイトに記載)

上記のように、入会後の使用金額によってボーナスポイントが付与される仕組みです。入会後に早期に高額利用する予定がある場合は、大きな特典内容と言えます。

アメックスビジネスゴールドの申し込み対象者(法人・個人事業主)

アメックスビジネスゴールドの申し込み対象は、法人の代表者および個人事業主(フリーランスを含む)です。

創業直後の方やスタートアップ企業の経営者でも申し込みが可能で、決算書や登記簿謄本の提出は原則として求められません。

運転免許証などの本人確認書類をオンラインでアップロードするのみで手続きが完了するため、書類準備の手間が少ないのが利点といえます。

ただし、副業で個人事業を営んでいる会社員の方は原則として申し込み対象外となるため、ご自身の事業形態が条件を満たしているか事前に確認しておくとよいでしょう。

アメックスビジネスゴールドの良い口コミ・評判・メリット

(※2026年5月時点 公式サイトに記載)

メタルカードの高級感とステータス性が高い

アメックスビジネスゴールドは金属素材を使用したメタルカードが発行されるため、一般的なプラスチック製と比べて質感や重みが際立つのがメリットといえます。

会計時に提示するのみでビジネスパーソンとしての信頼や格を示しやすく、商談や接待の場面でも好印象を与えやすいでしょう。

取引先との会食で手にしたとき相手の目に留まりやすく、名刺交換と同様にビジネスの第一印象を底上げしてくれる効果が期待できます。

実際の口コミでは、「商談の場での印象や信頼感の向上につながったように感じた」というような声があります。

なお、タッチ決済に非対応の店舗がまれに存在する点については、プラスチック製のセカンドカードが無料で発行できるため使い分けが可能です。

  • アメックスビジネスゴールド利用者の声(自社調査)

    メタルカードの重厚感と高級感があり、会計時に出すのみで信頼感につながると感じた。商談や会食の場でも印象が良く、ビジネス面でプラスに働いた。

「ビジネス・フリー・ステイ・ギフト」特典で毎年ホテルに宿泊できる

アメックスビジネスゴールドでは、カード利用額に応じて年に一度、国内の対象ホテルに1泊2名分の無料宿泊が最大(※1)2泊分提供される継続特典が用意されています。

対象施設は全国300箇所以上(※2)にのぼり、出張先や旅行先でのリフレッシュに活用すれば年会費の一部を実質的に回収できる可能性があるでしょう。

日々の経費決済を集約するのみで宿泊の権利が得られるため、無理なく恩恵を受けられる点は利用者にとって大きな魅力です。

実際の口コミでも「年に一回高級ホテルに泊まれる贅沢だけでも年会費以上の価値を感じた」というような声がありました。

従業員へのギフトとしても活用できるため、福利厚生の一部としても有効に機能するでしょう。

(※1〜2 2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    継続特典でホテル宿泊ができるため、出張やリフレッシュに活用でき、年会費の一部を回収できている実感がありました。

  • アメックスビジネスゴールド利用者の声(自社調査)

    年1回の無料宿泊特典があり、出張や家族旅行で活用できるのが魅力。高級ホテルに実質無料で泊まれるため、年会費以上の価値を感じられた。

追加カードを年会費無料で発行できる

アメックスビジネスゴールドでは、付帯特典なしの追加カードであれば年会費無料で最大99枚(※1)まで発行が可能です。

社員ごとにカードを持たせることで利用明細を一括管理でき、経費精算の手間を抑えやすいメリットがあります。

立替精算の負担をなくしつつ各カードに利用限度額を個別設定できるため、不正利用や使いすぎのリスクも低減できるでしょう。

自社調査では、「コストをかけずに複数名でカードを運用できる点が便利だ」という評価が寄せられています。

ただし、判定期間内にカードの利用がない場合は管理手数料として3,300円(※2)(税込)が発生する点には留意が必要です。

(※1〜2 2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    追加カードが年会費無料で発行できるため、従業員に持たせてもコストがかからず便利。利用明細も一元管理でき、経費把握がしやすくなった。

利用可能枠に一律の制限がなく調整ができる

アメックスビジネスゴールドは利用限度額に一律の上限が設定されておらず、会員の信用状況や過去の利用実績に応じて個別に枠が決まる仕組みになっています。

急な仕入れや大型の設備投資が発生した場合でも柔軟に決済できるため、ビジネスチャンスを逃さずに動けるでしょう。

事前にオンラインやコールセンターから利用可能額を確認・相談できるため、高額な支払いが予定されている場合にも計画的に対応しやすい仕組みです。

実際の声でも「必要な金額に応じて柔軟に調整できる点が便利だった」という声があります。

一方で、初期設定では枠が低めになるケースもあるため、利用実績を積み上げていくことが重要になります。

  • アメックスビジネスゴールド利用者の声(自社調査)

    一律の利用枠がなく高額決済にも柔軟に対応できるため、仕入れや設備投資でも安心感を持って使えた。事前相談で限度額を気にせず決済できる点が助かった。

「ビジネス・ダイニング・コレクション」で1名分のコース料金が無料になる

アメックスビジネスゴールドには「ビジネス・ダイニング・コレクション by グルメクーポン」が付帯しています。

この特典は、全国約200店舗(※)のレストランで所定コースを2名以上で予約することで、1名分の料金が無料になるものです。

ランチ・ディナーの両方で利用でき、1店舗につき半年に1回の頻度で活用できるため、複数店舗を使えば年間の食事代を相当額抑えることが可能です。

接待費用を削減しながらも質の高い食事を提供できるため、取引先との関係構築にも有効に働くでしょう。

自社調査の声では「接待のレベル感を落とさずに、経費削減につながった」というものがありました。

注意点として、利用にはグルメクーポンの会員登録が事前に必要となる点は覚えておきましょう。

(※2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    会食で利用すると1名分のコース料金が無料になり、実質的なコストを抑えられた。高級店でも使えるため、接待の質を落とさず経費削減できる点が良かった。

  • アメックスビジネスゴールド利用者の声(自社調査)

    コース料理が1名分無料になる特典は接待時に活用しやすく、コストを抑えながらも質の高い食事ができて満足度が高かったです。

国内主要空港とハワイの空港ラウンジを同伴者1名まで無料で使える

アメックスビジネスゴールドの特典で、国内外29か所(※)の空港ラウンジをカード会員本人に加え同行者1人分を無料で利用可能です。

出発前の待ち時間をドリンクサービスやWiFiが整った静かな環境で過ごせるため、移動時の疲労を軽減しやすいメリットがあるでしょう。

クライアントとの出張で一緒にラウンジを利用すれば、ビジネスの場としても活用でき同行者への配慮にもつながります。

実際の声には「自信のみでなく、相手も一緒に快適に過ごせる点が良かった」という声がありました。

手荷物無料宅配サービスとの併用で、空港到着後の移動もスムーズになる点も見逃せません。

(※2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    同伴者1名まで無料で利用できるため、出張時の待ち時間を快適に過ごせました。落ち着いた環境で準備ができ助かりました。

  • アメックスビジネスゴールド利用者の声(自社調査)

    空港ラウンジを同伴者1名まで無料で使えると、一人のみでなく一緒にいる相手とも快適な時間を共有できるのが大きなメリット。出発前の待ち時間を落ち着いた空間で過ごせるため、移動のストレスが減る。

海外旅行傷害保険が最高1億円で補償が充実している

アメックスビジネスゴールドには海外旅行傷害保険が最高(※)1億円で付帯しており、旅行中のけがや疾病、盗難など幅広いリスクに対応しています。

配偶者やカード会員と生計をまとめる家族も補償対象に含まれるため、家族を帯同した出張や旅行の際にも別途保険に加入する手間と費用を省ける可能性があります。

高額な医療費が発生しやすい海外でも万一の際に安心感を持って治療を受けられる体制が整っている点は、出張頻度の高い方にとって大きな要素となるでしょう。

なお、過去に適用条件が利用付帯に変更されているため、渡航費用をカードで決済しておく必要がある点には注意が求められます。

(※2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    最高1億円という手厚い補償内容は、頻繁に海外へ行く身として大きな安心感につながる要素です。航空機の遅延や手荷物紛失の際にも手厚いサポートがあるため、別途保険に加入する手間と費用を省けるのが助かっています。

  • アメックスビジネスゴールド利用者の声(自社調査)

    海外出張時に高額な医療費やトラブルに備えられる安心感があり、補償内容も充実しているため余計な保険に加入せずに済んだ点が良かった。

「クラブオフ」のVIP会員として無料で登録可能

アメックスビジネスゴールドの会員は、国内外20万箇所以上(※)の施設が優待価格で利用できる福利厚生サービス「クラブオフ」にVIP会員として無料登録が可能です。

レジャー施設やホテル、映画館、飲食店など幅広いジャンルの割引が受けられるため、プライベートの出費を抑えながら充実した余暇を過ごせるでしょう。

小規模事業者であっても従業員向けの福利厚生として提供できるボリュームがあり、人材確保や満足度向上にも寄与する可能性があります。

通常であればVIP会員の月額費用が発生するサービスを追加負担なしで使える点は、年会費の元を取るうえでも大きなポイントです。

(※2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    宿泊やレジャーの優待が利用でき、出張やプライベートでも活用の幅が広く、お得にサービスを利用できました。

  • アメックスビジネスゴールド利用者の声(自社調査)

    映画やレジャー施設、宿泊予約などがVIP価格で利用できるため、プライベートでの支出が抑えられています。福利厚生としても活用できるほどメニューが豊富で、日常の何気ないシーンでお得感を実感できます。

会計ソフト(freee・弥生)とデータ連携して経理を効率化できる

アメックスビジネスゴールドはクラウド会計ソフトのfreeeや弥生、マネーツリーとデータを自動連携できるため、利用明細を手入力する手間を削減できます。

支出の分類や仕訳が自動化されることでミスの発生リスクが低減し、決算期の作業負担も軽くなるメリットが見込めるでしょう。

経理業務の工数を減らした分を本来の事業活動に充てられるようになるため、少人数で運営する事業者ほど恩恵を感じやすいといえます。

自社調査では「連携設定の初期作業も短時間で完了した」との声が寄せられています。

追加カードの利用分も含めて一元管理できるため、複数名でカードを運用している企業でもスムーズな経費把握が可能です。

  • アメックスビジネスゴールド利用者の声(自社調査)

    freeeや弥生と自動連携できるため、明細入力の手間が削減された。仕訳もスムーズで、経理作業の時間短縮とミス防止につながったと感じた。

  • アメックスビジネスゴールド利用者の声(自社調査)

    カードの利用明細が直接会計ソフトに流れるため、領収書を見ながらの入力作業から解放されました。支出の分類も自動で行われるため、決算期の負担が軽くなり、本来の業務に集中できる時間が増えました。

アメックスビジネスゴールドの悪い口コミ・評判・デメリット

プライオリティ・パスを利用できない

アメックスビジネスゴールドにはプライオリティ・パスが付帯していないため、海外空港で利用可能なラウンジが国内外29箇所(※1)に限られる点がデメリットです。

プライオリティ・パスを利用することで世界1,700か所以上(※2)のラウンジにアクセスできるため、海外出張の頻度が高い方にとっては選択肢の狭さを感じやすいでしょう。

ただし、国内主要空港とハワイのラウンジは同伴者1名まで無料で使える仕様のため、国内出張が中心の方であれば大きな不便を感じにくい可能性もあります。

自社調査でも、「海外空港での選択肢が限られる点に不満を感じる」という声が確認されました。

海外渡航が多く幅広い空港ラウンジを重視する方には、プライオリティ・パスが付帯した他のカードを検討するほうが適している可能性があります。

(※1〜2 2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    空港ラウンジは利用できるものの、プライオリティ・パスが付帯していないため、海外空港で使えるラウンジが限られる点が不便に感じました。

  • アメックスビジネスゴールド利用者の声(自社調査)

    プライオリティ・パスが利用できないと、空港での待ち時間を快適に過ごす選択肢が減ってしまうのが不満。混雑したロビーで長時間過ごすことになりやすく、出発前から疲れてしまう。

コンシェルジュサービスを利用できない

アメックスビジネスゴールドには、プラチナのような上位カードに備わるようなコンシェルジュサービスが付帯しておらず、レストランや旅行の手配を自分で行う必要がある点がデメリットです。

急な接待や出張が決まった際に手配を代行してもらえないため、業務と並行して予約作業を進める手間が発生しやすいでしょう。

一方で、ビジネス・ダイニング・コレクションやオンライン・トラベルなどの各種予約サービスは利用可能なため、完全に手配手段がないわけではありません。

自社調査においても、「接待時のレストラン手配を依頼できない点に不便さを感じる」との意見がありました。

秘書代わりに手配を一任したい方は、コンシェルジュが付帯するビジネス・プラチナ・カードの検討が適しているといえるでしょう。

  • アメックスビジネスゴールド利用者の声(自社調査)

    上位カードにあるようなコンシェルジュサービスが利用できないため、出張時の手配や飲食店予約を自分で行う必要があり手間に感じました。

  • アメックスビジネスゴールド利用者の声(自社調査)

    接待の際にレストランなどの手配を行ってもらえないのは不便です。急な出張の際にも焦ってしまうことが多々あるため、コンシェルジュサービスが利用できないのはさまざまな場面で困りました。

年会費が比較的高い

アメックスビジネスゴールドの年会費は49,500円(※)(税込)であり、他社の法人ゴールドカードと比較するとやや高額な水準に位置する点がデメリットといえます。

特典を十分に活用しきれない場合は「元が取れていない」という印象を抱きやすく、毎年の支払いを負担に感じるケースもあるでしょう。

ただし、ビジネス・ダイニング・コレクションやビジネス・フリー・ステイ・ギフトなどの付帯特典を計画的に利用すれば、年会費以上の価値を得られる可能性は十分にあります。

自社調査でも、「利用頻度が少ない場合にコストパフォーマンスの低さを感じる」との回答が見られました。

年間の決済額が少なく特典を使う機会が限られる方には、年会費を抑えた法人カードの方が適している場合があります。

(※2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    特典は充実していますが年会費が高めに設定されているため、利用頻度が少ないとコストに見合っているか不安に感じることがありました。

  • アメックスビジネスゴールド利用者の声(自社調査)

    年会費が高いと、特典をしっかり使いこなせない場合に「元を取れていない」という感覚が強くなり、不満につながりやすい。利用頻度が少ないとコスパの悪さを感じやすく、毎年支払いのたびに負担に感じる

ポイント還元率が下がる支払い方法がある

アメックスビジネスゴールドでは、公共料金や税金の支払い時にポイント還元率が通常の半分程度に低下します。

固定費の金額が大きい方ほど、ポイントの貯まり方に物足りなさを感じやすいデメリットがあります。

毎月の光熱費や通信費をまとめてカード決済している事業者にとっては、想定よりもポイントが積み上がらず期待とのギャップが生じるケースがあるでしょう。

一方で、対象加盟店での決済ではポイント還元率が最大(※)3.0%まで上がる仕組みもあるため、利用先を工夫することでトータルの還元効率を高めることは可能です。

自社調査でも、「固定費の支払いでポイントが思ったほど貯まらない」との不満が確認されています。

公共料金や税金の決済でも高還元を求める方は、それらの支払いに対して還元率が下がらないカードとの併用を検討するとよいでしょう。

(※2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    公共料金や税金の支払いでは還元率が下がるため、まとまった支払いでもポイントが思ったほど貯まらず、やや物足りなさを感じました。

  • アメックスビジネスゴールド利用者の声(自社調査)

    公共料金や税金の支払いでポイント還元率が低いと、日常的に金額が大きい分「全然貯まらない」と感じてしまうのが不満。固定費こそ還元の恩恵を受けたいのに、期待より少ない。

ANAマイルの年間移行上限がある

アメックスビジネスゴールドで貯めたポイントをANAマイルに交換する場合、年間40,000マイル(※1)までという移行上限がある点がデメリットです。

年間の決済額が大きくポイントが大量に貯まる方にとっては、一度に移行できない不便さを感じやすいでしょう。

ただし、ANA以外にもJALをはじめ40社以上(※2)の提携航空会社のマイルに交換可能なため、移行先を分散させることで上限の影響を緩和する方法もあります。

自社調査では、「ポイントを効率よくANAマイルに集約しにくい点を残念に感じる」という声が寄せられました。

ANAマイルへの集中的な移行を重視する方は、移行上限のないカードや航空系提携カードも比較検討するとよいでしょう。

(※1〜2 2026年5月時点 公式サイトに記載)

  • アメックスビジネスゴールド利用者の声(自社調査)

    ANAマイルへの移行に年間上限があるため、多くポイントを貯めても一度に移行できず、使い勝手の面で少し不便に感じました。

  • アメックスビジネスゴールド利用者の声(自社調査)

    比較的ポイントが貯まりやすい反面、ANAマイルへの移行上限があるのは貯まったポイントを効率的に活用しにくく感じてしまいます。

アメックスビジネスゴールドのポイントプログラムと還元率の仕組み

(※1〜4 2026年5月時点 公式サイトに記載)

基本ポイント還元率は0.5%

アメックスビジネスゴールドのポイントプログラム「メンバーシップ・リワード」では、100円のカード利用につき1ポイントが付与されます。

1ポイントあたりの価値は交換先によって異なりますが、カード利用代金への充当時は1ポイント=約0.5円相当となるため、基本還元率は実質0.5%(※)程度です。

ただし、年会費や電子マネーへのチャージなど一部の利用はポイント加算の対象外、または200円につき1ポイントとなるケースがある点には留意しましょう。

ポイントの有効期限は最長3年間ですが、一度でもポイント交換を行うかメンバーシップ・リワード・プラスに登録すれば無期限となります。

(※2026年5月時点 公式サイトに記載)

メンバーシップ・リワード・プラス加入でポイント還元率が最大1%にアップ

年間参加費3,300円(※)(税込)の「メンバーシップ・リワード・プラス」に登録すると、「ANAマイルへの移行レート」が向上します。1,000ポイント=1,000マイルでの交換が可能です。

未登録時は2,000ポイント=1,000マイルのため、登録するのみでマイル交換効率が2倍に向上する計算です。

加えて、カード利用代金への充当やホテル予約への充当レートもアップするため、マイル以外の用途でもポイントの価値が高まるでしょう。

ポイントの有効期限が無期限になる点も大きなメリットで、長期間かけてまとまったポイントを貯める戦略が可能になります。

ただし、ANAマイルへの年間移行上限は40,000マイル(※2)(1月〜12月)である点は覚えておく必要があります。

(※2026年5月時点 公式サイトに記載)

対象加盟店の利用でポイント還元率が最大3%になる

メンバーシップ・リワード・プラスに登録したうえで「対象加盟店ボーナスポイントプログラム(無料)」に追加登録すると、対象加盟店での利用時に100円=3ポイントが付与されます。

対象には「Amazon」や「Yahoo!ショッピング」「JAL」「一休.com」「ヨドバシカメラ」など、日常利用しやすい店舗・サービスが含まれています。

通常の3倍のポイントが貯まるため、仕入れや備品購入を対象加盟店に集約すれば効率的にポイントを積み上げることが可能でしょう。

なお、ボーナスポイントの上限はプログラム年度ごとに設定されている場合があるため、詳細は公式サイトで最新情報を確認することをおすすめします。

アメックスビジネスゴールドのポイントの使い道と交換先

アメックスビジネスゴールドで貯めたポイントは、多彩な用途に活用できます。

主な使い道は以下の通りです。

アメックスビジネスゴールドのポイントの使い道と交換先

  • 航空会社マイルへの移行(ANA・JALなど40社以(※))
  • カード利用代金への充当
  • カード年会費への充当
  • ホテル宿泊やレンタカー予約への利用
  • 商品やギフト券への交換
  • 従業員へのギフトや備品購入への活用

(※2026年5月時点 公式サイトに記載)

メンバーシップ・リワード・プラスに登録すると交換レートが向上し、ポイントの有効期限も無期限になるため、より戦略的な活用が可能になるでしょう。

ポイントを従業員への福利厚生に充てることもでき、職場環境の向上にも貢献できる仕組みが整っています。

アメックスビジネスゴールドの年会費は実質無料にできる?付帯特典の活用術

年会費の元を取るために必要な年間決済額の目安

アメックスビジネスゴールドの年会費49,500円(※1)(税込)をポイント還元のみで回収する場合、基本還元率0.5%(※2)で計算すると年間約990万円の決済が目安となります。

ただし、メンバーシップ・リワード・プラスへの登録や対象加盟店の活用でポイント効率を高めれば、必要な決済額は下がるでしょう。

さらに、ビジネス・フリー・ステイ・ギフトやダイニング優待といった付帯特典の金銭的価値を加味すれば、年間数百万円程度の利用でも実質的に年会費分を回収できる可能性があります。

ポイントのみでなく、特典の活用頻度も含めた総合的な視点で判断することが重要です。

(※1〜2 2026年5月時点 公式サイトに記載)

継続特典を活用して年会費の負担を軽減する方法

年会費の負担を軽減するうえで効果的な手段の一つは、継続特典「ビジネス・フリー・ステイ・ギフト」の活用です。

カード利用額に応じて年に一度、国内対象ホテルの1泊2名分の無料宿泊が最大(※)2泊分提供されるため、出張や旅行に活用すれば数万円相当の価値を受け取れる可能性があります。

加えて、ビジネス・ダイニング・コレクションを定期的に利用し、1名分のコース料金無料の恩恵を年に複数回受ければ、食事代のみでも年間数万円のコスト削減が見込めるでしょう。

さらに、貯まったポイントをカード年会費に充当する方法もあり、複数の手段を組み合わせることで負担を最小限に抑えることが可能です。

(※2026年5月時点 公式サイトに記載)

付帯特典の金額換算シミュレーション

アメックスビジネスゴールドの主要な付帯特典を金額に換算すると、年会費以上のリターンを得られる可能性が見えてきます。

例えば、ビジネス・フリー・ステイ・ギフトでホテルに1泊すれば1万〜3万円相当の価値があります。ビジネス・ダイニング・コレクションでコース1名分が無料になれば、1回あたり数千円〜1万円以上に相当するでしょう。

空港ラウンジの利用価値(1回あたり約1,000〜3,000円程度)やクラブオフVIP会員の月額費用分を合わせると、年間で5万円以上の恩恵を受けることも十分に可能です。

特典の利用回数が増えるほど実質的な年会費負担は軽くなるため、年間のスケジュールに合わせて計画的に活用することが重要と言えます。

アメックスビジネスゴールドの利用がおすすめの法人

出張や接待が多い経営者・個人事業主

出張や接待の頻度が高い事業者にとって、アメックスビジネスゴールドは特典をフル活用しやすいカードです。

国内外29カ所(※1)の空港ラウンジを同伴者1名まで無料で利用でき、移動時のストレスを軽減できる点が大きな理由として挙げられます。

さらに「ビジネス・ダイニング・コレクション by グルメクーポン」を活用すれば、全国約200店舗(※2)で1名分のコース料金が無料になります。接待費用を抑えながら、質の高いおもてなしが実現できるでしょう。

手荷物無料宅配サービスやホテル宿泊特典も出張との相性が良く、移動が多いほど年会費以上のリターンを得やすい傾向にあります。

こうした特典を日常的に活用できる事業者であれば、コストパフォーマンスの面でも十分に満足できる可能性が高いといえます。

(※1〜2 2026年5月時点 公式サイトに記載)

ステータス性の高い法人カードを持ちたい法人

ビジネスシーンでの信頼感や格を重視する方には、アメックスビジネスゴールドのメタルカードが適しています。

金属素材ならではの重厚感と洗練されたデザインは、プラスチック製のカードとは一線を画す存在感があります。

会計時や名刺交換の場面で手にしたとき相手の目に留まりやすく、取引先や顧客に対してプロフェッショナルな印象を与える効果が期待できるでしょう。

アメリカン・エキスプレスは1850年に米国で創業した歴史あるブランドであり、グローバルな知名度の高さも信頼感を後押しする要素になっています。

ビジネスの場で自らの信用を目に見える形で示したいと考える方にとって、有力な選択肢となるでしょう。

ポイントをマイルに効率よく交換して出張費を抑えたい法人

出張費用の削減を狙う方にとって、アメックスビジネスゴールドのポイントプログラムは有力な手段になります。

メンバーシップ・リワード・プラスに加入すればANAマイルへの交換レートが実質1.0%(※1)となり、日々の経費決済で効率的にマイルを積み上げることができます。

貯めたマイルを航空券に交換すれば出張時の航空券代を実質ゼロにできる場面もあり、年間の出張回数が多い方ほど恩恵は大きくなるでしょう。

ANA以外にもJALを含む40社以上(※2)の航空会社マイルに移行可能なため、渡航先に合わせて柔軟に交換先を選べる点もメリットです。

ポイントの有効期限もメンバーシップ・リワード・プラス加入中は無期限になるため、じっくり貯めてから一括で交換する戦略も取れます。

(※1〜2 2026年5月時点 公式サイトに記載)

経費管理を効率化して経理業務の負担を減らしたい法人

日々の経理作業に時間を取られている事業者にとって、アメックスビジネスゴールドの経費管理機能は業務効率化の強い味方になります。

freee・弥生・マネーツリーといった主要なクラウド会計ソフトと自動連携できるため、利用明細の手入力が不要になり仕訳作業を短縮できるでしょう。

加えて、追加カードを最大99枚(※)まで発行して利用状況を可視化できるため、複数の従業員がいる企業でも経費の一元管理がスムーズに進みます。

請求書のカード払いにも対応しており、振込作業の手間を省きながらキャッシュフローの改善にもつなげられる点が魅力です。

少人数で経理を回している個人事業主やスタートアップにとっては、導入効果を実感しやすいカードといえます。

(※2026年5月時点 公式サイトに記載)

アメックスビジネスゴールドの利用がおすすめできない法人

年間の決済額が少なく年会費の元が取りにくい法人

年間のカード決済額が少ない事業者にとって、アメックスビジネスゴールドは年会費49,500円(※1)(税込)の負担を特典で回収しにくいため、おすすめしにくいカードと言えます。

「ビジネス・フリー・ステイ・ギフト」や「ダイニング優待」といった特典は、いずれも一定の利用頻度があってこそ価値を発揮するため、決済額が小さいと恩恵を十分に受けられない可能性があります。

通常利用では、ポイント還元率も基本0.5%(※2)のため、低い決済額では貯まるポイントも限定的になるでしょう。

月々の事業経費が少額にとどまる方は、年会費無料や低年会費の法人カードを選ぶほうが経費負担を軽減できるケースが多いといえます。

(※1〜2 2026年5月時点 公式サイトに記載)

海外空港ラウンジ(プライオリティ・パス)を重視する法人

海外出張が多く世界中の空港ラウンジを幅広く利用したい方にとって、アメックスビジネスゴールドはプライオリティ・パスが付帯していないためニーズに合わない可能性があります。

利用できるラウンジは国内外29カ所(※)に限られ、ヨーロッパやアジアの主要空港ではラウンジを使えないケースが出てきます。

長時間のトランジットが発生する渡航先でラウンジが利用できないと快適さが損なわれるため、海外渡航頻度が高い方にはストレスになり得るでしょう。

プライオリティ・パスを重視する場合は、同サービスが付帯する上位カードや他社ゴールドカードとの比較が推奨されます。

(※2026年5月時点 公式サイトに記載)

コンシェルジュサービスを利用したい法人

レストランや旅行の手配を電話一本で依頼したい方には、コンシェルジュサービスが付帯していないアメックスビジネスゴールドは不向きと言えます。

接待先の予約や出張の宿泊手配をすべて自分で行う必要があるため、多忙な経営者ほど負担を感じやすいでしょう。

ビジネス・ダイニング・コレクションやオンライン・トラベルなどの予約機能はあるものの、個別の要望に応じたきめ細かな対応は受けられません。

コンシェルジュを活用した効率的な時間管理を求める方は、同サービスが標準付帯するビジネス・プラチナ・カードが選択肢となります。

法人カードの年会費をできるだけ抑えたい法人

カードのランニングコストを最小限にしたい方にとって、年会費49,500円(※1)(税込)のアメックスビジネスゴールドはコスト面で見合わない可能性があります。

年会費無料や1万円台で利用できる法人カードも複数存在しており、特典よりもコストを優先する方にはそちらが適しているケースが多いでしょう。

付帯特典付きの追加カードを発行する場合は1枚あたり13,200円(※2)(税込)の追加費用も発生するため、従業員が多い企業ではトータルコストがさらに膨らみます。

年会費分のリターンを得るには特典の積極的な活用が前提となるため、コスト重視で法人カードを選ぶ方には他の選択肢をまず検討することをおすすめします。

(※1〜2 2026年5月時点 公式サイトに記載)

【2026年最新】アメックスビジネスゴールドのGoogle評価まとめ

アメックスビジネスゴールドの発行元であるアメリカン・エキスプレスについて、実際の利用者によるGoogleの評価をまとめました。

サービス名 Google評価(※1) 口コミ件数(※2)
アメックスビジネスゴールド(American Express International) 2.4 95件

出典:Google Map

※1.2 2026年11月16日時点

アメックスビジネスゴールドと他のアメックス法人カードを比較

ここでは、アメックスビジネスゴールドと、その他アメックス法人カードの違いを見ていきます。

項目 ビジネスゴールド ビジネスグリーン ビジネスプラチナ ゴールドプリファード
年会費(税込) 49,500円 13,200円 165,000円 39,600円
申し込み対象 法人・個人事業主 法人・個人事業主 法人・個人事業主 個人
メタルカード あり なし あり あり
ビジネス・フリー・ステイ・ギフト あり なし あり あり
ビジネス・ダイニング・コレクション あり なし あり あり
海外旅行傷害保険 最高1億円(利用付帯) 最高5,000万円 最高1億円(利用付帯) あり(利用付帯)
コンシェルジュサービス なし なし あり あり(ポケットコンシェルジュ)
プライオリティ・パス なし なし あり あり
ラウンジ活用 あり(一部のみ) あり(一部のみ) あり あり(一部のみ)

アメックスビジネスグリーンとの違い

アメックスビジネスグリーンは年会費13,200円(※1)(税込)で、ビジネスゴールドより36,300円低い設定となっています。

ビジネスゴールドにはメタルカードの発行、ビジネス・フリー・ステイ・ギフト、ビジネス・ダイニング・コレクションなどの特典が付帯します。一方、ビジネスグリーンにはこれらが含まれません。

旅行傷害保険の補償額にも差があり、ビジネスゴールドが海外最高(※2)1億円であるのに対し、ビジネスグリーンは最高(※3)5,000万円となっています。

コストを抑えたい場合にはビジネスグリーン、特典やステータス性を重視する場合にはビジネスゴールドが適していると言えるでしょう。

(※1〜3 2026年5月時点 公式サイトに記載)

アメックスビジネスプラチナとの違い

アメックスビジネスプラチナは年会費165,000円(※)(税込)と、ビジネスゴールドの約3.3倍の費用がかかります。その分、コンシェルジュサービスやプライオリティ・パスなどビジネスゴールドにはない特典が充実しています。

海外旅行傷害保険もプラチナは一部自動付帯がある点がゴールドとの大きな違いです。

ホテル特典もファイン・ホテル・アンド・リゾートが利用でき、高級ホテルでのアップグレードやレイトチェックアウトなどの優遇を受けられるでしょう。

年会費の差額に見合う利用頻度があるかどうかを基準に選択することをおすすめします。

(※2026年5月時点 公式サイトに記載)

アメックスゴールドプリファードとの違い

アメックスゴールドプリファードは個人向けカードで年会費39,600円(※1)(税込)、ビジネスゴールドは法人・個人事業主向けで年会費49,500円(※2)(税込)という違いがあります。

ゴールドプリファードにはプライオリティ・パスが付帯する一方、ビジネスゴールドには付帯しません。

ビジネスゴールドは追加カードの発行(最大99枚(※3))や会計ソフト連携など法人向けの経費管理機能が充実しているのに対し、ゴールドプリファードは個人利用に特化した特典構成となっています。

事業経費の管理を一元化したい方にはビジネスゴールド、プライベート利用がメインの方にはゴールドプリファードが向いているでしょう。

(※1〜3 2026年5月時点 公式サイトに記載)

アメックスビジネスゴールド以外のおすすめ法人カード

三井住友カード ビジネスオーナーズ

三井住友ビジネスオーナーズ
出典:三井住友カード ビジネスオーナーズ

三井住友カード ビジネスオーナーズとは

三井住友カード ビジネスオーナーズは、三井住友カードが発行する個人事業主・法人代表者向けの法人カードで、本会員とパートナー会員の両方で年会費の負担を抑えながら利用しやすいでしょう。

登記簿謄本や決算書の提出が不要で、スタートアップや独立直後でも申し込みやすいのが特徴です。

正式名称 三井住友カード ビジネスオーナーズ
年会費(税込) 永年無料
追加カード年会費(税込)(※1) パートナーカード:永年無料(18枚まで発行可能)
ポイント還元率(※2) 通常0.5%(200円税込につき1ポイント)/対象の個人カードと2枚持ち+対象利用で最大1.5%還元
国際ブランド Visa・Mastercard
申し込み対象 満18歳以上(高校生は除く)の法人代表者、個人事業主(副業・フリーランスを含む)
利用可能枠(※3) 〜500万円(所定の審査あり/本会員の個人カードと合算)
カード素材 両面ナンバーレス(会員番号などの印字なし)
海外旅行傷害保険(※4) 海外:最高2,000万円(利用付帯)※入会後、選べる無料保険へ切替可
ショッピング・プロテクション なし
ETCカード(※5) 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
電子決済 Apple Pay・Google Pay・iD・Samsung Pay・PiTaPa対応
発行会社 三井住友カード株式会社

(※1〜5 2026年5月時点 公式サイトに記載)

三井住友カード ビジネスオーナーズのメリット

三井住友カード ビジネスオーナーズのメリット

  • 本会員・追加カードとも年会費無料の法人カード
  • 対象の個人カードとの2枚持ちで対象利用が最大(※1)1.5%還元の法人カード
  • 最大500万円(※2)までの利用枠を設定できる法人カード

(※1〜2 2026年5月時点 公式サイトに記載)

(※2 所定の審査がございます ※本会員がお持ちの個人カードと合算)


三井住友カード ビジネスオーナーズは、本会員に加えて18枚(※1)まで発行できるパートナーカードも年会費が永年無料です。

年会費無料に関して、年100万円利用などの条件もないため、法人カードとしての維持コストを気にせず導入できます。

従業員分の追加カードを発行してもコストがかさまないため、初めて法人カードを導入する経営者でも支出の見える化と経費精算の効率化を進めやすくなります。

また、三井住友カード(NL)など対象の個人カードと2枚持ちすることで、対象の利用金額200円(税込)につき3ポイントが付与され、最大(※2)1.5%のVポイント還元を受けられます。

対象にはETC料金や特約店での利用が含まれ、事業費決済のポイント効率を高められる法人カードです。

カード利用枠は所定の審査を経て最大500万円(※3)まで設定でき、本会員が保有する個人カードの枠と合算される仕組みです。

広告費や仕入れなど高額になりやすい事業費決済にも対応しやすく、日常的な法人カード利用の幅が広がります。

ここまでの内容をまとめると、三井住友カード ビジネスオーナーズは、「コストを抑えながら初めての法人カードを導入したい法人」におすすめです。

(※1〜3 2026年5月時点 公式サイトに記載)

UPSIDER

UPSIDERカード
出典:UPSIDER

UPSIDERとは

UPSIDERは、株式会社UPSIDERが提供する「上場のための法人カード」をコンセプトに掲げるクラウド型の法人カードです。

電子帳簿保存法やインボイス制度に対応し、年会費・発行手数料が無料でありながら、最大(※)10億円の限度額にも対応できる点が特徴です。

(※2026年5月時点 公式サイトに記載)

カード限度額が最大10億円!(※)

(※公式サイトに記載)

正式名称 法人カード「UPSIDER」
年会費(税込) 無料
追加カード年会費(税込) 無料(リアルカード・バーチャルカードともに発行枚数無制限)
ポイント還元率(※1) 1.0%〜1.5%(一部利用先除く/毎月1日に前月決済確定分を付与)
国際ブランド Visa(Visaタッチ決済対応)
申し込み対象 法人のみ(個人事業主は対象外)
利用可能枠(※2) 1取引あたり最大749,999USD/1ヵ月あたり最大10億円
カード素材 メタリック
旅行傷害保険 なし
空港ラウンジ 不明
ショッピング・プロテクション なし
ETCカード 無料 ※発行手数料は (550円(税込)/枚)かかります。
電子決済 未対応
発行会社 株式会社UPSIDER(本社:東京都港区六本木7-15-7)

(※1〜2 2026年5月時点 公式サイトに記載)

UPSIDERのメリット

UPSIDERのメリット

  • 年会費・発行手数料が無料の法人カード
  • 最大(※1)10億円まで対応できる与信枠がある法人カード
  • ポイント還元率1.0%(※2)から貯められる法人カード

(※1〜2 2026年5月時点 公式サイトに記載)

カード限度額が最大10億円!(※)

(※公式サイトに記載)


UPSIDERは年会費・発行手数料がともに無料で、リアルカードとバーチャルカードをあわせて枚数無制限で発行できる法人カードです。

証憑管理や仕訳、電子帳簿保存法対応などの機能にも追加費用が発生しないため、コストを抑えながら導入できます。

経費管理ツールの新規契約や追加出費を抑えられる分、浮いた費用を本業の成長投資に回せるため、スタートアップや成長企業でも無理なく運用を始められます。

また、独自の与信モデルにより1ヵ月あたり最大(※1)10億円、1取引あたり最大(※2)749,999USDまで利用可能です。

限度額が不足する月は前払いも併用できるため、広告費や仕入れなど大型決済の多い企業でも決済を止めずに運用できます。

他には、決済データはリアルタイムで反映され、翌月1日に明細が全て分かるため月次決算の早期化につながります。

freee会計やマネーフォワードクラウド会計などの会計ソフトへAPI連携も可能で、経理業務の手入力を削減できる法人カードです。

以上の理由から、UPSIDERは、「今後の従業員の増加に伴い経費管理を効率化したい法人」や「利用限度額を事業規模に合わせて調整したい法人」におすすめです。

(※1〜2 2026年5月時点 公式サイトに記載)

カード限度額が最大10億円!(※)

(※公式サイトに記載)

アメックスビジネスゴールドと他の法人カード比較表

アメリカン・エキスプレス®・ビジネス・ゴールド・カード ラグジュアリーカード(ゴールド) ダイナースクラブ ビジネスカード 三井住友カード ビジネスオーナーズ UPSIDER
年会費(税込) 49,500円(税込) 220,000円 33,000円 永年無料 無料
追加カード年会費(税込)(※1) ・付帯特典あり:13,200円(税込)
・付帯特典なし:無料(※判定期間内にカード利用がない場合、管理手数料3,300円(税込)発生)
55,000円 最大4枚まで無料 パートナーカード:永年無料(18枚まで発行可能) 無料(リアルカード・バーチャルカードともに発行枚数無制限)
ポイント還元率(※2) 0.5%〜3.0%
(メンバーシップ・リワード・プラス加入+対象加盟店利用時最大3.0%)
1.5%(キャッシュバック) 1.0% 0.5%~1.5%(※7)
※対象の個人カードとの2枚持ちが条件です。
1.0%〜1.5%(一部利用先除く/毎月1日に前月決済確定分を付与)
国際ブランド American Express Mastercard(ワールドエリート) Mastercard Visa・Mastercard Visa(Visaタッチ決済対応)
申し込み対象 ・法人代表者
・個人事業主
20歳以上(学生は不可) 法人の代表者または個人事業主 満18歳以上(高校生は除く)の法人代表者、個人事業主(副業・フリーランスを含む) 法人のみ(個人事業主は対象外)
利用可能枠(※3) 一律の制限なし(利用状況・返済能力により個別設定) 個別に設定 一律の制限なし 〜500万円(所定の審査あり/本会員の個人カードと合算)(※8) 1取引あたり最大749,999USD/1ヵ月あたり最大10億円
カード素材 メタル製(金属製)
※セカンドカード(プラスチック製)も無料発行可能
24金コーティング 公式サイトに記載なし 両面ナンバーレス(会員番号などの印字なし) メタリック
旅行傷害保険(※4) ・海外:最高1億円(利用付帯)
・国内:最高5,000万円(利用付帯)
最高1.2億円 最高1億円 海外:最高2,000万円(利用付帯)※入会後、選べる無料保険へ切替可 なし
空港ラウンジ ・国内外29空港(同伴者1名無料) ラウンジが設置された空港すべてで利用可能 指定の国内・国外のラウンジを利用可能(海外は10回まで(※6)無料・国内は回数制限なしで無料) - 不明
ショッピング・プロテクション ・年間最高500万円(購入後90日間) 年間最大300万円 年間最高500万円(購入から90日以内) なし なし
ETCカード(※5) 発行可能(年会費無料・最大20枚まで発行可能) 発行可能 発行可能(年会費無料・家族カードも無料発行) 無料
※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)
無料 ※発行手数料は (550円(税込)/枚)かかります。
電子決済 ・Apple Pay
・QUICPay
Apple Pay・Google Pay・QuicPay・モバイルSuicaなど Apple Pay・Google Pay・モバイルSuica・楽天Edyなど Apple Pay・Google Pay・iD・Samsung Pay・PiTaPa対応 未対応
発行会社 アメリカン・エキスプレス・インターナショナル, Inc. 株式会社アプラス 三井住友トラストクラブ株式会社 三井住友カード株式会社 株式会社UPSIDER(本社:東京都港区六本木7-15-7)

(※1〜6 2026年8月時点 公式サイトに記載)

アメックスビジネスゴールドの審査基準と申し込みから発行までの流れ

アメックスビジネスゴールドの審査基準と申し込みから発行までの流れ

申し込みに必要な条件と年収の目安

アメックスビジネスゴールドの申し込み対象は法人代表者および個人事業主で、年収に関する具体的な基準は公式には公表されていません。

ただし、年会費49,500円(※)(税込)を継続的に支払える経営状態が目安の一つとなり得るでしょう。

創業間もない事業者でも申し込みが可能で、決算書や登記簿謄本の提出は原則不要なため、実績が少ない段階でもチャレンジしやすい設計になっています。

審査では、カード申込者個人の信用情報や過去の利用実績が重視されると考えられますが、詳細な審査基準は非公開です。

(※2026年5月時点 公式サイトに記載)

申し込みに必要な書類

アメックスビジネスゴールドの申し込みに必要な書類は、代表者の本人確認書類(運転免許証やマイナンバーカードなど)のみです。

法人の登記簿謄本や決算書の提出は原則不要となっているため、書類準備の負担が少なく申し込みのハードルが低い点が特徴といえます。

法人口座を引き落とし口座にする際は、法人名義の口座情報が別途必要になるケースがあるため事前に準備しておくとスムーズでしょう。

オンラインで申し込みが完結する仕組みのため、来店不要で手続きを進められます。

オンライン申し込みからカード発行までの流れ

アメックスビジネスゴールドの申し込みから発行までの流れは、以下の通りです。

オンライン申し込みからカード発行までの流れ

  • 公式サイトの申し込みフォームに必要情報を入力
  • 本人確認書類(運転免許証など)をオンラインでアップロード
  • 審査(通常数日〜1週間程度)
  • 審査完了後、カードが登録住所へ郵送で届く

カード到着後は、オンラインサービスへの登録やアプリの設定を済ませておくと利用開始がスムーズになるでしょう。

審査状況や発行までの期間は個別の状況により異なるため、余裕を持った申し込みをおすすめします。

アメックスビジネスゴールドに関するよくある質問

アメックスビジネスゴールドにコンシェルジュサービスはある?

アメックスビジネスゴールドには、コンシェルジュサービスは付帯していません。

レストランの予約手配や旅行の手配を電話一本で依頼できるコンシェルジュ機能は、上位カードであるビジネス・プラチナ・カードに付帯する特典です。

ただし、ビジネス・ダイニング・コレクションやオンライン・トラベルなどの予約支援サービスは利用可能なため、一定の手配サポートは受けられるでしょう。

コンシェルジュを必要とする方はビジネス・プラチナ・カードの検討が適しています。

追加カードは何枚まで発行できる?年会費無料の条件は?

アメックスビジネスゴールドの追加カードは、最大99枚(※1)まで発行可能です。

付帯特典なしの追加カードであれば年会費は無料ですが、判定期間内にカードを利用していないと管理手数料として3,300円(※2)(税込)が請求されます。

付帯特典ありの追加カードを発行する場合は、1枚あたり13,200円(※3)(税込)の年会費が発生します。

法人の場合は役員および従業員、個人事業主の場合は従業員に加えて2親等以内の親族も発行対象となります。

(※1〜3 2026年5月時点 公式サイトに記載)

QUICPayやApple Payに対応している?

アメックスビジネスゴールドはApple PayおよびQUICPayに対応しており、スマートフォンを使ったタッチ決済が可能です。

iPhoneやApple Watchにカードを登録すれば、コンビニや飲食店などQUICPay対応の店舗でスムーズに支払いができるでしょう。

メタルカードを出す必要がない場面ではスマートフォン決済を活用し、接待や商談の場ではカードを提示するといった使い分けも可能です。

対応端末や利用条件の詳細は公式サイトで確認することをおすすめします。

年会費はいつ引き落とされる?ポイント払いはできる?

アメックスビジネスゴールドの年会費は、カード入会月の翌月に初年度分が引き落とされ、以降は毎年同じタイミングで請求されます。

ポイントを年会費に充当することも可能なため、貯まったポイントを活用すれば実質的な出費を抑えることができるでしょう。

年会費は一度引き落とされた後にポイント充当分がマイナス請求として相殺される仕組みです。

引き落としのタイミングに合わせてポイントの残高を確認しておくと、計画的な運用がしやすくなります。

メタルカードが使えない店舗はある?

アメックスビジネスゴールドのメタルカードは金属製のため、一部の決済端末で読み取りに対応していないケースが存在します。

ICチップの差し込みに対応していない旧式の端末や、カードの厚みに対応できない挿入口を持つ機器では利用できない可能性があるでしょう。

ただし、メダル製のみでなくプラスチック製のカードも発行されるため、メタルカードが使えない場面ではプラスチック製のカードで対応することが可能です。

タッチ決済やApple Payにも対応しているため、物理カードが使えない場合の代替手段は複数用意されています。

アメックスビジネスゴールドに関するアンケート調査概要

調査概要 アメックスビジネスゴールドの利用者を対象とした満足度アンケート
調査方法 インターネットリサーチ
調査対象 アメックスビジネスゴールドを利用したことのある男女
調査対象者数 79人

年会費に対する特典・サービスのコストパフォーマンスの満足度

項目 人数
非常に満足 14人
満足 46人
普通 17人
不満 2人
非常に不満 0人
平均点 3.91点

ポイント還元率・マイル交換など特典プログラムの満足度

項目 人数
非常に満足 24人
満足 31人
普通 20人
不満 4人
非常に不満 0人
平均点 3.95点

空港ラウンジ・ホテル宿泊・海外旅行保険など付帯サービスの満足度

項目 人数
非常に満足 22人
満足 41人
普通 13人
不満 3人
非常に不満 0人
平均点 4.04点

バーチャルカードで審査なしの後払いは可能?【2026年11月最新】バーチャルカードで後払い対応のアプリ7選!

本記事のまとめ

  • 前提として審査なしで後払い決済のバーチャルカードは使えない
  • ただし、バーチャルカードの後払い決済サービスの中には、審査に信用情報機関の情報を利用しないケースが一部ある
  • このような独自の審査体制を用意しているバーチャルカードを選ぶ際は「後払い枠の上限額が希望の使い方に足りるか」「手数料が高額ではないか」を確認する必要がある
  • 併せて「普段使う店舗やネット上の支払いで通用するか」と「申込から利用開始までの時間が短いか」も確認しておくと良い
  • 上記の中でも「申込から利用開始までの時間が短いか」と「後払い枠の上限額が希望の使い方に足りるか」の確認もすると良い

上記の選び方を踏まえたうえで、おすすめの後払い決済アプリ・バーチャルカードは「バンドルカード」と言える。

以下の表では、選び方を踏まえたバンドルカードの特徴を紹介しています。

サービス名 バンドルカード
申込から支払いまでの所要時間(※1) 最短1分(アプリで発行)
発行時の本人確認 年齢確認あり(満18歳以上)
後払い枠の上限額(税込)(※2) 1回3,000円〜50,000円
チャージ手数料(※3) 510円〜1,830円(税込)(チャージ額に応じ変動)
対応ブランド Visa
後払い時の審査 信用情報機関の情報を利用した審査はなし(独自審査はあり)

(※1~2 2026年8月時点 公式サイトに記載)

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

バーチャルカードは審査なしで後払いできる?仕組みを紹介

バーチャルカード後払い審査なし理由

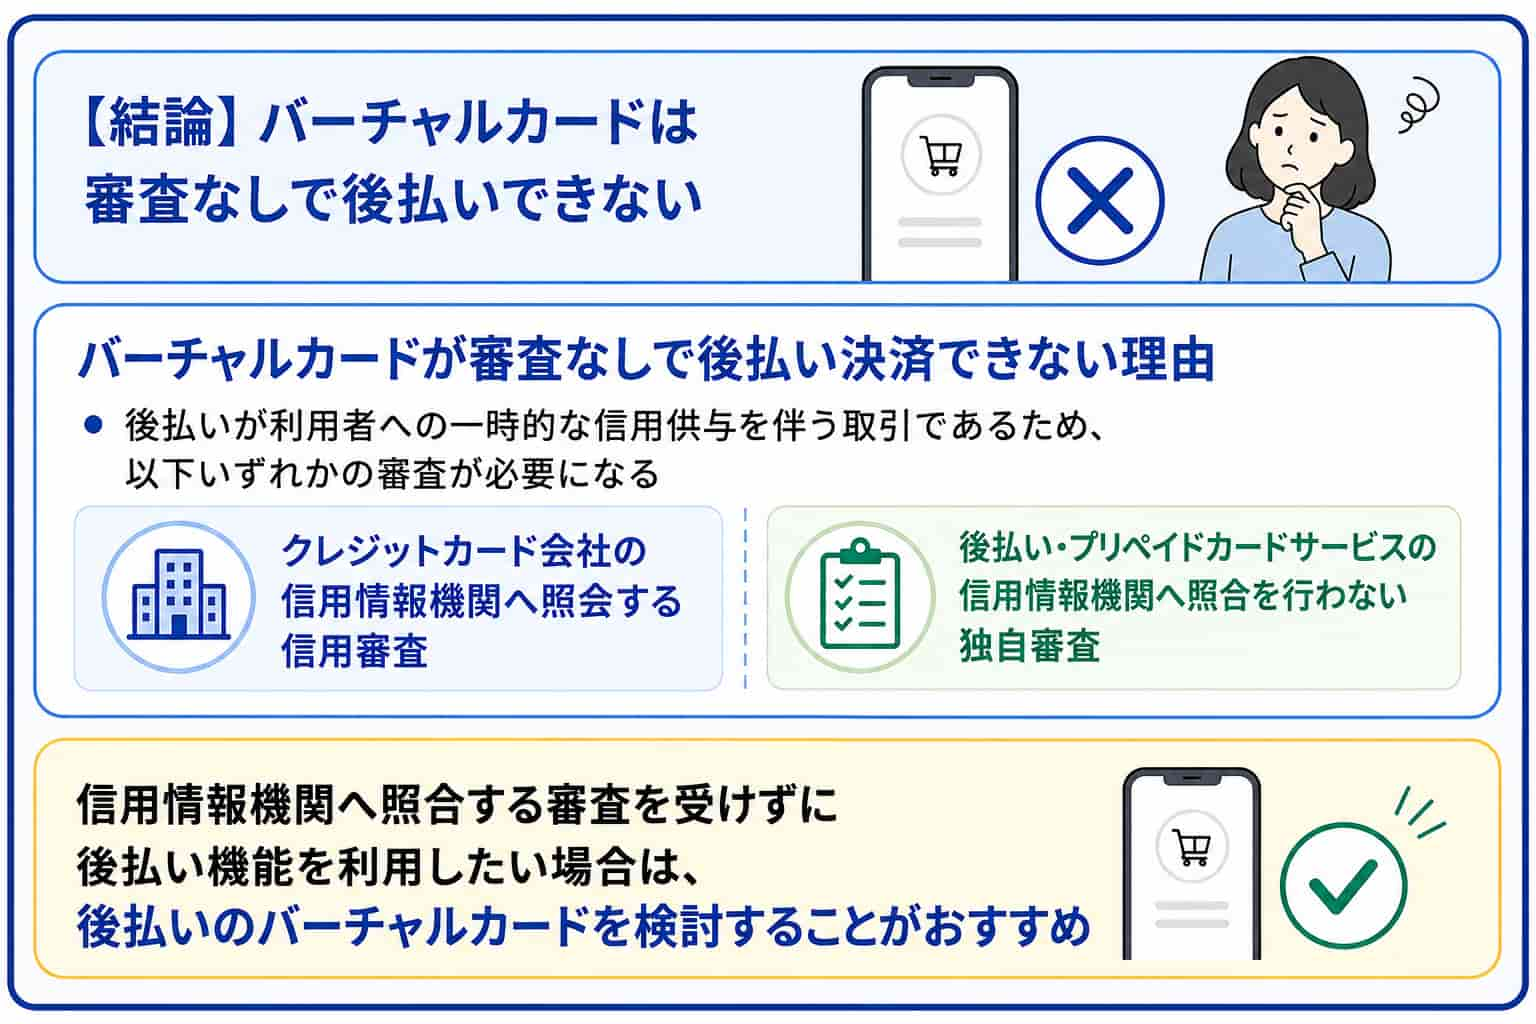
【結論】バーチャルカードは審査なしで後払いできない

バーチャルカードは、後払い機能を使う場合、完全に審査なしで利用することはできません。

後払いは法律上「信用取引」にあたるため、クレジットカードほど厳格ではないケースはあるものの、事業者による何らかの審査が必要となる仕組みです。

ただし、収入証明や勤務先情報などが必要ないケースもあり、本人確認やSMS認証等の簡易的な確認で済むサービスも一部あります。

そのため、後払い決済とクレジットカードの審査はまったく別物として位置付けられます。

審査なしで作成したいケースでは、前払い式のプリペイド型バーチャルカードを選ぶのが基本方針となります。

バーチャルカードが審査なしで後払い決済できない理由

バーチャルカードが審査なしで後払い決済できない理由は、後払いが利用者への一時的な信用供与を伴う取引であるためです。

利用者が代金を後日きちんと支払えるかを事業者が判断する必要があるため、一定の審査を挟む設計となっています。

対して、プリペイド式のバーチャルカードは前もってチャージした残高の範囲に限定されるため、事業者側のリスクが比較的少なく、厳格な審査の必要がありません。

このような前提があるため、後払い型のバーチャルカードは後払いの機能を活用する際に審査が生じる仕組みとなっています。

バーチャルカードの審査の内容

バーチャルカードの審査の内容は、後払い機能の提供形態によって大きく2種類に分かれます。

クレジットカード会社が発行するバーチャルカードでは、信用情報機関へ照会する本格的な信用審査が行われます。

一方、後払いチャージ機能を持つプリペイド型バーチャルカードでは、信用情報機関への照会を行わない事業者による独自審査が中心で、利用履歴や年齢など比較的簡易的な確認で判定される設計です。

そのため過去に信用事故があっても独自審査型なら通る余地がある状況で、後払いチャージの申込ごとに審査が行われる仕組みが一般的です。

後払い式バーチャルカードの仕組み

後払い式バーチャルカードの仕組みは、後払いチャージによって一時的に残高を先取りしてから利用する形が主流です。

前払い式のプリペイド型バーチャルカードに「後払いチャージ」機能を組み合わせることで、手元の資金がなくてもチャージを申し込み、翌月末までに立替代金を支払う流れとなります。

立替払いの提供事業者はサービスによって異なり、例えばセブン銀行やAGペイメントサービスなどが後払いチャージの提供元となっているケースがあります。

この仕組みにより、クレジットカードを持たない方でも後払い決済に近い使い方が可能となる設計です。

【最新】バーチャルカードで後払いに対応している人気アプリ7選!審査なしのサービスは?

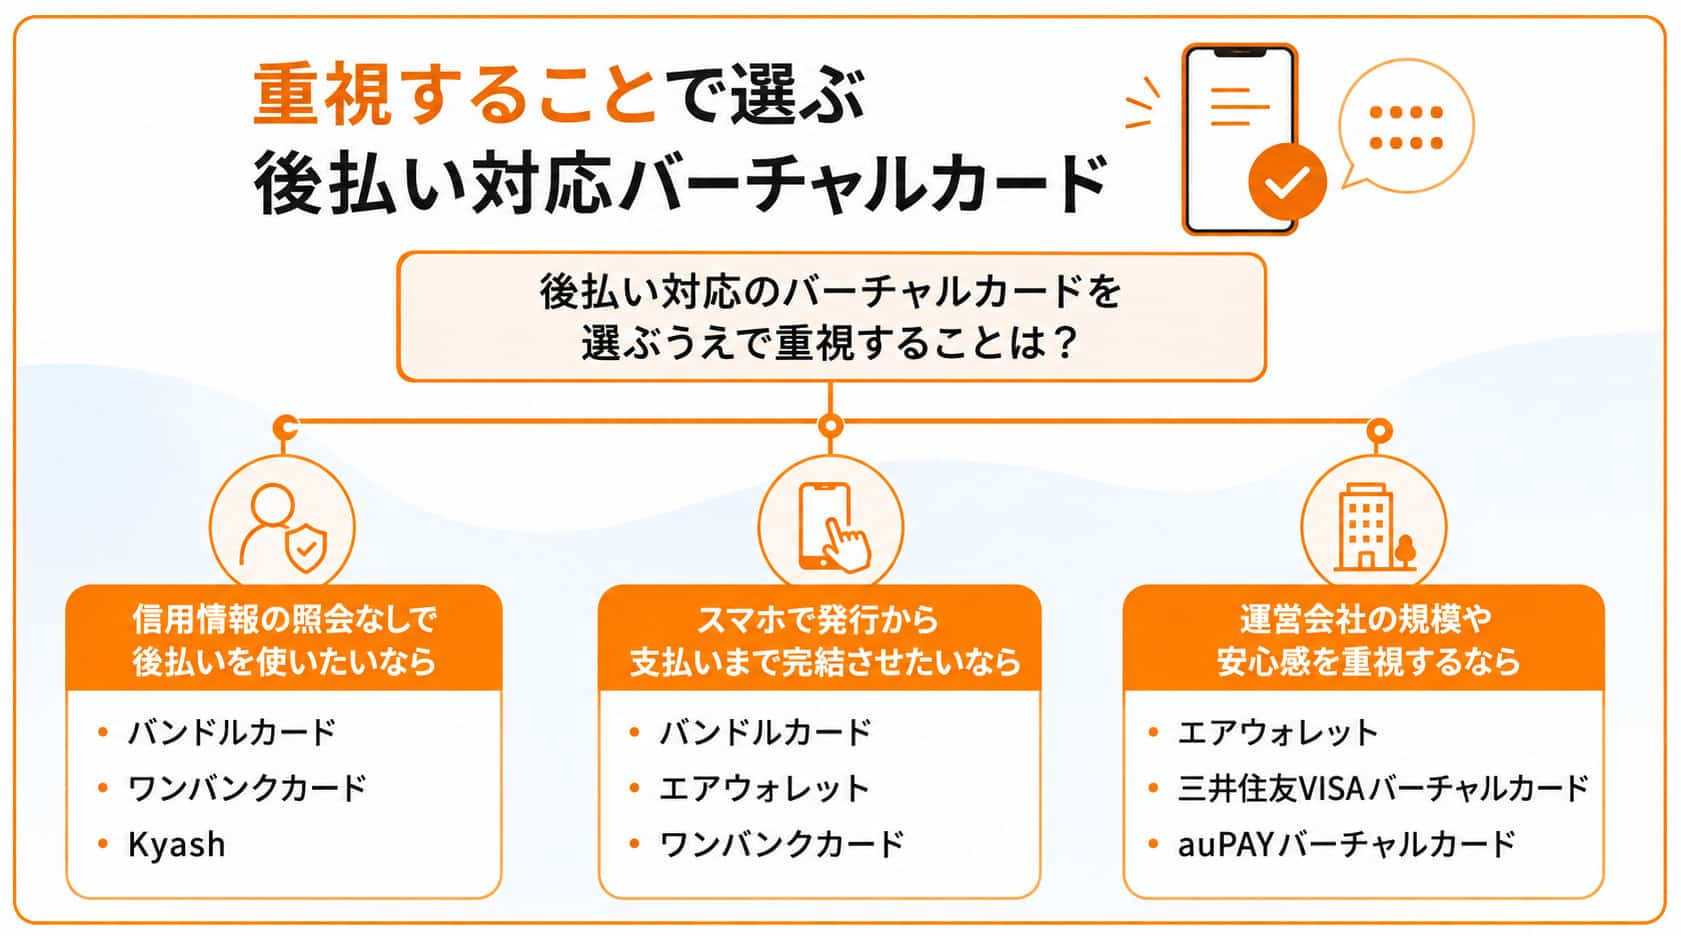
以下の画像では、後払い対応のバーチャルカードを目的別にまとめています。
後払い対応バーチャルカードのフローチャート
※以下に審査なしの文脈で紹介の後払いサービスは、信用情報機関の情報を鑑みての審査を行わないサービスとして紹介しています。サービス独自の審査はあるため、利用不可能な場合もあります。

バンドルカード

バンドルカード出典:バンドルカード
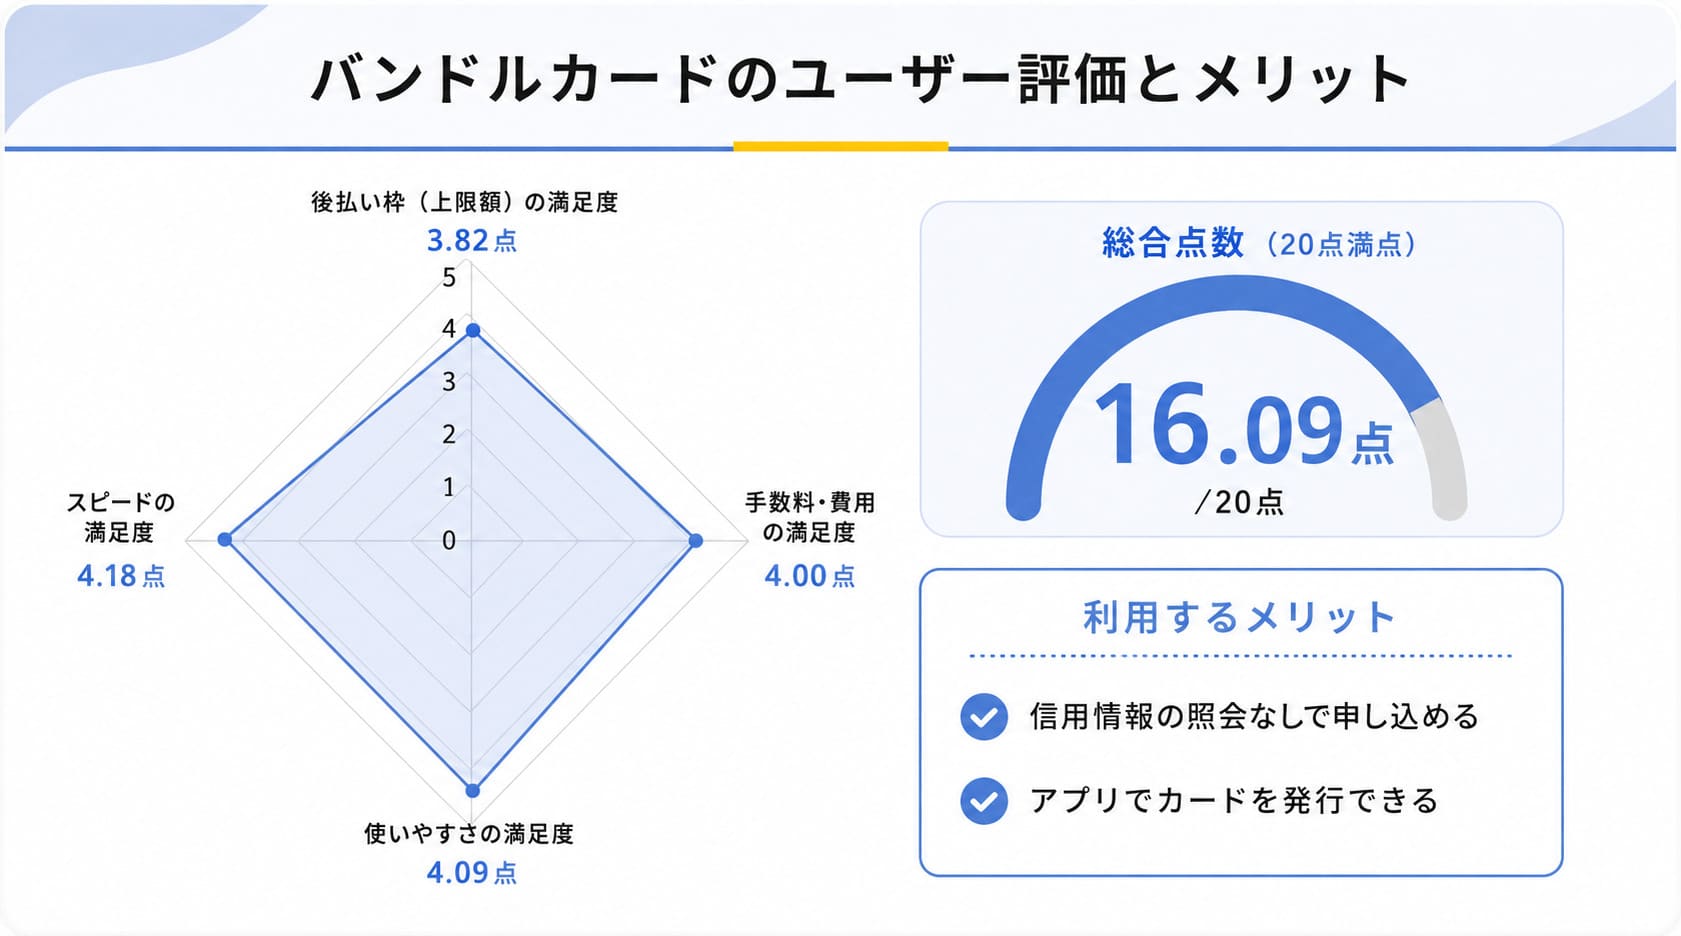
後払い対応のバーチャルカードのバンドルカードに関するレーダーチャート※評価の詳細はこちら

バンドルカードとは

バンドルカードは、株式会社カンムが発行するVisaブランドの前払い式バーチャルカードで、後払いチャージ機能「ポチっとチャージ」を備えています。

信用情報照会を伴うクレジット審査はなく、申込ごとの独自審査により後払い利用が可能です。

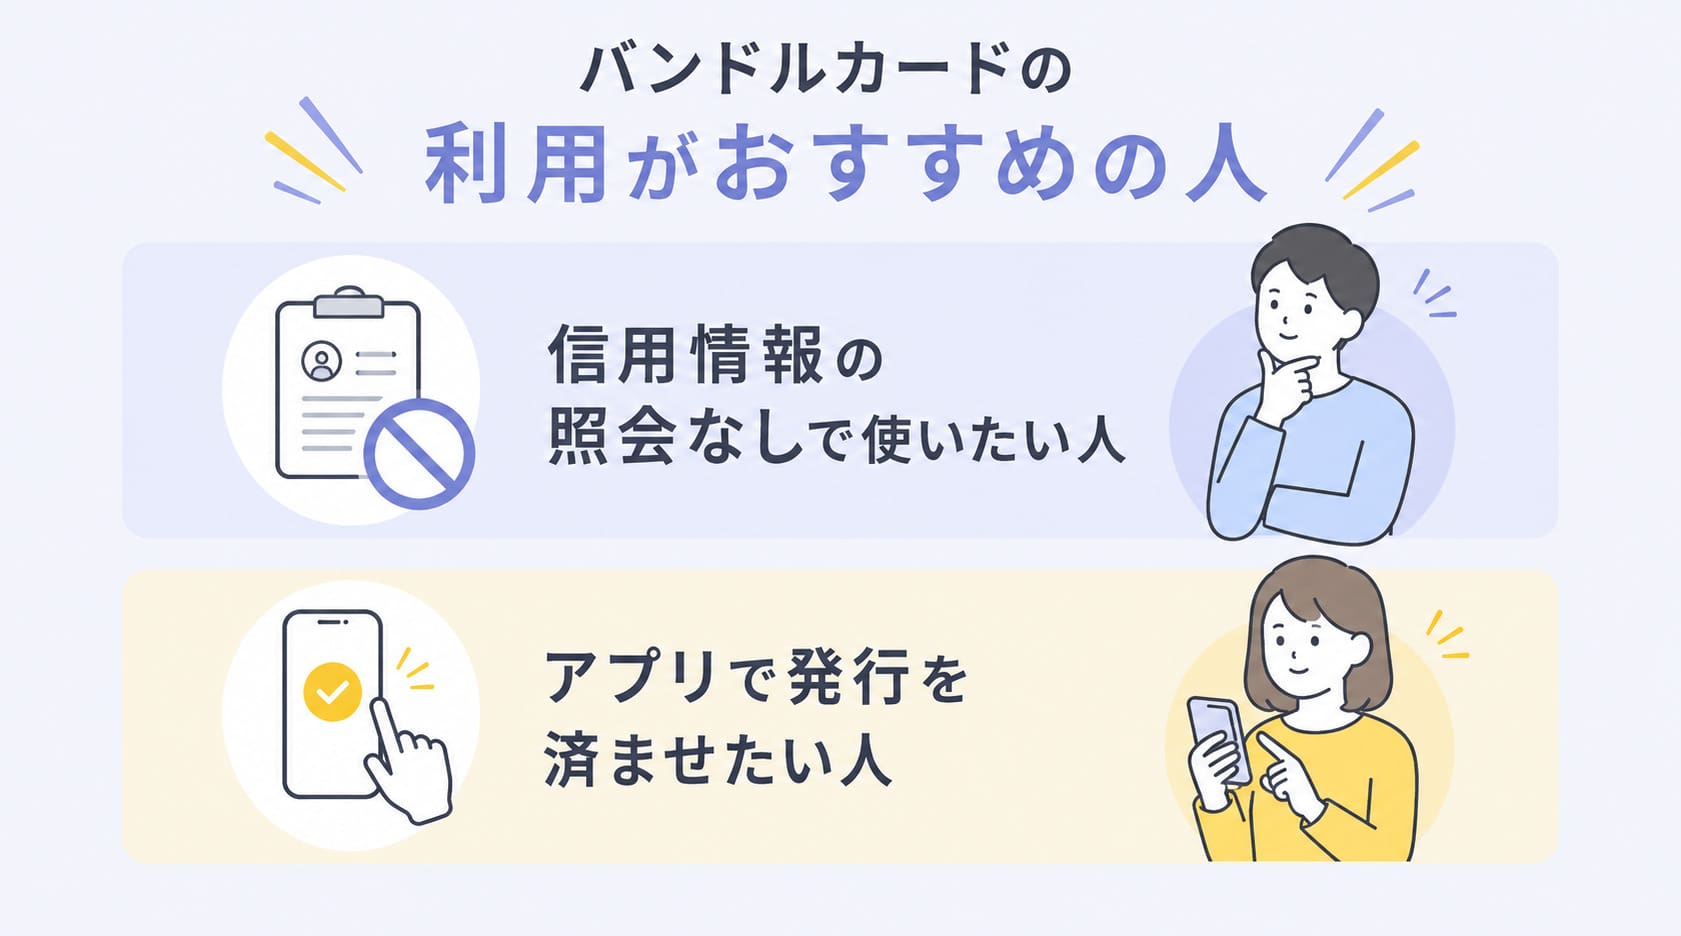
バンドルカードの利用がおすすめの人

後払い対応のバーチャルカードのバンドルカードの利用がおすすめの人

バンドルカードの利用がおすすめの人

  • 信用情報の照会なしで後払いを使いたい人
  • 審査なしのバーチャルカードをすぐに発行したい人
  • アプリのみでネット決済を完結させたい人

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

バンドルカードのおすすめポイント・メリット

バンドルカードのポチっとチャージは、信用情報機関への照会を伴うクレジット審査ではなく、申込のたびに実施される独自審査を採用しています。

そのため、審査関係でクレジットカードの発行が心配な方でも後払い機能を利用しやすい設計です。

例えばクレジットカードの審査に落ちた経験がある方や、信用情報に照会履歴を残したくない方でも、バーチャルカードで後払い決済を試しやすい点が強みです。

また、バンドルカードはアプリのダウンロード後わずか1分(※)程度でネットショッピング専用のバーチャルカードが発行されます。

登録したその日から利用を開始しやすいため、発行までの時間の短さを重視する場合はメリットを感じやすいでしょう。

さらに、チャージから決済までのすべての操作をスマートフォンのアプリ内で完結できます。

Visa加盟店の国内外オンライン決済で幅広く活用できるため、カードレスで支払いを済ませたい方にも適しています。

ポチっとチャージの利用金額は翌月末までに支払えばよく、少額から気軽に始められる安心感があります。

(※2026年8月時点 公式サイトに記載)

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

バンドルカードのデメリット

・ポチっとチャージには1回ごとの所定手数料が発生する

運営会社 株式会社カンム
国際ブランド Visa
年会費(税込) 無料(バーチャルカード)
発行時間の目安(※1) 最短1分(アプリでバーチャルカード発行)
後払い機能名 ポチっとチャージ
後払い枠の上限額(税込)(※2) 1回3,000円〜50,000円の範囲で個別設定
後払い時の手数料(税込) 1回のチャージにつき所定の手数料が発生(金額はチャージ額に応じ変動)
後払い時の審査 審査なし(信用情報照会を伴わない事業者独自の簡易審査はあり)
返済期限 利用月の翌月末日まで
本人確認 ポチっとチャージ利用時は年齢確認あり(満18歳以上)

(※1~2 2026年8月時点 公式サイトに記載)

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

ワンバンクカード

ワンバンクカード
出典:ワンバンクカード
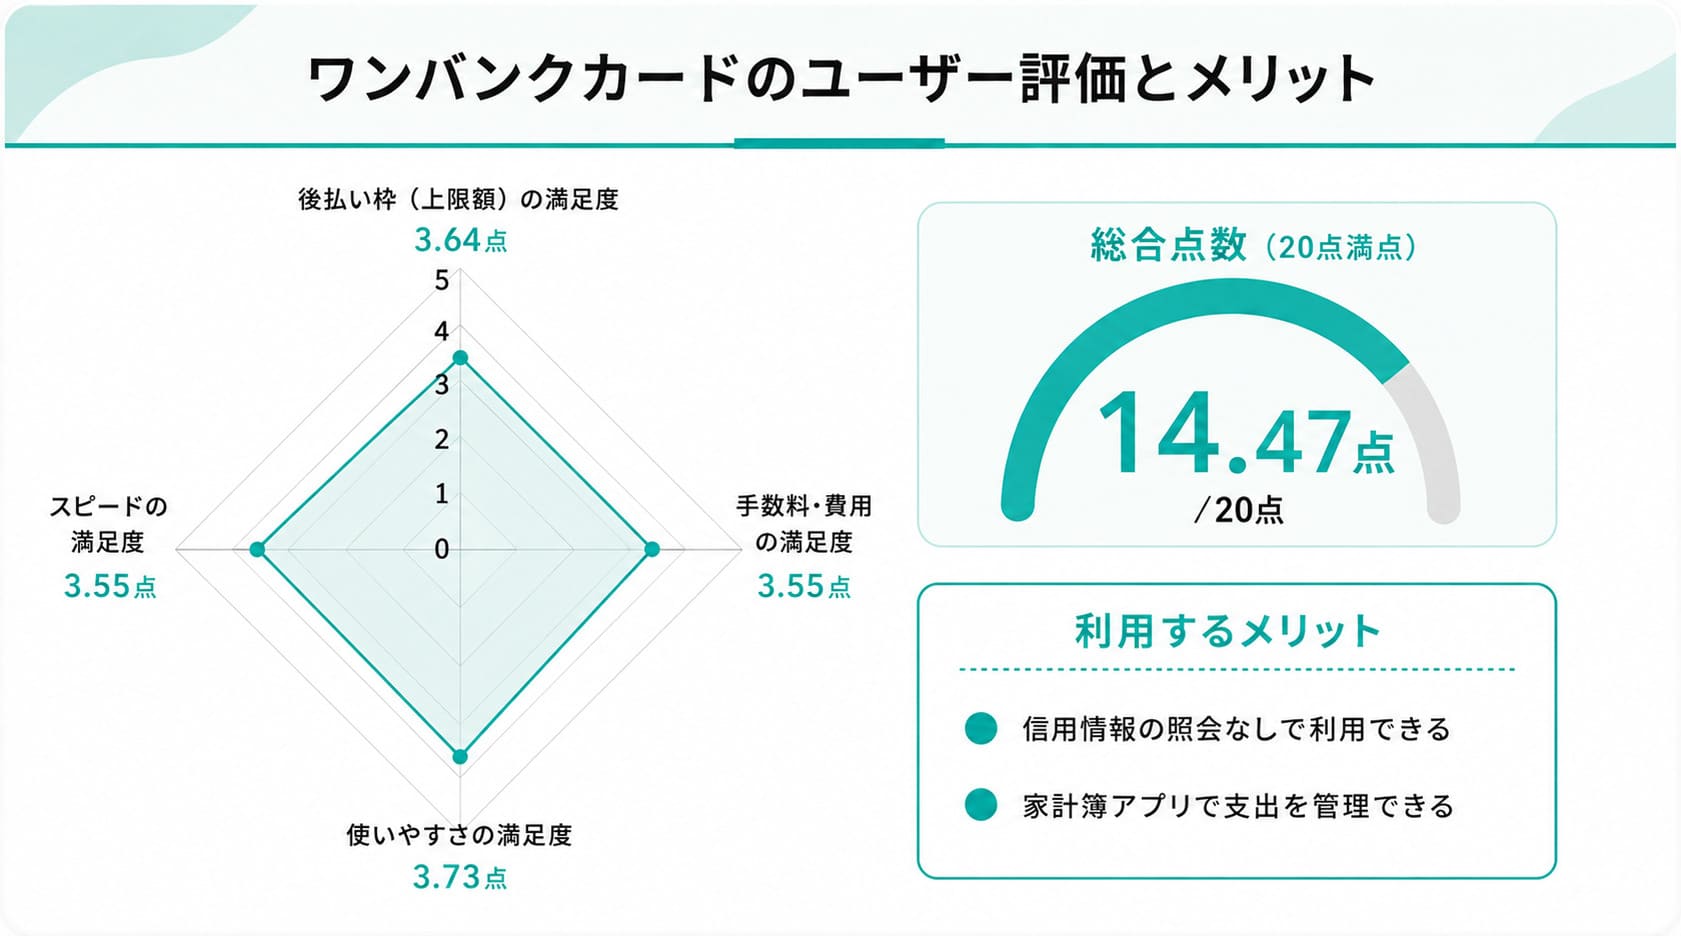
後払い対応のバーチャルカードのワンバンクカードに関するレーダーチャート※評価の詳細はこちら

ワンバンクカードとは

ワンバンクカードは、株式会社スマートバンクが提供するVisaプリペイドカードで、後払い機能「あとばらいチャージ」を備えたAI家計簿アプリと一体型のサービスです。

信用情報照会を伴うクレジット審査はなく、株式会社セブン銀行の申込ごとの独自審査により後払い利用が可能です。

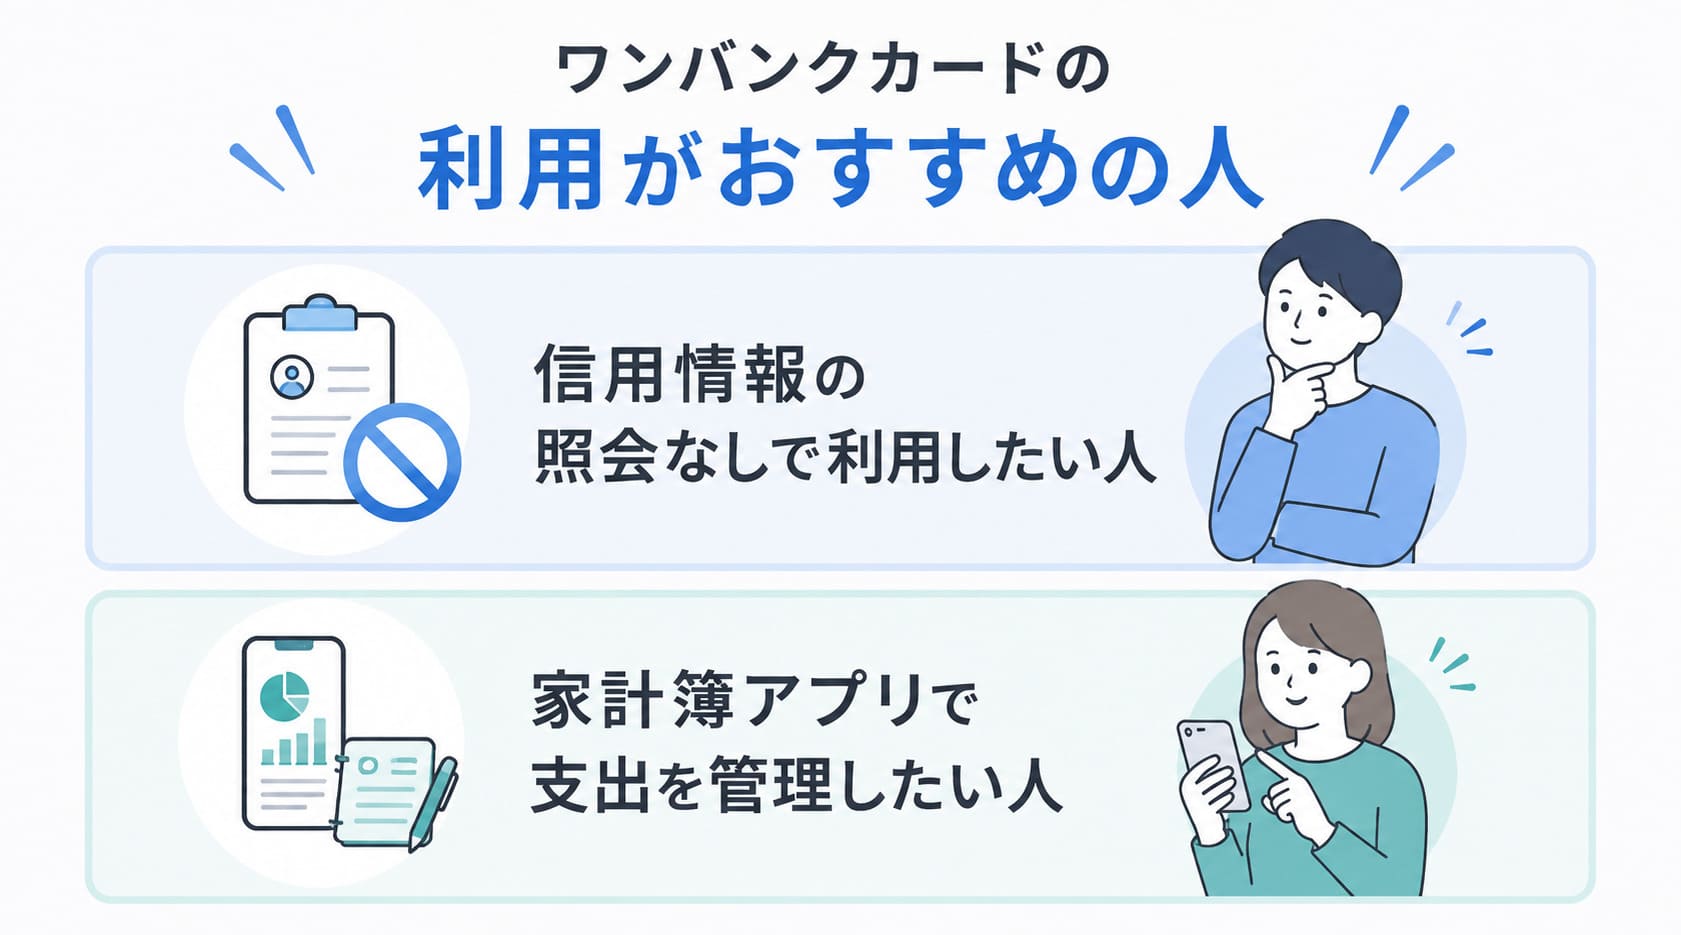
ワンバンクカードの利用がおすすめの人

後払い対応のバーチャルカードのワンバンクカードの利用がおすすめの人

ワンバンクカードの利用がおすすめの人

  • 信用情報の照会なしで後払いを利用したい人
  • 支出を家計簿アプリで一元管理したい人
  • 返済ペースを柔軟にコントロールしたい人

最短1分で発行できる!(※)

(※公式サイトに記載)

ワンバンクカードのおすすめポイント・メリット

ワンバンクカードのあとばらいチャージは、信用情報機関への照会を伴うクレジット審査ではなく、株式会社セブン銀行の申込ごとの独自審査を採用しています。

そのため、クレジットカードの発行に不安がある方でも後払いチャージを利用しやすい設計です。

例えば信用情報に照会履歴を残したくない方や、少額の後払いのみを試してみたい方でも、バーチャルカードで気軽に決済を始めやすい点が強みです。

支出管理の面でも、ワンバンクカードで決済するとスマートフォンに即時利用通知が届き、AI家計簿アプリと連動して支出が自動で記録されるため、使いすぎを防ぎながら後払いを活用しやすくなるでしょう。

また、ワンバンクカードでは、通常のあとばらいチャージに加え、毎月の返済額を調整しやすい「あとばらいチャージ マイペース払い」を選択できます。

指定する銀行口座から直接資金が引き落としされる仕組みで、金銭状況に合わせて計画的に活用しやすくなっています。

さらに、カードの発行に必要な手続きはすべてアプリ行うことができ、あとばらいチャージの返済もセブン銀行ATMやコンビニ、ネット銀行など日常的に利用しやすいため、利便性の高さもポイントです。

なお、「あとばらいチャージ マイペース払い」の審査に必要な書類もオンラインで提出可能なため、手軽に手続きを進めやすいでしょう。

最短1分で発行できる!(※)

(※公式サイトに記載)

ワンバンクカードのデメリット

・あとばらいチャージには入金額に応じ所定手数料が発生する

運営会社 株式会社スマートバンク(あとばらいチャージ提供:株式会社セブン銀行)
国際ブランド Visa
年会費(税込) 無料
発行時間の目安(※1) 最短1分
後払い機能名 あとばらいチャージ/あとばらいチャージ マイペース払い
後払い枠の上限額(税込)(※2) あとばらいチャージは1回3,000円〜申請可能な上限額まで
後払い時の手数料(税込)(※3) 510円~1,830円
後払い時の審査 審査なし(信用情報照会を伴わない事業者独自の簡易審査はあり)
返済期限 入金した日の翌月末日まで
本人確認 あとばらいチャージ利用には本人確認申請が必要

(※1~3 2026年8月時点 公式サイトに記載)

最短1分で発行できる!(※)

(※公式サイトに記載)

エアウォレット

エアウォレット
出典:エアウォレット
後払い対応のバーチャルカードのエアウォレットに関するレーダーチャート※評価の詳細はこちら

エアウォレットとは

エアウォレットは、株式会社リクルートMUFGビジネスが提供する送金アプリです。

Visaバーチャルカードと「エアウォレット クイックローン」により、必要な金額を受け取って後から分割払いで返済できるサービスです。

クレジットカードの与信枠を使用した後払いに対応するため、信用情報機関の情報を用いた審査が行われます。

エアウォレットの利用がおすすめの人

エアウォレットの利用がおすすめの人

  • 借入枠を活用してまとまった支払いに対応したい人
  • スマホアプリのみで借入から返済まで完結させたい人
  • 大手グループの厳重な管理体制で安心感を持って使いたい人

支払いやチャージ手数料を無料で利用できる!

エアウォレットのおすすめポイント・メリット

エアウォレット クイックローンは契約枠1万円〜800万円(税込)(※1)まで対応しており、必要なタイミングで必要な金額のみを受け取り、翌月以降に定額リボルビング方式で返済できる設計です。

例えば引越しの初期費用や急な冠婚葬祭など、一度にまとまった支払いが発生するシーンでも、無理のない返済計画を立てて活用しやすい点が特徴です。

また、エアウォレットの申込から借入までのすべての手続きはアプリ内で完結し、最短5分(※2)でお金を受け取れるスピード感も強みです。

口座登録と本人確認、申込・契約、金額の受取までの3ステップをスマホ1台で進められるため、店舗に出向く必要がない点もメリットとして挙げられます。

なお、エアウォレットのは貸付主体は三菱UFJフィナンシャル・グループのGeNiE株式会社で、リクルート・三菱UFJ銀行・GeNiEの3社体制で厳重なセキュリティ管理を行っています。

また、郵送や電話は原則なく、家族に知られにくい配慮がされているため、周囲に知られたくない方は安心感をもって利用しやすいサービスでしょう。

(※1~2 2026年8月時点 公式サイトに記載)

支払いやチャージ手数料を無料で利用できる!

エアウォレットのデメリット

・貸金業サービスのため申込時に信用情報を参照とした審査が必要となる

運営会社 株式会社リクルートMUFGビジネス(貸付主体:GeNiE株式会社(登録番号:東京都知事(2)第31922号/日本貸金業協会会員 第006253号))
国際ブランド Visa
年会費(税込) ー
発行時間の目安(※1) クイックローンは申込から受取まで最短5分
後払い機能名 エアウォレット クイックローン(借入金をアプリにチャージし後日分割払い)
後払い枠の上限額(税込)(※2) 契約枠1万円〜800万円
後払い時の手数料(税込)(※3) 借入利率(実質年率)3.0%〜18.0%
後払い時の審査 審査あり(信用機関を参照とする審査あり)
返済期限 毎月27日(金融機関休業日の場合は翌営業日)
本人確認 マイナンバーカードまたは運転免許証で本人確認

(※1~3 2026年8月時点 公式サイトに記載)

支払いやチャージ手数料を無料で利用できる!

ナッジカード

ナッジカードとは

ナッジカードは、ナッジ株式会社が発行するVisa/JCBブランドの次世代型クレジットカードです。

審査完了後最短3分(※)にバーチャルカードが発行され、アプリで返済まで一元管理しやすいサービスとなっています。

クレジットカードの与信枠を使用した後払いに対応するため、信用情報機関の情報を用いた審査が行われます。

(※2026年8月時点 公式サイトに記載)

ナッジカードの利用がおすすめの人

ナッジカードの利用がおすすめの人

  • 勤務先や年収の情報入力なしで申し込みたい人
  • 返済方法を自分の生活に合わせて選びたい人
  • 少額から段階的にクレジット利用を始めたい人

最短3分で発行でき、年会無料で利用できる!(※)

(※公式サイトに記載)

ナッジカードのおすすめポイント・メリット

ナッジカードは申込時に印鑑・口座・勤務先情報の入力を必須とせず、本人確認書類をアップロードして必要項目を入力することで申し込めます。

クレジットカード発行のハードルをが比較的低めの設計のため、学生や新社会人など、信用情報がまだ十分に形成されていない方にも向いています。

スマホひとつで手軽にクレジットカードを申し込めるバーチャルカードとして、活用しやすい点が魅力です。

ただし、信用機関の情報をもとに審査が行われる点は把握しておくと良いでしょう。

また、ナッジカードは「月1回おまとめ払い(口座自動引落し)」または「いつでも好きなだけ返済」を選択・併用でき、自身の生活リズムやお金の入り方に合わせて後払いを柔軟に管理しやすい点も特徴です。

利用開始時は少額から始めることになりますが、返済実績によって段階的に金額を増やす仕組みとなっています。

口座への事前入金を行うことで一時的に限度額を拡張できるため、限度額の低さが気になる方も気軽に使い始めやすいでしょう。

最短3分で発行でき、年会無料で利用できる!(※)

(※公式サイトに記載)

ナッジカードのデメリット

・クレジットカードのため申込時に信用情報を参照とする審査が必要となる

運営会社 ナッジ株式会社
国際ブランド Visa/JCB
年会費(税込) 無料
発行時間の目安(※1) 審査通過後、最短3分でバーチャルカード発行
後払い機能名 クレジットカードの後払い機能(アプリで管理)
後払い枠の上限額 最大10万円
後払い時の手数料(税込)(※2) 初回支払期日(利用額確定日の翌々月末)までの支払いは手数料(利息)なし
後払い時の審査 審査あり(AI活用の独自審査を実施)
返済期限 利用額確定日の翌々月末まで(いつでも好きなだけ返済/月1回おまとめ払いの選択・併用可)
本人確認 本人確認書類で申込可能(口座・勤務先情報不要)

(※1~2 2026年8月時点 公式サイトに記載)

最短3分で発行でき、年会無料で利用できる!(※)

(※公式サイトに記載)

アトカラ

アトカラとは

アトカラは、三井住友カード株式会社やGMOペイメントゲートウェイ株式会社が協同で提供している後払いサービスです。

原則、アトカラ会員の登録をする際に所定の審査が行われます。信用情報機関へ参照を行うかは明記されていないため、不明瞭となっています。

アトカラの利用がおすすめの人

アトカラの利用がおすすめの人

  • 店舗での支払い時に後払いを利用したい人
  • 利用限度額が比較的高めのサービスを利用したい人

アトカラのおすすめポイント・メリット

アトカラでは、アプリを利用することで実店舗での後払いを利用することが可能です。

バーチャルカードの中にはオンラインショッピングのみでの利用に対応しているサービスもあるため、店舗利用が可能な点は魅力と言えるでしょう。

なお、アトカラの分割払いでは利用可能額が最大50万円(※)となっています。

比較的利用可能額が高めとなっているため、審査の結果次第では他の後払いより高額な利用限度額が設定される可能性があります。

また、アトカラの利用登録はスマホのみで完結できるため、利用開始までに要する時間を抑えやすい点もポイントと言えるでしょう。

(※2026年8月時点 公式サイトに記載)

アトカラのデメリット

・マイナンバーカードや運転免許証以外の本人確認には対応していない

運営会社 ・三井住友カード株式会社
・GMOペイメントゲートウェイ株式会社
・GMOペイメントサービス株式会社
国際ブランド –
年会費(税込)(※1) 無料
発行時間の目安(※2) 最短即日~数日(審査完了は最短当日~最大4営業日)
後払い機能名 アトカラ
後払い枠の上限額(税込)(※3) 50万(分割払いの場合)
後払い時の手数料(税込)(※4) 13.00%~13.25%
後払い時の審査 あり(信用機関を参照とする審査については不明)
返済期限 ・翌月10 日(コンビニ支払い、銀行振込の場合)
・毎月27日(口座振替の場合)
本人確認 あり(運転免許証、マイナンバーカードのみ利用可能)

(※1~4 2026年8月時点 公式サイトに記載)

atone

atoneとは

atoneは、株式会社ネットプロテクションズホールディングスが提供する、現物のカードが不要な後払いサービスです。

なお審査時は与信審査が行われるため、信用情報を参照とする審査が行われている可能性が高いです。

atoneの利用がおすすめの人

atoneの利用がおすすめの人

  • 決済手数料のかからない後払いサービスを利用したい人
  • 独自の審査体制による柔軟な審査に期待したい人

atoneのおすすめポイント・メリット

atoneは、決済手数料が無料で利用可能な後払いサービスとなっています。

決済時にかかる軽微な出費を抑えながら利用でき、気軽に利用しやすい点がポイントです。

ただし、毎月の請求時に手数料が発生する点には注意が必要でしょう。

また、atoneでは独自の審査体制でサービスを提供している特徴もあります。

申込時に行われる審査のみではなく、注文する際にも審査が行われるため、柔軟な審査体制に期待しながらサービスを利用しやすいでしょう。

なお、atoneでは24時間体制での監視システムも導入されているため、不正利用などの心配を払拭しながら安心感をもって利用しやすい点もポイントです。

atoneのデメリット

・セブンイレブンコンビニ端末での支払いには対応していない

運営会社 株式会社ネットプロテクションズホールディングス
国際ブランド –
年会費(税込)(※1) 無料
発行時間の目安(※2) 即日~数日程度(審査時間:最短5分)
後払い機能名 atone
後払い枠の上限額(税込)(※3) 50,000円程度
後払い時の手数料(税込)(※4) 99円~349円
後払い時の審査 あり(信用機関を参照とする審査あり)
返済期限 ・翌月の10日(コンビニ支払い、電子バーコード、Pay-easy)
・翌月の20日(はがき請求書)
・翌月の27日(口座振替)
本人確認 あり(以下、いずれかの書類で確認)
・運転免許証
・マイナンバーカード
・パスポート
・在留カード など

(※1~4 2026年8月時点 公式サイトに記載)

au PAYあと払い

au PAYあと払いとは

au PAYあと払いは、KDDI株式会社が提供するVisaブランドの利用可能な後払いサービスです。

au PAY プリペイドカードを申請しなくても、年会費・手数料無料で作成できます。なお、審査時は信用情報を参照とした審査が行われます。

au PAYあと払いの利用がおすすめの人

au PAYあと払いの利用がおすすめの人

  • スピード感をもって後払いを活用したい人
  • 3回以内(※)の分割手数料が無料のサービスを利用したい人

(※2026年8月時点 公式サイトに記載)

au PAYあと払いのおすすめポイント・メリット

au PAYあと払いの審査では、最短5分(※1)で完了する点が特徴です。

審査完了後はすぐにバーチャルカ-ドを利用できるため、スピード感をもってネットショッピングを利用したい場合におすすめのサービスと言えます。

au PAYあと払いの申込手続きは、利用する口座の情報やau ID・運転免許証などを用意することで進められるため、比較的手軽に利用を開始しやすいメリットもあります。

なお、au IDの登録は必須となっているため、事前に登録しておくと良いでしょう。

また、au PAYあと払いでは、3回目以内(※)の分割払いに手数料がかからない点もメリットです。

手数料を抑えて支払いを3カ月先まで猶予をもたせることができるため、費用負担による不安を払拭しながら後払いを活用しやすいでしょう

(※1~4 2026年8月時点 公式サイトに記載)

au PAYあと払いのデメリット

・既にau PAY カードを利用している場合は利用できない

運営会社 KDDI株式会社
国際ブランド VIsa
年会費(税込) 無料
発行時間の目安(※1) 審査時間最短5分
審査後、すぐに利用可能
後払い機能名 au PAY あと払い
後払い枠の上限額(※2) 30万円
後払い時の手数料(税込)(※3) ・分割払い(2回~3回):無料
・分割払い(4回~36回払い):15.64%~17.65%
・リボ払い、あらかじめリボ:18.00%
後払い時の審査 あり(信用機関を参照とする審査あり)
返済期限 翌月の4日
本人確認 au IDとパスワード、利用予定の口座情報

(※1~3 2026年8月時点 公式サイトに記載)

【目的別】バーチャルカードでおすすめの後払いサービスを紹介

登録即日で決済に回したいなら

サービス名 利用開始までの目安時間(※) 本人確認の要否 初回チャージ方法 審査の内容
バンドルカード アプリで最短1分 ポチっとチャージ利用時は年齢確認あり コンビニ・銀行ATM(ペイジー)・ネット銀行・セブン銀行ATM 信用情報照会を伴わない独自審査
Kyash 会員登録後すぐにVisaプリペイドカード発行 書類不要で申込可能 銀行口座・イマすぐ入金 信用情報照会を伴わない独自審査
ワンバンクカード 本人確認完了後すぐに利用可能 あとばらいチャージ利用には本人確認申請が必要 あとばらいチャージ・銀行口座等 申込ごとの独自審査

(※2026年8月時点 公式サイトに記載)

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

登録即日で決済に回したいなら、バンドルカードがおすすめです。

アプリのダウンロードから最短1分(※)でネットショッピング専用のバーチャルカードが発行され、Visa加盟店のオンライン決済にその場で使いやすいスピード感が強みです。

ポチっとチャージは信用情報照会を伴わない独自審査で申込でき、申し込み状況にもよりますが、思い立ったその日のうちに後払い決済に回せることもあります。

(※2026年8月時点 公式サイトに記載)

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

スマホ一台で発行と支払いを完結させたいなら

サービス名 カードレス発行の可否 管理機能 対応する決済シーン 審査の内容
エアウォレット アプリ内でバーチャルカード発行可 チャージ・支払い・送金・出金をアプリ内で完結 Visa加盟店(オンライン中心/リアルカード発行で店舗も対応) クイックローンは審査あり(貸金業サービス)
ワンバンクカード マイカードでバーチャルカード発行可 AI家計簿と即時利用通知 Visa加盟店(オンライン・店舗) 申込ごとの独自審査
バンドルカード アプリでバーチャルカード発行可 アプリで残高・履歴を管理 Visa加盟店(オンライン中心) 信用情報照会を伴わない独自審査

最短1分で発行できる!(※)

(※公式サイトに記載)

スマホ一台で発行と支払いを完結させたいなら、ワンバンクカードがおすすめです。

マイカードのバーチャルカードはアプリ内で発行から支払いまで完結でき、AI家計簿アプリと連動して支出が自動で記録される仕組みです。

決済時にはスマートフォンへ即時利用通知が届くため、残高と履歴をアプリ上で常に把握しながらバーチャルカードを使いこなしやすいでしょう。

なお、株式会社セブンによる独自の審査が行われるため、柔軟な審査基準に期待しながら利用しやすい点もポイントです。

最短1分で発行できる!(※)

(※公式サイトに記載)

クレジットカードからのチャージで支払いしたいなら

サービス名 後払いチャージ手数料(税込)(※1) 無料化の条件 手数料の概要(税込)(※2) 返済期限
エアウォレット 借入利率(実質年率)3.0%〜18.0% 非公開 クイックローンは実質年率制のため利用期間で総額が変動 毎月27日(金融機関休業日の場合は翌営業日)
Kyash 500円〜1,800円 非公開 10,000円申込で手数料500円等、金額別の固定料金 イマすぐ入金した月の翌月末まで
ワンバンクカード チャージ金額に応じ所定の手数料 非公開 入金額に応じた手数料が発生 入金した日の翌月末日まで

(※1~2 2026年8月時点 公式サイトに記載)

最短1分で発行できる!(※)

(※公式サイトに記載)

クレジットカードからのチャージで支払いたいなら、ワンバンクカードがおすすめです。

ワンバンクカードでは、銀行口座からの入金以外にもクレジットカードやデビットカードでの事前入金に対応しています。

所有しているクレジットカードを利用するため、追加の与信審査をすることなくチャージでの支払いを利用できるでしょう。

注意点として、「あとばらいチャージ」の支払いを方法としてはクレジットカードは利用できない点は理解しておく必要があります。

(※1~2 2026年8月時点 公式サイトに記載)

最短1分で発行できる!(※)

(※公式サイトに記載)

バーチャルカード後払い対応のスペックを一覧表で比較

バンドルカード エアウォレット ワンバンクカード ナッジカード 三井住友VISAバーチャルカード Kyash auPAYバーチャルカード
運営会社 株式会社カンム 株式会社リクルートMUFGビジネス(貸付主体:GeNiE株式会社(登録番号:東京都知事(2)第31922号/日本貸金業協会会員 第006253号)) 株式会社スマートバンク(あとばらいチャージ提供:株式会社セブン銀行) ナッジ株式会社 三井住友カード株式会社 株式会社Kyash(イマすぐ入金の立替払い提供:AGペイメントサービス株式会社) KDDI株式会社(au PAY プリペイドカードの一機能として提供)
国際ブランド Visa Visa Visa Visa/JCB Visa Visa Mastercard
年会費(税込)(※1) 無料(バーチャルカード) ー 無料 無料 通常330円(税込)(※マイ・ペイすリボ登録かつ前年1回以上のリボ手数料支払いで無料化あり) 無料(Kyash Card Virtual) 無料
発行時間の目安(※2) 最短1分(アプリでバーチャルカード発行) クイックローンは申込から受取まで最短5分 最短1分 審査通過後、最短3分でバーチャルカード発行 会員番号などが記載された会員証を郵送で送付 会員登録後すぐにVisaプリペイドカード発行 au PAY アプリ上ですぐに発行可能
後払い機能名 ポチっとチャージ エアウォレット クイックローン(借入金をアプリにチャージし後日分割払い) あとばらいチャージ/あとばらいチャージ マイペース払い クレジットカードの後払い機能(アプリで管理) クレジットカードの後払い機能(マイ・ペイすリボ対応) イマすぐ入金 バーチャルカード自体は前払い式(後払いはau PAY あと払い等の別サービス)
後払い枠の上限額(税込)(※3) 1回3,000円〜50,000円の範囲で個別設定 契約枠1万円〜800万円 あとばらいチャージは1回3,000円〜申請可能な上限額まで 利用開始時は少額枠、返済実績に応じ段階的に増額 ご利用枠は10万円に設定 3,000円〜50,000円まで(1,000円単位) 非公開(バーチャルカード自体は前払いのため上限はチャージ残高)
後払い時の手数料(税込)(※4) 1回のチャージにつき所定の手数料が発生(金額はチャージ額に応じ変動) 借入利率(実質年率)3.0%〜18.0% 510円~1,830円 初回支払期日(利用額確定日の翌々月末)までの支払いは手数料(利息)なし 翌月一括払いは手数料なし(リボ払い等は所定の手数料) 500円〜1,800) バーチャルカード(前払い)自体の後払い手数料はなし
後払い時の審査 審査なし(信用情報照会を伴わない事業者独自の簡易審査) 審査あり(貸金業サービスのため/総量規制の対象) 審査なし(信用情報照会を伴わない事業者独自の簡易審査) 審査あり(AI活用の独自審査を実施) 審査あり 審査なし(信用情報照会を伴わない事業者独自の簡易審査) バーチャルカード自体は前払い式のため審査なし
返済期限 利用月の翌月末日まで 毎月27日(金融機関休業日の場合は翌営業日) 入金した日の翌月末日まで 利用額確定日の翌々月末まで(いつでも好きなだけ返済/月1回おまとめ払いの選択・併用可) 15日締め翌月10日払い、または月末締め翌月26日払い(選択可) イマすぐ入金した月の翌月末まで 非公開(前払い式のため返済不要)
本人確認 ポチっとチャージ利用時は年齢確認あり(満18歳以上) マイナンバーカードまたは運転免許証で本人確認 あとばらいチャージ利用には本人確認申請が必要 本人確認書類1点で申込可能(口座・勤務先情報不要) インターネット接続可能でEメールアドレスをお持ちの方が申込対象(クレジットカード審査あり) アプリで氏名・メールアドレス・電話番号を登録して申込(書類不要で申込可) au ID契約が必要(本人確認はau契約時に完了)

(※1~4 2026年8月時点 公式サイトに記載)

【一部審査なし】後払い対応のバーチャルカードおすすめランキング

86人にアンケート調査を実施して、7名以上の利用者がいたサービスを対象に5位までランキングをつけました。

サービス名 1位 エアウォレット 2位 バンドルカード 3位 三井住友VISAバーチャルカード 4位 ワンバンクカード 4位 ナッジカード
業者情報 詳細を見る 詳細を見る 詳細を見る 詳細を見る 詳細を見る
利用者数 24人 11人 17人 11人 7人
総合点数 12点 11点 9点 5点 5点
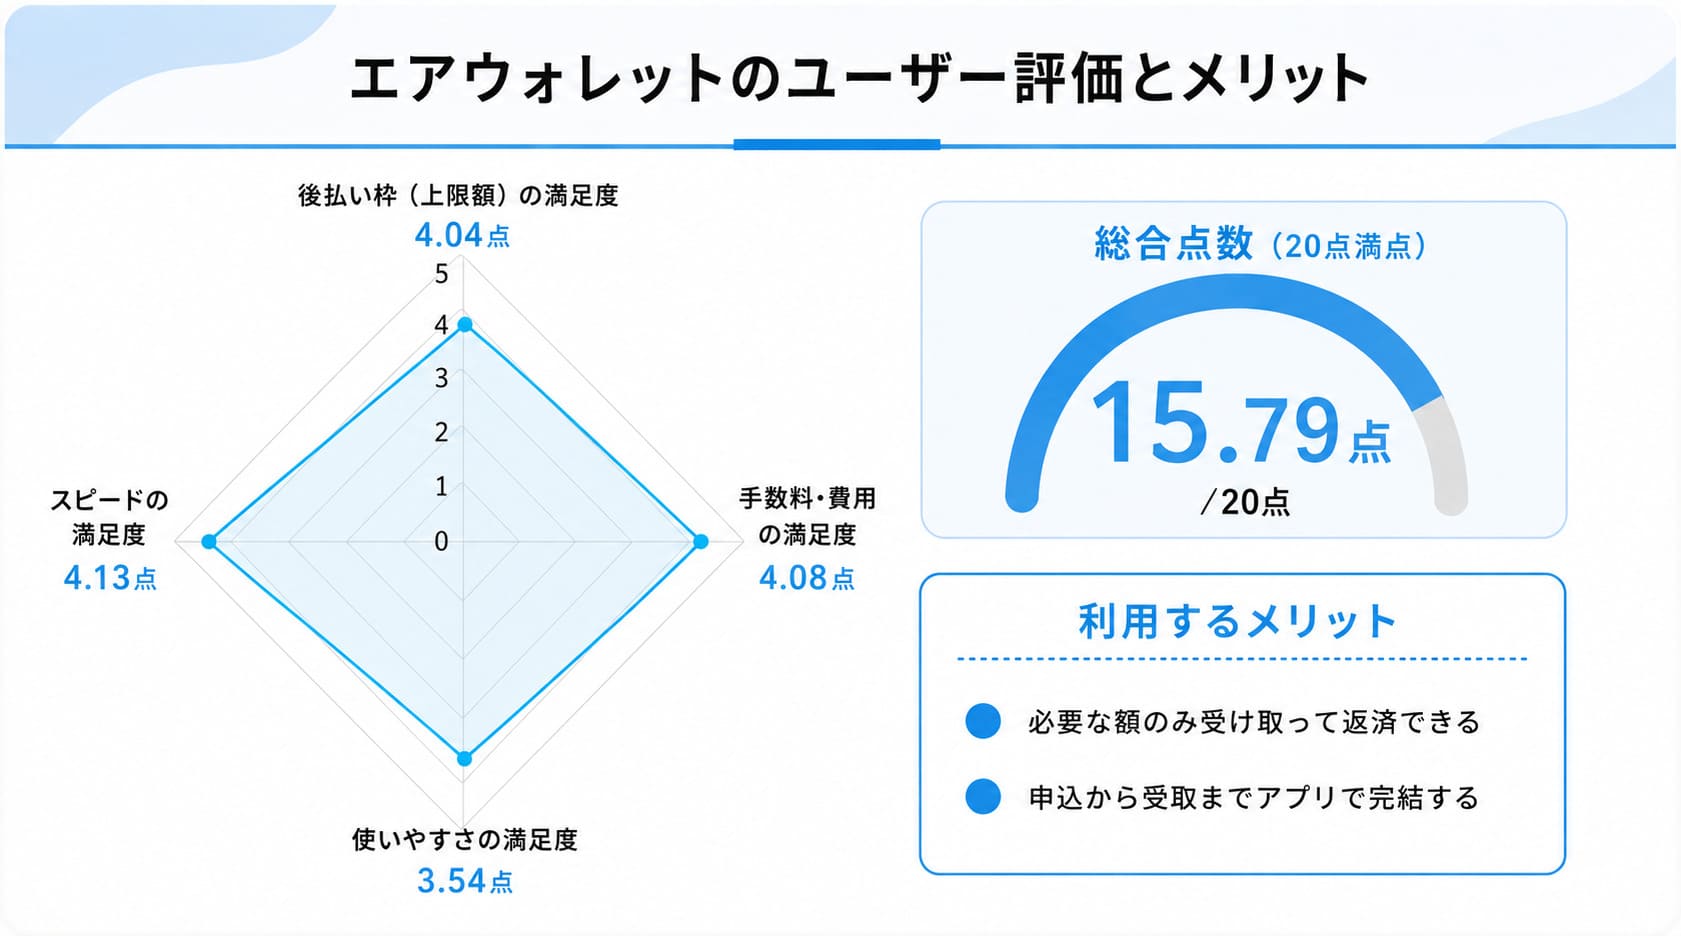
後払い枠(上限額)の満足度 4.04点 3.82点 3.82点 3.64点 3.57点
手数料・費用の満足度 4.08点 4.00点 4.00点 3.55点 3.57点
使いやすさの満足度 3.54点 4.09点 3.76点 3.73点 3.43点
スピードの満足度 4.13点 4.18点 4.00点 3.55点 3.71点
後払い枠の上限額(税込)(※) 契約枠1万円〜800万円 1回3,000円〜50,000円の範囲で個別設定 ご利用枠は10万円に設定 あとばらいチャージは1回3,000円〜申請可能な上限額まで 利用開始時は少額枠、返済実績に応じ段階的に増額
後払い時の審査 審査あり(貸金業サービスのため/総量規制の対象) 審査なし(信用情報照会を伴わない事業者独自の簡易審査) 審査あり 審査なし(信用情報照会を伴わない事業者独自の簡易審査) 審査あり(AI活用の独自審査を実施)

(※2026年8月時点 公式サイトに記載)

アンケート調査の回答を元にランキングを作成しています

後払い対応のバーチャルカードで後悔しないための選定ポイント

後払い枠の上限額が希望の使い方に足りるか

後払い対応のバーチャルカードは、後払い枠の上限額が自分の希望する使い方に足りるかを確認することが重要です。

後払いチャージ型のサービスでは1回あたりの上限が数千円から数万円の範囲に設定されていることがあり、範囲を超える金額の買い物には対応できないケースがあります。

上限額は利用実績によって段階的に増額されるケースもあるため、初回から高額の後払いを想定している方は、上限が高めのサービスや、返済実績を積み上げやすい仕組みを選ぶ必要があるでしょう。

チャージや利用ごとに発生する費用が高額ではないか

後払い対応のバーチャルカードを選ぶ際は、チャージや利用ごとに発生する費用が高額ではないかも重要な確認ポイントです。

後払いチャージには申込金額に応じた固定手数料が設定されているサービスが多く、少額チャージを繰り返すと相対的な負担が大きくなる場合があります。

そのため、なるべくまとまった金額を1回でチャージできるサービスを選ぶか、実質年率で示される借入型ではなく固定手数料型を選ぶことで手数料を抑えやすくなるでしょう。

普段使う店舗やネット上の支払いで通用するか

後払い対応のバーチャルカードを選ぶ際のポイントとして、普段使う店舗やネット上の支払いで通用するかも確認しておく必要があります。

バーチャルカードは基本的にネット専用で、実店舗のレジでは直接利用できないため、Apple PayやGoogle PayなどにひもづけたうえでVisa加盟店のタッチ決済に対応する形になります。

そのため、利用を開始する前に加盟店舗や利用可能店を確認しておくことが重要です。

また、一部の通販サイトやサブスクリプションでは、プリペイドカード・バーチャルカードの利用ができない場合もある点には注意が必要となります。

申込から実際に支払いへ回せるまでの所要時間が長すぎないか

後払い対応のバーチャルカードは、申込から実際に支払いへ回せるまでの所要時間が長すぎないかを確認することが大切です。

アプリでバーチャルカードを発行するサービスのなかには申し込みから数分で番号発行が完了し、その場でネット決済に使い始められるものもあります。

一方、クレジットカード型のバーチャルカードでは、当日中に決済まで進めないケースも多いです。

急ぎの決済ニーズがある場合は、発行スピードが速いサービスを選ぶことで、想定外の待ち時間を避けられます。

発行時に求められる本人確認をスムーズに進めやすいか

後払い対応のバーチャルカードを選ぶ際は、発行時に求められる本人確認をスムーズに進めやすいかも判断材料です。

サービスによって、本人確認の方法は「SMS認証・メール認証のみ」から「マイナンバーカードまたは運転免許証の提出」までなど、大きな幅があります。

そのため、本人確認のしやすさが利用開始するまでの所要時間に影響しやすいと言えます。

また、書類提出が不要なサービスならスマホ登録のみで完了しますが、その分後払い枠が低めに設定されることもあります。

そのため、自分がどの程度の本人確認まで手間をかけられるかと、後払い枠の必要規模とのバランスから、無理なく進められるサービスを選ぶことがカード選定のコツです。

バーチャルカードを利用する際のメリット

クレジットカードと異なるカード番号で利用できる

バーチャルカードは、クレジットカードとは異なる独立したカード番号で利用できる点がメリットです。

メインのクレジットカード情報を海外サイトや初めて使う通販に直接入力しなくて済むため、番号漏洩時の被害範囲を狭くしやすい設計となっています。

例えば、海外ネットショップやサブスクリプションの初回登録など、番号を安易に登録したくないシーンでバーチャルカードを使えば、メインカードの番号を守りながら決済しやすいでしょう。

即日の発行に対応している場合がある

バーチャルカードは、即日の発行に対応している場合があるのもメリットです。

アプリでの申込みのみで手続きが完結するサービスが多く、物理カードの郵送を待つ必要がないため、申込みからネット決済までの所要時間を数分で完結できる場合もあります。

例えばセールでほしい商品が売り切れそうな場面や、急なオンライン支払いが発生した場面でも、思い立ったタイミングで発行してスピード感のある支払いを実現しやすいでしょう。

カードを持ち歩く必要がない

バーチャルカードは、物理カードを持たなくてよいというメリットもあります。

プラスチックカードは発行されず、アプリ上のカード番号やセキュリティコード、有効期限のみで決済を行うことが可能です。

そのため、財布に入れる必要がなく、紛失や盗難のリスクを構造的に減らしやすい設計となっています。

スキミング被害の対象にもなりにくく、日常的にネット決済が中心の方にとっては、カードを1枚も物理的に持たずキャッシュレス生活を送れる点がメリットに感じやすいでしょう。

前払い式では審査が不要になる場合がある

バーチャルカードは、前払い式のプリペイド型を選べば審査が不要になる場合があるというメリットもあります。

前払い式は事前にチャージした残高の範囲内でしか使えず、支払いが後回しにならないため、返済能力や信用に関する審査を通す必要がないです。

例えば、Vプリカのようなネット専用Visaプリペイドカードは、未成年でも親の同意があれば審査なしで発行でき、当日中にカード番号を取得しやすい仕組みとなっています。

以上からクレジットカードの審査に不安を抱える方でも、前払い式なら気軽に始めやすい選択肢となります。

後払いバーチャルカードを使う前に確認したいリスク

後払いした額を滞納した際のリスク

後払いバーチャルカードは、後払いした額を滞納すると複数のリスクが生じます。

支払期日に遅れると該当カードの利用が一時的に停止されたり、遅延損害金の発生や再度の利用枠が大きく減額されたりする可能性があります。

なかでも、信用情報機関に照会を行うクレジットタイプや審査型の後払いサービスでは、滞納情報が信用情報に記録され、将来的にローンや新しいクレジットカードが組めなくなる恐れもあります。

チャージ費用がかさんで割高になりやすいリスク

後払いバーチャルカードは、チャージ費用がかさんで割高になりやすいリスクにも注意が必要です。

後払いチャージは1回ごとの固定手数料型が多く、少額を頻繁にチャージすると1件あたりの負担率が上がり、実質的なコスト増を招きやすい設計です。

後払いバーチャルカードは利用のたびに費用が生じるため、利用頻度が高いほど注意深いコスト管理が求められます。

一方で、クレジットカードの翌月一括払いを使うことで手数料が生じないサービスもあるため、手数料が気になるケースは検討してみることをおすすめします。

後払い枠の現金化に伴う規約違反リスク

後払いバーチャルカードは、後払い枠の現金化に伴う規約違反リスクを避ける必要があります 。

後払いバーチャルカードを使った現金化行為はクレジットカードと同様に利用規約違反にあたり、発覚した際はカードの強制解約や利用停止の対象となるケースもあります。

現金化目的の申込みが判明した後にバーチャルカードの発行が制限されるケースや、すでに後払いの利用自体が制限されているケースもあるため、規約に反する使い方は控えるべきです。

後払いバーチャルカードと少額融資アプリ・クレジットカードの違い

後払いバーチャルカードと少額融資アプリ・クレジットカードの違い

少額の資金を借りるアプリとの役割の差

後払いバーチャルカードは、少額の資金を借りるアプリとは役割が異なります。

少額融資アプリは現金を借りて自由に使える貸金業の枠組みで、借入利率(実質年率)に基づく手数料が発生する仕組みです。

一方、後払いバーチャルカードは基本的に買い物の代金を後払いにするサービスで、現金そのものを手にすることはできず、決済シーンに使うのが前提の設計となります。

このため、まとまった現金を確保したいなら融資アプリ、キャッシュレス決済で使いたい場合はバーチャルカード、と用途に応じた使い分けが必要です。

審査を伴うクレジットカードとの立ち位置の差

後払いバーチャルカードは、審査を伴うクレジットカードとも立ち位置が異なります。

クレジットカードは信用情報機関への照会を伴う本審査を通過する必要があり、限度額も数十万円から数百万円と大きめですが、発行までに1週間から2週間程度かかる場合があります。

一方、後払いバーチャルカードは信用情報を参照としない事業者独自の簡易審査で、比較的発行スピードが速く、限度額も数万円程度と少額ながら、日常の小口決済には使いやすい設計です。

審査ハードルの低さと即日利用のしやすさが、クレジットカードとは異なる魅力となります。

「審査なし」でも本人確認や利用制限はある?公表スペックの落とし穴

「審査なし」でも本人確認が必須になる場面の実態

後払いバーチャルカードは、「審査なし」を掲げていても本人確認が必須になる場面があります。

完全に審査なしのプリペイド型カードでも、後払いチャージ機能を使う際にはSMS認証や電話番号確認などの簡易的な本人確認が求められるのが一般的です。

また、後払い枠の増額を希望する段階で、より詳細な本人確認書類の提出が必要になるサービスもあります。

そのため、「審査なし」という表現は、あくまでクレジットカードの本審査がない意味であり、本人確認まで免除されるわけではない点を理解しておく必要があります。

公表される上限額と実際に使える枠のずれがある場合がある

後払いバーチャルカードは、公表される上限額と実際に使える枠にずれがある場合があります。

例えば後払いチャージの上限として数万円の表示があっても、実際の申込可能額は個別の利用状況をもとに事業者側で個別に設けられる仕組みです。

そのため、初回の利用可能額は比較的低めの金額付近からのスタートになる場合があります。

つまり、アプリ上に表示される申込可能額は目安であり、審査の結果として入金できないケースもあるため、公表スペックの最大値がそのまま使えるわけではないと理解しておくことが重要です。

滞納時に信用情報へ記録が残る事業者も存在する

後払いバーチャルカードは、滞納時に信用情報へ記録が残る事業者も存在します。

独自審査型の後払いチャージであっても、支払い遅延や延滞が続いた場合には、信用情報機関への登録リスクがゼロとは言い切れません。

クレジットカードや信用情報照会を伴うサービスであれば、滞納情報は原則として信用情報に記録される仕組みです。

そのため、信用情報に懸念がある方こそ、支払期限を守れる範囲での利用にとどめ、無理のない金額から始めることが重要となります。

どうしても審査なしで使いたい場合におすすめの「前払い式バーチャルカード」

どうしても審査なしで使いたい場合は、前払い式のプリペイド型バーチャルカードにするのが基本方針です。

前払い式は事前にチャージした金額の範囲内で支払う仕組みのため、返済能力や信用に関する審査を通す必要がないです。

代表的な選択肢は以下の表のとおりです。

サービス名 国際ブランド 審査 主な発行場所・方法
Vプリカ Visa 審査不要(アカウント登録で発行可) ネットまたはコンビニで購入・発行
Kyash(プリペイド機能) Visa プリペイド発行は書類不要で申込可 アプリで会員登録後すぐに発行
auPAYバーチャルカード Mastercard 前払い式のため審査なし au PAYアプリ上で発行

【2026年最新】審査なし後払いバーチャルカードのGoogle評価まとめ

実際の利用者によるGoogleの評価をもとに、後払い対応バーチャルカード各サービスの最新評価をまとめました。サービス選びの参考にしてください。

サービス名 Google評価(※1) 口コミ件数(※2)
アトカラ(三井住友カード株式会社) 1.4 53件
atone(株式会社ネットプロテクションズ) 3.0 49件
Kyash 1.3 31件

出典:Googleマップ

※1.2 2026年11月16日時点

審査なし後払いバーチャルカードのよくある質問

バンドルカードに似た後払いアプリはある?

バンドルカードに似た後払いアプリは、複数存在します。

バンドルカードは前払い式のプリペイド型バーチャルカードと「ポチっとチャージ」という後払いチャージ機能を組み合わせた設計です。

同じ仕組みのサービスとして、ワンバンクカードの「あとばらいチャージ」やKyashの「イマすぐ入金」などが挙げられます。

いずれも、Visaでの決済が可能なバーチャルカードにチャージ→翌月末までに立替代金を支払う流れが共通しており、後払いチャージには申込ごとの独自審査が行われる仕組みです。

後払い枠の現金化はなぜ避けるべき?

後払い枠の現金化を避けるべき理由は、カード会社の利用規約に違反する行為であり、複数のリスクが発生するためです。

後払いバーチャルカードを使った現金化はクレジットカード現金化と同様に規約違反にあたり、発覚した際はカードの強制解約や利用停止の対象となるケースもあります。

現金化目的の申込みが判明した後は、バーチャルカード自体の発行が制限されたり、後払いの利用が停止されたりするケースもあるため、規約に沿った本来の決済用途で使うことが重要です。

バーチャルカード 審査なし 後払いを利用したことがある方へのアンケート調査

アンケート調査対象 バーチャルカード 審査なし 後払いを利用したことがある人へのアンケート調査
調査方法 インターネットアンケート
調査対象 過去にバーチャルカード 審査なし 後払いを利用したことがある方
調査対象者数 86人

利用したことのあるバーチャルカード 審査なし 後払いサービスはどこですか?

サービス名 利用者数
バンドルカード 11人
エアウォレット 24人
ワンバンクカード 11人
ナッジカード 7人
三井住友VISAバーチャルカード 17人
Kyash 4人
auPAYバーチャルカード 5人
その他 7人

(Q1で答えた商標において)後払い枠(利用できる上限額)についての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
バンドルカード 2人 6人 2人 1人 0人 3.82点
エアウォレット 7人 12人 4人 1人 0人 4.04点
ワンバンクカード 2人 3人 6人 0人 0人 3.64点
ナッジカード 1人 3人 2人 1人 0人 3.57点
三井住友VISAバーチャルカード 1人 12人 4人 0人 0人 3.82点
Kyash 0人 2人 2人 0人 0人 3.50点
auPAYバーチャルカード 1人 1人 3人 0人 0人 3.60点
その他 1人 1人 5人 0人 0人 3.43点

(Q1で答えた商標において)チャージや利用にかかる手数料・費用についての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
バンドルカード 4人 4人 2人 1人 0人 4.00点
エアウォレット 8人 11人 4人 1人 0人 4.08点
ワンバンクカード 1人 5人 4人 1人 0人 3.55点
ナッジカード 1人 2人 4人 0人 0人 3.57点
三井住友VISAバーチャルカード 2人 13人 2人 0人 0人 4.00点
Kyash 1人 1人 2人 0人 0人 3.75点
auPAYバーチャルカード 1人 0人 4人 0人 0人 3.40点
その他 0人 3人 4人 0人 0人 3.43点

(Q1で答えた商標において)普段使う店舗やネット決済での使いやすさについての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
バンドルカード 3人 6人 2人 0人 0人 4.09点
エアウォレット 1人 12人 10人 1人 0人 3.54点
ワンバンクカード 1人 6人 4人 0人 0人 3.73点
ナッジカード 1人 1人 5人 0人 0人 3.43点
三井住友VISAバーチャルカード 2人 10人 4人 1人 0人 3.76点
Kyash 0人 0人 4人 0人 0人 3.00点
auPAYバーチャルカード 1人 1人 3人 0人 0人 3.60点
その他 1人 3人 3人 0人 0人 3.71点

(Q1で答えた商標において)申込から実際に支払いへ回せるまでのスピードについての満足度を教えてください

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
バンドルカード 4人 5人 2人 0人 0人 4.18点
エアウォレット 9人 10人 4人 1人 0人 4.13点
ワンバンクカード 2人 3人 5人 1人 0人 3.55点
ナッジカード 1人 3人 3人 0人 0人 3.71点
三井住友VISAバーチャルカード 2人 13人 2人 0人 0人 4.00点
Kyash 1人 1人 2人 0人 0人 3.75点
auPAYバーチャルカード 1人 0人 4人 0人 0人 3.40点
その他 2人 2人 3人 0人 0人 3.86点

クイックペイ(QUICPay)の後払いは審査なしで利用不可!代替案を紹介【2026年11月最新】

本記事のまとめ

  • クイックペイ(QUICPay)のみでは、審査なしの後払いに対応していない
  • クイックペイ(QUICPay)を審査なしで利用する方法として「事前入金型のプリペイドカードで登録すること」や「すでに所有しているクレジットカードを紐づけること」などがあるが実用性は低い
  • なお、クイックペイ以外の後払い方法であれば、信用情報を参照としない独自審査で利用できる後払い決済アプリが代替案としてある
  • このような独自審査の後払いアプリを選ぶ際は「与信や信用機関の照会が不要か」「使える上限額と1回あたりの利用枠を柔軟に設定できるか」などを確認する必要がある
  • また「利用時に上乗せされるコストや手数料は低いか」「発行スピードと入金までの速さ」などを確認すると良い
  • 上記の中でも「与信や信用機関の照会が不要か」や「発行スピードと入金までの速さ」の確認が重要である

上記の選び方を踏まえた上で、おすすめのサービスは「バンドルカード」と言える。

以下の表では、上記の選び方を踏まえたバンドルカードの特徴をまとめています。

サービス名 バンドルカード
審査の有無 独自審査あり(信用情報を参照としない独自審査のみ)
発行にかかる時間(※1) 最短1分
後払い機能の利用可能額(※2) 1回3,000円〜50,000円(税込)
後払い機能の手数料(※3) 510円〜1,830円(税込)
後払い機能の支払期限 利用月の翌月末
QUICPay対応 非対応

(※1~3 2026年8月時点 公式サイトに記載)

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

クイックペイ(QUICPay)の後払いは審査なしで利用できる?

クイックペイ後払い審査なしの理由

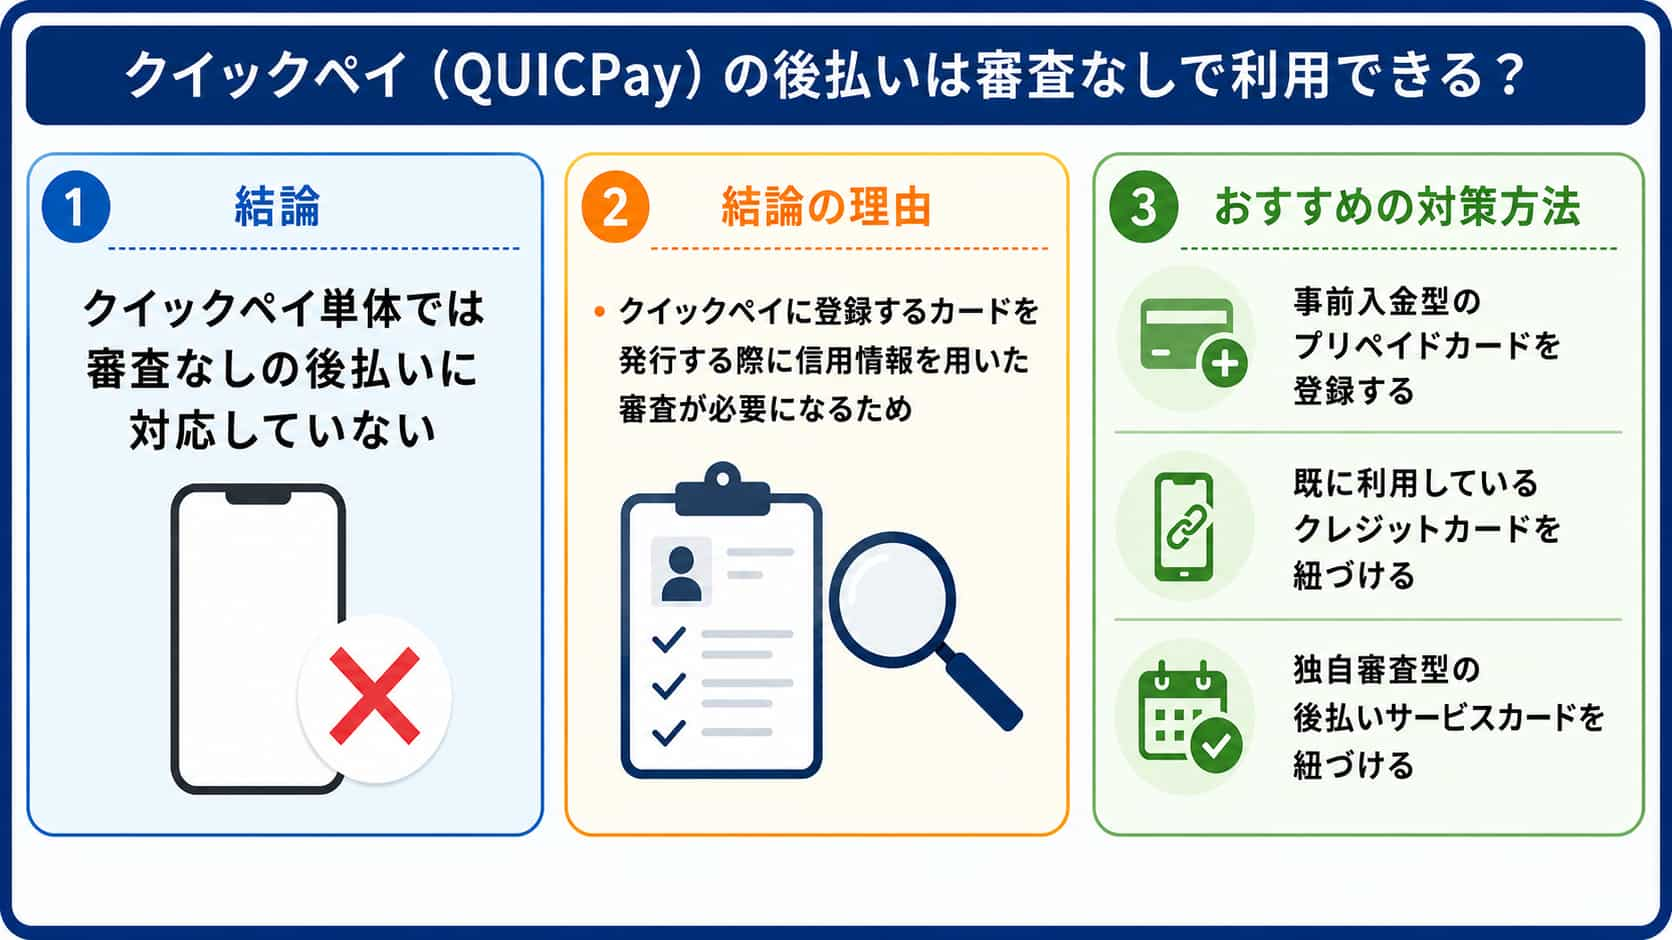
結論:クイックペイ(QUICPay)単体では審査なしの後払いに非対応

クイックペイ(QUICPay)は単体では審査なしの後払いに非対応で、後払いを実現するには対応カードの登録が必要です。

QUICPayはプリペイドカード・クレジットカード・デビットカードのいずれかを紐づけて支払いを行う電子マネー方式で、単独での決済機能を持たないシステムです。

例えば、クレジットカードを紐づける場合は、そのカード発行時に信用情報を用いた審査を通過している必要があります。

そのため、審査なしで後払いを利用したい場合は、独自審査型のプリペイドカードや後払いサービスをQUICPayに登録する方法が代替手段になります。

ただしこれらのカードは後払いに対応していなかったり、そのカードの発行にあたって審査が必要となるため、実質審査なしの後払いサービスとしての実用性は低いと言えます。

クイックペイの仕組みを解説

クイックペイ(QUICPay)は、レジ端末にスマートフォンや専用カードをかざすのみで決済が完了するポストペイ型の非接触電子マネーです。

QUICPay自体には現金を保有する機能はなく、登録した支払い元カードの支払方式に応じて後払い・即時払い・前払いのいずれかで代金が精算される仕組みとなっています。

クレジットカードを紐づけた場合は、カード会社の締め日に応じて後で口座から引き落しが行われ、プリペイドカードの場合は事前にチャージした残高から利用時に差し引かれます。

1回あたりの利用上限は原則2万円(※)ですが、Apple PayやGoogle PayでQUICPay+に対応した加盟店を利用する場合は上限なしで利用できます。

(※2026年8月時点 QUICPay公式サイトに記載)

クイックペイ(QUICPay)を審査なしで利用する方法

事前入金型プリペイドを登録すれば与信審査を回避できる

クイックペイでは事前入金型プリペイドカードを登録することで、与信審査を回避して使うことができます。

これはプリペイドカードが前もってチャージした残高の範囲内で使うシステムであり、カード発行会社が信用情報機関に照会する形の審査を行う必要がないためです。

そのため、QUICPay+対応のプリペイドカードをApple PayやGoogle Payに登録することで、チャージ残高でQUICPay+加盟店での支払いに充てられます。

ただし、カード発行会社ごとに対応状況が異なるため、事前にQUICPay公式サイトの対応カード一覧でチェックしておくと安心感があります。

また、チャージした時点で前払いとなるため、後払いとしての機能は実質ないと等しくなります。

クレジットカードの紐づけで審査なしで後払いできる

クイックペイの後払いは、すでに保有しているクレジットカードを紐づけることで、追加審査なしで利用できます。

QUICPayにクレジットカードを登録する際には新たな与信審査は行わないため、既存クレジットカード発行時に通過した審査結果を前提として決済に利用することがかのうです。

したがって、Apple PayやGoogle Payに手持ちのクレジットカードを登録するのみで、QUICPay対応店舗での後払い決済にすぐに切り替えられます。

ただし、新規でクレジットカードを発行する際は通常通りカード会社の与信審査が発生するため、既存カードを持たない人はプリペイドやその他後払いサービスを検討することになります。

後払いサービスとの連携で審査なしで後払いできる

クイックペイでは、対応する独自審査型の後払いサービスのカードに紐づけることで、信用情報照会なしで後払いを使えます。

そのため、QUICPay+対応のプリペイドカードに後払いチャージ機能を組み合わせることで、事前にチャージした残高で決済しつつ、実質的な後払い運用が可能となります。

実際、後払いチャージ機能を備えたVisaプリペイドカードをQUICPay+加盟店で使うことで、翌月末にまとめて精算する形の後払い決済に置き換えることが可能です。

なお、各後払いサービスは提携先が独自基準で審査を行うため、審査内容や利用可能額は事前にサービス公式ページで確認しておくと安心感があります。

【審査なしを含む】クイックペイ(QUICPay)以外の後払いできるおすすめアプリ8選

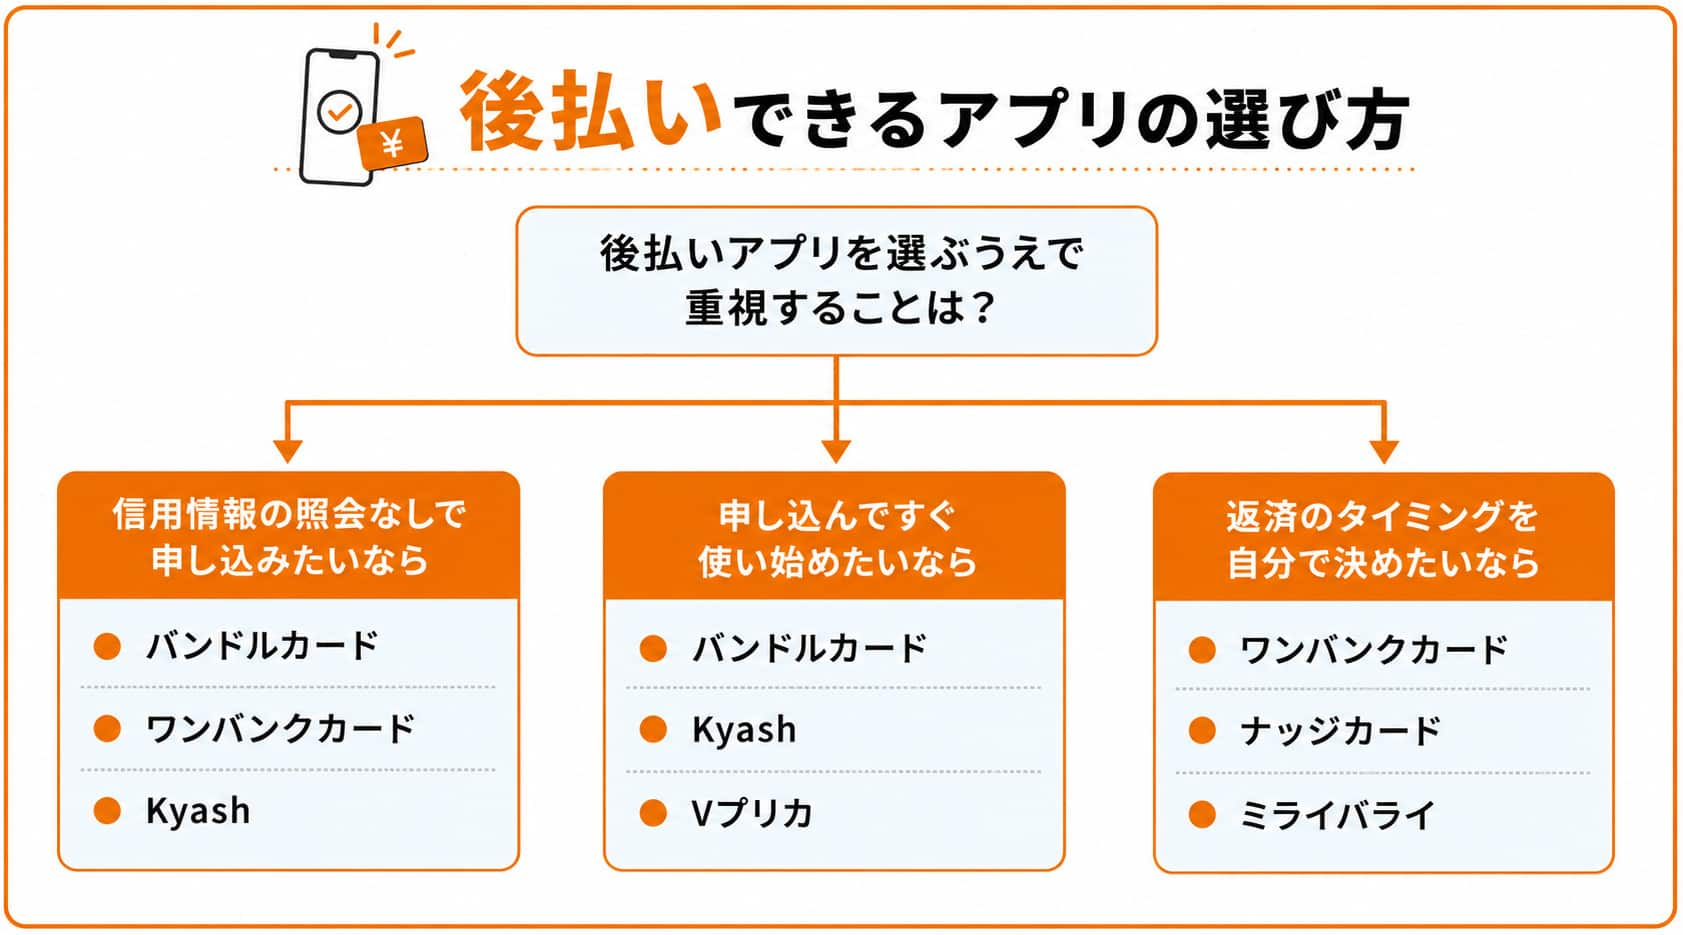
以下の画像では、後払いできるアプリを項目別に整理しています。

信用情報を参照とする審査はなしで申し込みできる後払いサービスも含めているため、ぜひ参考にしてください。
後払いできるアプリに関するフローチャート
※以下に記載の審査なしとして紹介する一部の後払いサービスは、信用情報機関の情報を鑑みての審査を行わないサービスを紹介しています。サービス独自の審査は行われるため、利用ができないケースもあります。

バンドルカード

バンドルカード出典:バンドルカード
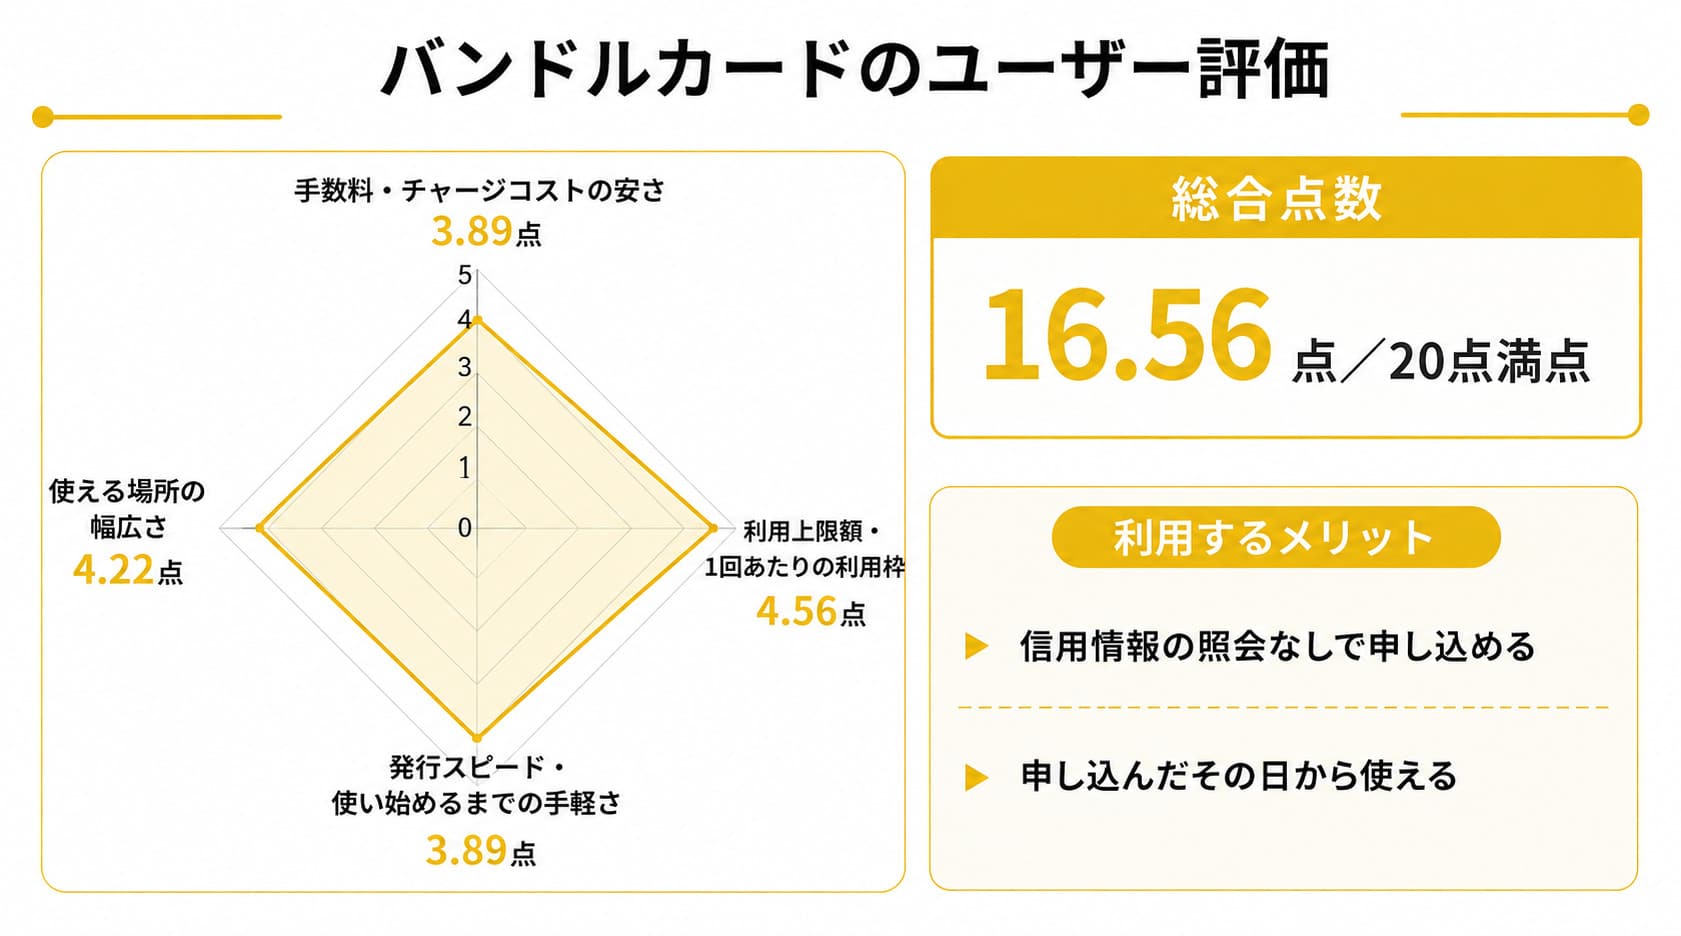
後払いできるアプリのバンドルカードに関するレーダーチャート※評価の詳細はこちら

バンドルカードとは

バンドルカードは株式会社カンムが発行するVisaプリペイドカードであり、後払いチャージ機能「ポチっとチャージ」利用時は信用情報を照会せず独自審査で申込を判定します。

バンドルカードの利用がおすすめの人

後払いできるアプリのバンドルカードの利用がおすすめの人

バンドルカードの利用がおすすめの人

  • 信用情報に不安があり審査なしの後払いを試したい人
  • 発行から数分で後払いを使い始めたい人
  • 数千円単位の少額後払いを利用したい人

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

バンドルカードのおすすめポイント・メリット

バンドルカードは、信用情報機関への照会を行わない独自審査でポチっとチャージの申込を判定します。

そのため、クレジットカードの審査に通りにくかった人でも、クイックペイ経由の後払い代替として検討しやすいサービスと言えます。

ネットショップで急ぎの決済が必要なタイミングや、クレジットカード発行を待つ余裕がない場面でも申込を進めやすいでしょう。

また、バンドルカードはアプリをダウンロードした直後にバーチャルカードが発行される仕組みで、当日中に決済へ回したい状況でも待ち時間を短くしやすい点も特徴です。

カード情報はアプリ上に即時表示され、そのままネットや店舗での決済に使えるため、スピード感をもって利用を始めたい人におすすめでしょう。

さらに、ポチっとチャージは1回3,000円(※1)から50,000円(※2)の範囲で申込でき、少額から段階的に利用可能額が拡大していく仕組みのため、まずは小さい金額から始めたい人に適しています。

(※1~2 2026年8月時点 公式サイトに記載)

加えて、年齢制限が比較的緩やかで、未成年でも保護者の同意があれば発行可能な設計となっているため、はじめてキャッシュレス決済に触れる人でも安心感を持って申し込みしやすいでしょう。

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

バンドルカードのデメリット

・ポチっとチャージ利用時は金額に応じて手数料が発生する

項目名 バンドルカード
発行元 株式会社カンム
カードタイプ Visaプリペイドカード
審査の有無 審査なし(・通常発行は信用情報照会なし、本人確認のみ
・ポチっとチャージ利用時は申込ごとに独自審査あり)
発行にかかる時間(※1) バーチャルカードは最短1分で発行
後払い機能の利用可能額(※2) ポチっとチャージで1回3,000円〜50,000円(税込)
後払い機能の手数料(※3) 3,000円〜10,000円:510円(税込)
11,000円〜20,000円:815円(税込)
21,000円〜30,000円:1,170円(税込)
31,000円〜40,000円:1,525円(税込)
41,000円〜50,000円:1,830円(税込)
後払い機能の支払期限 利用月の翌月末までに支払い
対応年齢 ・バンドルカードは満13歳以上(未成年は保護者の同意が必要)
・ポチっとチャージは18歳以上(未成年は保護者同意必要)
QUICPay対応 非対応

(※1~3 2026年8月時点 公式サイトに記載)

独自審査で柔軟な審査対応に期待できる!

(※公式サイトに記載)

バンドルカードを使った人の声

ワンバンクカード

ワンバンクカード
出典:ワンバンクカード
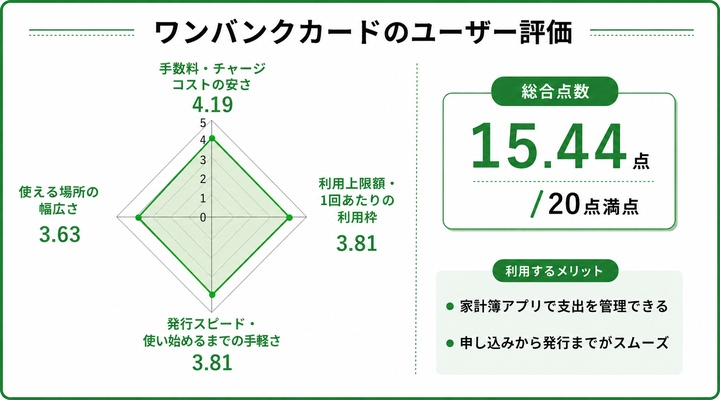
後払いできるアプリのワンバンクカードに関するレーダーチャート※評価の詳細はこちら

ワンバンクカードとは

ワンバンクカードは、株式会社スマートバンクが発行するVisaプリペイドカードです。

通常発行は信用情報を照会せず本人確認のみで完結し、後払いチャージ機能「あとばらいチャージ」は申込ごとに独自審査が実施されます。

ワンバンクカードの利用がおすすめの人

後払いできるアプリのワンバンクカードの利用がおすすめの人

ワンバンクカードの利用がおすすめの人

  • 家計簿機能で支出を可視化しながら管理したい人
  • アプリで最短5分(※)の申込を完結させたい人
  • 翌月末までの好きなタイミングで返済したい人

(※2026年8月時点 公式サイトに記載)

最短1分で発行できる!(※)

(※公式サイトに記載)

ワンバンクカードのおすすめポイント・メリット

ワンバンクカードは、VisaプリペイドカードとAI家計簿アプリが一体化した設計です。

決済のたびに支出が自動で記録されるため、レシート撮影や手入力の手間抑えてお金の流れを把握しやすいメリットがあります。

使いすぎを避けながらクイックペイの後払い代替を試したい人にとって適しているため、支出可視化の仕組みが計画的な利用の助けになるでしょう。

また、ワンバンクのカードの申込みは最短5分(※1)で完了する点も魅力です。

本人確認完了後にオンライン専用のバーチャルカードであれば最短1分(※2)で発行されるため、思い立ったタイミングで即座に決済へ移行しやすいでしょう。

加えて、あとばらいチャージの支払いは利用月の翌月末までの希望するタイミングを選べる設計となっています。

給与日に合わせた返済タイミングを組みやすいため、月内で完済することで同月内でも再度申請可能枠が復活します。

さらに、ワンバンクカードでは年会費・アプリ利用料が無料で、Apple Pay・Google Payに対応しているバーチャルカードの場合は発行手数料もかかりません。

そのため、コストを抑えて長期的に運用したい人でも安心感を持って継続利用しやすい料金体系です。

(※1~2 2026年8月時点 公式サイトに記載)

最短1分で発行できる!(※)

(※公式サイトに記載)

ワンバンクカードのデメリット

・あとばらいチャージは利用可能額の上限が不明瞭

項目名 ワンバンクカード
発行元 株式会社スマートバンク
カードタイプ Visaプリペイドカード(前払式支払手段)
審査の有無 審査なし(・通常発行は信用情報照会なし、本人確認のみ
・あとばらいチャージは申込ごとに独自審査あり)
発行にかかる時間(※1) バーチャルカードは本人確認後最短1分で発行、申込は最短5分
後払い機能の利用可能額(※2) あとばらいチャージで1回3,000円〜
後払い機能の手数料(※3) 3,000円〜10,000:510円
11,000円〜20,000円:815円
21,000円〜30,000円:1,170円
31,000円〜40,000円:1,525円
41,000円〜50,000円:1,830円
後払い機能の支払期限 利用月の翌月末までの好きなタイミングで支払い
対応年齢 ・ジュニアカードは18歳以下のお子さま向け
・マイカード・ペアカードは年齢制限なし(18歳未満は親権者の許可が必要)
QUICPay対応 非対応

(※1~3 2026年8月時点 公式サイトに記載)

最短1分で発行できる!(※)

(※公式サイトに記載)

ワンバンクカードを使った人の声

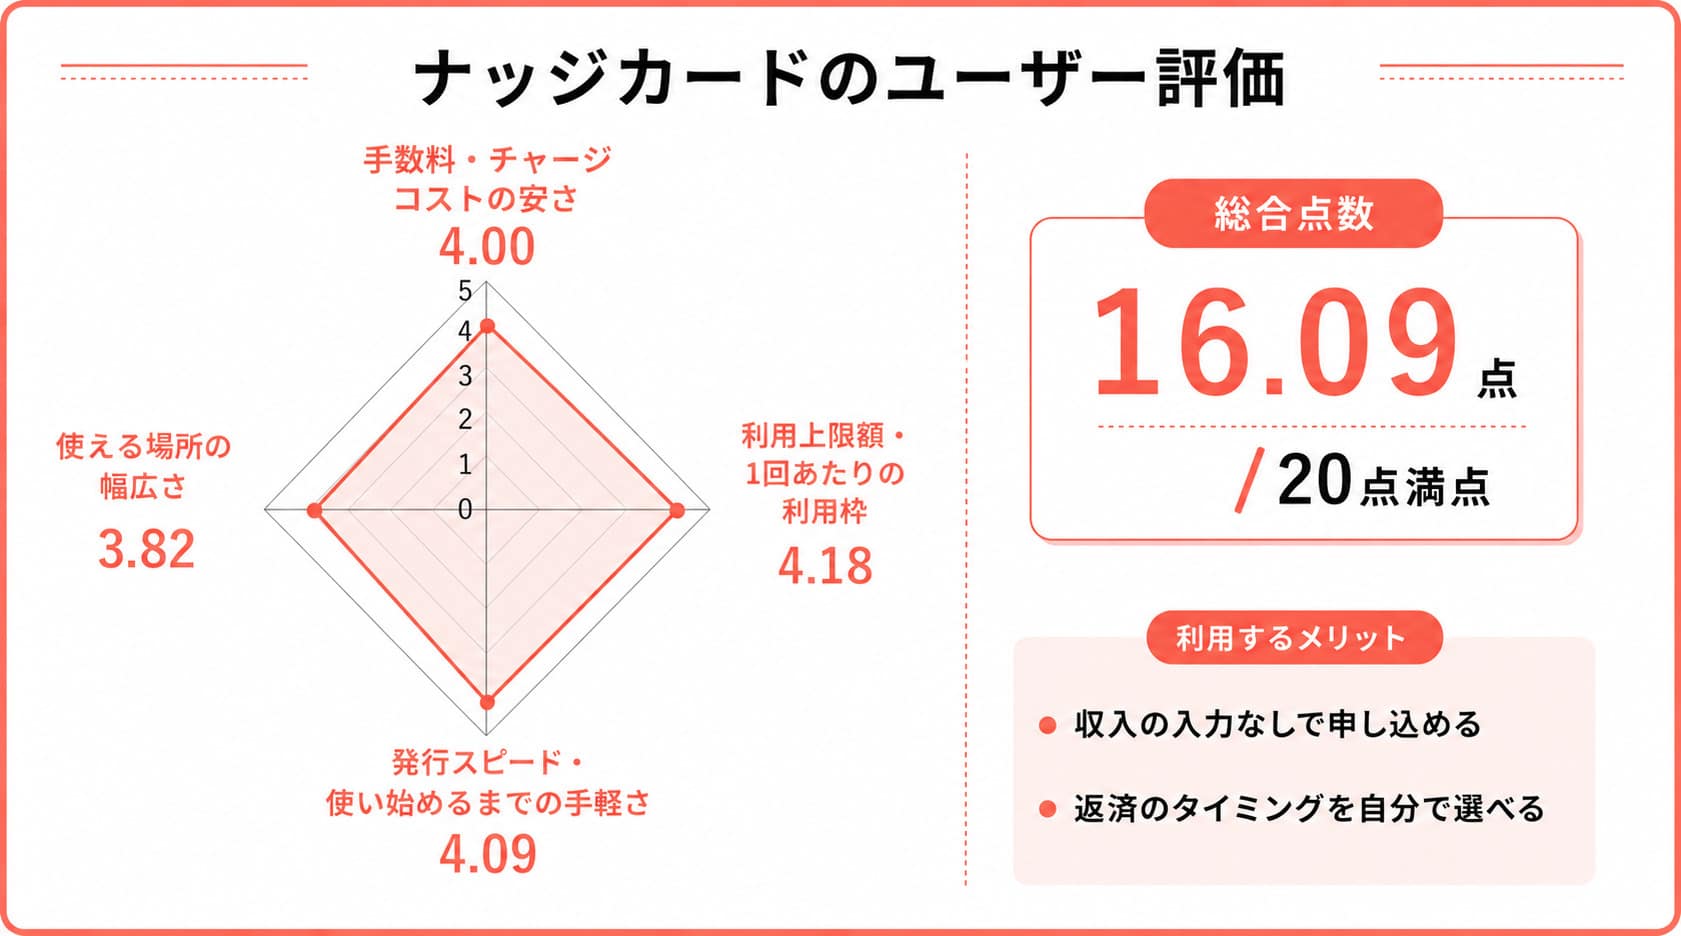
ナッジカード

ナッジカード
出典:ナッジカード
後払いできるアプリのナッジカードに関するレーダーチャート※評価の詳細はこちら

ナッジカードとは

ナッジカードはナッジ株式会社が発行し、AIを活用した独自審査を採用しているVisa/JCBブランドのクレジットカードです。

ナッジカードの利用がおすすめの人

ナッジカードの利用がおすすめの人

  • 従来のクレジットカード審査に不安を感じる人
  • アプリで自由に返済タイミングを決めたい人
  • 好きなデザインのカードで決済を楽しみたい人

最短3分で発行でき、年会無料で利用できる!(※)

(※公式サイトに記載)

ナッジカードのおすすめポイント・メリット

ナッジカードはAIを活用した独自審査を採用しており、勤務先や収入の入力を必須としない設計です(信用情報照会を伴う審査はあり)。

そのため、学生・アルバイト・フリーランスなど従来のクレジットカード審査では通りにくかった層でも申し込みやすい仕組みです。

通常のクレジットカード発行が難しい人が、クイックペイと組み合わせた後払い決済を検討する際の選択肢になります。

また、ナッジカードは決済翌日以降であれば全国のセブン銀行ATMや銀行振込でいつでも返済できる方式のため、給与サイクルに合わせた柔軟な精算計画を組みやすい点も特徴です。

さらに、ナッジカードは提携先クラブのカードを含めると200種類以上(※)のデザインがあり、自身の好みに合わせて選びやすい魅力もあります。

(※2026年8月時点 公式サイトに記載)

最短3分で発行でき、年会無料で利用できる!(※)

(※公式サイトに記載)

ナッジカードのデメリット

・クレジットカードのため信用情報照会を伴う独自審査がある

項目名 ナッジカード
発行元 ナッジ株式会社
カードタイプ Visa/JCBクレジットカード(リボルビング払い方式)
審査の有無 クレジットカードのためAIを活用した独自審査あり(信用情報照会あり)
発行にかかる時間(※) 最短3分
後払い機能の利用可能額 〜10万円
後払い機能の手数料 原則無料
後払い機能の支払期限 アプリからいつでも任意のタイミングで返済可能
対応年齢 18歳以上(学生部は高校生から申込可能)
QUICPay対応 非対応

(※2026年8月時点 公式サイトに記載)

最短3分で発行でき、年会無料で利用できる!(※)

(※公式サイトに記載)

Kyash

Kyashとは

Kyashは株式会社Kyashが発行するVisaプリペイドカードです。

会員登録後に書類不要でカードが即時発行され、後払いチャージ機能「イマすぐ入金」利用時は所定の独自審査で申込を判定します。

Kyashの利用がおすすめの人

Kyashの利用がおすすめの人

  • 書類提出なしで後払いを申し込みたい人
  • スピード感をもって利用を始めやすい人
  • 翌月末までの一括精算で使いたい人

Kyashのおすすめポイント・メリット

Kyashは会員登録後に書類提出なしでイマすぐ入金の申し込みができる設計となっており、身分証の郵送や来店を挟まずスマホひとつで後払い手続きを進められます。

加えて、Kyashは最短1分(※1)で利用を開始しやすい点も特徴です。

手続きにかかる手間を簡素化しながら進めやすいため、スピード感をもって利用を開始したい方や書類なしの手続きを重視する場合に適しているでしょう。

さらに、イマすぐ入金は1回3,000円(※2)から50,000円(※3)の範囲で必要な金額のみを申し込めるため、少額から段階的に使いたい人でも過剰な入金を避けながら、翌月末までにまとめて精算できます。

(※1~3 2026年8月時点 公式サイトに記載)

加えて、申込金額を選ぶ画面で手数料がそのまま表示される仕組みで、事前にコストを把握したうえで申込を確定できます。

そのため、はじめて後払いを利用する人でも「思っていたよりコストがかかった」という不安を減らせます。

Kyashのデメリット

・QUICPayに対応するカードの新規申し込みを停止している

項目名 Kyash
発行元 株式会社Kyash
カードタイプ Visaプリペイドカード(前払式支払手段)
審査の有無 審査なし(通常発行は会員登録のみ、信用情報照会なし
イマすぐ入金利用時は所定の独自審査あり)
発行にかかる時間 最短1分
後払い機能の利用可能額(※1) イマすぐ入金で1回3,000円〜50,000円(税込)
後払い機能の手数料(※2) 申込金額に応じた固定手数料500円〜(税込)
後払い機能の支払期限 利用月の翌月末までに支払い
対応年齢 イマすぐ入金の利用は18歳以上(18歳未満は利用不可)
※Kyash Card自体は年齢制限なし(18歳未満は親権者の同意が必要)
QUICPay対応 非対応

(※1~4 2026年8月時点 公式サイトに記載)

ultra pay

ultra payとは

ultra payは、株式会社Yenyが発行するVisaプリペイドカードです。

後払い機能「ミライバライ」は提携企業による独自審査で申込を判定します。

ただし、クレジットカードの与信枠を使用した後払いに対応するため、信用情報機関の情報を用いた審査が行われます。

ultra payの利用がおすすめの人

ultra payの利用がおすすめの人

  • 年齢を問わずカードを発行したい人
  • 100円単位(※)で細かくチャージしたい人

(※2026年8月時点 公式サイトに記載)

ultra payのおすすめポイント・メリット

ultra payは年齢制限を設けず、これまでクレジットカードを持てなかった人でもアプリから無料でカードを発行可能な設計です。

クイックペイの後払いに使うクレジットカードが用意できなかった層にとって、現実的な代替手段になります。

学生や未成年でも決済用のVisaプリペイドを確保しやすいため、ネットショッピングでの支払い手段に困る場面を減らしやすくなるでしょう。

また、ultra payは100円単位(※)でチャージが可能な仕組みで、必要な分のみ残高を用意して使い過ぎや無駄遣いを防止しやすい点もメリットと言えます。

加えて、ultra payはアプリで利用履歴や月々の合計利用額をすぐに確認でき、はじめて利用する人でも安心感をもって利用しやすいでしょう。

(※2026年8月時点 公式サイトに記載)

ultra payのデメリット

・一部発行に手数料のかかるカードがある

項目名 ultra pay
発行元 株式会社Yeny
カードタイプ Visaプリペイドカード(前払式支払手段(第三者型)関東財務局第00727号)
審査の有無 審査なし(通常発行は信用情報照会なし・審査なしで登録可能
後払い(ミライバライ)は提携企業による独自審査あり)
発行にかかる時間 アプリから無料で即時発行
後払い機能の利用可能額(※1) 後払い(ミライバライ)は2,000円〜30,000円/回の範囲で、1,000円単位でチャージ申請が可能
後払い機能の手数料(※2) 利用金額に応じて500円〜1,800円(税込)が発生
3,000〜10,000円:500円
11,000〜20,000円:800円
21,000〜30,000円:1,150円
31,000〜40,000円:1,500円
41,000〜50,000円:1,800円
後払い機能の支払期限 ご利用日の翌月末日まで
対応年齢 年齢を問わず発行可能(不正利用や規約違反の恐れがある場合を除く)
QUICPay対応 非対応

(※1~2 2026年8月時点 公式サイトに記載)

Vプリカ

Vプリカとは

Vプリカは、ライフカード株式会社が発行するVisaプリペイドカードです。

審査不要でアカウント登録のみで発行でき、繰り返しチャージやリアルカード発行にも対応しています。

ただし、後払い機能はないため、利用前に必要金額をチャージして利用する前払い方式となります。

Vプリカの利用がおすすめの人

Vプリカの利用がおすすめの人

  • ネット決済専用のカード番号がほしい人
  • 大手カード会社発行の安心感を重視する人

Vプリカのおすすめポイント・メリット

Vプリカは審査不要でアカウント登録のみで発行でき、カード番号と有効期限・セキュリティコードがすぐに払い出される仕組みです。

クイックペイの後払い代替として、まずはネット通販で決済手段を確保したい局面で活用しやすく、カード番号のみを用意したい人にとって手軽な選択肢と言えます。

また、Vプリカは「VISA認証サービス(3-Dセキュア)」に対応しており、利用しない時はセキュリティロックをかけられる設計のため、ネット決済のリスクを警戒する人でも一定の安心感をもって利用しやすいでしょう。

さらに、ライフカード株式会社が発行元となっており、コンビニやネットカフェなど身近な購入経路が用意されています。

加えて、繰り返しチャージとリアルカード発行にも対応したため、はじめて利用する人でも安心感を持って長期運用に踏み出しやすい体制が整っています。

Vプリカのデメリット

・後払いチャージ(コンビニ支払い)も実質先払いとなる(後払い決済を行うために、事前チャージが必要)

項目名 Vプリカ
発行元 ライフカード株式会社
カードタイプ Visaプリペイドカード(前払式支払手段)
審査の有無 信用情報照会なし・審査不要でアカウント登録のみで発行可能
発行にかかる時間 アカウント登録後にオンラインで即時発行
後払い機能の利用可能額(※1) 3万円 / 1回
12万円 / 1カ月
有効期限内で最大100万円
後払い機能の手数料(税込)(※2) 500円〜800円
後払い機能の支払期限 チャージした日の翌月末日まで
対応年齢 18歳以上
QUICPay対応 非対応

(※1〜2 2026年8月時点 公式サイトに記載)

atone

atoneとは

atoneは、株式会社ネットプロテクションズが提供する翌月一括後払い決済サービスです。

atoneの利用がおすすめの人

atoneの利用がおすすめの人

  • 信用情報機関の照会なしで後払いを使いたい人
  • クレジットカードや口座登録なしで決済を済ませたい人

atoneのおすすめポイント・メリット

atoneは信用情報機関への照会を行わず、株式会社ネットプロテクションズ独自の与信審査で判定を行う設計です。

そのため、通常のクレジットカード審査に通りにくかった人でも、後払い決済を検討しやすいサービスと言えます。

クイックペイでの後払いが利用できなかった人にとって、コード決済型の代替手段として検討しやすい選択肢になるでしょう。

また、atoneはクレジットカードや銀行口座情報の登録は不要で、携帯番号とメールアドレスのみで決済を進められます。そのため、カード情報の入力を煩わしく感じる人でもすぐに使える利便性があります。

加えて、atoneは利用金額をスマホアプリに即時反映し、浪費を防ぎやすいため、はじめて後払いを利用する人でもアプリ上で支出を管理しながら計画的に翌月払いを続けやすいでしょう。

atoneのデメリット

・毎月の請求時ごとに手数料が発生する

項目名 atone
発行元 株式会社ネットプロテクションズ
カードタイプ 翌月一括後払い決済サービス(クレジットカード・銀行口座登録不要)
審査の有無 審査なし(信用情報機関への照会なし・株式会社ネットプロテクションズ独自の与信審査あり)
発行にかかる時間 アプリ登録後、即時利用可能
後払い機能の利用可能額(※) 50,000円
後払い機能の手数料(※) ご請求ごとに249円(税込)が発生(2026年9月以降請求分より適用)
後払い機能の支払期限 利用月の翌月にコンビニ払い等で支払い
対応年齢 未成年(20歳未満)は親権者の同意が必要
QUICPay対応 QUICPayへの登録は非対応(コード決済型の後払いサービス)

(※2026年8月時点 公式サイトに記載)

ミライバライ

ミライバライとは

ミライバライは、AGペイメントサービス株式会社が提供する後払いチャージ機能です。

ultra payカードにアプリのみでチャージを完結でき、信用情報を照会する形とは異なる独自審査で申込を判定します。

クレジットカードの与信枠を使用した後払いに対応するため、信用情報機関の情報を用いた審査が行われます。

ミライバライの利用がおすすめの人

ミライバライの利用がおすすめの人

  • アプリで完結する後払いチャージを求める人
  • 翌月末日までまとまった猶予を確保したい人

ミライバライのおすすめポイント・メリット

ミライバライはアプリを操作するのみで外出せずultra payカードに後払いチャージができる設計で、電話番号のSMS認証と申請金額の入力のみで手続きを完結できます。

クイックペイでの決済に使うプリペイド残高を、店舗へ足を運ばずに即座に用意したい局面でおすすめのサービスです。

また、ミライバライの支払い期限は利用日の翌月末日までとなっています。

利用を開始した日から翌月末までの間であれば柔軟に返済できるため、給料日までの資金繰りに余裕を持たせやすい仕組みになっています。

加えて、ミライバライの対象コンビニはファミリーマート・ローソン・ミニストップ・セイコーマートの4系列(※)で、生活圏内で返済しやすい体制が整っています。

はじめて後払いを利用する人でも、支払い漏れのリスクを抑えながら計画的に返済を続けられます。

(※2026年8月時点 公式サイトに記載)

ミライバライのデメリット

・利用金額に応じての手数料が発生する

項目名 ミライバライ
発行元 AGペイメントサービス株式会社
カードタイプ ultra payカード(Visaプリペイド)の後払いチャージ機能
審査の有無 信用情報照会は非公開・AGペイメントサービス株式会社による独自審査あり
発行にかかる時間 ー
後払い機能の利用可能額(※1) 1回3,000円〜30,000円(税込)、1,000円単位でチャージ申請可能
後払い機能の手数料(※2) 2,000〜5,000円:550円(税込)
6,000〜10,000円:650円(税込)
11,000〜15,000円:950円(税込)
16,000〜20,000円:1,100円(税込)
21,000〜30,000円:1,500円(税込)
後払い機能の支払期限 利用日の翌月末日まで
対応年齢 非公開
QUICPay対応 Apple Pay・Google PayのQUICPayへの登録可否は非公開

(※1~2 2026年8月時点 公式サイトに記載)

クイックペイ(QUICPay)と審査なしで後払いサービスを比較

サービス名 審査の有無 発行にかかる時間(※1) 後払い機能の利用可能額(※2) 後払い機能の支払期限
クイックペイ(QUICPay) ・QUICPay自体の審査はなし
・登録カードごとに審査有無が異なる
ウォレットアプリからカード登録で即時利用可能 登録する支払い方法の利用枠内で後払い決済可能 登録カードの締め日と支払日に準拠
バンドルカード ・ポチっとチャージは信用情報照会なし(独自審査はあり) バーチャルカードは最短1分で発行 1回3,000円〜50,000円(税込) 利用月の翌月末
Kyash ・イマすぐ入金は信用情報照会なし(独自審査はあり) 会員登録後にVisaプリペイドカードが即時発行 1回3,000円〜50,000円(税込) 利用月の翌月末

(※1~2 2026年8月時点 公式サイトに記載)

クイックペイ(QUICPay)と審査なしで後払いサービスを比較した際の大きな違いは、信用情報を参照とする審査の有無と、利用時の手数料の違いの2点となります。

クイックペイ(QUICPay)で後払いを利用したい場合は、クレジットカードの登録が必要となります。このカードを発行するために、信用情報を参照とした審査が必要となります。

一方でバンドルカードやKyashでは、後払い機能を利用するにあたって、信用情報を参照とする審査は必要としていないです。独自の審査は存在しますが、信用情報に問題がある場合でも発行できる可能性を残しています。

また、手数料に関してはクイックペイ(QUICPay)の場合はクレジットカード決済となるため、基本的には発生しません。

その反面で、バンドルカードやKyashでは、利用金額に応じた手数料が発生します。

これらの点を踏まえて、通常のクレジットカードの審査に申し込みできない場合や、審査通過に難がある場合に、独自審査で利用できる後払いサービスの活用を検討することがおすすめと言えます。

クイックペイ(QUICPay)以外の審査なしの後払いアプリ一覧表で比較

項目名 バンドルカード ワンバンクカード ナッジカード Kyash ultra pay Vプリカ atone ミライバライ
発行元 株式会社カンム 株式会社スマートバンク ナッジ株式会社 株式会社Kyash 株式会社Yeny ライフカード株式会社 株式会社ネットプロテクションズ AGペイメントサービス株式会社
カードタイプ Visaプリペイドカード(前払式支払手段) Visaプリペイドカード(前払式支払手段) Visa/JCBクレジットカード(リボルビング払い方式) Visaプリペイドカード(前払式支払手段) Visaプリペイドカード(前払式支払手段(第三者型)関東財務局第00727号) Visaプリペイドカード(前払式支払手段) 翌月一括後払い決済サービス(クレジットカード・銀行口座登録不要) ultra payカード(Visaプリペイド)の後払いチャージ機能
審査の有無 審査なし(通常発行は信用情報照会なし・本人確認のみ
ポチっとチャージ利用時は申込ごとに独自審査あり)
審査なし(通常発行は信用情報照会なし・本人確認のみ
あとばらいチャージは申込ごとに独自審査あり)
クレジットカードのためAIを活用した独自審査あり(信用情報照会あり) 審査なし(通常発行は会員登録のみ、信用情報照会なし
イマすぐ入金利用時は所定の独自審査あり)
審査なし(通常発行は信用情報照会なし・審査なしで登録可能
後払い(ミライバライ)は提携企業による独自審査あり)
信用情報照会なし・審査不要でアカウント登録のみで発行可能 審査なし(信用情報機関への照会なし・株式会社ネットプロテクションズ独自の与信審査あり) 信用情報照会は非公開・AGペイメントサービス株式会社による独自審査あり
発行にかかる時間(※1) バーチャルカードは最短1分で発行 バーチャルカードは本人確認後最短1分で発行、申込は最短5分 最短3分 最短1分 アプリから無料で即時発行 アカウント登録後にオンラインで即時発行 アプリ登録後、即時利用可能 ー
後払い機能の利用可能額(※3) ポチっとチャージで1回3,000円〜50,000円(税込) あとばらいチャージで1回3,000円〜 〜10万円 イマすぐ入金で1回3,000円〜50,000円(税込) 後払い(ミライバライ)は2,000円〜30,000円/回の範囲で、1,000円単位でチャージ申請が可能 アプリから後払いでのチャージが可能 50,000円 1回3,000円〜30,000円(税込)、1,000円単位でチャージ申請可能
後払い機能の手数料(※4) 3,000円〜10,000円:510円(税込)
11,000円〜20,000円:815円(税込)
21,000円〜30,000円:1,170円(税込)
31,000円〜40,000円:1,525円(税込)
41,000円〜50,000円:1,830円(税込)
,000円〜10,000:510円、11,000円〜20,000円:815円、21,000円〜30,000円:1,170円、31,000円〜40,000円:1,525円、41,000円〜50,000円:1,830円 原則無料 申込金額に応じた固定手数料500円〜(税込) 利用金額に応じて500円〜1,800円(税込)が発生(3,000〜10,000円:500円、11,000〜20,000円:800円、21,000〜30,000円:1,150円、31,000〜40,000円:1,500円、41,000〜50,000円:1,800円) 500円〜800円 ご請求ごとに249円(税込)が発生(2026年9月以降請求分より適用) 2,000〜5,000円:550円(税込)
6,000〜10,000円:650円(税込)
11,000〜15,000円:950円(税込)
16,000〜20,000円:1,100円(税込)
21,000〜30,000円:1,500円(税込)
後払い機能の支払期限 利用月の翌月末までに支払い 利用月の翌月末までの好きなタイミングで支払い アプリからいつでも任意のタイミングで返済可能 利用月の翌月末までに支払い ご利用日の翌月末日まで チャージした日の翌月末日まで 利用月の翌月にコンビニ払い等で支払い 利用日の翌月末日まで
対応年齢 バンドルカードは満13歳以上(未成年は保護者の同意が必要)
ポチっとチャージは18歳以上(未成年は保護者同意必要)
ジュニアカードは18歳以下のお子さま向け
マイカード・ペアカードは年齢制限なし(18歳未満は親権者の許可が必要)
18歳以上(学生部は高校生から申込可能) イマすぐ入金の利用は18歳以上(18歳未満は利用不可)。※Kyash Card自体は年齢制限なし(18歳未満は親権者の同意が必要) 年齢を問わず発行可能(不正利用や規約違反の恐れがある場合を除く) 18歳以上 未成年(20歳未満)は親権者の同意が必要 非公開
QUICPay対応 非対応 非対応 非対応 非対応 非対応 非対応 非対応 非対応

(※1~4 2026年8月時点 公式サイトに記載)

【クイックペイ以外】後払いサービスおすすめランキング

83人にアンケート調査を実施して、7名以上の利用者がいたサービスを対象に5位までランキングをつけました。

サービス名 1位 バンドルカード 2位 ワンバンクカード 2位 ナッジカード 4位 Kyash 4位 Vプリカ
業者情報 詳細を見る 詳細を見る 詳細を見る 詳細を見る 詳細を見る
利用者数 9人 16人 11人 7人 13人
総合点数 10点 9点 9点 6点 6点
手数料・チャージコストの安さ 3.89点 4.19点 4.00点 3.43点 3.54点
利用上限額・1回あたりの利用枠 4.56点 3.81点 4.18点 3.57点 3.69点
発行スピード・使い始めるまでの手軽さ 3.89点 3.81点 4.09点 3.57点 3.69点
使える場所の幅広さ(実店舗・ネット決済への対応) 4.22点 3.63点 3.82点 4.00点 3.85点
発行にかかる時間(※) バーチャルカードは最短1分で発行 バーチャルカードは本人確認後最短1分で発行、申込は最短5分 最短3分 最短1分 アカウント登録後にオンラインで即時発行
後払い機能の支払期限 利用月の翌月末までに支払い 利用月の翌月末までの好きなタイミングで支払い アプリからいつでも任意のタイミングで返済可能 利用月の翌月末までに支払い チャージした日の翌月末日まで

(※1~4 2026年8月時点 公式サイトに記載)

アンケート調査の回答を元にランキングを作成しています

クイックペイ(QUICPay)で審査なしで後払い設定にする手順・流れ

クイックペイ対応カードを用意する

クイックペイで後払い設定を進めるには、まずQUICPayに対応したカードの用意が必要です。

QUICPayはカード発行会社ごとに対応状況が異なり、非対応カードはウォレットアプリへの登録自体ができないため、事前に対応しているかを確認することが重要です。

対応しているカードとして、QUICPay+対応のプリペイドカードやクレジットカードなどがあり、これらのカードを事前に保有できている場合、間接的に審査なしで後払いを利用できるケースがあります。

QUICPay公式サイトの対応カード一覧では発行会社別に検索できるため、自分に合ったカードを前もってチェックしておくと良いでしょう。

ウォレットアプリをインストールする

クイックペイの後払い設定を進めるには、スマートフォンに前もってアプリのインストールが必要です。

iPhoneでは標準搭載のWalletアプリを使い、AndroidではGoogle Payアプリをストアからダウンロードすることで、QUICPay登録の準備が整います。

ウォレットアプリは基本無料で利用でき、複数枚のカードを一括管理できる特徴があります。

ウォレットアプリから対応カードを登録する

ウォレットアプリを開いて対応カードの情報を入力することで、クイックペイの後払い設定が完了します。

ウォレットアプリに登録する際は追加の審査が不要であり、設定後はそのまま決済に利用できます。

ただし、対応カードによってはカード会社側での追加認証が必要となる場合もあるため、案内に沿って手続きを完了させる必要がある場合もあります。

クイックペイ(QUICPay)以外で後払い可能なアプリを選ぶ際のポイント

与信と信用機関の照会が必須になっているか

後払いアプリを選ぶ際は、与信のために信用情報機関への照会が必須になっているかを最初に確認することが重要です。

信用情報照会があるサービスは、過去のクレジットカードやローンの利用状況が審査に影響し、履歴に不安がある人は通過が難しくなりやすいです。

具体的には、独自審査型のアプリであれば信用情報機関の情報を用いず、電話番号や本人確認のみで申込を進められるサービスもあります。

自分の信用情報の状況に応じて、独自審査型か信用情報照会型かを見極めることが、無駄な申込を避ける第一歩になります。

使える上限額と1回あたりの利用枠を柔軟に設定できるか

後払いアプリを選ぶ際は、月ごとの上限額と1回あたりの利用枠を柔軟に設定できるかを確認しましょう。

利用可能額はサービスごとに数千円から数十万円まで幅があり、自分の使い方に合わない設定だと、必要な決済ができなかったり使い過ぎのリスクが生じたりする可能性があります。

例えば、緊急の少額決済が中心の人には3,000円から申込できるアプリが向き、少しまとまった買い物にも使いたい人には5万円以上の枠が用意されたサービスが適しています。

なお、アプリ内で利用額の上限を自分で設定できる機能があるサービスであれば、使い過ぎ防止にも役立てやすいでしょう。

利用時に上乗せされるコストや手数料は低いか

後払いアプリを選ぶ際は、利用時に上乗せされる手数料の水準が低いかを比較しましょう。

後払いには申込金額に応じた固定手数料や請求手数料が発生することがあり、利用頻度が高いほどコストが積み上がっていく可能性があります。

少額利用でも一定額の固定手数料がかかるサービスでは、金額に対する手数料率が高くなる傾向があるため、少額から使う人ほど手数料設計の確認が重要になります。

なかには支払い方法によって手数料の有無が異なるサービスもあるため、支払い方法別にも手数料のを確認しておくとコストを抑えた運用がしやすいでしょう。

実店舗とネット決済のどちらで使えるか

後払いアプリを選ぶ際は、実店舗とネット決済のどちらで使いたいかを軸に対応範囲を確認しましょう。

アプリごとに対応する加盟店や決済方式が異なり、想定していた店舗で使えないと、せっかく申し込んでも活用できない可能性が生じます。

実際、ネット通販が中心ならVisa加盟店対応のバーチャルカード型が便利です。

また、コンビニやスーパーでの店頭決済もしたい人は、Apple Pay・Google PayでのQUICPay+対応やタッチ決済対応の有無を確認するのが有効です。

発行スピードと入金までの速さで選ぶ

後払いアプリを選ぶ際は、発行スピードと入金反映までの速さを確認しておくことも大切です。

急ぎの決済ニーズがある場合、申込から利用開始までに時間がかかると、そもそも後払いを活用する目的を満たせないです。

なかには、電話番号とメールアドレスの登録のみで作成可能なカードもあり、当日中の緊急ニーズにも対応しやすい場合があります。

本人確認が必要なサービスは反映までに時間がかかることもあるため、急ぎで使いたい人は事前に発行フローを確認しておくと安心感があります。

審査なし後払いアプリで後悔しないための注意点

後から一括で請求される分のみ負担が集中する

審査なし後払いアプリは、翌月にまとめて請求される仕組みのため、支払月に負担が集中しやすい特徴があります。

1回ごとの利用時には支払いの実感が薄く、複数回の少額利用が翌月に合算されて想定より大きな請求額になる可能性があります。

そのため、アプリ内の利用履歴を都度確認し、翌月の支払予定額を把握しておくことが、負担集中を避ける基本の対策になるでしょう。

延滞すると利用停止や遅延損害金が発生する

審査なし後払いアプリは、支払い期限を過ぎると利用停止や遅延損害金が発生するリスクがあります。

各サービスの規約に基づき、延滞時には利用制限・延滞事務手数料・遅延損害金といったペナルティが順次適用される仕組みとなっています。

そのため、翌月末までの支払いを忘れた場合、アプリの後払い機能が一時的に使えなくなるのみでなく、延滞期間に応じた損害金が加算されていきます。

したがって、支払い予定日をアプリ通知やカレンダーで管理し、余裕を持って返済することがおすすめです。

換金目的での利用は規約違反になりやすい

審査なし後払いアプリを換金目的で利用する行為は、規約違反となりアカウント停止のリスクを伴います。

多くの後払いサービスは利用規約で現金化を明確に禁じており、発覚時にはサービス利用停止や一括返済請求などの措置がとられる可能性があります。

そのため、後払いは本来の買い物用途やネットでの決済に限って利用することが推奨されます。

資金繰りが厳しい場合は、基本的には正規のローンや金融機関の相談窓口を検討する方良いでしょう。

クイックペイと後払いアプリはどちらがおすすめ?

クイックペイと後払いアプリそれぞれがおすすめの人

後払いアプリがおすすめの人

後払いアプリは、クレジットカードの審査に不安があり少額の後払いを気軽に使いたい人におすすめです。

独自審査型のサービスであれば信用情報の履歴に左右されにくく、電話番号やメールアドレスの登録のみで利用開始しやすい仕組みとなっています。

さらに、後払いアプリでは利用可能額が低額に設定されている傾向があり、利用可能までのハードルが比較的低めになっている場合もあります。

そのため、数千円から数万円までの少額利用を、翌月末にまとめて支払う形で気軽に済ませたい人には後払いアプリの方が向いているでしょう。

クイックペイの後払いがおすすめの人

クイックペイの後払いは、すでにクレジットカードを持っていて全国の店頭決済を素早く済ませたい人におすすめです。

QUICPay自体には追加審査がなく、既存クレジットカードをApple PayやGoogle Payに登録するのみで、全国のQUICPay加盟店でタッチ決済を始められるためです。

例えば、コンビニやスーパー、ドラッグストア、飲食店など日常的な支払いを、暗証番号やサインなしでスピーディに済ませたい人にはクイックペイの利便性が活きます。

クイックペイはカード会社の締め日に応じて後日まとめて支払う一括後払い型の仕組みのため、日常決済を1枚のカードに集約したい人にもおすすめです。

【2026年最新】クイックペイ以外の後払いサービス Google評価まとめ

実際の利用者によるGoogleの評価をもとに、クイックペイ(QUICPay)以外で後払いに使える各サービスの最新評価をまとめました。

サービス名 Google評価(※1) 口コミ件数(※2)
バンドルカード(Kanmu, Inc.) 1.9 60件
Vプリカ(ライフカード(株)E.D.A.) 2.7 41件
atone(Net Protections, Inc.) 3.0 49件

出典:Googleマップ

※1.2 2026年11月16日時点

クイックペイ(QUICPay)と審査なし後払いに関するよくある質問

クイックペイ(QUICPay)と審査なし後払いに関するよくある質問

ツケ払い感覚で使える後払いアプリはある?

ツケ払い感覚で使える後払いアプリとして、paidyがあります。

paidyは分割手数料が無料のサービスとして提供されており、翌月の27日まで支払いに猶予を持たせることが可能です。

そのため、リアルタイムでの支払いを避けたい場合もツケ払いの感覚で利用しやすいサービスとなっています。

また、全国の70万点以上(※)の店舗で対応しており、日常でも気軽に利用しやすい点も魅力です。

(※2026年8月時点 公式サイトに記載)

マエカリは審査なしで使える?

マエカリは2019年12月にサービスを停止しており、現時点では利用不可能です。

ポケットカード株式会社が提供していたサービスであり、現在は終了済みで後継の「後払いワイド」も2024年8月に終了しています。

そのため、当時マエカリを利用していた人が現在同じような使い方を望む場合、独自審査型のプリペイドカード後払いチャージ機能や翌月一括後払いサービスへの切り替えが選択肢となります。

代替サービスは仕組みや上限額が異なるため、申込前に各サービスの公式サイトで最新の条件を確認することをおすすめします。

クイックペイ 後払い 審査なしを利用したことがある方へのアンケート調査

アンケート調査対象 クイックペイ 後払い 審査なしを利用したことがある人へのアンケート調査
調査方法 インターネットアンケート
調査対象 過去にクイックペイ 後払い 審査なしを利用したことがある方
調査対象者数 83人

利用したことのあるクイックペイ 後払い 審査なしサービスはどこですか?

サービス名 利用者数
バンドルカード 9人
ワンバンクカード 16人
ナッジカード 11人
Kyash 7人
ultra pay 6人
Vプリカ 13人
BANKIT 4人
atone 5人
ミライバライ 3人
その他 9人

手数料・チャージコストの安さについての満足度

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
バンドルカード 1人 6人 2人 0人 0人 3.89点
ワンバンクカード 5人 10人 0人 1人 0人 4.19点
ナッジカード 2人 7人 2人 0人 0人 4.00点
Kyash 0人 3人 4人 0人 0人 3.43点
ultra pay 0人 3人 2人 1人 0人 3.33点
Vプリカ 1人 6人 5人 1人 0人 3.54点
BANKIT 0人 2人 1人 1人 0人 3.25点
atone 0人 1人 4人 0人 0人 3.20点
ミライバライ 1人 0人 2人 0人 0人 3.67点
その他 1人 0人 8人 0人 0人 3.22点

利用上限額・1回あたりの利用枠についての満足度

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
バンドルカード 6人 2人 1人 0人 0人 4.56点
ワンバンクカード 1人 11人 4人 0人 0人 3.81点
ナッジカード 2人 9人 0人 0人 0人 4.18点
Kyash 0人 4人 3人 0人 0人 3.57点
ultra pay 1人 3人 1人 1人 0人 3.67点
Vプリカ 0人 9人 4人 0人 0人 3.69点
BANKIT 1人 1人 2人 0人 0人 3.75点
atone 0人 3人 2人 0人 0人 3.60点
ミライバライ 1人 1人 1人 0人 0人 4.00点
その他 1人 0人 8人 0人 0人 3.22点

発行スピード・使い始めるまでの手軽さについての満足度

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
バンドルカード 1人 6人 2人 0人 0人 3.89点
ワンバンクカード 1人 11人 4人 0人 0人 3.81点
ナッジカード 4人 4人 3人 0人 0人 4.09点
Kyash 1人 2人 4人 0人 0人 3.57点
ultra pay 1人 3人 2人 0人 0人 3.83点
Vプリカ 2人 5人 6人 0人 0人 3.69点
BANKIT 0人 2人 2人 0人 0人 3.50点
atone 4人 1人 0人 0人 0人 4.80点
ミライバライ 1人 2人 0人 0人 0人 4.33点
その他 1人 0人 8人 0人 0人 3.22点

使える場所の幅広さ(実店舗・ネット決済への対応)についての満足度

業者名 非常に満足 満足 普通 不満 非常に不満 平均点数
バンドルカード 4人 3人 2人 0人 0人 4.22点
ワンバンクカード 1人 10人 3人 2人 0人 3.63点
ナッジカード 2人 5人 4人 0人 0人 3.82点
Kyash 0人 7人 0人 0人 0人 4.00点
ultra pay 1人 3人 1人 1人 0人 3.67点
Vプリカ 2人 7人 4人 0人 0人 3.85点
BANKIT 1人 1人 1人 1人 0人 3.50点
atone 0人 3人 1人 1人 0人 3.40点
ミライバライ 1人 0人 2人 0人 0人 3.67点
その他 1人 0人 8人 0人 0人 3.22点