資金調達の方法一覧|企業フェーズ別にメリット・デメリットを比較
2026.09.29
リードブレーン株式会社
テーマ:
資金調達の方法一覧|企業フェーズ別にメリット・デメリットを比較
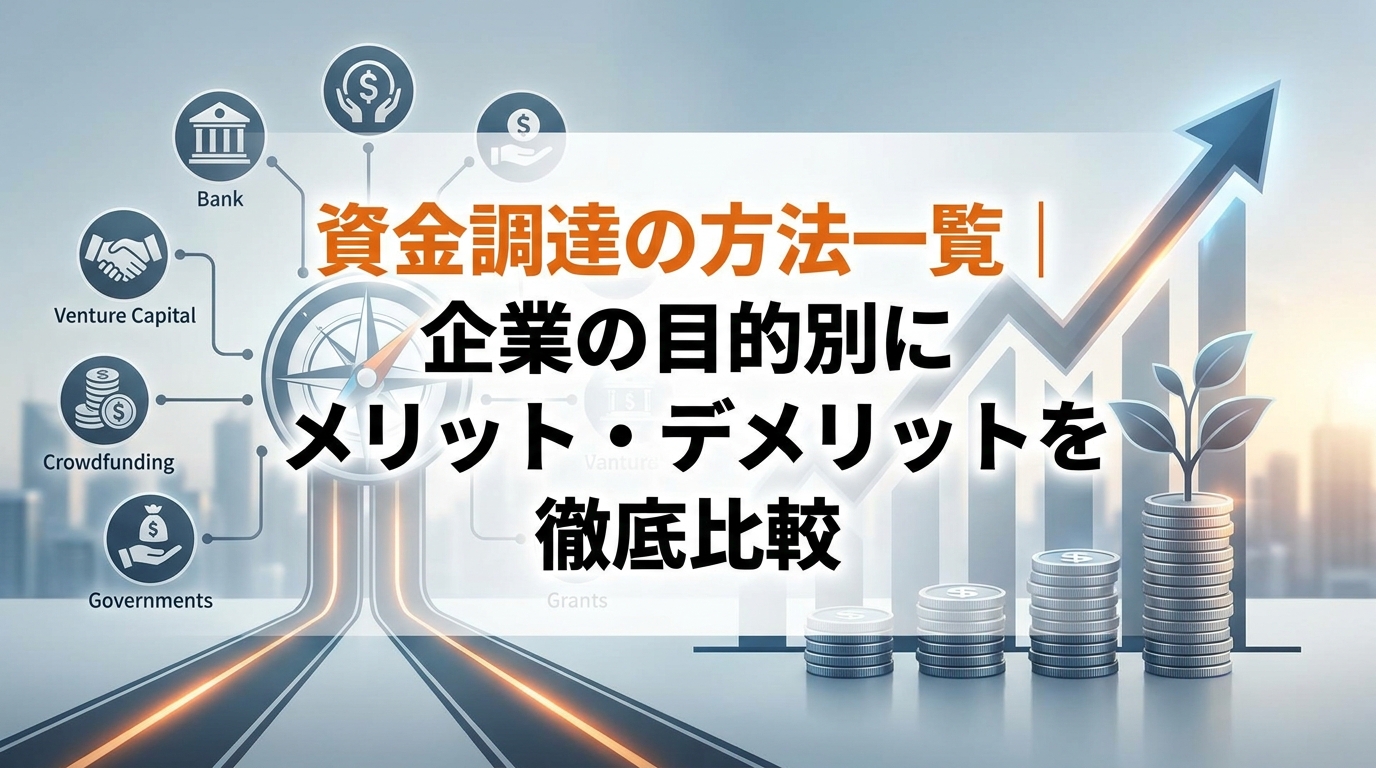
資金調達の方法一覧|企業フェーズ別にメリット・デメリットを比較
企業の成長フェーズが進むにつれ、多くの経営者が資金調達の必要性に直面しますが、その方法の選択肢は多岐にわたり、自社に最適な手段を見つけるのは容易ではありません。
この一覧記事では、企業の状況や目的に応じた様々な資金調達方法を網羅的に解説します。
各手法のメリット・デメリットを比較理解することで、自社のフェーズに合った最適な選択肢を特定し、事業成長に向けた具体的な第一歩を踏み出せるようになります。
資金調達のやり方については「資金調達の3つの方法と特徴」で詳しく紹介しています。
資金調達とは?事業成長に不可欠な3つの役割
資金調達とは、事業活動に必要な資金を外部から確保することを指します。
企業の経営において、資金調達は主に3つの重要な役割を担います。
第一に、事業の立ち上げや新規プロジェクトの開始資金を確保する「創業・開業資金」。
第二に、人件費や仕入れ費用など、日々の経営を維持するための「運転資金」。
第三に、設備投資やM&A、事業拡大といった成長を加速させるための「設備・成長投資資金」です。
これらの必要性から、資金調達は事業のあらゆる段階で不可欠な経営活動といえます。
まずは基本から!資金調達の3つの主要な分類
資金調達の方法は、その性質によって大きく3つの種類に分類されます。
具体的には、返済義務のある「デット・ファイナンス」、返済不要の「エクイティ・ファイナンス」、そして自社の資産を現金化する「アセット・ファイナンス」です。
それぞれの特徴を理解することは、自社に適した資金調達方法を選択する上での基礎知識となります。
この3つの分類を理解することで、各手法のメリット・デメリットを体系的に把握できるようになります。
資金調達方法については「資金調達方法に関して」で詳しく紹介しています。
デット・ファイナンス:返済義務のある負債による調達
デット・ファイナンスは、金融機関からの融資や社債の発行など、他人資本(負債)によって資金を調達する方法です。
このファイナンス手法の最大の特徴は、調達した資金に返済義務があり、元本に加えて利息の支払いが発生する点にあります。
一方で、エクイティ・ファイナンスとは異なり、資金の出し手が経営に直接関与することはなく、経営の自由度を維持できるというメリットがあります。
企業の信用力や事業の将来性が審査の重要なポイントとなります。
エクイティ・ファイナンス:返済不要な資本による調達
エクイティ・ファイナンスは、企業の株式を新たに発行し、それを投資家に引き受けてもらうことで資金を調達する方法です。
この手法で調達した資金は自己資本となるため、返済不要という大きなメリットがあります。
代表的な例として、ベンチャーキャピタルや個人投資家からの出資が挙げられます。
ただし、株式を渡すことで経営権の一部を譲渡することになり、投資家が株主として経営に関与するようになります。
アセット・ファイナンス:自社の資産を活用した調達
アセット・ファイナンスは、企業が保有する資産(アセット)を元に資金を調達する方法です。
具体的には、売掛金や在庫、不動産などを担保に資金を借り入れたり、それらの資産自体を売却して現金化したりします。
代表的な手法に、売掛債権を売却するファクタリングがあります。
この方法は、企業の信用力だけでなく保有資産の価値が評価されるため、他の方法では資金調達が難しい場合でも活用できる可能性があります。
【目的・状況で探す】自社に最適な資金調達方法の選び方
資金調達の方法は、企業の成長フェーズ(ステージ)や資金調達の目的によって最適な選択肢が異なります。
例えば、創業期と拡大期では、利用できる手段や調達すべき金額、重視すべきポイントが変わってきます。
そのため、まずは自社がどのステージにあり、何のために資金を必要としているのかを明確にすることが、適切な方法を選ぶための第一歩です。
状況別に適した調達方法を検討していきましょう。
創業期・スタートアップにおすすめの資金調達方法
創業期やスタートアップの段階では、事業実績が乏しいため、民間の金融機関からの融資はハードルが高い傾向にあります。
このフェーズでおすすめの方法は、日本政策金融公庫の「新創業融資制度」や、自治体が支援する制度融資です。
これらは起業家を支援する目的で設立されており、事業計画の将来性を重視してくれます。
また、個人投資家(エンジェル)からの出資や、返済不要の補助金・助成金の活用も開業時の有力な選択肢です。
事業拡大を目指す中小企業におすすめの資金調達方法
事業が軌道に乗り、さらなる拡大を目指す成長期の中小企業には、より多様な資金調達の方法が開かれます。
実績があるため、民間金融機関からのプロパー融資(信用保証協会の保証を付けない融資)や、より大きな金額の融資が期待できます。
また、急成長を目指す場合は、ベンチャーキャピタルからの出資を受けることで、資金面に加えて経営支援を得ることも可能です。
事業シナジーを見込める企業からの第三者割当増資も有効な方法です。
最短即日で資金が必要な場合におすすめの調達方法
急な資金ショートや予期せぬ出費で、緊急に資金が必要になる場面では、調達までのスピードが最優先されます。
このような短期の資金需要に対応できる方法として、ファクタリングとビジネスローンが挙げられます。
ファクタリングは売掛債権を売却することで、最短即日での現金化が可能です。
ビジネスローンも審査が迅速な金融商品が多く、申し込みから実行までの時間が短いのが特徴です。
ただし、どちらも手数料や金利が高めになる傾向があります。
返済の負担を避けたい場合におすすめの調達方法
月々の返済負担を避けたい、あるいは財務体質を改善するために負債を増やしたくない場合には、返済不要の資金調達方法が適しています。
代表的なのは、ベンチャーキャピタルや個人投資家からの出資を受けるエクイティ・ファイナンスです。
また、国や自治体が公募する補助金・助成金も、採択されれば返済義務のない貴重な資金源となります。
クラウドファンディングも、事業内容に共感が集まれば返済不要の資金を集めることが可能です。
【一覧で比較】主な資金調達方法10選の特徴
企業の資金調達には多様な方法が存在し、それぞれに異なる特徴、メリット、デメリットがあります。
ここでは、代表的な10種類の資金調達方法を取り上げ、その概要を一覧で比較できるように解説します。
自社の状況と照らし合わせながら、どの方法が最も適しているかを検討するための参考にしてください。
各方法の詳細を理解することで、より具体的な資金調達計画を立てることが可能になります。
日本政策金融公庫の融資:創業者に優しい公的融資
日本政策金融公庫は、国が100%出資する政府系の金融機関です。
民間金融機関の取り組みを補完する役割を担い、特に創業期の企業や中小企業への融資に積極的です。
中でも「新創業融資制度」は、これから事業を始める方や事業開始後間もない方を対象としており、多くの起業家が活用しています。
国の政策に基づいた融資制度であるため、安心して利用できる点が特徴です。
メリット:低い金利と長期返済が可能
日本政策金融公庫の融資の大きなメリットは、民間金融機関と比較して金利が低めに設定されている点です。
また、返済期間を長期で設定できる制度が多く、月々の返済負担を抑えながら事業を軌道に乗せられます。
さらに、無担保・無保証人で利用できる融資制度が充実していることも、特に実績の少ない創業者にとっては大きな魅力です。
デメリット:審査に一定の期間を要する
デメリットとしては、申し込みから融資実行までに一定の期間がかかる点が挙げられます。
一般的には、申し込みから面談、審査を経て実際に入金されるまでには1ヶ月程度を見込む必要があります。
そのため、緊急の資金需要には対応しにくく、時間に余裕を持った計画的な申し込みが求められます。
事業計画書の作り込みなど、準備にも相応の時間がかかります。
制度融資:自治体と連携した中小企業向けの融資
制度融資は、地方自治体・金融機関・信用保証協会の3者が連携して、中小企業の資金繰りを支援する融資制度です。
企業はまず地方自治体に申し込み、自治体のあっせんを受けて金融機関が審査・融資を実行します。
この際、信用保証協会が公的な保証人となることで、企業が直接金融機関から借り入れるよりも審査に通りやすくなる仕組みになっています。
メリット:信用保証協会の保証で融資を受けやすい
制度融資の最大のメリットは、信用保証協会が保証を行うため、事業実績が少ない中小企業や創業者でも金融機関からの融資を受けやすい点です。
また、自治体が利子の一部を補助してくれるケースも多く、通常のプロパー融資よりも低い金利で借り入れできる可能性があります。
これにより、企業の金利負担を軽減できます。
デメリット:申し込みから実行までの手続きが煩雑な場合がある
制度融資は、自治体、金融機関、信用保証協会という複数の機関が関与するため、手続きが煩雑になりがちです。
申し込み窓口も自治体や商工会議所など多岐にわたります。
それぞれの機関で審査が行われるため、必要書類も多くなり、申し込みから融資実行までに2〜3ヶ月程度の期間を要する場合もあります。
そのため、時間に余裕を持った申請が不可欠です。
ベンチャーキャピタルからの出資:急成長を目指す企業向け
ベンチャーキャピタル(VC)は、高い成長ポテンシャルを持つ未上場のスタートアップ企業に対して出資を行う投資会社です。
単に資金を提供するだけでなく、投資家として経営に参画し、ハンズオンでの経営支援を通じて投資先企業の価値向上を目指します。
将来的に投資先企業が株式公開(IPO)やM&A(合併・買収)をすることで、出資分を売却し、大きな利益(キャピタルゲイン)を得ることを目的としています。
メリット:多額の資金調達と経営支援が期待できる
ベンチャーキャピタルからの出資を受けるメリットは、数千万円から数億円といった多額の資金を調達できる可能性がある点です。
これにより、大規模な設備投資や積極的なマーケティングが可能になります。
また、VCが持つ豊富な経営ノウハウや広範なネットワークを活用できるなど、資金面以外の経営サポートを受けられることも、事業を急成長させる上で大きな価値があります。
デメリット:経営権の一部が移り自由度が下がる恐れ
出資を受けることは、自社の株式をVCに渡すことを意味します。
そのため、VCが株主として経営に関与することになり、経営の自由度が下がるリスクがあります。
具体的には、取締役の派遣や事業戦略に関する意見など、重要な意思決定においてVCの意向を無視できなくなります。
創業者とVCとの間で経営方針をめぐる対立が生じる可能性も考慮しなければなりません。
個人投資家(エンジェル)からの出資:アイデア段階でも可能性がある
個人投資家(エンジェル投資家)は、創業初期のスタートアップ企業に対して、個人として資金を提供する富裕層や成功した起業家などを指します。
ベンチャーキャピタルが組織として投資を行うのに対し、エンジェル投資家は個人の経験や裁量で投資判断を下すのが特徴です。
まだ実績のないアイデア段階のビジネスに対しても、起業家の情熱や将来性に期待して投資を行うことがあります。
メリット:個人の裁量で迅速な意思決定がされる
個人投資家からの出資のメリットは、その意思決定の速さです。
組織的な手続きが必要なVCと比較して、投資家個人の判断で投資が決まるため、交渉から資金調達までの期間が短くなる傾向があります。
また、成功した起業家であるエンジェルからは、資金提供だけでなく、自身の経験に基づいた貴重なアドバイスや人脈の紹介といった支援が期待できる場合も少なくありません。
デメリット:投資家との関係性構築が重要になる
エンジェル投資家からの出資は、その投資家個人の知見や人柄に大きく依存します。
そのため、自社の事業内容を深く理解し、良好な関係を築ける投資家を見つけることが非常に重要です。
投資家によっては経営への関与度合いも様々であり、場合によっては過度な干渉が事業の足かせとなる可能性もあります。
相性の良い投資家と出会えるかどうかが、成功の鍵を握ります。
補助金・助成金の活用:国や自治体からの支援
補助金や助成金は、国や地方自治体が特定の政策目標を達成するために、事業者の取り組みに対して経費の一部を給付する制度です。
これらの制度で受給した資金は、原則として返済不要である点が最大の魅力です。
財源は税金であるため、公募期間や採択件数が限られており、申請には事業計画書の提出と審査が必要です。
メリット:返済義務のない資金を得られる
補助金・助成金の最大のメリットは、返済不要の資金を確保できることです。
融資のように返済や利息の負担がないため、自己資本を充実させ、財務基盤を強化できます。
これにより、より挑戦的な事業投資や研究開発に取り組みやすくなります。
また、公的な制度に採択されたという事実は、企業の社会的信用度を高める効果も期待できます。
デメリット:受給後の報告義務があり後払いが基本
補助金・助成金は、原則として事業を実施し、経費を支払った後に支給される「後払い」が基本です。
そのため、事業実施期間中の資金は自己資金や融資で立て替える必要があります。
また、採択後も事業の進捗や成果を報告する義務があり、経費の証憑書類を厳格に管理するなど、事務的な負担が大きい点がデメリットとして挙げられます。
クラウドファンディング:インターネットを通じた資金調達
クラウドファンディングは、インターネット上のプラットフォームを通じて、自社の事業やプロジェクトに共感した不特定多数の個人から少額ずつ資金を調達する仕組みです。
資金提供の見返りによって「購入型」「寄付型」「金融型(融資型・投資型)」などの種類に分かれます。
特に新製品開発や地域貢献プロジェクトなど、共感を呼びやすい事業との相性が良い資金調達手法です。
クラウドファンディングについては「第三の資金調達法クラウドファンディング」で詳しく紹介しています。
メリット:事業のPRやファン獲得にも繋がる
クラウドファンディングのメリットは、資金調達の過程そのものが事業のプロモーション活動になる点です。
プロジェクトを公開することで、多くの人に自社の製品やサービスを知ってもらう機会となり、テストマーケティングとしても機能します。
支援者は単なる顧客ではなく、事業を応援する「ファン」となりやすく、サービス開始後の強力な支持基盤を形成することにもつながります。
デメリット:目標金額に未達だと資金を得られないリスク
クラウドファンディングには、目標金額に1円でも満たなかった場合、それまで集まった支援金を一切受け取れない「All-or-Nothing方式」という形式があります。
この方式の場合、プロジェクトの準備にかけた時間やコストが無駄になるリスクが存在します。
また、プロジェクトを成功させるためには、魅力的なリターンの設定や積極的な情報発信など、相応の企画力と実行力が求められます。
ファクタリング:売掛債権を売却して資金化
ファクタリングは、企業が商品やサービスを提供して得た売掛金(未回収の請求書)を、ファクタリング会社に売却することで、入金期日よりも早く現金化する金融サービスです。
融資とは異なり、資産の売買契約であるため、借入金にはなりません。
特に、急な資金需要が発生した際に利用されることが多く、最短即日での資金化が可能なサービスも存在します。
契約時には所定の手数料が発生します。
メリット:最短即日での資金化が可能で信用情報に影響しない
ファクタリングの最大のメリットは、そのスピード感です。
申し込みから審査、入金までが非常に迅速で、最短即日で短期の運転資金を確保できます。
また、借入ではないため、貸借対照表上の負債が増えず、信用情報にも影響を与えません。
そのため、銀行からの融資枠を温存したい場合や、赤字決算などで融資審査が厳しい状況でも利用できる可能性があります。
デメリット:融資に比べて手数料が高くなる傾向
ファクタリングのデメリットは、手数料が銀行融資などの金利と比較して高くなる傾向がある点です。
手数料の相場は、取引先に債権譲渡を通知する「3社間ファクタリング」で1%~9%、通知しない「2社間ファクタリング」では10%~20%程度とされています。
繰り返し利用すると利益を圧迫する可能性があるため、緊急時のつなぎ資金としての利用が適しています。
ビジネスローン:ノンバンクなどが提供する事業者向け融資
ビジネスローンは、主に消費者金融会社や信販会社といったノンバンクが提供する、事業者向けの無担保・無保証人融資のことです。
銀行融資と比較して、審査基準が柔軟で、融資実行までのスピードが速いことが特徴です。
その分、金利は高めに設定されています。
急な設備投資や、つなぎ資金など、迅速な資金調達が求められる場面で活用されることが多いローン商品です。
メリット:審査スピードが速く柔軟な対応が期待できる
ビジネスローンの最大のメリットは、審査から融資実行までのスピードです。
オンラインで申し込みが完結し、最短即日で資金を調達できるサービスも少なくありません。
また、銀行融資では提出が求められる詳細な事業計画書や決算書が不要な場合もあり、申し込み手続きが比較的簡便です。
そのため、緊急の資金ニーズに柔軟に対応することが可能です。
デメリット:金利が公的融資より高めに設定されている
ビジネスローンのデメリットは、金利の高さです。
公的融資や銀行融資の金利が年利1%~3%程度であるのに対し、ビジネスローンは数%~18%程度に設定されていることが一般的です。
手軽に借りられる反面、返済時の利息負担が大きくなるため、長期的な借入には向いていません。
あくまで短期的な資金需要に対応するための手段と位置づけ、計画的に利用することが重要です。
社債の発行:投資家から直接資金を借り入れる
社債の発行は、企業が事業資金を調達するために、投資家に対して発行する債券(借用証書)です。
企業は社債を購入した投資家から直接資金を借り入れ、あらかじめ定められた期日(償還日)に元本を返済し、それまでの期間は利息(クーポン)を支払います。
金融機関を介さずに、広く一般の投資家から資金を集めることができる直接金融の一種です。
メリット:返済方法や期間を柔軟に設計できる
社債発行のメリットは、資金調達の条件を企業側である程度自由に設計できる点です。
例えば、償還までの期間や利率、利払いのタイミングなどを、自社の資金繰りの状況に合わせて柔軟に設定できます。
また、一度に多額の資金を調達できる可能性があることや、融資のように担保や保証人が原則不要であることも魅力です。
返済は満期一括償還が基本なので、期間中の資金繰りが安定します。
デメリット:発行には高い信用力と専門知識が必要
社債を発行するためには、投資家が「この会社なら安心して資金を貸せる」と判断できるだけの高い社会的信用力や安定した業績が求められます。
そのため、創業間もない企業や財務状況が不安定な企業には難しい方法です。
また、社債の発行には会社法や金融商品取引法などの法的な手続きが伴い、専門知識が必要となるため、弁護士や証券会社といった専門家のサポートが不可欠です。
第三者割当増資:特定の第三者に新株を発行
第三者割当増資は、特定の第三者に対して新たに株式を発行し、その対価として資金を調達する方法です。
この「第三者」には、業務提携先や取引先の企業、金融機関などが選ばれることが多く、単なる資金調達だけでなく、相手企業との関係強化を目的として実施されるケースが少なくありません。
株主となってもらうことで、長期的な協力関係を築くことができます。
メリット:事業シナジーのある企業と資本提携ができる
第三者割当増資の大きなメリットは、資金調達と同時に、引き受け先企業との間で強力な資本業務提携を構築できる点です。
相手企業の持つ技術や販売チャネル、ブランド力などを活用することで、事業上のシナジー効果が期待できます。
これにより、単独では実現が難しかった事業展開や、経営基盤の安定化を図ることが可能になります。
また、返済不要の自己資本が増強されるため、財務体質も改善します。
デメリット:既存株主の持株比率が低下する
第三者割当増資を行うと、発行済株式総数が増加するため、既存株主の持株比率が相対的に低下します。
これを「株式の希薄化(ダイリューション)」と呼びます。
持株比率の低下は、既存株主の議決権割合を減少させ、1株あたりの利益や資産価値を下げてしまう可能性があります。
そのため、実施にあたっては、なぜこの増資が必要なのかを既存株主に丁寧に説明し、理解を得るプロセスが重要になります。
資金調達を成功させるために押さえるべき4つのポイント
資金調達は、ただ申し込めば成功するというものではありません。
融資や出資の提供者が納得できるだけの説得力ある説明と、入念な準備が不可欠です。
どの調達方法を選択するにせよ、共通して重要となる成功のためのポイントが4つあります。
これらの要点を事前にしっかりと押さえておくことが、希望する資金を確保し、事業を円滑に成長させるための鍵となります。
ポイント1:資金の使い道と必要額を明確にする
資金調達を成功させるための第一歩は、調達した資金の具体的な使い道と、必要な金額を明確にすることです。
例えば、「新店舗の開設費用として1,000万円」「新商品の開発にかかる人件費と外注費で500万円」というように、目的と金額を具体的に示す必要があります。
資金使途が曖昧では、資金の提供者も投資や融資の判断ができず、説得力に欠けてしまいます。
ポイント2:客観的なデータに基づいた事業計画書を準備する
事業計画書は、資金調達の審査において最も重視される必要書類の一つです。
自社の事業内容、市場環境、競合の状況、そして将来の収益予測などを、客観的なデータに基づいて論理的に説明しなくてはなりません。
なぜ資金が必要で、それをどう活用して事業を成長させ、最終的にどう返済またはリターンを生み出すのかという一連のストーリーを、説得力のある計画として示すことが求められます。
ポイント3:自社の成長フェーズに合った調達先を選ぶ
企業の成長ステージによって、適した資金調達方法は異なります。
例えば、アイデア段階のシード期や創業直後のアーリーステージの企業であれば、公的融資やエンジェル投資家が主な選択肢となります。
一方、事業が拡大していくグロースステージになれば、ベンチャーキャピタルからの大規模な出資や民間金融機関からの融資も視野に入ります。
自社のフェーズを客観的に把握し、それに合った調達先を選ぶことが重要です。
ポイント4:複数の調達方法を比較検討しリスクを分散する
一つの資金調達方法に固執せず、複数の選択肢を視野に入れて比較検討することが賢明です。
例えば、融資と出資、あるいは補助金を組み合わせることで、それぞれのデメリットを補い合い、リスクを分散できます。
デット・ファイナンスは経営権を守れますが返済義務があり、エクイティ・ファイナンスはその逆です。
各方法のメリット・デメリットを深く理解し、自社にとって最適な組み合わせを考える視点を持つことが成功につながります。
資金調達に関するよくある質問
ここでは、資金調達を検討している経営者が抱きがちな、よくある質問とその回答をまとめました。
具体的な疑問を解消し、よりスムーズに資金調達の準備を進めるための参考にしてください。
資金調達にはどのような種類があり、中小企業にはどれがおすすめですか?
資金調達は主に、返済義務のある「融資」、返済不要の「出資」、資産を現金化する方法の3種類に分かれます。
中小企業には、まず低金利で経営への影響がない日本政策金融公庫の融資や制度融資がおすすめです。
事業拡大期には、民間金融機関からの融資や出資も有効な選択肢となります。
急いで資金調達したい場合、最も早く現金を確保できる方法は何ですか?
最も早く資金を確保できる方法は、ファクタリングやビジネスローンです。
これらの方法は審査が迅速で、最短即日での資金調達も可能です。
ただし、融資に比べて手数料や金利が高めに設定されているため、あくまで緊急時の一時的なつなぎ資金として利用するのが一般的な方法です。
返済不要で資金調達する方法には、どのようなリスクがありますか?
返済不要の資金調達方法である出資には、経営の自由度が低下するリスクがあります。
出資者に株式を渡すため、株主として経営に関与されることになります。
また、補助金や助成金は申請や事業実施後の報告に手間がかかる点や、原則後払いである点に注意が必要です。
まとめ
企業の資金調達は事業成長の生命線であり、その方法は多岐にわたります。
資金調達は大きく「デット・ファイナンス」「エクイティ・ファイナンス」「アセット・ファイナンス」の3つに分類され、それぞれにメリットとデメリットが存在します。
自社の成長フェーズや資金の使途、緊急度などを総合的に勘案し、最適な方法を選択することが不可欠です。
本記事で解説した内容を参考に、まずは具体的な事業計画を策定し、調達に向けた準備を進めてください。