みなし役員に配偶者は該当する?判定フローと給与・社会保険の扱い
2026.10.05
リードブレーン株式会社
テーマ:
みなし役員に配偶者は該当する?判定フローと給与・社会保険の扱い
「税務調査で、奥さんの賞与が否認されたらしい」
同業の経営者からそんな話を聞いて、急に不安になっていませんか。
「うちの妻は株を1株も持っていないから、みなし役員なんて関係ないよね?」
そう思い込んで何年も賞与を支給し続け、税務調査で数百万円の追徴を受けるケースは珍しくありません。
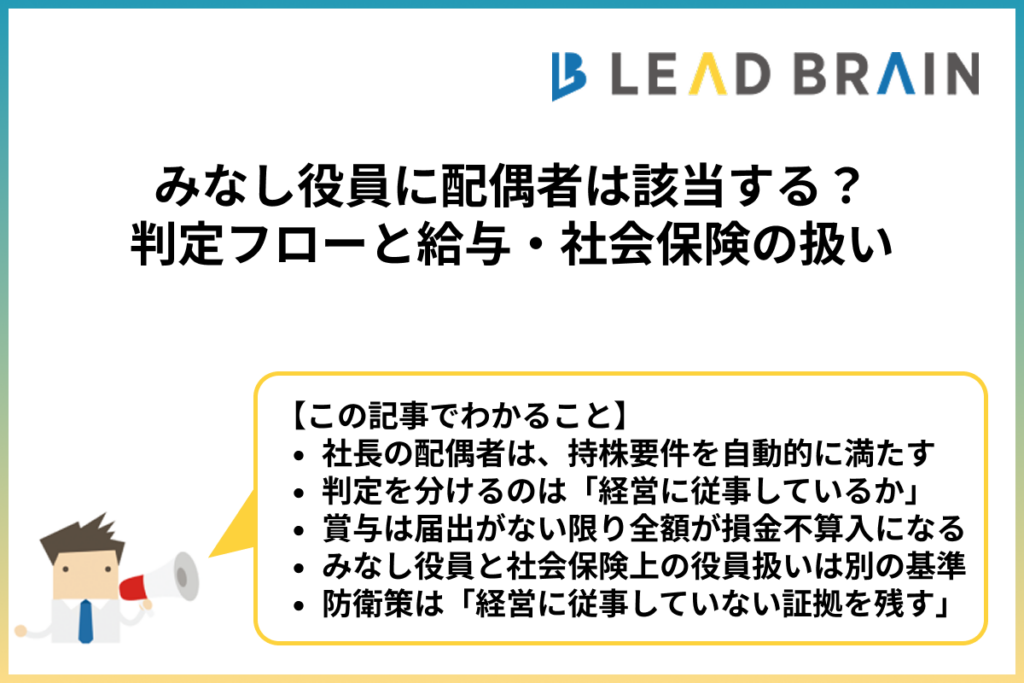
結論からお伝えすると、株式の過半数を持つ社長の配偶者は、自分の持株がゼロでも、みなし役員の持株要件を自動的に満たします。
税法では、配偶者の持株を本人と合算して判定するルールになっているためです。
社長の妻がみなし役員に該当するかどうかは、「経営に従事しているか」という一点だけで決まります。
この記事では、配偶者に絞った判定フローと「経営に従事」の具体的な線引きを調べています。
みなし役員に該当した場合の給与・賞与・退職金の扱いと社会保険についても解説します。
30秒でわかる結論
- 社長の配偶者は、持株要件を自動的に満たすケースがほとんど
- 判定を分けるのは「経営に従事しているか」の一点のみ
- 該当すると、賞与は届出がない限り全額が損金不算入になる
- 税法上のみなし役員と、社会保険上の役員扱いは別の基準で判定される
- 本当の防衛策は「該当しない」ことより「経営に従事していない証拠を残す」こと
社長の配偶者は「経営に従事しているか」でみなし役員かが決まる
「うちの会社は、妻を従業員として処理してきた。今さら何が問題になるのか」
そう思う経営者もいるかもしれません。
しかし、みなし役員の判定は会社の意向とは無関係に、税法のルールで自動的に決まります。
まずは判定の全体像を押さえましょう。
みなし役員とは
みなし役員とは、取締役として登記されていなくても、税法上は役員として扱われる人のことです。
国税庁は、役員の範囲について次の2つのいずれかに当たる者を挙げています。
- 使用人以外の者で、その法人の経営に従事しているもの(相談役、顧問、会長などのほか、実質的に経営に従事していると認められる者を含む)
- 同族会社の使用人のうち、一定の持株要件をすべて満たす者で、その会社の経営に従事しているもの
根拠は法人税法第2条、法人税法施行令第7条・第71条、法人税基本通達9-2-1です。
社長の妻が経理や総務を担当しているケースは、職制上は使用人にあたるため、同族会社の使用人で判定されます。
配偶者は持株要件を自動的に満たしてしまう
同族会社の使用人で求められる持株要件は、次の3つです。
- イ:株主グループを所有割合の大きい順に並べたとき、第一順位のグループが50%超、または第一〜第二順位、第一〜第三順位を合計して初めて50%を超える場合の、そのグループに属していること
- ロ:自分が属する株主グループの所有割合が10%を超えていること
- ハ:本人(その配偶者、およびこれらの者の所有割合が50%超となる他の会社を含む)の所有割合が5%を超えていること
「株主グループ」とは、一人の株主と、その株主と親族関係など特殊な関係のある個人や法人を指します。
妻は夫と同じ株主グループに属します。
■具体例:夫が株式を100%保有、妻の持株はゼロの場合
| 要件 | 判定内容 | 結果 |
|---|---|---|
| イ | 夫婦が属する株主グループの所有割合=100%(50%超) | 満たす |
| ロ | 自グループの所有割合=100%(10%超) | 満たす |
| ハ | 妻本人+配偶者(夫)=100%(5%超) | 満たす |
3つとも、妻が1株も持っていないにもかかわらず自動的にクリアします。
「妻は株を持っていないから大丈夫」は、残念ながら通用しません。
残る判定材料は「経営に従事しているか」だけという状態になります。
みなし役員に該当すると何が変わるのか
みなし役員に該当すると、税務上の扱いが従業員とはまったく異なります。
特に影響が大きいのが賞与です。
| 項目 | 従業員として扱える場合 | みなし役員に該当する場合 |
|---|---|---|
| 毎月の給与 | 金額をいつでも変更でき、全額が損金 | 定期同額給与のルールを外れると損金にならない |
| 賞与 | 全額が損金 | 事前確定届出給与の届出がなければ全額損金不算入 |
| 残業代・歩合給 | 全額が損金 | 毎月変動する部分は損金不算入となるおそれ |
| 退職金 | 実態に応じて損金 | 不相当に高額な部分は損金不算入 |
| 雇用保険 | 加入できる | 原則として加入できない |
| 社会保険 | 労働時間などで判定 | 税法の判定とは別の基準で判定される |
たとえば妻に年100万円の賞与を支給していた場合、みなし役員と判定されれば、その100万円は会社の経費として認められません。
届出をしていなければ、支給額の全額が否認対象になります。
しかも、影響は当年度だけにとどまりません。
同じ処理を過去数年にわたって続けていれば、遡って修正を求められる可能性があります。
配偶者がみなし役員に該当するか判定するフローチャート
「うちの妻はみなし役員に該当するのか、しないのか」
多くの経営者が、気にしているのではないでしょうか。
ここからは、実際の判定手順を順番に確認していきましょう。
判定は次の4ステップで進みます。
- ステップ1 自社は同族会社か
- ステップ2 妻は職制上、使用人としての地位のみを有するか
- ステップ3 持株要件イ・ロ・ハをすべて満たすか
- ステップ4 妻は経営に従事しているか
このうちステップ1から3までは、中小の同族会社であればほぼ自動的に通過してしまいます。
実質的な分かれ目はステップ4だけです。
前提:自社は同族会社か
まず確認すべきは、自社が同族会社に当たるかどうかです。
法人税法第2条第10号では、同族会社を以下のように定めています。
株主等の3人以下と、これらと特殊の関係にある個人および法人が、発行済株式(自己株式を除く)の50%超を保有している会社である。
ここで見落とされやすい点が2つあります。
- △ 持株比率の大きい順に選ぶ必要はない。
- 任意の3人以下の株主グループで50%超となれば同族会社に該当します。
- △ 株式数だけでなく、議決権の数や持分会社の社員数でも判定される(平成18年度税制改正で追加)
「特殊の関係にある個人」は同族関係者と呼ばれます。
同族関係者とは、法人税法施行令第4条第1項により、株主等の親族や婚姻の届出はないが事実上婚姻関係と同様の事情にある者などです。
そして、株主等の親族とは、配偶者、6親等内の血族、3親等内の姻族を指します。
社長とその家族で株式を持ち合っている中小企業であれば、ほぼ例外なく同族会社に該当するでしょう。
なお、同族会社に該当しない場合、同族会社の使用人としての判定は適用されません。
ただし、妻が肩書だけの役職に就いていて使用人としての職務実態がない場合には、使用人以外の者で経営に従事しているもので判定されます。
持株要件3つと、配偶者が自動で引っかかる理由
同族会社に該当したら、次は持株要件です。
国税庁が示す要件は次の3つで、すべてを満たす必要があります。
- イ:株主グループを所有割合の大きい順に並べたとき、第一順位が50%超、または第一〜第二順位、第一〜第三順位の合計で初めて50%を超える場合の、そのグループに属していること
- ロ:自分が属する株主グループの所有割合が10%を超えていること
- ハ:本人(その配偶者、およびこれらの者の所有割合が50%超となる他の会社を含む)の所有割合が5%を超えていること
配偶者がこの3要件を自動的に満たしてしまう理由は、合算のルールが二重にかかっているからです。
1つ目は「株主グループ」の合算です。
株主グループとは、一人の株主とその株主と特殊な関係にある個人や法人を指します。
妻は夫と同じ株主グループに属するため、要件イとロの判定では夫の持株がそのまま自分のものとして扱われます。
2つ目は要件ハの「その配偶者」という文言です。
ここでも夫の持株が妻に合算されます。
つまり妻の持株がゼロであっても、夫が5%を超える株式を持っていれば、イ・ロ・ハの3つすべてが妻の意思とは無関係に成立するのです。
最後に残るのは「経営に従事しているか」だけ
ここまでを整理すると、みなし役員の判定は2階建て構造になっていることがわかります。
- 1階(形式要件):同族会社であること+持株要件イ・ロ・ハ
- 2階(実質要件):その会社の経営に従事していること
そして社長の配偶者の場合、1階部分は最初から埋まっていると考えるべきです。
この構造は、税務調査の場面でも重要な意味を持ちます。
調査官は、形式要件が揃っていることを根拠に「みなし役員に当たる」と指摘してきます。
しかし、形式要件だけでは要件を満たしません。
経営に従事している実態がなければ、みなし役員には該当しないからです。
株主構成パターン別・早見表
| 株主構成 | 同族会社 | 要件イ | 要件ロ | 要件ハ | 持株要件の結論 |
|---|---|---|---|---|---|
| 夫100%・妻0% | 該当 | ○(100%) | ○(100%) | ○(100%) | すべて充足 |
| 夫60%・妻0%・第三者40% | 該当 | ○(第一順位60%) | ○(60%) | ○(60%) | すべて充足 |
| 夫40%・無関係法人40%・その他20% | 該当 | ○(第一+第二で80%) | ○(40%) | ○(40%) | すべて充足 |
| 夫3%・妻0%(大株主は第三者) | 該当 | ─ | ×(3%) | ×(3%) | 充足しない |
| 非同族会社 | 非該当 | ─ | ─ | ─ | 適用外 |
注目すべきは3つ目のパターンです。
夫の持株が40%、無関係の法人が同じ40%を持っていても、第一順位と第二順位を合計して50%を超えるため、要件イを満たしています。
「過半数を持っていないから大丈夫」とは言えません。
持株要件から外れるのは、夫の持株が5%以下にとどまるケースや、同族会社に該当しないケースに限られます。
中小のオーナー企業では、まず当てはまらないと考えてよいでしょう。
「経営に従事している」とはどこから?具体例で判定する
「妻は経理をやっているだけだ。これが経営に従事していることになるのか」
これは、最も多くの経営者が判断に迷うところでもあります。
まず押さえておくべき事実は、法人税法には「経営に従事している」の定義規定がないことです。
条文にも通達にも、具体的な線引きは書かれていません。
そのため実務では、過去の裁決例で示された考え方が判断の拠り所になります。
裁決例によれば、「その会社の経営に従事している者」とは、主要な業務執行の意思決定に参画している者を指します。
ここでいう経営方針とは、職制、販売、仕入、製造計画、人事政策、予算・決算の作成方針、資金計画、設備計画などです。
キーワードは「決めているかどうか」。
作業をしているだけなら該当しませんが、会社の方向を決める側に回っていれば該当します。
経営に従事に「該当する」行為の具体例
実際の裁決で「経営に従事している」と判断された事例を見ると、共通するパターンがあります。
昭和55年2月20日裁決では、株主でも登記上の役員でもない人物について、次の事実を認定したうえで税法上の役員に当たると判断されました。
- 自己の名義で金融機関から事業資金を借り入れることを決定するなど、資金計画を行っていた
- 商品の仕入れおよび販売の計画を行っていた
- 従業員の採用の諾否および給与の決定を行うなど、自己の責任で業務を運営していた
この3点を社長の妻に置き換えてみましょう。
- 銀行との融資交渉を妻が仕切り、借りるかどうかを妻が決めている
- 仕入先や外注先を妻が選んで決めている
- パートの採用可否や時給を妻が決めている
いずれか一つでも常態化していれば、みなし役員と判断される可能性が高いです。
「妻は名ばかりで、実際は自分が決めている」と説明したくなるかもしれません。
しかし税務調査では、社長の説明よりも従業員への聞き取りや書類のほうが重視されます。
実態がすべてです。
経営に従事に「該当しない」行為の具体例
一方で、次のような業務は「経営に従事している」には当たりません。
- 記帳、伝票入力、経費精算などの経理事務
- 請求書の発行、入金確認、督促の連絡
- 社長が決めた金額に基づく給与計算の実務
- 銀行窓口での入出金や書類提出
- 電話対応、来客対応、書類整理
- 現場作業や製造ラインでの作業
これらに共通するのは、自分で決めていないという点です。
社長の指示や決定に沿って手を動かしているだけであれば、経営への参画とは評価されません。
参考になるのが令和2年12月15日裁決です。
この事案では、以下のことが争点になりました。
- 経営会議での指示命令の有無
- 金融機関に対する対応
- 新規事業の決定への関与
- 報酬を受け取っていたかどうか
事実関係を一つずつ詳細に認定したうえで、経営に従事していたとは認められないと判断されました。
注目すべきは、審判所が「肩書」や「株を持っているか」ではなく、具体的な行為を一つずつ拾って判断している点です。
裏を返せば、経営者側も行為単位で整理すれば反論できるということになります。
判断が割れるグレーゾーン実務
問題は、白黒がはっきりしない業務です。
実際の中小企業では、次のような業務を妻が担っているケースが少なくありません。
判定の目安を整理しました。
| 業務内容 | 判定 | 理由 |
|---|---|---|
| 請求書の発行・送付 | ○ | 意思決定ではなく事務処理にとどまる |
| 記帳・伝票入力・経費精算 | ○ | 意思決定ではなく事務処理にとどまる |
| 給与計算の実務(金額は社長が決定) | ○ | 「計算する」と「決める」は別物 |
| 銀行窓口での入出金・書類提出 | ○ | 資金計画の決定には当たらない |
| 採用面接への同席(決定権なし) | △ | 同席のみか、採否に関与したかで分かれる |
| 仕入先の見積比較(最終決定は社長) | △ | 「比較」で止まればセーフ、「選定」はアウト |
| 社長不在時の緊急対応 | △ | 常態化していれば実質的な決裁権とみられる |
| 融資条件の交渉・借入の決定 | × | 資金計画そのもの |
| 従業員の採用可否・給与や賞与額の決定 | × | 人事政策そのもの |
| 仕入先・外注先の選定を決定 | × | 仕入計画そのもの |
| 設備投資や新規事業の実施判断 | × | 設備計画・経営方針そのもの |
| 経営会議・取締役会での発言 | × | 意思決定への参画にほかならない |
特に注意したいのが、△の3項目です。
「妻は面接に同席しているだけ」「社長がいないときだけ判断している」という状態は、会社側の認識としてはセーフになるかもしれません。
しかし、従業員から見れば「奥さんが決めている」と映っていることがあります。
調査で従業員に聞き取りが行われれば、その認識がそのまま証拠になるのです。
グレーゾーンは、放置すると黒に寄っていくと考えてください。
「経営に従事していない」と言うために残しておくべき記録
みなし役員の対策は、「該当しないように祈る」ことではありません。
該当しないことを、書類と実態の両面で示せるようにしておくことです。
|
残しておくもの |
何を示せるか | 整え方のポイント |
|---|---|---|
| 業務分掌表 | 妻の担当範囲が事務に限定されていること | 「経理事務」「請求書発行」など行為レベルで記載する。「経理全般」のような包括表現は避ける。 |
| 決裁権限規程 | 重要事項の決定権が社長に一元化されていること | 金額基準と決裁者を明記。仕入先選定、採用、借入をすべて代表者決裁とする。 |
| 取締役会・経営会議の議事録 | 妻が意思決定の場にいないこと | 出席者欄に妻の名前を入れない。議事録作成を妻が担当している場合は、記録係である旨を明記する |
| タイムカード・勤怠記録 | 使用人としての勤務実態があること | 他の従業員と同じ様式で管理する。妻だけ管理外という状態が一番危険 |
| 雇用契約書・就業規則の適用 | 指揮命令を受ける立場であること | 就業規則の適用対象に含める。給与規程に基づいて支給する |
特に効くのが議事録と決裁権限規程です。
税務調査では、調査官が「重要なことは誰が決めているのか」を必ず確認します。
このとき、決裁権限規程に社長の名前だけが並び、議事録に妻の名前が出てこなければ、税務署側は関与の場面を特定できません。
平成28年裁決が示したとおり、特定できなければ経営従事の立証は成り立たないのです。
一方で、注意すべき落とし穴もあります。
書類だけを整えても、実態が伴わなければ意味がありません。
調査官は従業員への聞き取りを行います。
規程上は社長決裁でも、従業員が「細かいことは奥さんが決めている」と答えれば、その証言が事実認定の材料になります。
書類の整備と日々の意思決定を社長に戻す運用。
この2つをセットで進めてください。
みなし役員に該当するとどうなる?給与・賞与・退職金の扱い
みなし役員に該当した場合、給与などの金銭面はどうなるのでしょうか。
影響は給与・賞与・退職金の3つに及びますが、中小企業で実際に問題になるのは賞与です。
給与は定期同額給与でないと損金にならない
役員給与を損金にするには、法人税法第34条第1項が定める3つの型のいずれかに当てはめる必要があります。
中小企業で使えるのは、実質的に定期同額給与と事前確定届出給与の2つです。
毎月の給与については、定期同額給与のルールが適用されます。
押さえるべきポイントは次の3つです。
- 毎月同額で支給すること。月によって金額が動くと、その差額部分は損金になりません
- 改定できるのは原則として年1回。事業年度開始の日から3か月以内に行う必要があります
- 期の途中での増額は原則不可。職制上の地位の変更など、臨時改定事由に当たる場合を除きます
ここで危ないのが、従業員と同じ扱いをしてきた妻の給与です。
- △ 残業代を支給している
- △ 歩合給や手当が月ごとに変動している
- △期の途中で昇給させた
いずれも、みなし役員と判定されれば毎月の変動部分が損金不算入になるおそれがあります。
「他の従業員と同じように払ってきた」という運用そのものが、リスクを抱えていることになるのです。
賞与は事前確定届出給与の届出が必須
最も影響が大きいのが賞与です。
役員に対する賞与を損金にするには、税務署へ事前確定届出給与に関する届出書をあらかじめ提出しなければなりません。
届出期限は、次のいずれか早い日です。
- 株主総会等で決議をした日から1か月を経過する日(決議日が職務執行開始日より後の場合はその開始日から起算)
- 会計期間開始の日から4か月を経過する日
3月決算法人では前者が先に来ることが多く、そちらが期限になります。
なお、新設法人は設立日から2か月を経過する日となり、期限が短い点に注意してください。
この制度で重要なのが次の一点です。
届出がなければ、支給額の全額が損金不算入になります。
さらに、届出をしていても油断はできません。
決議・届出・実際の支給の3つが、支給日と金額まで完全に一致している必要があります。
資金繰りの都合で支給日をずらした、金額を少し減らした、それだけで否認の対象になる可能性があるのです。
妻を従業員だと思って処理してきた会社が、届出を出しているはずがありません。
ここが、税務調査で最も指摘を受けやすい理由です。
退職金は功績倍率と「在任期間」が論点
みなし役員に支給する退職金は、役員退職給与として扱われます。
法人税法第34条第2項・施行令第70条第2号により、不相当に高額な部分は損金に算入できません。
実務では功績倍率法が用いられ、次の式で適正額を判定するのが一般的です。
- 最終報酬月額 × 役員としての在任年数 × 功績倍率
配偶者の場合、この3つの要素すべてが不安定になります。
- 最終報酬月額:扶養内に抑えるため低く設定していると、退職金の適正額も小さくなる
- 在任年数:登記がないため、いつから役員だったのかが客観的に決まらない
- 功績倍率:代表者に比べ、どの水準が妥当かの判断が難しい
特に厄介なのが在任年数です。
妻の場合、無給で手伝っていた時期があったり、経営に従事し始めた時点が曖昧だったりします。
そのため、「何年分を役員在任期間として計算するのか」で税務署と見解が分かれやすいのです。
退職金を支給する予定があるなら、経営に従事し始めた時点を裏づける記録を今のうちから残しておきましょう。
すでに賞与を支給してしまった場合の対処
「もう何年も出してしまった。今からどうすればいいのか」という場合もあるでしょう。
この場合、取り得る選択肢は3つあります。
選択肢1:調査通知が来る前に、自主的に修正申告する
最も有利な選択肢です。
税務調査の事前通知を受ける前に自主的に修正申告すれば、過少申告加算税は課されません。
事前通知を受けた後でも、調査着手前であれば5%(一定額を超える部分は10%)に軽減されます。
選択肢2:今期以降の処理を是正し、過去分は指摘を待つ
過去分を動かさず、今期から正しい処理に切り替える方法です。
ただし、調査で指摘されれば加算税の軽減は受けられません。
過去分のリスクを抱えたまま経営を続けることになります。
選択肢3:そもそも該当しないことを立証できる体制を整える
妻が経営に従事していないことを示せるのであれば、そもそも否認の前提が崩れます。
過去の処理が正しかったと主張する道が残っています。
どれを選ぶべきかは、妻の実際の関与度合い、支給してきた金額、直近の申告状況によって変わります。
判断を誤ると、本来は払わなくてよかった税金を自ら申し出ることにもなりかねません。
この3択は、自己判断で決めず、過去の処理内容と現在の勤務実態を専門家に見てもらったうえで、方針を決めてください。
【要注意】税法の「みなし役員」と社会保険の「役員」は別物
「みなし役員になると、妻も社会保険に加入しなければいけないのか」と疑問に思う経営者もいるでしょう。
しかし、みなし役員と社会保険は関係ありません。
この2つはまったく別の法律の、別の基準で判定されます。
税法上みなし役員でも社会保険は非加入がありうる
それぞれの判定基準を見ていきましょう。
| 項目 | 税法(みなし役員) | 社会保険(被保険者) |
|---|---|---|
| 根拠 | 法人税法施行令第7条 | 健康保険法・厚生年金保険法 |
| 基準 | 主要な業務執行の意思決定に参画しているか | 適用事業所に使用され、労務の対償として報酬を受けているか |
| 見るもの | 決定権があるか | 労務提供が経常的か、報酬が対価として相応か |
| 持株要件 | あり | なし |
日本年金機構の疑義照会によると、役員が労務の対償として報酬を得ているかの判断基準は2つあります。
ひとつは、業務の実態が法人経営に参画する経常的な労務の提供であること。
もうひとつは、その報酬が業務の対価として経常的に支払われていることです。
この違いから、次の4パターンが生じます。
| パターン | 妻の状況 | 税法上のみなし役員 | 社会保険 |
|---|---|---|---|
| A | 経営判断に関与し、常勤で相応の報酬 | 該当 | 加入 |
| B | 重要な決定には関わるが、出勤はまれで報酬も名目的 | 該当 | 非加入もありうる |
| C | 経理事務のみで決定権なし。フルタイム勤務 | 非該当 | 加入義務あり |
| D | 無報酬でたまに手伝う程度 | 非該当 | 非加入 |
注目していただきたいのがパターンCです。
妻がみなし役員に該当しなくても、フルタイムで働いて給与を受けていれば、社会保険には当然加入することになります。
「みなし役員じゃないから社保も関係ない」は成り立ちません。
そしてパターンBが、上位記事が触れていない領域です。
税法上はみなし役員に該当しても、労務提供の実態が乏しければ社会保険の被保険者にはならない可能性があります。
「非常勤役員なら社保に入らなくていい」は誤り
「妻を非常勤役員にすれば社会保険を払わなくて済む」という情報を目にした方も多いと思います。
しかし、これは正確ではありません。
第一に、社会保険に報酬額の要件はありません。
「役員報酬が月○万円以下なら加入しなくてよい」という基準は存在しないのです。
この誤解は、被扶養者として認定されるための収入基準と、本人が被保険者になるかどうかの要件を混同していることから生まれています。
第二に、非常勤かどうかは実態で判断されます。
日本年金機構の疑義照会では、次の6つが判断材料として示されています。
- 法人の事業所に定期的に出勤しているか
- その法人での職以外に多くの職を兼ねていないか
- 法人の役員会等に出席しているか
- 役員への連絡調整または職員に対する指揮監督に従事しているか
- 求めに応じて意見を述べる立場にとどまっていないか
- 受ける報酬が労務の内容に相応したもので、実費弁償程度の水準にとどまっていないか
「非常勤」という肩書きをつけただけでは意味がありません。
週3日出勤して従業員に指示を出し、相応の報酬を受け取っていれば、呼び方が何であれ被保険者として扱われます。
なお、逆方向の注意点もあります。
疑義照会の回答では、定期的な出勤がないことだけをもって被保険者資格がないとは判断できないとも示されています。
出勤日数だけで結論は出ないということです。
妻を扶養(第3号被保険者)に入れる条件と遡及徴収リスク
妻を夫の扶養に入れられれば、妻は保険料を負担せずに済みます。
認定の条件は次のとおりです。
- 年間収入が130万円未満(60歳以上または一定の障害がある場合は180万円未満)
- 同一世帯に属している場合は、被保険者の年間収入の2分の1未満であること
ただし、役員の場合はこの収入基準だけでは判断されません。
法人役員が扶養認定を受けるには「経営参画の度合い」が重要な判断基準となります。
参画していると判断されれば、認定を受けられません。
そして、最も注意すべきなのがここです。
認定後に経営参画が判明した場合、認定が取り消され、過去にさかのぼって保険料を徴収される可能性があります。
保険料の徴収権の時効は2年とされているため、最大2年分をまとめて請求されるおそれがあるのです。
もう一点、実務上の補足です。
令和8年4月1日以降、扶養認定の年間収入は労働条件通知書等の労働契約内容から判定できる取扱いが始まっています。
ただしこれは労働基準法上の賃金を前提とした仕組みであるため、役員報酬にはこの方法を使えないと考えられます。
妻を役員にすると、判定が従来どおり厳しいままになる可能性がある点は押さえておいてください。
雇用保険は原則加入できない
妻が会社を辞めることになっても失業保険はもらえません。
なぜなら、 役員と会社の関係は雇用契約ではなく委任契約とされているからです。
そのため、労働者を対象とする雇用保険の被保険者にはなりません。
みなし役員も同様です。
ただし例外があります。
使用人兼務役員として、役員の立場と同時に部長や工場長といった使用人としての職務も担っており、労働者性が認められる場合です。
この場合はハローワークに兼務役員の実態を証明する書類を提出し、認められれば被保険者となり得ます。
労働者性を示すには「指揮命令を受けて働いている」ことが必要であり、これはみなし役員に該当しないための主張とまったく同じです。
つまり、妻の勤務実態を使用人として整えておくことは、税務と雇用保険の両方で有利に働きます。
妻は「役員・みなし役員・従業員」どれにすべきか
ここまでは「該当しないための守り」の話でした。
一方で、あえて妻を役員にして節税したいという考え方もあります。
どちらが正解かは、会社の状況によって変わります。
3パターン比較表
妻の立場は、大きく3つに分けられます。
| 項目 | 従業員 | みなし役員 | 登記された役員 |
|---|---|---|---|
| 登記 | 不要 | 不要 | 必要(登録免許税がかかる) |
| 給与の変更 | いつでも可 | 定期同額給与のルールに従う | 定期同額給与のルールに従う |
| 賞与 | 全額損金 | 事前確定届出給与の届出が必要 | 事前確定届出給与の届出が必要 |
| 退職金 | 実態に応じて損金 | 過大部分は損金不算入 | 過大部分は損金不算入 |
| 雇用保険 | 加入可 | 原則不可 | 原則不可 |
| 社会保険 | 労働時間等で判定 | 実態で判定 | 実態で判定 |
| 手続きの手間 | 少ない | 少ない(ただし税務リスクあり) | 登記・議事録など多い |
| 最大のリスク | 意図せずみなし役員と認定される | 届出漏れによる損金不算入 | 手続き負担 |
最も危ういのはみなし役員です。
会社は従業員のつもりで運用しているのに、税法上は役員として扱われる。
制度を知らないまま該当している状態が一番損をします。
所得分散の節税効果と、社保料増で世帯手取りが逆転するライン
妻に給与を分散する目的は、所得税の累進税率を下げることです。
一人で受け取ると高い税率区分がかかる所得も、夫婦で分ければ低い区分に収まります。
ただし、税金だけを見ると判断を誤るので注意しましょう。
| 項目 | 夫のみで受け取る場合 | 夫婦で分散する場合 |
|---|---|---|
| 所得税・住民税 | 一人に集中し、高い税率区分がかかる | 2人に分散され、低い区分に収まる(軽減) |
| 妻の社会保険 | 第3号被保険者として保険料負担なし | 扶養を外れれば本人負担が発生 |
| 会社の負担 | 夫の分のみ | 妻の分の会社負担が追加で発生 |
| 世帯手取り | — | 税の軽減額 −(社保の増加額)で決まる |
最初の分岐点は、妻の年収が130万円を超えるかどうかです。
これを超えて扶養から外れた瞬間、それまでゼロだった妻の社会保険料が発生し、同額に近い会社負担も生じます。
つまり、中途半端な金額の分散が最も損をするのです。
扶養の範囲に収めるか、社会保険料の負担を上回る節税効果が出るまでしっかり分散するか。
どちらかに寄せるのが基本です。
年商・持株構成別のおすすめ選択フロー
判断の目安を整理します。
- 妻の勤務実態がほとんどない → 給与を支給しないか、実費弁償程度にとどめる。無理に役員にする必要はありません
- 妻が事務のみを担当し、決定権がない → 従業員として処理。ただし経営に従事していない証拠の整備は必須です
- 妻が実質的に経営判断に関与している → 事実を認め、登記して正式な役員にするほうが安全です。定期同額給与と事前確定届出給与のルールに乗せれば、賞与も損金にできます
- これから法人化する → 設計段階で決められる最大のメリットがあります。妻の担当業務と決裁権限を最初から切り分けておきましょう
すでに妻が経営に関わっているなら、隠すより認めるほうが有利です。
みなし役員は「届出をしていない役員」であり、届出をすれば役員賞与も損金にできます。
リスクを抱えたまま従業員として処理し続けるより、正面から役員として設計し直すほうが結果的に手取りは増えるのです。
配偶者のみなし役員に関するよくある質問8選
最後に、配偶者のみなし役員に関するよくある質問に答えていきます。
「非常勤にすれば加入不要」という扱いはありません。
ただし、使用人兼務役員として労働者性が認められる場合は例外的に加入できることがあります。
職務の実態に比べて著しく高額な場合、不相当に高額な部分として損金不算入となるおそれがあります。
5%超の判定に合算されるのは「本人とその配偶者」のみで、親や子は含まれません。
そのため、子供や兄弟が自ら株を持っていなければ、この要件を満たさず該当しないことになります。
ただし使用人としての職務実態がない場合は、別のルートで役員と判定される可能性があります。
妻が業務執行社員であればそもそも役員であり、使用人として勤務している場合は株式会社と同じ枠組みで判定されます。