本記事のまとめ
- 個人事業主がクレジットカードを選ぶ際は「年会費と特典のバランス」「ポイント還元率の高さ」「利用中の会計ソフトと連携できるか」を確認する必要がある
- 加えて「利用限度額が事業規模に合っているか」「付帯保険・付帯サービスの内容」も比較しておくと失敗しにくい
- 中でも重要なのは、「ポイント還元率の高さ」と「利用中の会計ソフトと連携できるか」である
- これらを踏まえるとおすすめの個人事業主のクレジットカードは「JCB Biz ONE」である
- JCB Biz ONEは通常のJCB法人カードと比べてポイント付与率が2倍(※1)で、経費の支払い200円(※2)ごとにJ-POINTが2ポイント(※3)貯まるため、事業コストの圧縮に繋がる
- また、freee・マネーフォワード・弥生会計など主要なクラウド会計ソフトとAPI連携でき、利用明細の自動取り込みで仕訳作業の手間を削減できる
- 加えて、年会費永年無料でありながら、モバ即入会なら最短5分(※4)でデジタルカード番号が発行される
(※1~4 2026年6月時点 公式サイトに記載)
【最強なのは?】個人事業主の事業用クレジットカードおすすめ11選
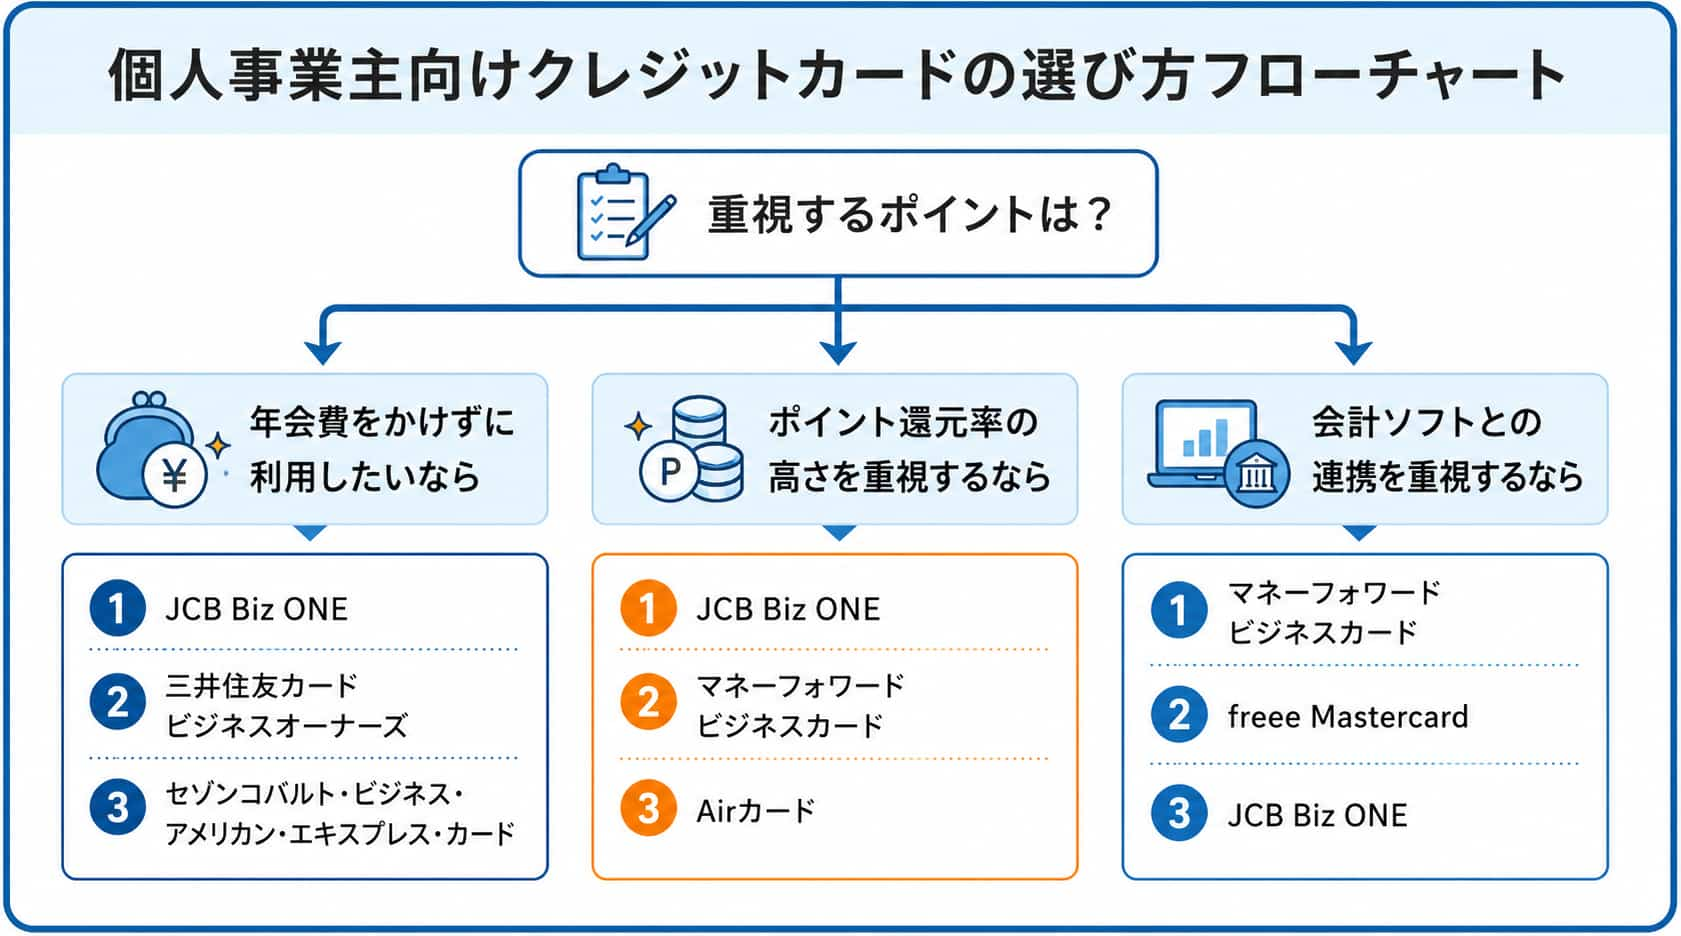
以下の画像では、選び方別におすすめの個人事業主向けクレジットカードを紹介しています。
JCB Biz ONE
 出典:JCB Biz ONE
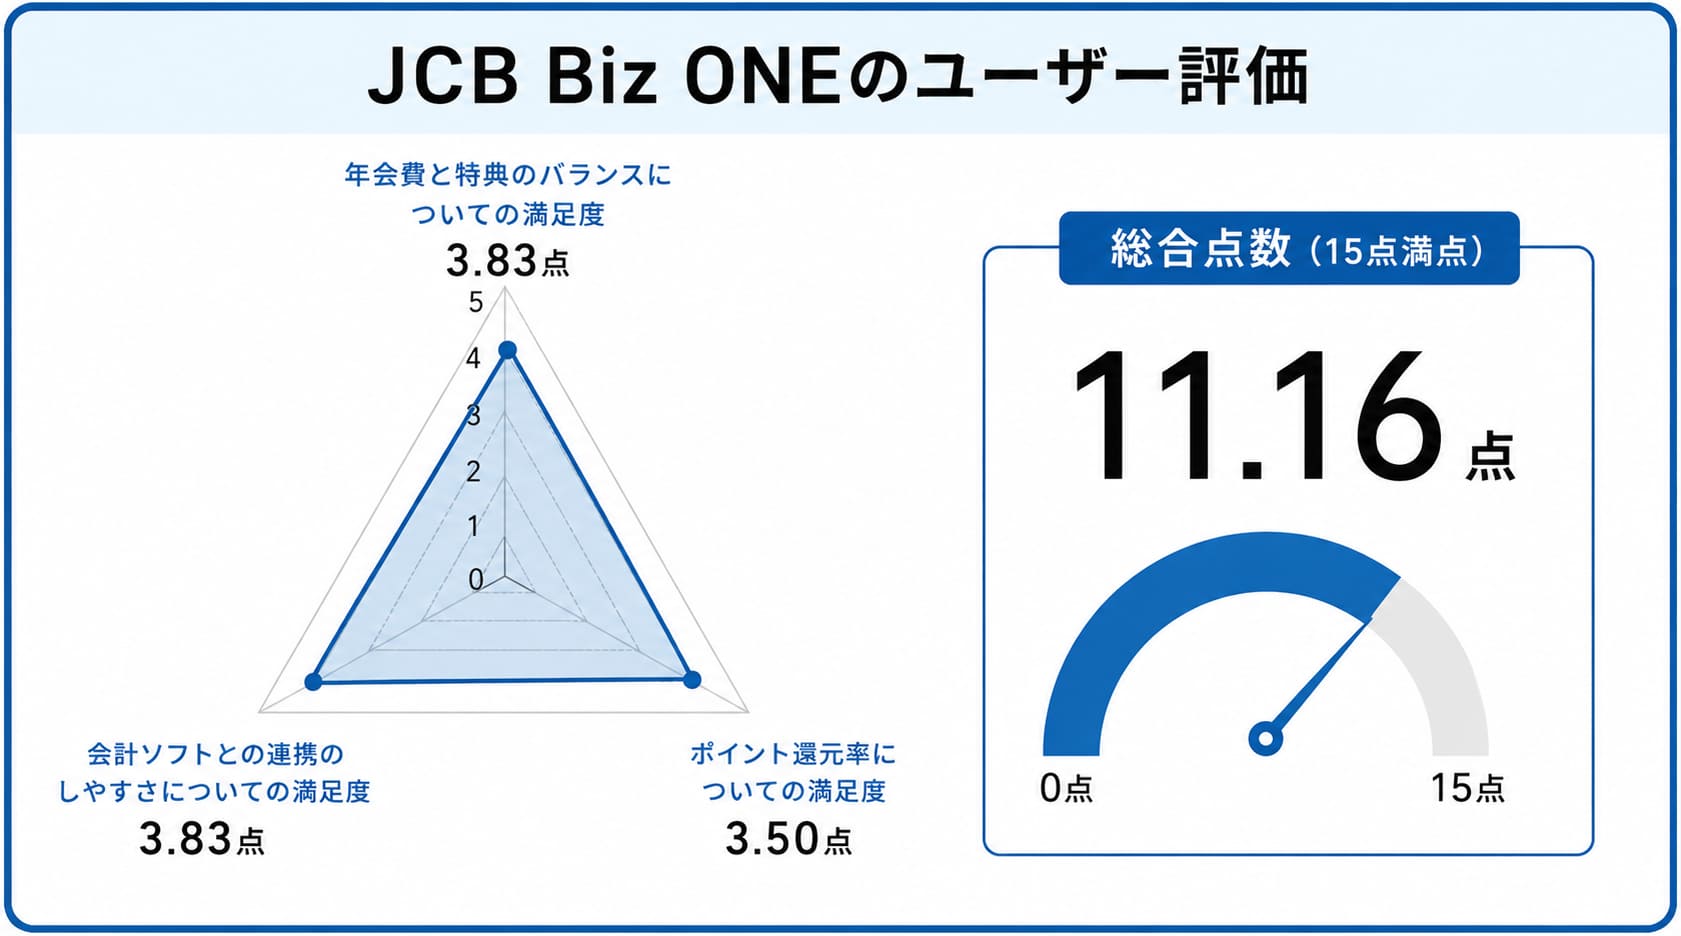 ※レーダーチャートの詳細はこちら
JCB Biz ONEとは
JCB Biz ONEは、JCBが個人事業主やフリーランス向けに発行するビジネスカードです。
年会費が永年無料で利用できつつ、JCBの法人カードとして充実した経費管理機能を備えています。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | 1%(支払い200円毎に、J-POINTが2ポイント貯まる) |
| 国際ブランド | JCB |
| 利用可能枠(※1) | 最大500万円 (所定の審査あり) |
| ETCカード年会費(※2) | 初年度年会費無料 |
| 追加カード年会費 | 不明 |
| 申込に必要な書類 | 本人確認書類のみ(法人の本人確認書類不要) |
| 連携可能な会計ソフト | freee、マネーフォワード、弥生会計、ソリマチ |
| 付帯保険 | なし(一般カードには旅行傷害保険・ショッピング保険の付帯なし) |
| 発行スピード(※3) | ・最短5分(モバ即入会の場合) ・通常入会の場合は約1週間 |
(※1~3 2026年4月時点 公式サイトに記載)
※2 プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。
<上記以外の方>
※2 入会初年度:無料 2年目以降:ご利用状況に応じて無料
<無料となる条件>
※2 法人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」
※2 条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。
※2無料となるETCスルーカードの年会費は、カード発行会社が負担します。
※3 個人名義口座のみ
※3 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)
JCB Biz ONEのメリット
JCB Biz ONEのメリット
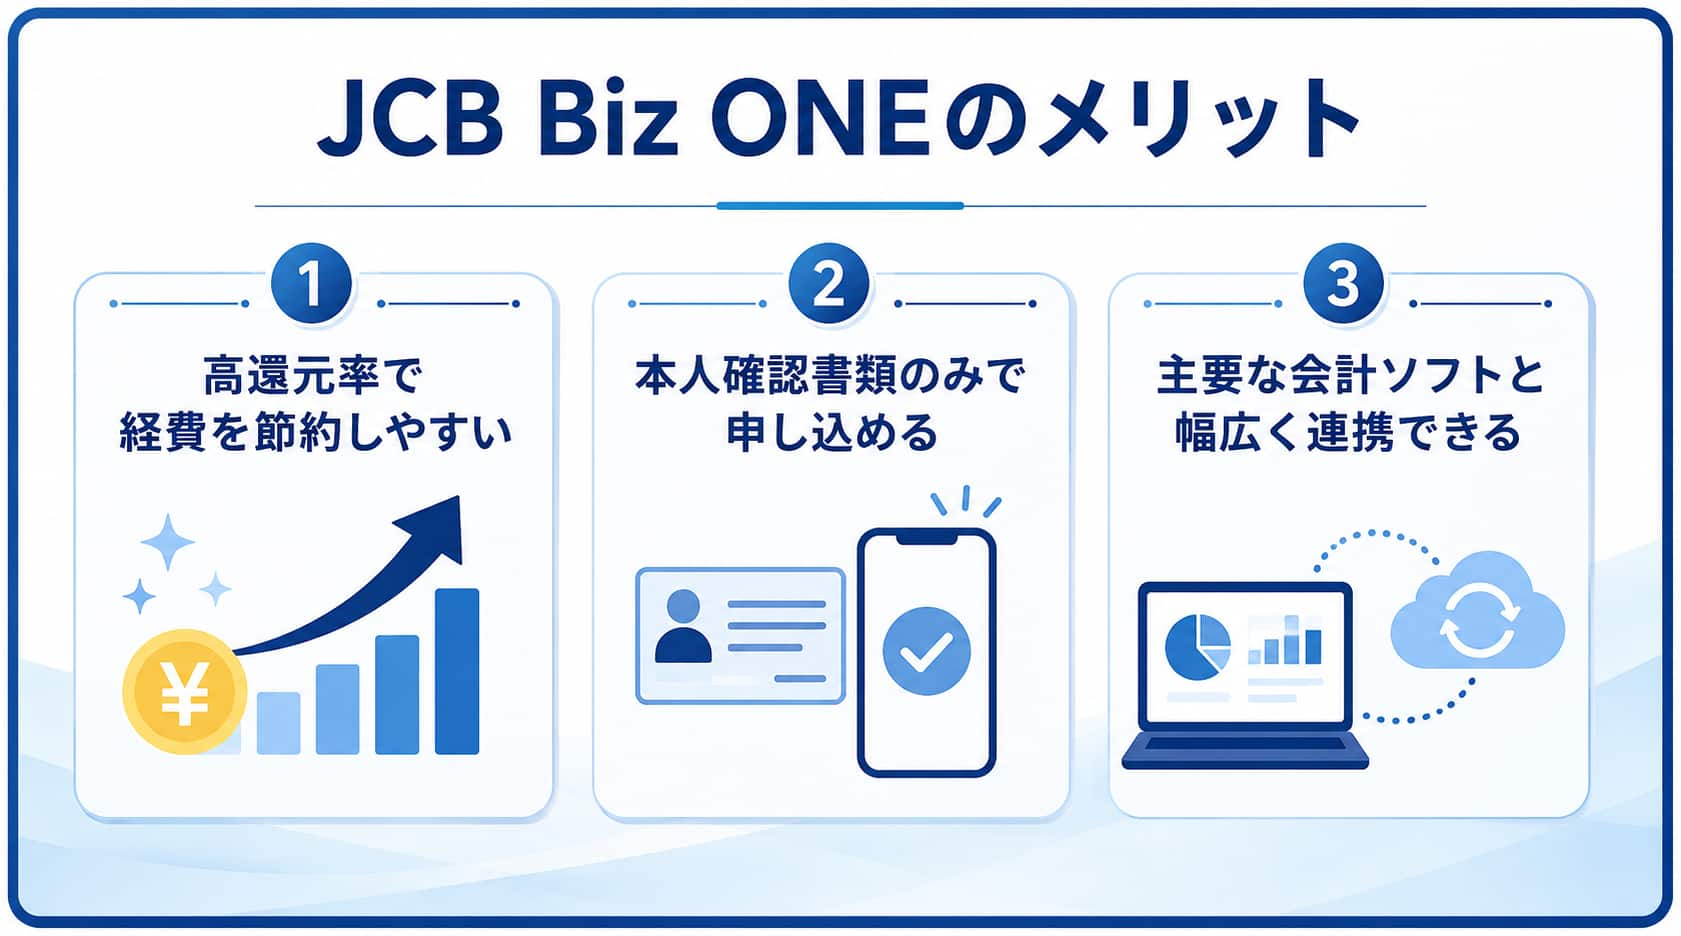
- 個人事業主をターゲットに発行されているクレジットカード
- ポイント高還元で経費を節約しやすい
- 本人確認書類のみで申し込みが完結する
- 主要な会計ソフトと幅広く連携できる
JCB Biz ONEは、通常のJCB法人カードと比べて2倍(※1)のポイント付与率を誇っている、個人事業主やフリーランス向けのクレジットカードです。
経費の支払い200円毎に、J-POINTが2ポイント貯まる仕組み(※2)で、その還元率は実質1%程度とになっています。
また、毎月の通信費や仕入れなどの経費をJCB Biz ONEに集約すれば、個人事業主のクレジットカードとして効率的にポイントを蓄積し、事業コストの圧縮に活用できます。
さらに、法人の確認書類が不要で個人名義の口座があればモバ即入会を利用でき、最短5分(※3)でデジタルカード番号が発行されるため、急ぎの経費決済にも対応可能です。
加えて、MyJCB外部接続サービスを通じてfreeeやマネーフォワード、弥生会計など複数のクラウド会計ソフトとAPI連携でき、利用明細の自動取り込みで仕訳作業の手間を削減できます。
以上の特徴から、JCB Biz ONEは「年会費ゼロで、高還元率と会計連携を両立させたい個人事業主」におすすめのクレジットカードです。
(※1~3 2026年4月時点 公式サイトに記載)
※3 個人名義口座のみ
※3 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)
JCB Biz ONEのデメリット
・旅行保険が付帯しない
三井住友カード ビジネスオーナーズ
 出典:三井住友カード ビジネスオーナーズ
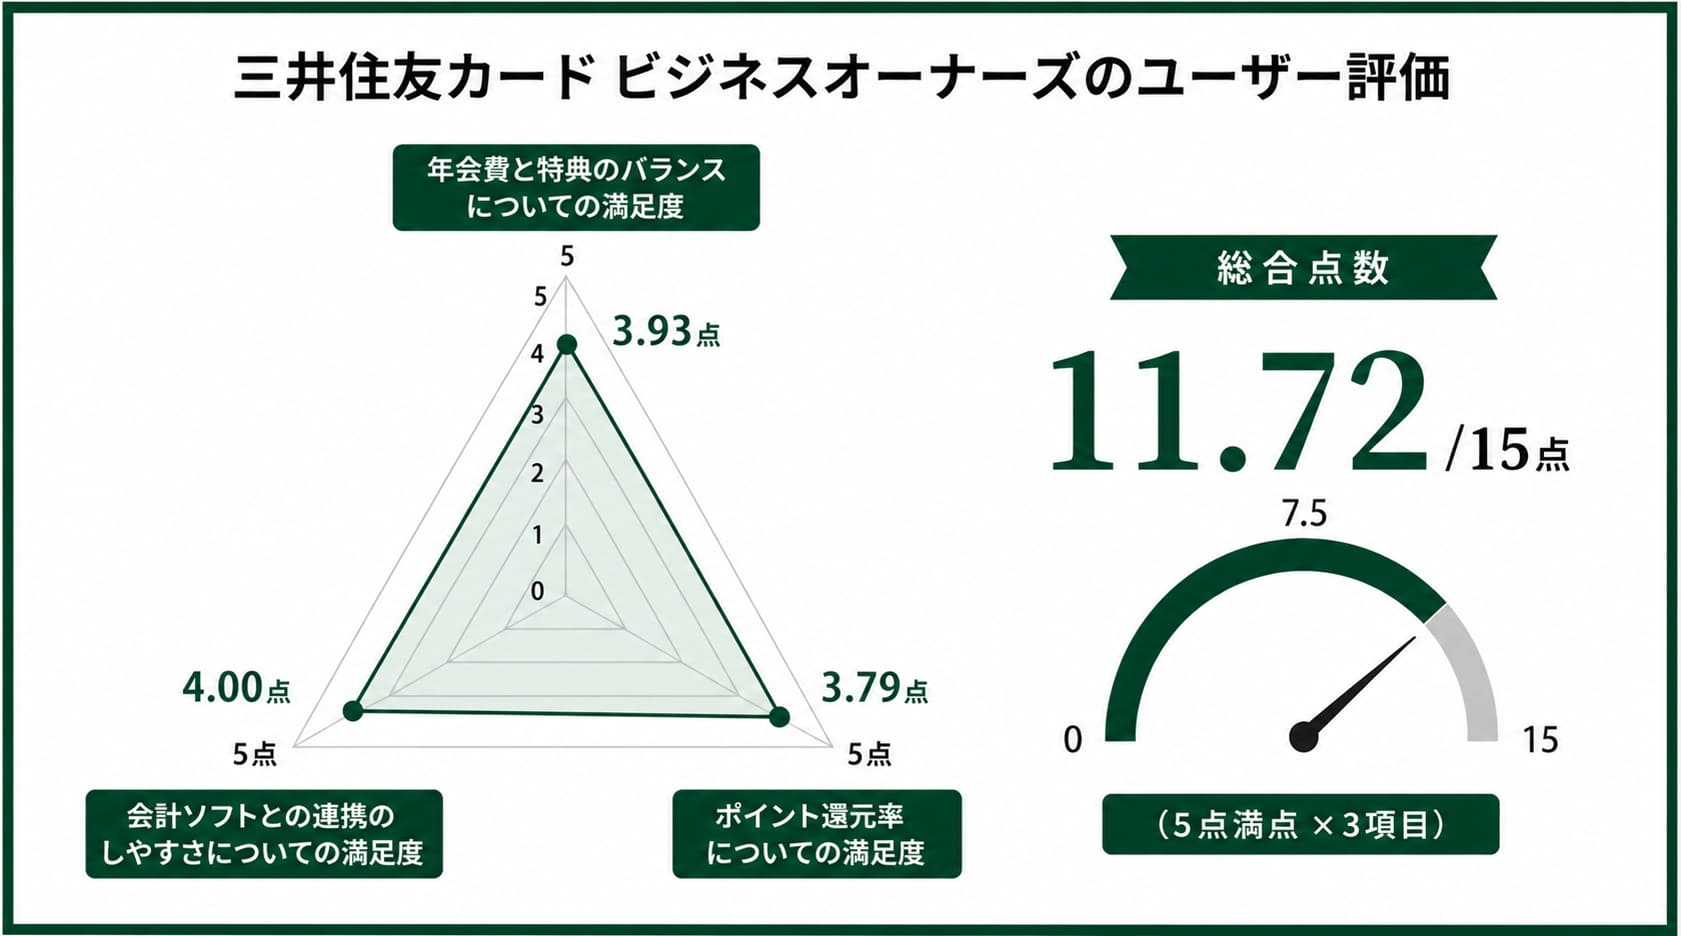 ※レーダーチャートの詳細はこちら
三井住友カード ビジネスオーナーズとは
三井住友カード ビジネスオーナーズは、三井住友カードが発行する個人事業主・法人代表者向けのビジネスカードです。
登記簿謄本や決算書の提出が不要で、設立直後の事業者でも申し込みしやすい設計になっています。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率(※1) | 0.5%〜1.5% (対象の個人カードとの2枚持ちで対象店舗のポイント還元率が最大1.5%) |
| 国際ブランド | Visa / Mastercard |
| 利用可能枠(※2) | 〜500万円 ※所定の審査がございます。 ※本会員がお持ちの個人カードと合算 |
| ETCカード年会費(※3) | 無料 ※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込) |
| 追加カード年会費(※4) | 無料(最大18枚まで) |
| 申込に必要な書類 | 本人確認書類のみ(登記簿謄本・決算書不要) |
| 連携可能な会計ソフト | freee、マネーフォワード、弥生会計 |
| 付帯保険(※5) | 海外旅行傷害保険 最高2,000万円(利用付帯) |
| 発行スピード(※6) | 1週間程度 |
(※1~6 2026年4月時点 公式サイトに記載)
三井住友カード ビジネスオーナーズのメリット
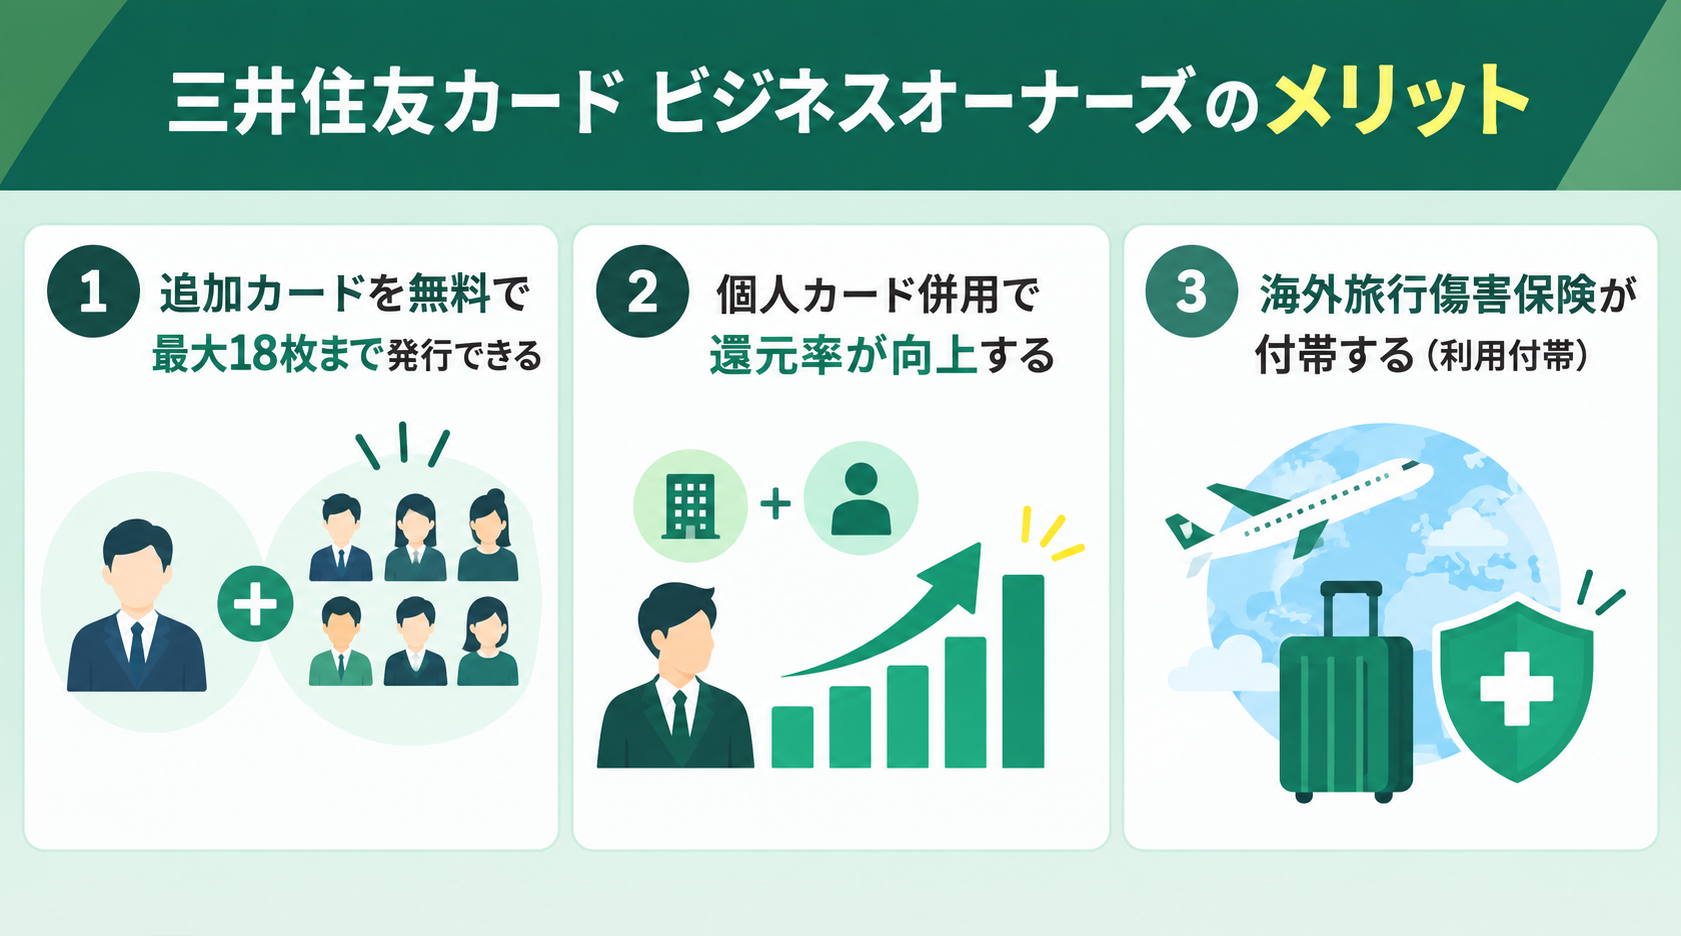
三井住友カード ビジネスオーナーズのメリット
- 個人事業主も発行可能なクレジットカードで、追加カードを無料で最大18枚まで(※)発行できる
- 個人カードとの併用でポイント還元率が向上する
- 海外旅行傷害保険が付帯する(利用付帯)
三井住友カード ビジネスオーナーズは、個人事業主でも発行可能なビジネスカードです。
追加のカードを最大18枚(※1)まで年会費無料で追加発行でき、従業員への経費用カード配布にも対応しています。
各カードの利用明細はVpassアプリで個別に管理できるため、事業用とプライベート用の支出を明確に区分しながら一元的に把握できます。
さらに、対象の三井住友カードの対象の個人カードを2枚持ちすることで、ETCや特約店での利用時にポイント還元率が最大1.5%(※2)に上昇する特典も用意されている点も特徴です。
そのため、日常的な経費支払いでも効率的にVポイントを獲得できます。
また、最高2,000万円(※3)補償の海外旅行傷害保険が利用付帯しており、年会費無料のビジネスカードとしては手厚い補償内容となっています。
以上の追加カード・保険の特徴から、三井住友カード ビジネスオーナーズは「ポイント還元率の高さを重視したい個人事業主」に適したビジネスカードです。
(※1~3 2026年4月時点 公式サイトに記載)
三井住友カード ビジネスオーナーズのデメリット
・個人カードを含めて2枚持ちではない場合は、基本ポイント還元率が0.5%(※)に留まる
(※2026年8月時点 公式サイトに記載)
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード
 出典:セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード
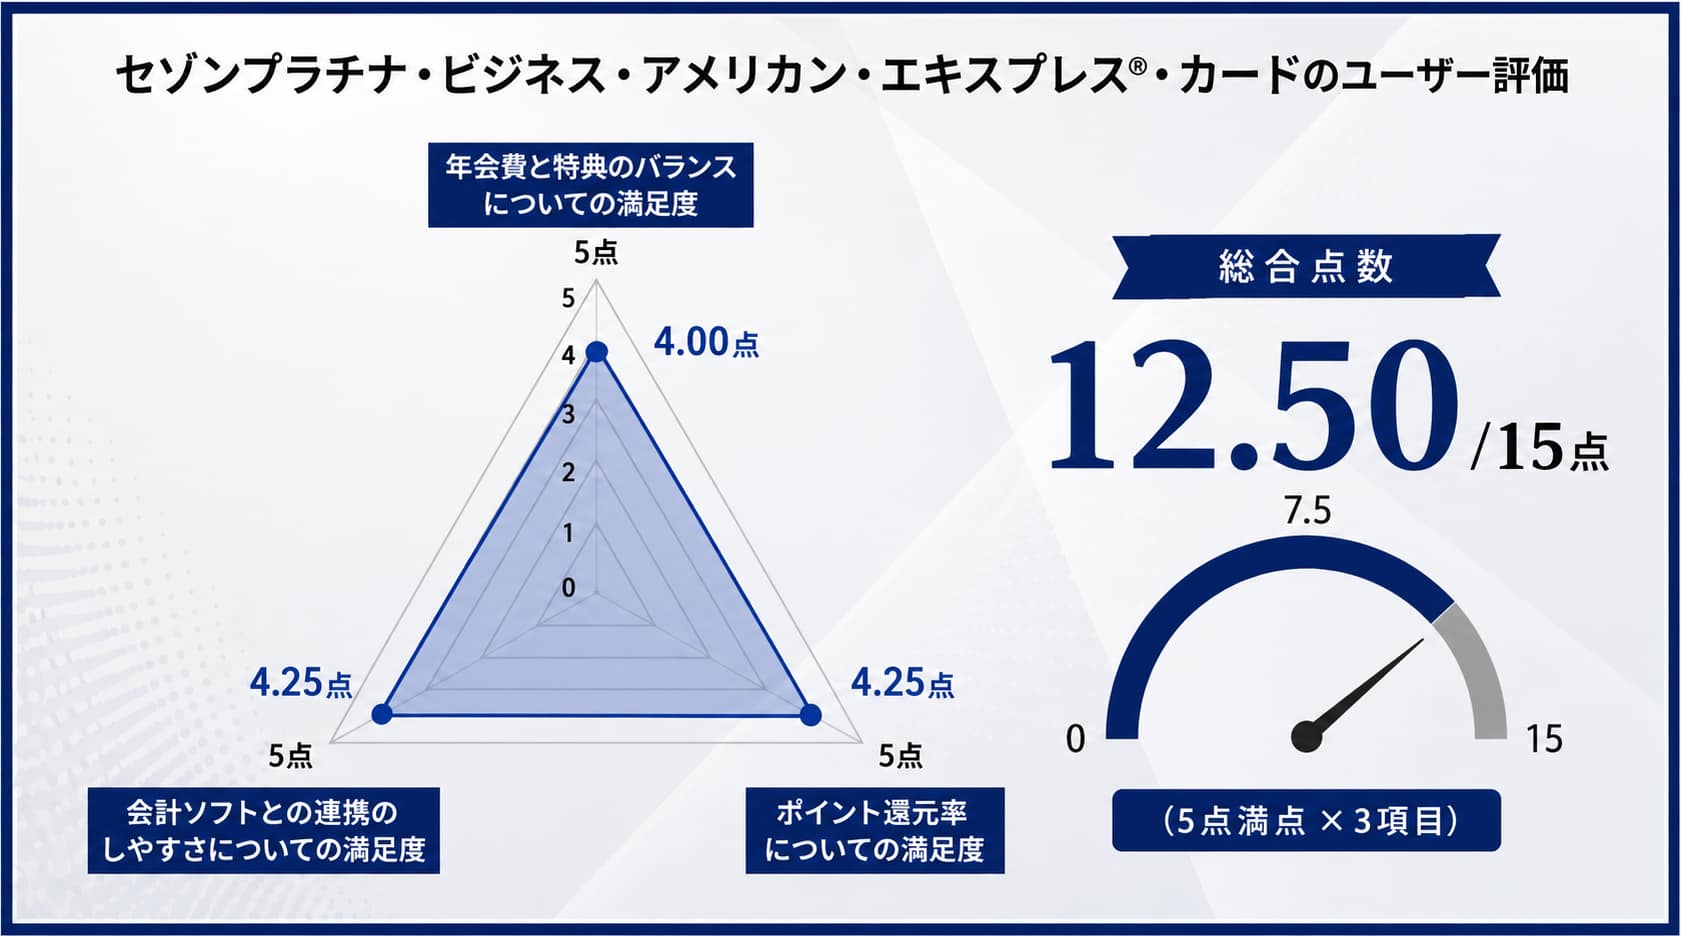 ※レーダーチャートの詳細はこちら
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードとは
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、株式会社クレディセゾンが発行する個人事業主・経営者向けの個人事業主のクレジットカードです。
初年度年会費無料で利用できる、プラチナランクのビジネスカードとなっています。
| 年会費(※1) | 初年度無料 次年度以降33,000円(税込) |
|---|---|
| ポイント還元率(※2) | 基本1,000円(税込)=1ポイント(1ポイント=最大5円相当) 海外ショッピング利用で2倍 |
| 国際ブランド | アメリカン・エキスプレス(AMEX) |
| 利用可能枠 | 最大9,900万円(個別の審査によって異なる) |
| ETCカード年会費(※3) | 無料(最大5枚まで発行可能) |
| 追加カード年会費(※4) | 3,300円(税込)・最大9枚まで発行可能 |
| 申込に必要な書類 | 決算書・登記簿謄本は不要 |
| 連携可能な会計ソフト | freee等 |
| 付帯保険(※5) | 海外旅行傷害保険 最高1億円、国内旅行傷害保険 最高5,000万円 ショッピング安心保険 年間最高300万円 |
| 発行スピード(※6) | 最短3営業日 |
(※1~6 2026年4月時点 公式サイトに記載)
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのメリット
- 申込時に決算書類の提出が不要
- JALのマイルが比較的貯まりやすい
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、個人契約で申し込みに対応しているクレジットカードです。
個人名での発行となりますが、代表者名併記の法人口座を設定できます。
なお申し込む際に、決算書や法人の登記簿謄本といった書類の提出が不要で、個人を対象とした審査で発行手続きが進みます。
事業を立ち上げて間もない方や設立初期の法人代表者でも、書類準備の負担を減らしてスムーズに手続きを完了できます。
また、SAISON MILE CLUBに登録すると、ショッピング利用金額1,000円ごとに自動でJALのマイルが10マイル(※1)貯まります。
さらに2,000円ごとに有効期限のないポイントが1ポイント加算(※2)され、最大1.125%(※3)の高還元率を実現できます。
上記をまとめると、セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは「出張や移動が多く、マイルを効率的に貯めたい個人事業主」におすすめのクレジットカードです。
(※1~3 2026年4月時点 公式サイトに記載)
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードのデメリット
・国際ブランドがAMEXのみで選択の幅がない
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードとは
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは、クレディセゾンが発行するアメックスブランドのビジネスカードです。
年会費無料ながら追加カード9枚(※1)・ETCカード5枚(※2)まで無料で発行可能で、個人事業者に適した設計になっています。
(※1~2 2026年4月時点 公式サイトに記載)
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率(※1) | 0.5%〜2.0% (特定加盟店(AWS、モノタロウ、Xserver等)利用で通常の4倍(2.0%還元)) |
| 国際ブランド | American Express |
| 利用可能枠(※2) | 30万円〜500万円(審査により設定) |
| ETCカード年会費(※3) | 無料(5枚まで) |
| 追加カード年会費(※4) | 無料(9枚まで) |
| 申込に必要な書類 | 本人確認書類のみ(登記簿謄本・決算書不要) |
| 連携可能な会計ソフト | freee、マネーフォワード、弥生会計等(セゾンカードの明細データ連携に対応) |
| 付帯保険 | なし(旅行傷害保険・ショッピング保険の付帯なし) |
| 発行スピード(※5) | 最短3営業日発行 |
(※1~5 2026年4月時点 公式サイトに記載)
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのメリット
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのメリット
- ポイントの有効期限がない永久不滅ポイントが貯まる個人事業主向けビジネスカード
- IT系サービスの利用でポイントが通常の4倍(※)になる
(※2026年4月時点 公式サイトに記載)
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは、個人事業主やフリーランス向けにセゾンカードが発行しているビジネスカードです。
貯まる永久不滅ポイントは有効期限が設けられていないため、使い道をじっくり検討しながらポイントを蓄積できます。
少額ずつ貯めたポイントが失効する心配がなく、個人事業主のクレジットカードとして長期的なコスト削減に結びつけられます。
さらにAWSやモノタロウ、Xserverなどビジネスで利用頻度の高い特定加盟店では、通常の4倍(※1)となる2.0%還元(※2)が適用されます。
上記のポイント還元の仕組みを踏まえると、セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードは「IT関連サービスの経費が多い個人事業主」におすすめのビジネスカードです。
(※1~2 2026年4月時点 公式サイトに記載)
セゾンコバルト・ビジネス・アメリカン・エキスプレス・カードのデメリット
・旅行傷害保険やショッピング保険が付帯していない
マネーフォワード ビジネスカード
マネーフォワード ビジネスカードとは
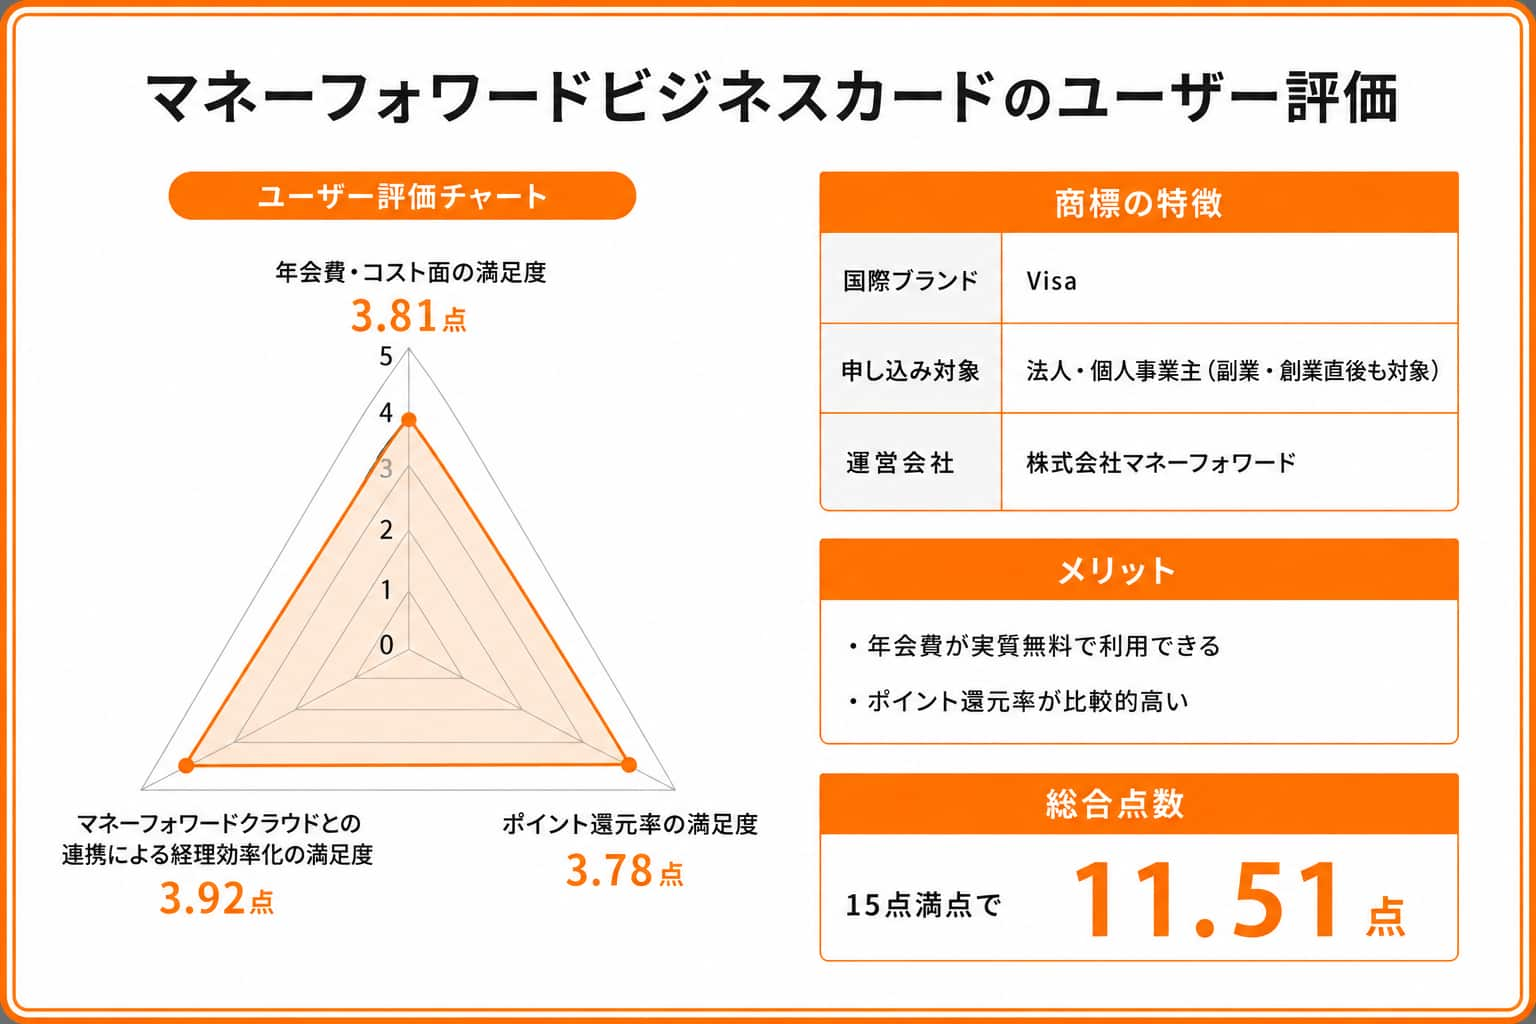
マネーフォワード ビジネスカードは、マネーフォワードグループが提供している法人・個人事業主向けのVisaビジネスカードです。
プリペイド方式とクレジット方式の両方に対応し、決算書の提出なしでオンライン申し込みが完結します。
| 年会費(※1) | 初年度無料、2年目以降は直前1年間で1度でも支払い実績があれば無料 (利用がない場合は1,100円(税込)) |
|---|---|
| ポイント還元率(※2) | 1.0%〜3.0% (通常利用で1.0%還元、マネーフォワード関連サービス利用で3.0%還元) |
| 国際ブランド | Visa |
| 利用可能枠(※3) | 最大10億円(独自のロジックによる与信審査) チャージ用口座への入金で上限なく利用可能 |
| ETCカード年会費(※4) | 990円(税込)/1枚 |
| 追加カード年会費(※5) | ・無料(発行枚数無制限) ・リアルカードは2枚目以降990円(税込)の発行手数料 ・バーチャルカードは2枚目以降も無料 |
| 申込に必要な書類 | 決算書不要(プリペイド利用の場合は審査不要) |
| 連携可能な会計ソフト | マネーフォワード クラウド会計(明細リアルタイム反映) |
| 付帯保険 | 不明 |
| 発行スピード | バーチャルカードは即時発行 |
(※1~5 2026年4月時点 公式サイトに記載)
マネーフォワード ビジネスカードのメリット
マネーフォワード ビジネスカードのメリット
- クレジットカードの利用明細がクラウド会計にリアルタイムで反映される
- バーチャルカードを枚数制限なく即時発行できる個人事業主向けカード
マネーフォワードビジネスカードは、個人事業主向けにも発行を行なっているクレジットカードです。
利用明細について、「マネーフォワード クラウド会計」にリアルタイムで自動連携される点が特徴です。
そのため、決済直後から経費データを確認でき、月次決算の早期化にも貢献します。
また、マネーフォワード ビジネスカードでは領収書をスマホアプリから明細に直接添付でき、証憑の回収や入力にかかる時間を短縮できます。
さらに、バーチャルカードは発行枚数に上限がなく、用途別・取引先別に分けて発行することで経費の分類管理が容易になります。
これらの機能面を総合すると、マネーフォワード ビジネスカードは「マネーフォワード クラウド会計を利用中の個人事業主」におすすめのクレジットカードです。
マネーフォワード ビジネスカードのデメリット
・年間通して使用しない場合は翌年度から年会費がかかる
freee Mastercard
freee Mastercardとは
freee Mastercardは、クラウド会計ソフトのfreeeとライフカードが共同開発した個人事業主・法人代表者向けの事業用カードです。
設立直後や事業所得が低い状態でも審査対象となり、決算書なしで申し込みが可能です。
| 年会費 | 永年無料 |
|---|---|
| ポイント還元率 | なし |
| 国際ブランド | Mastercard |
| 利用可能枠(※1) | 10〜500万円(審査により設定) freee会計利用者は限度額アップの可能性あり |
| ETCカード年会費 | 無(1枚まで) |
| 追加カード年会費(※2) | 無料(最大3枚まで) |
| 申込に必要な書類 | 本人確認書類のみ(決算書不要) 設立直後・事業所得が低い状態でも審査可能 |
| 連携可能な会計ソフト | freee(freee会計との連携で限度額設定が有利になる場合あり) |
| 付帯保険 | なし |
| 発行スピード(※3) | 最短3営業日発行 |
(※1~3 2026年4月時点 公式サイトに記載)
freee Mastercardのメリット
freee Mastercardのメリット
- freee会計との連携で明細が自動取り込みされる
- 赤字決算でも申し込みを受け付けている
freee Mastercardは、freee会計と連携させることで明細が自動取り込みされます。確定申告時に事業に関する明細を再度確認する工数を削減できます。
また、利用実績や財務データをもとに限度額の設定が有利になります。これにより、短期間での限度額引き上げが期待できる仕組みです。
また、freee Mastercardは事業の成長に合わせてカードの利用枠も拡大しやすく、個人事業主のクレジットカードとして長期的に活用しやすい点が特徴です。
さらに、公式サイトでは赤字決算の状態でも申し込み可能と明示されており、決算内容のみで審査されない柔軟な対応が強みです。
上記の連携メリットを考慮すると、freee Mastercardは「freee会計をメインで利用しており、確定申告の手間を少なくしたい個人事業主」におすすめの事業用のクレジットカードです。
freee Mastercardのデメリット
・付帯保険がついていない
楽天ビジネスカード
楽天ビジネスカードとは
楽天ビジネスカードは、楽天カードが発行する個人事業主・法人代表者向けのビジネスカードです。
楽天プレミアムカードとのセットで申し込む仕組みになっており、楽天市場での仕入れや備品購入に強みがあります。
| 年会費(※1) | 2,200円(税込) |
|---|---|
| ポイント還元率(※2) | 1.0%〜5.0% |
| 国際ブランド | Visa |
| 利用可能枠(※3) | 最大300万円(楽天プレミアムカードと合算) |
| ETCカード年会費(※4) | 550円(税込) |
| 追加カード年会費 | 発行不可 |
| 申込に必要な書類 | 登記事項証明書(現在事項証明書または履歴事項全部証明書) |
| 連携可能な会計ソフト | freee等 |
| 付帯保険 | 不明 |
| 発行スピード(※5) | 約2週間 |
(※1~5 2026年4月時点 公式サイトに記載)
楽天ビジネスカードのメリット
楽天ビジネスカードのメリット
- 楽天市場の仕入れでポイント還元率が高まる
- 個人事業主でもプライオリティパスが利用可能
楽天ビジネスカードで楽天市場を利用すると、SPU(スーパーポイントアッププログラム)の対象となり、通常よりも高い還元率でポイントを獲得できます。
楽天ビジネスカードで事業用備品やオフィス用品の仕入れを楽天市場に集約することで、まとまったポイントを効率的に貯められます。
また、セットとなる楽天プレミアムカードには、世界各地の空港ラウンジが利用可能となるプライオリティ・パスが付帯しており、出張時の待ち時間を快適に過ごせます。
以上のメリットを踏まえると、楽天ビジネスカードは「楽天市場で事業用品を頻繁に購入する個人事業主」におすすめのビジネスカードです。
楽天ビジネスカードのデメリット
・楽天プレミアムカードへの同時入会が必須
三井住友カード ビジネスオーナーズ ゴールド
三井住友カード ビジネスオーナーズ ゴールドとは
三井住友カード ビジネスオーナーズ ゴールドは、三井住友カードが発行する三井住友カード ビジネスオーナーズの上位クレジットカードです。
年間で100万円以上(※1)の利用実績を一度達成すると次年度からの年会費が永年無料になり、100万円ご利用で10,000ポイントプレゼント(※2)も受けられます。
(※1 2026年4月時点 公式サイトに記載)
(※2 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。)
| 年会費(※1) | 5,500円(税込) (年間100万円以上のご利用で翌年以降永年無料) ※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。 |
|---|---|
| ポイント還元率(※2) | 0.5%〜2.0% (対象の三井住友カードで条件達成し、対象のご利用をすることでポイント還元率が最大2.0%) (年間100万円以上の利用で毎年10,000ポイント付与) |
| 国際ブランド | Visa / Mastercard |
| 利用可能枠(※3) | 〜500万円(所定の審査あり)(本会員がお持ちの個人カードと合算) |
| ETCカード年会費(※4) | 無料 ※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込) |
| 追加カード年会費 | ・永年無料 ※パートナー会員の方は満18歳以上の役職員の方に限ります。 |
| 申込に必要な書類 | 本人確認書類のみ(登記簿謄本・決算書不要) |
| 連携可能な会計ソフト | freee、マネーフォワード、弥生会計 |
| 付帯保険(※5) | 海外旅行傷害保険 最高2,000万円(利用付帯) 国内旅行傷害保険 最高2,000万円(利用付帯) お買物安心保険 年間300万円まで |
| 発行スピード(※6) | 1週間程度 |
(※1~6 2026年4月時点 公式サイトに記載)
三井住友カード ビジネスオーナーズ ゴールドのメリット
三井住友カード ビジネスオーナーズ ゴールドのメリット
- 年間利用額に応じた継続ボーナスポイントがもらえる
- 国内主要空港のラウンジを無料で利用できる
三井住友カード ビジネスオーナーズ ゴールドでは、100万円ご利用(※1)で10,000ポイントプレゼント(※2)されます。
これにより、通常の還元率に加えて実質的な還元率が底上げされます。
毎月の経費支払いを三井住友カード ビジネスオーナーズ ゴールドに集約すれば、年間100万円(※3)の条件を無理なく達成でき、年会費永年無料とボーナスポイントの両方の恩恵を受けられます。
加えて、国内主要空港およびハワイ・ホノルル空港のラウンジが無料で利用でき、出張時の移動をより快適にすることが可能です。
以上の還元・特典を総合すると、三井住友カード ビジネスオーナーズ ゴールドは「年間の経費支払いが100万円を超える個人事業主」におすすめのビジネスカードです。
(※1~4 2026年4月時点 公式サイトに記載)
(※1~3 年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。)
三井住友カード ビジネスオーナーズ ゴールドのデメリット
・初年度は年会費が発生する
アメリカン・エキスプレス・ビジネス・グリーン・カード
アメリカン・エキスプレス・ビジネス・グリーン・カードとは
アメリカン・エキスプレス・ビジネス・グリーン・カードは、アメリカン・エキスプレスが直接発行するプロパービジネスカードです。
利用可能枠に一律の制限を設けず、カードの利用・支払い実績に応じて個別に枠が設定される柔軟な仕組みが特徴です。
| 年会費(※1) | 月会費制 1,100円(税込)/月 |
|---|---|
| ポイント還元率 | 不明 |
| 国際ブランド | American Express |
| 利用可能枠 | 一律の制限なし(カードご利用・お支払いの実績に基づき個別設定) |
| ETCカード年会費 | 無料 |
| 追加カード年会費 | 不明 |
| 申込に必要な書類 | 本人確認書類 |
| 連携可能な会計ソフト | freee、マネーフォワード、弥生会計等 |
| 付帯保険(※2) | 海外旅行傷害保険 最高5,000万円(利用付帯) 国内旅行傷害保険 最高5,000万円(利用付帯) |
| 発行スピード(※3) | 約1〜3週間 |
(※1~3 2026年4月時点 公式サイトに記載)
アメリカン・エキスプレス・ビジネス・グリーン・カードのメリット
アメリカン・エキスプレス・ビジネス・グリーン・カードのメリット
- 利用枠の上限が一律に定められていない
- 個人事業主でもアメックスブランドのビジネス向け付帯特典を利用できる
アメリカン・エキスプレス・ビジネス・グリーン・カードは、利用可能枠に一律の上限が設定されていません。
カードの利用・支払い実績をもとに個別に枠が調整されるため、事業拡大に伴う高額決済にも柔軟に対応できます。
これにより急な仕入れや広告投資など、想定外の大きな支出が発生しても限度額を気にせず決済しやすい環境が整うと言えます。
また、海外や国内の旅行傷害保険が最高5,000万円(※)まで補償されるなど、一般カードながら手厚い付帯サービスも備わっています。
上記の付帯サービスを含めて評価すると、アメリカン・エキスプレス・ビジネス・グリーン・カードは「利用枠の柔軟さとステータス性を両立させたい個人事業主」におすすめのカードです。
(※2026年4月時点 公式サイトに記載)
アメリカン・エキスプレス・ビジネス・グリーン・カードのデメリット
・月会費制のため年間の維持コストがかかる
Airカード
Airカードとは
Airカードは、リクルートとJCBが提携して発行する個人事業主向けのビジネスクレジットカードです。
基本還元率が1.5%(※)と法人カードの中でも高水準に設定されており、経費決済で効率的にリクルートポイントを獲得できます。
(※2026年4月時点 公式サイトに記載)
| 年会費(※1) | 5,500円(税込) 初年度無料 |
|---|---|
| ポイント還元率(※2) | 1.5% |
| 国際ブランド | JCB |
| 利用可能枠(※3) | 10万円〜500万円(審査により設定) |
| ETCカード年会費 | 不明 |
| 追加カード年会費 | 不明 |
| 申込に必要な書類 | 本人確認書類のみ(法人の本人確認書類不要) |
| 連携可能な会計ソフト | freee、マネーフォワード、弥生会計等 |
| 付帯保険 | なし |
| 発行スピード(※4) | 約1ヶ月 |
(※1~4 2026年4月時点 公式サイトに記載)
Airカードのメリット
Airカードのメリット
- 個人事業主向けクレジットカードの中でも高水準の基本還元率を誇る
- 貯まったポイントをPontaやdポイントに交換できる
Airカードの基本ポイント還元率は1.5%(※)で、カード利用200円ごとに3ポイントのリクルートポイントが付与されます。
通常0.5〜1.0%のケースが多いため、この点は他個人事業主向けのカードとの差別化ポイントとなります。
Airカードは月々の経費支払い額が大きい個人事業主ほど還元額の差が顕著になるため、経費の多い事業者にとってメリットが大きくなりやすいでしょう。
また、獲得したリクルートポイントはPontaポイントやdポイントに等価交換でき、日常の買い物から事業経費まで幅広い用途に活用することが可能です。
以上の特徴を踏まえると、Airカードは「基本還元率の高さを優先してカードを選びたい個人事業主」におすすめのクレジットカードです。
(※2026年4月時点 公式サイトに記載)
Airカードのデメリット
・2年目以降は年会費が発生する
JCB CARD Biz ONE ゴールド
JCB CARD Biz ONE ゴールドとは
JCB CARD Biz ONE ゴールドは、JCBが発行するBiz ONEシリーズの上位カードで、一般カードの高還元率を維持しつつゴールド専用の付帯サービスが追加されています。
初年度は年会費無料で、年間100万円以上(※)の利用で翌年度も無料になります。
(※2026年4月時点 公式サイトに記載)
| 年会費(※1) | 5,500円(税込) (初年度無料) (年間100万円以上の利用で翌年度も無料) |
|---|---|
| ポイント還元率 | 不明 |
| 国際ブランド | JCB |
| 利用可能枠(※2) | 最大500万円(所定の審査あり) |
| ETCカード年会費(※3) | 初年度年会費無料 |
| 追加カード年会費 | 不明 |
| 申込に必要な書類 | 本人確認書類のみ(法人の本人確認書類不要) |
| 連携可能な会計ソフト | freee、マネーフォワード、弥生会計、ソリマチ、TKC(MyJCB外部接続サービスによるAPI連携) |
| 付帯保険(※4) | 海外旅行傷害保険 最高1億円(利用付帯) 国内旅行傷害保険 最高5,000万円(利用付帯) ショッピングガード保険(海外)年間500万円 |
| 発行スピード(※5) | 最短5分(モバ即入会の場合) 通常入会の場合は約1週間 |
(※1~5 2026年4月時点 公式サイトに記載)
※3 プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。
<上記以外の方>
※3 入会初年度:無料 2年目以降:ご利用状況に応じて無料
<無料となる条件>
※3 法人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」
※3 条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。
※3 無料となるETCスルーカードの年会費は、カード発行会社が負担します。
※5 個人名義口座のみ
※5 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)
JCB CARD Biz ONE ゴールドのメリット
JCB CARD Biz ONE ゴールドのメリット
- 個人事業主を対象にスマートフォン保険が利用できる
- 海外旅行傷害保険が最高1億円(※)まで補償される
(※2026年4月時点 公式サイトに記載)
JCB CARD Biz ONE ゴールドには、法人・個人事業主問わずJCBスマートフォン保険が利用付帯しています。
スマートフォンの通信料をカードで支払うことを条件に、画面割れなどの損害を最高50,000円(※1)まで補償される仕組みです。
そのため、JCB CARD Biz ONE ゴールドは仕事で欠かせないスマートフォンの故障リスクに備えられる、個人事業主向けのクレジットカードとして実用的な補償内容となっています。
また、海外旅行傷害保険は最高1億円(※2)、国内旅行傷害保険は最高5,000万円(※3)が利用付帯するほか、ショッピングガード保険(海外)も年間500万円(※4)まで補償されます。
上記の保険・還元の充実度を考慮すると、JCB CARD Biz ONE ゴールドは「海外出張が多く、保険の手厚さも重視する個人事業主」におすすめのクレジットカードです。
(※1~4 2026年4月時点 公式サイトに記載)
JCB CARD Biz ONE ゴールドのデメリット
・年間利用額が100万円未満(※)だと翌年度から年会費が発生する
(※2026年4月時点 公式サイトに記載)
【目的別】個人事業主向けクレジットカードのおすすめを紹介
年会費無料のクレジットカードを探している個人事業主向け
| サービス名 | 年会費(※1) | ポイント還元率(※2) | 会計ソフト連携 | ETCカード年会費(※3) | 国際ブランド |
|---|---|---|---|---|---|
| JCB Biz ONE | 永年無料 | 1.0% | freee・マネーフォワード・弥生会計等 | 初年度年会費無料(※4) | JCB |
| 三井住友カード ビジネスオーナーズ | 永年無料 | 0.5%~1.5% ※対象の個人カードとの2枚持ちが条件です。 |
freee・マネーフォワード・弥生会計 | 無料 ※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込) |
Visa / Mastercard |
| セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード | 永年無料 | 0.5% | freee・マネーフォワード・弥生会計等 | 無料 | American Express |
(※1~3 2026年4月時点 公式サイトに記載)
※4 プレミアムカード(ザ・クラス、プラチナ、ゴールド ザ・プレミア、ゴールド、ネクサス)の方は2年目以降も無料でご利用いただけます。
<上記以外の方>
※4 入会初年度:無料 2年目以降:ご利用状況に応じて無料
<無料となる条件>
※4 法人カード:前年1年間に「①ETCスルーカードのお支払いが1回以上ある方」
※4 条件を満たさない場合は、1枚ごとに550円(税込)をご請求します。
※4 無料となるETCスルーカードの年会費は、カード発行会社が負担します。
年会費無料の個人事業主向けのクレジットカードで選ぶ際は、JCB Biz ONEがおすすめです。
年会費が永年無料でありつつ、基本ポイント還元率が1.0%(※)と高水準で、ETCカードの年会費も無料のため、維持コストを一切かけずに高い還元の恩恵を受けられます。
さらにfreee・マネーフォワード・弥生会計など主要な会計ソフトと幅広く連携でき、年会費無料でも経費管理の効率化に必要な機能が揃っています。
(※2026年4月時点 公式サイトに記載)
ポイント還元率が高いクレジットカードを探している個人事業主向け
| サービス名 | 基本還元率(※1) | 最大還元率(※2) | ポイントの使い道 | 年会費(※3) | 国際ブランド |
|---|---|---|---|---|---|
| JCB Biz ONE | 1.0% | 10.5%(優待店利用時) | ネットショッピングでの利用・キャッシュバック・マイル交換 | 永年無料 | JCB |
| マネーフォワード ビジネスカード | 1.0% | 3.0%(マネーフォワード関連サービス利用時) | カード決済に充当(1ポイント=1円) | 実質無料 | Visa |
| Airカード | 1.5% | 1.5% | Pontaポイント・dポイントに交換 | 5,500円(税込)初年度無料 | JCB |
(※1~3 2026年4月時点 公式サイトに記載)
ポイント還元率が高いクレジットカードを求める個人事業主の場合は、Airカードがおすすめです。
基本還元率が1.5%(※)と個人事業主向けビジネスカードの中で突出しており、特定の優待店に絞られることなく、支払いするのみで高還元を受けられます。
貯まったリクルートポイントはPontaポイントやdポイントに等価交換でき、コンビニや飲食店など幅広い場所で利用できるため、ポイントの使い道にも基本的には困りません。
(※2026年4月時点 公式サイトに記載)
開業直後・1年目で法人カードを探している個人事業主向け
| サービス名 | 申込条件 | 必要書類 | 発行スピード(※1) | 年会費(※2) | 審査の柔軟さ |
|---|---|---|---|---|---|
| JCB Biz ONE | 個人事業主・フリーランス | 本人確認書類のみ | 最短5分(モバ即)(※3) | 永年無料 | 個人の信用情報重視 |
| 三井住友カード ビジネスオーナーズ | 個人事業主・法人代表者 | 本人確認書類のみ | 1週間程度 | 永年無料 | 登記簿・決算書不要 |
| freee Mastercard | 個人事業主・法人代表者 | 本人確認書類のみ | 最短3営業日 | 永年無料 | 赤字決算でも申込可 |
(※1~2 2026年4月時点 公式サイトに記載)
※3 個人名義口座のみ
※3 モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)
開業直後・1年目の個人事業主でも作りやすいカードとしては、JCB Biz ONEがおすすめです。
本人確認書類のみで申し込みが完結し、モバ即入会を利用すれば最短5分(※)でデジタルカード番号が発行されるため、開業直後でもすぐに経費決済を始められます。
年会費永年無料で維持コストがかからない点も、事業の立ち上げ期にコストを抑えたい個人事業主にとって安心感を得られる材料になります。
(※2026年4月時点 公式サイトに記載)
※個人名義口座のみ
※モバイル即時入会(モバ即)で申し込んだ場合(モバ即の入会には、顔写真付き本人確認書類による本人確認が必要で9:00AM~8:00PMに申し込み可能。受付時間を過ぎた場合は、翌日受付扱い。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください)
会計ソフトと連携できるクレジットカードを使いたい個人事業主向け
| サービス名 | 対応会計ソフト | 明細反映のタイミング | 自動仕訳機能 | 年会費(※1) | ポイント還元率(※2) |
|---|---|---|---|---|---|
| マネーフォワード ビジネスカード | マネーフォワード クラウド会計 | リアルタイム反映 | あり(マネーフォワード クラウド会計連携時) | 実質無料 | 1.0% |
| freee Mastercard | freee会計 | 数秒〜数日以内 | あり(freee会計連携時) | 永年無料 | 0.5% |
| JCB Biz ONE | freee・マネーフォワード・弥生会計等 | 翌日以降 | あり(各会計ソフトのAI仕訳機能利用時) | 永年無料 | 1.0% |
(※1~2 2026年4月時点 公式サイトに記載)
会計ソフトとの連携で選ぶなら、マネーフォワード ビジネスカードがおすすめです。
カード利用明細がマネーフォワード クラウド会計にリアルタイムで反映されるため、決済直後から経費データを確認でき、月次決算の早期化に貢献します。
加えて、スマホアプリから利用明細に証憑やメモを直接添付できる機能も備わっており、経理処理の効率化と電子帳簿保存法への対応を一括で実現できます。
利用限度額が大きいクレジットカードを求める個人事業主向け
| サービス名 | 利用限度額(※1) | 増額申請の可否 | 支払い猶予期間(※2) | 年会費(※3) | 国際ブランド |
|---|---|---|---|---|---|
| 三井住友カード ビジネスオーナーズ | 〜500万円 | 可(審査あり) | 最大56日 | 永年無料 | Visa / Mastercard |
| アメリカン・エキスプレス・ビジネス・グリーン・カード | 一律の制限なし(個別設定) | 利用実績に応じて柔軟に拡大 | 非公開 | 月額1,100円(税込) | American Express |
| 三井住友カード ビジネスオーナーズ ゴールド | 〜500万円 | 可(審査あり) | 最大56日 | 5,500円(税込) ※年間100万円のご利用で翌年以降の年会費永年無料 ※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。 |
Visa / Mastercard |
(※1~3 2026年4月時点 公式サイトに記載)
利用限度額が大きいクレジットカードで選ぶ際はアメリカン・エキスプレス・ビジネス・グリーン・カードがおすすめです。
利用可能枠に一律の上限が設けられておらず、カードの利用・支払い実績に応じて個別に枠が設定されるため、事業拡大に伴う高額な仕入れや広告費の決済にも柔軟に対応してもらいやすいです。
さらに利用実績を積み重ねることで利用枠の拡大も見込めるため、成長フェーズにある個人事業主のキャッシュフロー改善にも寄与しやすいでしょう。
個人事業主向けクレジットカード比較一覧表
| サービス名 | 年会費 | ポイント還元率 | 国際ブランド | 利用可能枠 | ETCカード年会費 | 追加カード年会費 | 申込に必要な書類 | 連携可能な会計ソフト | 付帯保険 | 発行スピード |
|---|---|---|---|---|---|---|---|---|---|---|
| JCB Biz ONE | 永年無料 | 不明 | JCB | 最大500万円(所定の審査あり) | 初年度年会費無料 | 不明 | 本人確認書類のみ(法人の本人確認書類不要) | freee、マネーフォワード、弥生会計、ソリマチ | なし(一般カードには旅行傷害保険・ショッピング保険の付帯なし) | 最短5分(モバ即入会の場合)通常入会の場合は約1週間 |
| 三井住友カード ビジネスオーナーズ | 永年無料 | 0.5%〜1.5%(※1) | Visa / Mastercard | 〜500万円(所定の審査あり)(※2) | 550円(税込)(年1回以上の利用で翌年度無料)初年度無料 | 無料(最大18枚まで) | 本人確認書類のみ(登記簿謄本・決算書不要) | freee、マネーフォワード、弥生会計 | 海外旅行傷害保険 最高2,000万円(利用付帯) | 1週間程度 |
| セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード | 初年度無料 次年度以降33,000円(税込) | 基本1,000円(税込)=1ポイント(1ポイント=最大5円相当)海外ショッピング利用で2倍 | アメリカン・エキスプレス(AMEX) | 最大9,900万円(個別の審査によって異なる) | 無料(最大5枚まで発行可能) | 3,300円(税込)最大9枚まで発行可能 | 決算書・登記簿謄本は不要 | freee等 | 海外旅行傷害保険 最高1億円、国内旅行傷害保険 最高5,000万円 ショッピング安心保険 年間最高300万円 | 最短3営業日 |
| セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード | 永年無料 | 0.5%〜2.0% | American Express | 30万円〜500万円(審査により設定) | 無料(5枚まで) | 無料(9枚まで) | 本人確認書類のみ(登記簿謄本・決算書不要) | freee、マネーフォワード、弥生会計等 | なし(旅行傷害保険・ショッピング保険の付帯なし) | 最短3営業日発行 |
| マネーフォワード ビジネスカード | 実質無料 | 1.0%〜3.0% | Visa | 最大10億円 | 990円(税込)/1枚 | 無料(発行枚数無制限) | 決算書不要 | マネーフォワード クラウド会計 | 不明 | バーチャルカードは即時発行 |
| freee Mastercard | 永年無料 | なし | Mastercard | 10〜500万円(審査により設定) | 無(1枚まで) | 無料(最大3枚まで) | 本人確認書類のみ(決算書不要) | freee | なし | 最短3営業日発行 |
| 楽天ビジネスカード | 2,200円(税込) | 1.0%〜5.0% | Visa | 最大300万円(楽天プレミアムカードと合算) | 550円(税込) | 発行不可 | 登記事項証明書 | freee等 | 不明 | 約2週間 |
| 三井住友カード ビジネスオーナーズ ゴールド | 5,500円(税込)年間100万円以上で翌年以降永年無料 ※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。 |
0.5%〜2.0%(※3) | Visa / Mastercard | 〜500万円(所定の審査あり) | 550円(税込)(年1回以上の利用で翌年度無料)初年度無料 | 不明 | 本人確認書類のみ(登記簿謄本・決算書不要) | freee、マネーフォワード、弥生会計 | 海外旅行傷害保険・国内旅行傷害保険(利用付帯)・お買い物安心保険 年間300万円 | 1週間程度 |
| アメリカン・エキスプレス・ビジネス・グリーン・カード | 月会費制 1,100円(税込)/月 | 不明 | American Express | 一律の制限なし | 無料 | 不明 | 本人確認書類 | freee、マネーフォワード、弥生会計等 | 海外旅行傷害保険 最高5,000万円 国内旅行傷害保険 最高5,000万円 | 約1〜3週間 |
| Airカード | 5,500円(税込)初年度無料 | 1.5% | JCB | 10万円〜500万円(審査により設定) | 不明 | 不明 | 本人確認書類のみ | freee、マネーフォワード、弥生会計等 | なし | 約1ヶ月 |
| JCB CARD Biz ONE ゴールド | 5,500円(税込)初年度無料 年間100万円以上で翌年度も無料 | 不明 | JCB | 最大500万円(所定の審査あり) | 初年度年会費 | 不明 | 本人確認書類のみ | freee、マネーフォワード、弥生会計、ソリマチ、TKC | 海外旅行傷害保険 最高1億円 国内旅行傷害保険 最高5,000万円 ショッピングガード保険(海外)年間500万円 | 最短5分(モバ即入会の場合) |
(※1 対象の個人カードとの2枚持ちが条件です。)
(※2 所定の審査がございます)
(※3 対象の三井住友カードで条件達成し、対象のご利用をすることが条件です。)
個人事業主のクレジットカードおすすめランキング
98人にアンケート調査を実施して、7名以上の利用者がいたサービスを対象に5位までランキングをつけました。
| サービス名 | 1位 セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード | 1位 楽天ビジネスカード | 3位 三井住友カード ビジネスオーナーズ | 3位 freee Mastercard | 5位 セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード |
|---|---|---|---|---|---|
| 業者情報 | |||||
| 利用者数 | 8人 | 24人 | 29人 | 8人 | 7人 |
| 総合点数 | 8点 | 8点 | 6点 | 6点 | 4点 |
| 年会費と特典のバランスについての満足度 | 2点 | 3点 | 1点 | 1点 | 1点 |
| ポイント還元率についての満足度 | 3点 | 2点 | 1点 | 1点 | 1点 |
| 会計ソフトとの連携のしやすさについての満足度 | 2点 | 1点 | 1点 | 3点 | 1点 |
| 年会費(※) | 初年度無料 次年度以降33,000円(税込) |
2,200円(税込) | 永年無料 | 永年無料 | 永年無料 |
| 国際ブランド | アメリカン・エキスプレス(AMEX) | Visa | Visa / Mastercard | Mastercard | American Express |
(※2026年6月時点 公式サイトに記載)
※アンケート調査の回答を元にランキングを作成しています
個人事業主が事業用クレジットカードを持つメリット
個人事業主が事業用クレジットカードを持つメリット
日々の経理業務を自動化・簡略化できる
個人事業主が事業用クレジットカードを導入することで、日々の経理業務を自動化・簡略化できます。
一部のカードでは、利用明細はクラウド会計ソフトと連携させることで自動的に帳簿へ取り込まれ、手入力で行っていた仕訳作業の手間が減少します。
紙のレシートを一枚ずつ確認しながら転記する工程が不要になるため、入力ミスや計上漏れといったリスクも低減できます。
結果として経理に費やす時間を抑えることができ、本来の業務により注力できるようになります。
確定申告・仕訳作業がスムーズになる
個人事業主が事業用クレジットカードを持つことで、確定申告・仕訳作業がスムーズになります。
事業に関する支出をすべてカードに集約しておけば、プライベートの支出と混在する心配がなくなり、確定申告時に1件ずつ明細を振り分ける負担を減らせます。
会計ソフトとの連携により勘定科目の候補が自動で表示される仕組みを活用すれば、内容を確認して登録するのみで仕訳が完了します。
事業用とプライベート用のカードを分けておくことが、申告準備の効率化に直結します。
キャッシュフローを安定させやすい
個人事業主が事業用クレジットカードを持つことで、キャッシュフローを安定させやすくする効果があります。
カードで支払いを行うと、実際の口座引き落としまでに一定の猶予期間が生まれるため、手元資金が一時的に不足する場面でも支払いを先送りできます。
仕入れ先や外注先への支払いが複数に分散している場合でも、カードの引き落とし日に一本化されることで資金計画が立てやすくなります。
また、急な出費に備えた資金調達の必要性を下げる効果も期待できます。
ポイント還元で経費を削減できる
事業用クレジットカードを活用することで、ポイント還元による経費を削減を狙えます。
事業で発生する支出は個人の買い物と比較して金額が大きくなりやすく、その分多くのポイントが貯まりやすいです。
獲得したポイントはキャッシュバックやマイルへの交換、他社ポイントへの移行など多様な使い道があり、実質的な事業コストの圧縮に役立てられます。
なお、還元率が高いカードを選ぶほど、その恩恵は大きくなります。
ビジネス用クレジットカードならではの付帯サービスを利用できる
ビジネス用クレジットカードならではの付帯サービスを活用できることも、個人事業主向けクレジットカードのメリットの一つです。
多くの個人向けクレジットカードの機能にはない場合が多い内容として、福利厚生サービスの優待利用やオフィス用品の割引、請求書払い機能など事業運営を後押しするサービスが用意されています。
出張の多い個人事業主であれば、旅行傷害保険の付帯や空港ラウンジの無料利用といった特典も業務効率の向上に寄与します。
カードのランクに応じて特典内容が充実する傾向があるため、自身の事業スタイルに合ったカードを選択することが重要です。
利用限度額が高く大きな支払いに対応できる
事業用クレジットカードは、通常のクレジットカードと比較し、利用限度額が高く大きな支払いに対応しやすいです。
個人向けカードの限度額上限が一般的に数十万円程度であるのに対し、ビジネスカードでは数百万円以上の利用枠が設定されるケースも珍しくありません。
仕入れや広告宣伝費、設備投資など高額な支出にも1枚のカードで対応でき、複数回に分けて支払う手間を省けます。
事業規模の拡大に伴い利用枠の増額申請に対応しているカードもあるため、成長フェーズに合わせた柔軟な運用が可能です。
【失敗しない】個人事業主が事業用クレジットカードを選ぶ際の比較ポイント
【失敗しない】個人事業主が事業用クレジットカードを選ぶ際の比較ポイント
年会費と特典のバランスを確認する
個人事業主が事業用クレジットカードを選ぶ際は、年会費と特典のバランスを確認することが大切です。
年会費が無料のカードは維持コストがかからない反面、付帯保険や空港ラウンジなどの特典が少なくなる傾向があります。
一方で年会費がかかるカードにはビジネスを支援する豊富なサービスが含まれている場合が多く、利用頻度によっては年会費以上の価値を得られることもあります。
なお、事業用カードの年会費は全額を経費算入できるため、実質的な負担は税金分のみ軽減される点も考慮に入れるとよいでしょう。
ポイント還元率の高さで選ぶ
ポイント還元率の高さも、個人事業主のクレジットカード選びにおいて重要な比較ポイントです。
事業用カードは利用金額が大きくなりやすいため、還元率のわずかな差でも年間を通じて獲得できるポイントに大きな開きが生じやすくなります。
加えて、基本還元率のみでなく、特定の加盟店や条件を満たした場合のボーナスポイントも確認しておくと、自身の経費支出パターンに合ったカードを見極めやすくなります。
利用中の会計ソフトと連携できるか確認する
利用中の会計ソフトと連携できるかどうかも、個人事業主がビジネスカードを選択する上で確認しておきたいポイントです。
カードの利用明細を自動取り込みできる会計ソフトに対応していれば、手入力の手間を省き仕訳作業の時間を短縮できます。
現在主流のfreee・マネーフォワード・弥生会計などに対応するカードが多いですが、中には特定のソフトにしか連携できないカードもあるため注意が必要です。
明細の反映速度にも差があるため、リアルタイム反映に対応しているかどうかも比較のポイントになります。
利用限度額が事業規模に合っているか確認する
利用限度額が事業規模に合っているかの確認も、個人事業主がビジネスカードを選ぶ上で欠かせません。
月々の経費支払い額を把握したうえで、その2〜3倍程度の利用枠があるカードを選ぶと、引き落としまでのタイムラグによる枠の圧迫を避けられます。
なお、限度額は審査によって個別に決定されるため、希望したの限度額に達しない場合もあります。
将来的に事業が拡大した場合に、増額申請や一時的な増枠に対応しているかどうかも事前に確認しておくことが大切です。
付帯保険・付帯サービスの内容を比較する
付帯保険・付帯サービスの内容を比較することも、個人事業主のビジネスカードの選び方のポイントになります。
例として、出張が多い個人事業主であれば海外・国内旅行傷害保険の補償額を確認し、業務に必要な水準の補償が得られるカードを優先的に検討するとよいでしょう。
他にも、購入した備品の破損や盗難に備えるショッピング保険が付帯しているかどうかも、事業内容によっては重要な判断材料になります。
保険のみでなく、福利厚生サービスの優待や経費精算ツールとの連携など、日常業務を効率化するサービスの有無も比較しておきましょう。
ETCカードやガソリンカードの追加カードを発行できるか確認する
ETCカードやガソリンカードの追加発行に対応しているかどうかも、個人事業主が確認しておきたい項目です。
車での移動が多い個人事業主にとって、ETCカードの年会費や発行可能枚数はランニングコストに直結します。
カードによってはETCカードの年会費が無料のものと有料のものがあるほか、発行枚数に制限がある場合もあるため、自身の利用状況に照らして比較検討することが重要です。
従業員に車両を使わせている場合は、複数枚のETCカードを発行できるカードが適しています。
個人事業主はクレジットカードを事業用と個人用で分けるべき?
結論として、個人事業主が事業用と個人用のクレジットカードを分けるかどうかは、メリットとデメリットを比較した上で検討する必要があります。
個人事業主はクレジットカードを事業用と個人用で分けるメリット・デメリット
事業用と個人用を分けると経費管理が楽になる
個人事業主はクレジットカードを事業用と個人用で分けると経費管理が楽になるケースが多いです。
1枚のカードで事業とプライベートの支出を混在させると、明細を1件ずつ確認しながら経費とそれ以外を仕分ける作業が発生し、件数が増えるほど手間とミスが増大します。
事業専用カードを用意しておけば、そのカードの利用明細がすべて事業経費として記録されるため、振り分け作業そのものが不要になります。
毎月の経費総額もカードの明細のみで把握でき、資金繰りの見通しを立てやすくなります。
会計ソフトとの連携で仕訳の手間を減らせる
事業用カードを会計ソフトと連携することで、仕訳の手間を減らすことが可能です。
利用明細が自動で取り込まれるため、手入力によるデータ登録の工程を省略でき、入力ミスの防止にもつながります。
プライベートの支出が混ざっていない明細であれば、AIによる勘定科目の推定精度も高まりやすく、確認と登録のみで仕訳を進められるようになります。
帳簿付けから決算書の作成まで一連の作業時間を短縮でき、本業に割ける時間が増えるメリットがあります。
税理士への相談や税務調査時にもスムーズに対応できる
カードを分けておくことで、税理士への相談や税務調査時にもスムーズに対応できます。
事業用カードの明細がそのまま経費の根拠資料になるため、税理士にデータを共有する際も余計な選別作業が不要です。
万が一税務調査が入った場合でも、事業の支出とプライベートの支出が明確に区分されていれば、調査担当者への説明がしやすくなります。
日頃から事業用とプライベート用を分けて運用しておくことが、いざというときの備えにもなります。
分けることで年会費やポイント分散のデメリットもある
一方で、カードを分けることで年会費やポイント分散のデメリットが生じる場合もあります。
事業用カードに年会費が生じる場合、プライベート用と合わせて2枚分のコストを負担することになります。
また、ポイントが2枚のカードに分散してしまうため、1枚に集約していた場合と比べてポイントが貯まりにくいと感じることもあります。
ただし年会費無料のビジネスカードを選べばコスト面の懸念は解消でき、経費管理の効率化によって得られるメリットの方が大きいケースが多いといえます。
個人事業主のクレジットカード審査を解説!通りやすくなるコツも紹介
個人事業主のクレジットカード審査内容・通りやすくなるコツ
個人事業主のクレジットカード審査で見られる項目
個人の信用情報
個人事業主のクレジットカード審査では、まず個人の信用情報が確認されます。
過去のローンやクレジットカードの利用履歴に、延滞や債務整理などの記録がないかが重視される傾向にあります。
信用情報が良好な場合は、開業から間もない個人事業主であってもカードの発行を受けられる可能性は十分にあります。
逆に信用情報に傷がある場合は、年会費無料や審査基準が柔軟とされるカードでも発行が難しくなることがあります。
事業の実績・売上
個人の信用情報以外に、事業の実績や売上も審査の判断材料になることがあります。
法人カードと異なりビジネスカードの多くは決算書の提出が不要ですが、申告している事業所得や事業継続年数は審査に影響を与える場合があります。
ただし、近年は個人の信用情報を重視して審査するカードが増えており、事業実績のみで一律に判断されるわけではありません。
現在の経営状況でも申し込めるカードを選ぶことが審査通過への近道です。
審査に通りやすくするための5つの対策
審査に通りやすくするための5つの対策
信用情報に傷がないか事前に確認する
審査に通りやすくするためには、まず自身の信用情報に傷がないか事前に確認しておくことが有効です。
信用情報機関に本人開示請求を行えば、過去の延滞記録や未払い情報の有無を確認できます。
もし誤った情報が登録されている場合は訂正の手続きを行い、正確な状態にしておくことが重要です。
他社の借り入れを減らしておく
他社からの借り入れを減らしておくことも、審査対策として効果的です。
借入残高が多いとカード会社から返済能力に懸念を持たれやすく、審査に不利に働く場合があります。
可能な範囲で残高を減らしてから申し込みを行うことで、審査に通過するの可能性を高められるでしょう。
短期間に複数枚のカードを申し込まない
短期間に複数枚のカードを申し込まないことも重要な対策です。
一度に複数のカードに申し込むと「多重申し込み」として記録され、資金繰りが逼迫している可能性があると判断されることがあります。
1枚ずつ間隔を空けて申し込むことで、審査に悪影響を与えるリスクを抑えられます。
開業届を提出してから申し込む
開業届を提出してから申し込むことで、事業を正式に営んでいることの証明になります。
カード会社によっては申込時に開業届の提出の有無を確認する場合があり、届け出済みであれば事業の実体があると判断されやすくなります。
手続き自体は税務署への提出で完了するため、事前に済ませておくとよいでしょう。
審査に通りやすいカードを選ぶ
審査に通りやすいカードを選ぶこと自体が有効な対策の一つです。
本人確認書類のみで申し込みが完結し、決算書や登記簿謄本が不要なカードは、審査通過の難易度が比較的低い傾向にあります。
具体的には、「事業所得が少ない場合・開業直後の場合でも申し込みや審査の対応可能」と公式サイトに記載されているカードを候補にすると、審査通過の確率を高めやすくなります。
申し込みに必要な書類と手続きの流れ
個人事業主がビジネスカードに申し込む際は、一般的に本人確認書類の提出が必要となります。
多くのカードでは登記簿謄本や決算書の提出が不要となっており、オンライン上で手続きを完結できます。
手続きの流れは、Web上の申込フォームへの入力、本人確認書類の提出(アップロードまたは郵送)、支払い口座の設定という順序が一般的です。
審査完了後、カードが自宅に届くまでの期間はカード会社によって異なりますが、早いもので最短5分(※)のデジタル発行に対応しているカードもあります。
(※2026年4月時点 公式サイトに記載)
個人事業主がクレジットカードを持つ際の注意点
個人事業主がクレジットカードを持つ際の注意点
プライベートの支払いに事業用カードを使わない
プライベートの支払いに事業用カードを使わないようにすることが、注意点として挙げられます。
個人事業主に限った話ではないですが、事業用カードを私的な支出に利用すると、明細に経費とプライベートでの出費が混在し、仕訳の手間が増えるのみでなく計上ミスのリスクも高まります。
経費管理を効率化するために導入したカードであっても、使い方を徹底しなければ本来の目的を果たせなくなります。
事業用とプライベート用を明確に分けて運用することが、正確な経費管理の第一歩です。
リボ払い・分割払いに対応していないカードがある
個人事業主向けのビジネスカードの中にはリボ払いや分割払いに対応していないものがある点にも注意が必要です。
個人向けカードでは一般的な支払い方法でも、事業用カードでは一括払いのみに絞られていることがあります。
高額な経費の支払いを分割で処理したい場合は、カードの申し込み前に支払い方法の対応状況を確認しておくことが重要です。
また、分割払いに対応しているカードであっても手数料が発生するケースもあるため、利用計画を慎重に検討する必要があります。
不正利用への対策を事前に確認しておく
不正利用への対策を事前に確認しておくことも大切です。
例えば、カード会社が提供する不正検知システムや本人認証サービスの内容を把握し、設定できるセキュリティ機能は早めに有効化しておきましょう。
カード利用時にアプリやメールでリアルタイム通知を受け取れる機能があれば、身に覚えのない利用をいち早く察知できます。
万が一不正利用が発生した場合の補償内容や連絡先も、カード受け取り後すぐに確認しておくことが望ましいです。
年会費を経費計上する際の勘定科目を把握しておく
年会費を経費計上する際の勘定科目を把握しておくことも、注意点の一つです。
事業用クレジットカードの年会費は経費として計上できますが、使用する勘定科目は「諸会費」「支払手数料」など事業者によって異なる場合があります。
一度決めた勘定科目は年度をまたいでも一貫して使い続けることが望ましく、途中で変更すると帳簿の継続性が損なわれる可能性があります。
判断に迷う場合は、事前に税理士に相談して適切な科目を選定するのがよいでしょう。
個人事業主が開業届を出す前にカードを作る隠れた利点・注意点
個人事業主が開業届を出す前にカードを作る隠れた利点・注意点
会社員の信用情報があるうちに審査を受けられる
前職が会社員の場合は、会社員の信用情報があるうちに審査を受けられることが、開業前にカードを作る大きな利点です。
会社員として勤務している間は安定した収入と勤続年数がカード審査で評価されやすく、個人事業主になってから申し込むよりも審査に通りやすい傾向があります。
退職後に個人事業主として申し込む場合は事業実績がないため審査で不利になる可能性があり、会社員のうちにカードを確保しておくことがリスク回避につながります。
ただし虚偽の申告は規約違反に該当するため、正確な情報で申し込みを行う必要があります。
開業費をカード払いにして経費管理を一元化できる
開業前にカードを作っておくことで、開業費をカード払いにして経費管理を一元化できるメリットがあります。
パソコンやソフトウェア、事務用品など開業準備に必要な支出をカードに集約しておけば、開業届の提出後に経費として計上する際もカード明細が根拠資料になります。
開業前に現金やプライベートカードで支払ってしまうと、後から領収書を整理して経費に振り替える作業が必要になるため、事前にビジネスカードを準備しておく方が効率的です。
開業費は確定申告で経費として計上できるため、カードで記録を残しておく価値は大きいといえます。
開業前に申し込む際の注意点
メリットも一定数ありますが、開業前にカードを申し込む際にはいくつかの注意点があります。
まず、ビジネスカードの中には申込時に個人事業主としての活動実態を求めるものがあるため、開業届提出前でも申し込み可能かどうかを公式サイトで確認しておく必要があります。
また、会社員の退職直前に複数枚のカードを一度に申し込むと多重申し込みとして記録される可能性があるため、余裕を持ったスケジュールで1枚ずつ手続きを進めることが推奨されます。
なお、退職後にカード会社へ届出内容の変更(職業変更など)が必要になる場合もあるため、規約の確認を忘れないようにしましょう。
【2026年最新】個人事業主向けクレジットカードのGoogle評価まとめ
実際の利用者によるGoogleの評価をもとに、各カード発行会社の最新評価をまとめました。
| サービス名 | Google評価(※1) | 口コミ件数(※2) |
|---|---|---|
| JCB Biz ONE(JCB Headquarters) | 2.4 | 120件 |
| 三井住友カード ビジネスオーナーズ(SMBC Toyosu Bldg.) | 2.3 | 81件 |
| 楽天ビジネスカード(Rakuten Group, Inc) | 3.4 | 978件 |
出典:Googleマップ
※1.2 2026年10月2日時点
個人事業主のクレジットカードに関するよくある質問
個人事業主のクレジットカードに関するよくある質問
個人事業主はクレジットカードを分けるべき?
個人事業主において、クレジットカードを事業用と個人用で分けるメリットの方が大きいと言えます。
例として、カードを分けることで経費の明細が自動的に事業の支出として整理され、確定申告時の仕訳作業や経費の計上漏れを防ぎやすくなります。
また、年会費無料のビジネスカードを選べば追加のコスト負担なくカードの使い分けが始められるため、開業直後であっても早めの導入が効果的です。
ただし、ポイント還元等が分散するデメリットもあるため、この辺りを天秤にかけて検討する必要はあります。
個人事業主でもクレジットカードは作れる?
個人事業主でもクレジットカードは作れます。
多くのビジネスカードは本人確認書類のみで申し込みが可能で、登記簿謄本や決算書の提出が必要ないカードも増えています。
開業直後や事業所得が低い状態でも審査可能と公式に明示しているカードもあるため、事業実績の少なさを理由に申し込みをためらう必要はありません。
個人事業主のクレジットカードはなんでもいい?
個人事業主のクレジットカードはなんでもいいわけではありません。
例として、個人向けカードの中には利用規約上、事業用の決済に使用できないものが存在するため、経費の支払いにはビジネスカードを選ぶ方が安心感があります。
また、ビジネスカードには経費管理機能や会計ソフトとの連携、事業向け付帯サービスなど個人カードにはない機能が備わっており、事業運営を効率化する観点からも専用カードの利用が推奨されます。
個人事業主のクレジットカードは法人カードとどう違う?
個人事業主のクレジットカードと法人カードの違いは、主に発行対象と審査基準にあります。
法人カードは法人格を持つ企業の代表者が対象で、登記簿謄本や決算書の提出を求められるケースがあります。
一方、個人事業主向けのビジネスカードは代表者の信用情報で審査されるケースが多く、決算書不要で申し込めるカードが増えています。
法人カードで使用する引き落とし口座は、法人口座が原則ですが、個人事業主向けカードでは個人口座を指定できるものが一般的です。
個人事業主・フリーランスにおすすめのクレジットカードの違いは?
個人事業主とフリーランスでおすすめのクレジットカードに明確な違いはありませんが、事業スタイルによって適したカードが異なります。
例として、従業員を雇用している個人事業主であれば追加カードが複数枚発行できるカードが便利です。
一方、1人で活動するフリーランスであれば追加カード機能よりもポイント還元率や年会費の安さを優先するのが合理的です。
いずれの場合も、利用中の会計ソフトとの連携や審査のしやすさを基準に選ぶと、導入後のメリットを実感しやすくなります。
個人事業主のクレジットカードに関するアンケート調査概要
| 調査内容 | 個人事業主のクレジットカード利用者を対象としたアンケート調査 |
|---|---|
| 実施方法 | Webアンケート方式 |
| 回答対象 | 個人事業主のクレジットカードを実際に利用された方 |
| 有効回答数 | 98人 |
利用したことのある個人事業主のクレジットカードはどれですか?
| サービス名 | 利用者数 |
| JCBBizONE | 6人 |
| 三井住友カード ビジネスオーナーズ | 29人 |
| セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード | 8人 |
| セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード | 7人 |
| マネーフォワード ビジネスカード | 4人 |
| freee Mastercard | 8人 |
| 楽天ビジネスカード | 24人 |
| 三井住友カード ビジネスオーナーズ ゴールド | 3人 |
| アメリカン・エキスプレス・ビジネス・グリーン・カード | 2人 |
| Airカード | 0人 |
| JCBCARD BizONE ゴールド | 0人 |
| その他 | 7人 |
年会費と特典のバランスについての満足度
| 業者名 | 非常に満足 | 満足 | 普通 | 不満 | 非常に不満 | 平均点数 |
| JCBBizONE | 1人 | 3人 | 2人 | 0人 | 0人 | 3.83点 |
| 三井住友カード ビジネスオーナーズ | 8人 | 13人 | 7人 | 0人 | 1人 | 3.93点 |
| セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード | 2人 | 4人 | 2人 | 0人 | 0人 | 4.00点 |
| セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード | 0人 | 4人 | 3人 | 0人 | 0人 | 3.57点 |
| マネーフォワード ビジネスカード | 0人 | 4人 | 0人 | 0人 | 0人 | 4.00点 |
| freee Mastercard | 0人 | 7人 | 1人 | 0人 | 0人 | 3.88点 |
| 楽天ビジネスカード | 7人 | 13人 | 4人 | 0人 | 0人 | 4.13点 |
| 三井住友カード ビジネスオーナーズ ゴールド | 0人 | 2人 | 1人 | 0人 | 0人 | 3.67点 |
| アメリカン・エキスプレス・ビジネス・グリーン・カード | 0人 | 2人 | 0人 | 0人 | 0人 | 4.00点 |
| Airカード | 0人 | 0人 | 0人 | 0人 | 0人 | -点 |
| JCBCARD BizONE ゴールド | 0人 | 0人 | 0人 | 0人 | 0人 | -点 |
| その他 | 0人 | 1人 | 6人 | 0人 | 0人 | 3.14点 |
ポイント還元率についての満足度
| 業者名 | 非常に満足 | 満足 | 普通 | 不満 | 非常に不満 | 平均点数 |
| JCBBizONE | 1人 | 1人 | 4人 | 0人 | 0人 | 3.50点 |
| 三井住友カード ビジネスオーナーズ | 9人 | 6人 | 13人 | 1人 | 0人 | 3.79点 |
| セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード | 3人 | 4人 | 1人 | 0人 | 0人 | 4.25点 |
| セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード | 0人 | 3人 | 3人 | 0人 | 1人 | 3.14点 |
| マネーフォワード ビジネスカード | 0人 | 1人 | 3人 | 0人 | 0人 | 3.25点 |
| freee Mastercard | 0人 | 4人 | 4人 | 0人 | 0人 | 3.50点 |
| 楽天ビジネスカード | 6人 | 17人 | 1人 | 0人 | 0人 | 4.21点 |
| 三井住友カード ビジネスオーナーズ ゴールド | 0人 | 2人 | 1人 | 0人 | 0人 | 3.67点 |
| アメリカン・エキスプレス・ビジネス・グリーン・カード | 0人 | 1人 | 1人 | 0人 | 0人 | 3.50点 |
| Airカード | 0人 | 0人 | 0人 | 0人 | 0人 | -点 |
| JCBCARD BizONE ゴールド | 0人 | 0人 | 0人 | 0人 | 0人 | -点 |
| その他 | 0人 | 0人 | 7人 | 0人 | 0人 | 3.00点 |
会計ソフトとの連携のしやすさについての満足度
| 業者名 | 非常に満足 | 満足 | 普通 | 不満 | 非常に不満 | 平均点数 |
| JCBBizONE | 1人 | 3人 | 2人 | 0人 | 0人 | 3.83点 |
| 三井住友カード ビジネスオーナーズ | 10人 | 10人 | 8人 | 1人 | 0人 | 4.00点 |
| セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード | 3人 | 4人 | 1人 | 0人 | 0人 | 4.25点 |
| セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード | 1人 | 4人 | 2人 | 0人 | 0人 | 3.86点 |
| マネーフォワード ビジネスカード | 1人 | 1人 | 2人 | 0人 | 0人 | 3.75点 |
| freee Mastercard | 3人 | 5人 | 0人 | 0人 | 0人 | 4.38点 |
| 楽天ビジネスカード | 3人 | 10人 | 9人 | 2人 | 0人 | 3.58点 |
| 三井住友カード ビジネスオーナーズ ゴールド | 1人 | 2人 | 0人 | 0人 | 0人 | 4.33点 |
| アメリカン・エキスプレス・ビジネス・グリーン・カード | 0人 | 1人 | 1人 | 0人 | 0人 | 3.50点 |
| Airカード | 0人 | 0人 | 0人 | 0人 | 0人 | -点 |
| JCBCARD BizONE ゴールド | 0人 | 0人 | 0人 | 0人 | 0人 | -点 |
| その他 | 0人 | 0人 | 7人 | 0人 | 0人 | 3.00点 |