
【コラム】同じ商品で税率が異なる場合の価格表示の具体例②外税表示ほか
2019.10.17
リードブレーン株式会社
テーマ:
【コラム】同じ商品で税率が異なる場合の価格表示の具体例②外税表示ほか
同じ商品で税率が異なる場合の価格表示の具体例②外税表示ほか
外税表示の具体的な方法
消費税転嫁対策特別措置法の適用期限(2021年3月31日)までは、誤認防止措置を講じている場合に限り、特例として外税表示が認められています。
①飲食店等(テイクアウト等と店内飲食の両方を行う事業者)
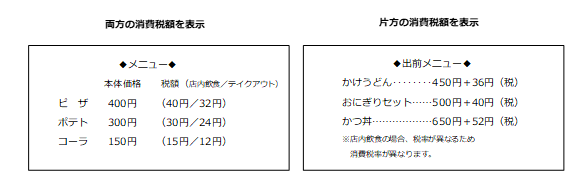
※税抜価格ともに消費税額を表示する場合は、テイクアウト等と店内飲食で適用税率が異なるため、両方の消費税額を表示する(または、一定の注意喚起とともに、どちらか片方のみ消費税額を表示する)ことが望ましいです。
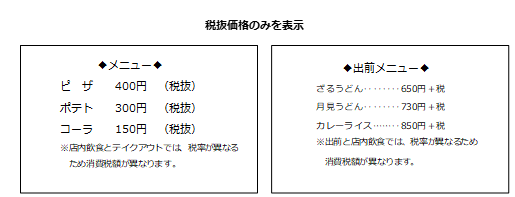
※税抜価格のみを表示する場合は、店舗内の目立つ場所にテイクアウト等と店内飲食で適用税率が異なる旨について掲示するなどの方法により、消費税に対して注意喚起を行うことが望ましいです。
②小売店等(イートインスペースのある事業者)
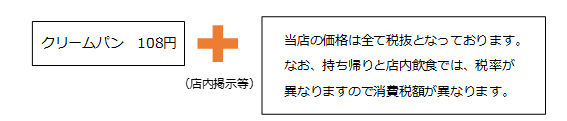
<参考>その他の表示方法
テイクアウト等と店内飲食で異なる税込価格を設定する場合には、あらかじめ「テイクアウト等用メニュー」と「店内飲食用メニュー」の2種類を用意し、お客様にどちらを利用するか意思確認を行ったうえで、該当するメニューをお渡しして商品を選んでいただくことも考えられます。また、お客様の誤解や従業員の間違いを防ぐため、店内飲食とテイクアウトでメニュー表の色を変える等、明確に分けることも一手です。
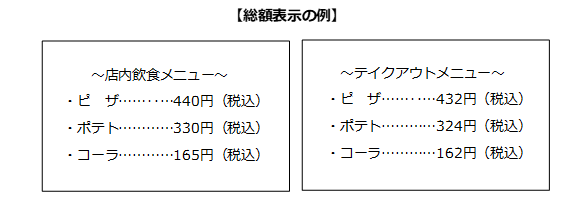
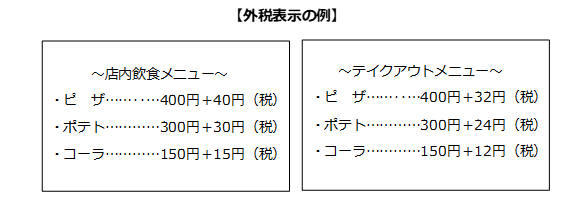
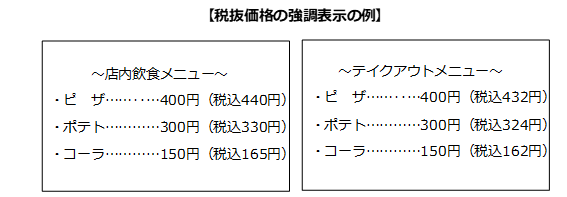
メニュー表の改定には手間がかかりますが、より伝わりやすい表記にすることで従業員のミスを減らす事にも繋がりますし、何よりお客様に信頼感や安心感を持っていただけますね。
おすすめの関連記事



ピックアップ
- CATEGORY
- リードブレーングループ
- 【誰でもわかる!助成金情報】
- 今月の代表あいさつ
- リードブレーンBPO株式会社
- リードブレーン株式会社
- リードブレーン社会保険労務士法人
- リードブレーン行政書士法人
- お知らせ
- ピックアップ
テーマ
- 融資
- 特色
- エステ
- インボイス
- 施策
- 焼肉店
- 主要地域分布
- 供給
- #社労士
- 労務手続き
- 居酒屋
- 定義
- 展望
- エステティックサロン
- 働き方改革推進支援助成金
- スポット
- 特徴
- 需要
- 平均
- 健全化
- 労務
- スポロム
- 市場規模
- 海外展開
- 経営形態
- 苦情
- 労働時間短縮・年休促進支援コース
- 労務顧問
- 分布
- 将来性
- 決算
- 制度改正
- 資金調達
- リスク
- 動向
- 財務諸表
- 経営者
- 取組み
- BPO
- 変化
- 財務
- 取引推進
- 今後
- 給与計算
- 課題
- 安全性
- 投資制度
- 業務
- 対策
- 特性
- 大衆食堂
- 関連法規
- メニュー
- 外注
- 審査
- 価格
- 理容店
- 財務状況
- AI
- 資金
- 業務内容
- 主要地域
- 会計
- 職場
- キャッシュフロー
- 用語
- 料金
- 助成金
- 就業規則
- 取引
- 取引形態
- 取引先
- 賃上げ
- キャリアアップ助成金
- 収益向上
- 関連法規制
- 法規制
- 業務改善助成金
- 正社員化コース
- 法規
- 美容院
- 新規開拓
- 補助金
- 外国人